第七章 实盘交易
有合适的量化策略后,最重要的就是去实盘跟踪,实盘的方法有两种,第一种是根据策略的买卖信号,手动跟踪。第二种是自动交易。
我的建议是用自动交易,手动跟踪很难跟上,时间长了节奏会乱掉,自动交易的好处我就不多说了,主打就是一个省心省力。不过我还是会介绍关于手动跟踪的方法,毕竟每个人的需求不一样,条条大路通罗马,教程的关键点在于把这些“路”都打通,让大家有得选择。
这一章,我会介绍手动跟踪和自动交易的方法:经过十年多的实践,推荐自动交易,支持的策略多,且简单容易上手,可以先开PT,目前国盛PT比较稳定。也可以开国金PT,有一定概率会被风控,如果国金PT不能用了,可以切换为QMT,如果都是开的国金,那么两个方案可以互相平替
| 实盘方式 |
具体实盘形式 |
需要的准备 |
支持券商 |
门槛 |
优点 |
缺点 |
| 手动跟踪 |
聚宽创建实时模拟,通过微信通知手动操作 |
1.只需要开通聚宽实时模拟 |
无限制 |
无 |
简单 |
手动可能跟不上 |
| 自动交易-QMT |
聚宽创建实时模拟,把交易信号传递给券商QMT,通过QMT自动下单 |
1.需要开通聚宽实时模拟
2.需要开通券商QMT软件的权限 |
国金 |
国金要10万开权限 |
1.可以实时自动跟着聚宽模拟策略
2.只要聚宽支持的策略,都可以实现自动交易 |
流程略复杂,需要有耐心 |
| 自动交易-Ptrade |
聚宽创建实时模拟,把交易信号传递给券商Ptrade,通过Ptrade自动下单 |
1.需要开通聚宽实时模拟
2.需要开通券商QMT软件的权限 |
国盛 |
国盛要20万开权限 |
1.可以实时自动跟着聚宽模拟策略
2.只要聚宽支持的策略,都可以实现自动交易 |
流程略复杂,需要有耐心 |
上面每一种我都会介绍具体的方法,都是保姆级教程,大家可以根据自己的需要选择其中的一种来操作:
- 经过一年多的实践,推荐自动交易,支持的策略多,且简单容易上手
- 券商支持自动交易的软件有两种,分别叫QMT和PT,我后面会逐一介绍
1. 手动跟踪:微信通知(手动跟踪)
这篇主要教大家怎么通过微信接收聚宽的实时交易信号,然后手动跟踪。此方法的预计成本:
- 最大花费999元一年
- 最小花费0元
1.1 开通聚宽实时模拟
聚宽默认是延时模拟,延时模拟会延时一天交易,比如策略12月14日9点35分买进股票A,但延时模拟会延时到15日的凌晨3点发出交易信号,并且延时模拟不支持微信通知。
所以如果想要微信通知,就要先开通实时模拟权限。
开通实时模拟有两种方式:
- 购买聚宽的蓝V会员,价格是999元一年,会员会送三个实时模拟的坑位。
- 通过聚宽的社区的积分,兑换实时模拟坑位。兑换的流程可以看这个帖子:用积分兑换实时模拟的流程
积分不要钱,但需每天去聚宽签到、看帖子、留言。
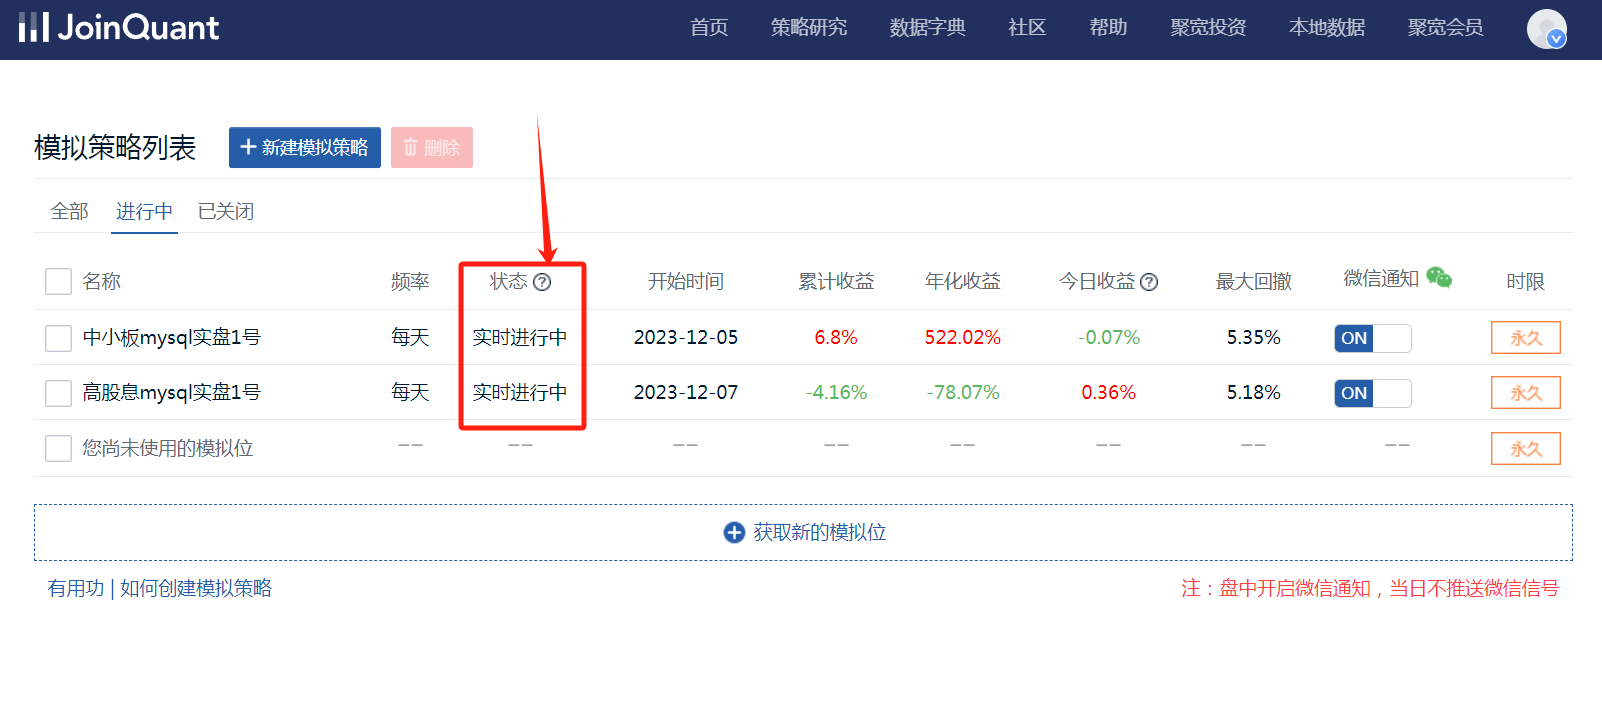
开通完实时模拟后,可以在聚宽模拟交易列表页,看到模拟交易的状态,如果显示是“实时进行中”,那就说明实时模拟设置成功了
1.2 开通微信通知
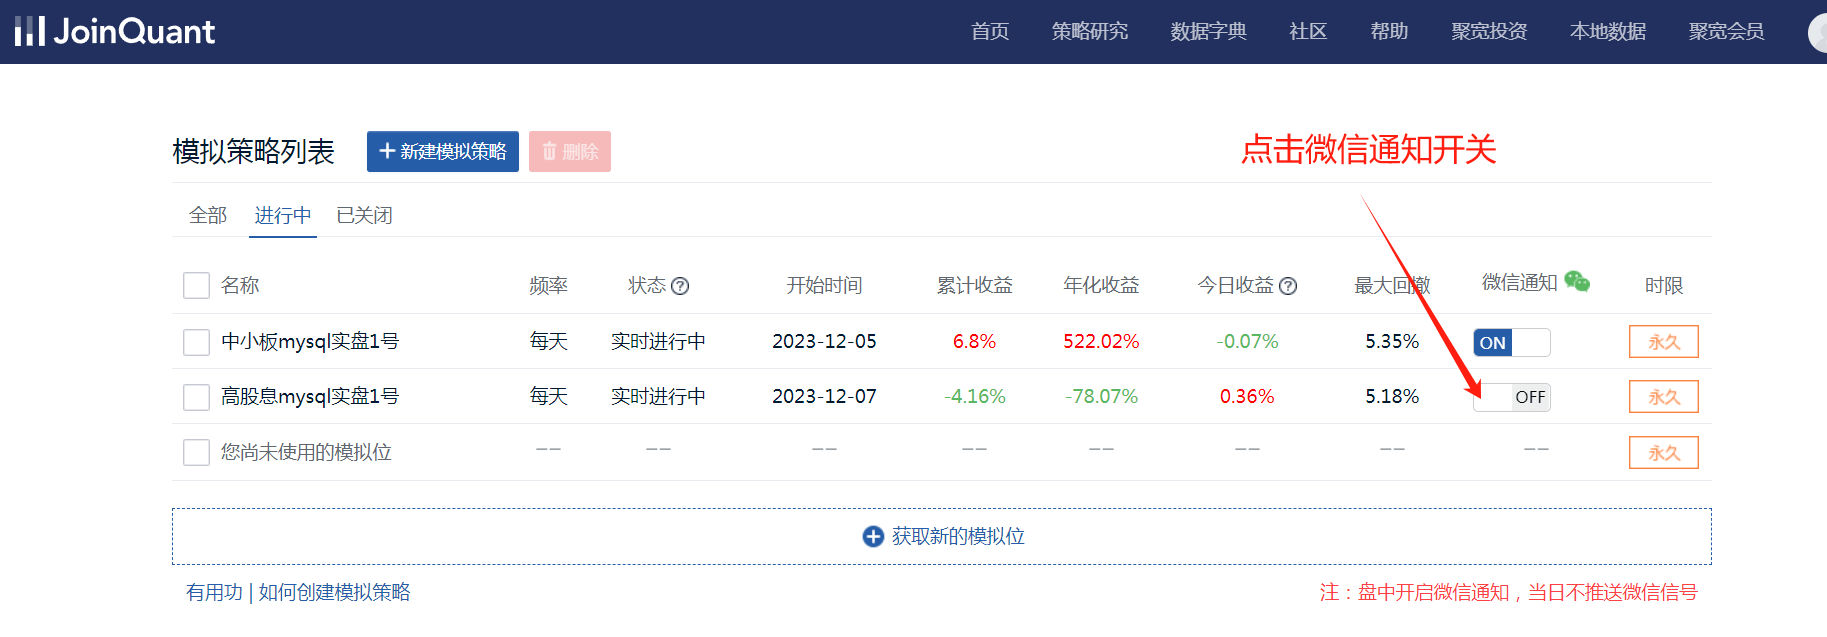
只要开通了实时模拟,点击下面这个按钮,开通微信通知开关就可以了,只要按钮的状态显示“ON”,就代表这个策略已经开启微信通知。
1.3 如何进行模拟交易?
这个老圈友就不用看了,有些新圈友可能还不清楚进行模拟交易的方法,可以看这个
可以通过以下两种方法进行模拟交易(推荐使用方法一),创建模拟交易的前提是已经运行了回测,如果没有回测的话,请先创建回测
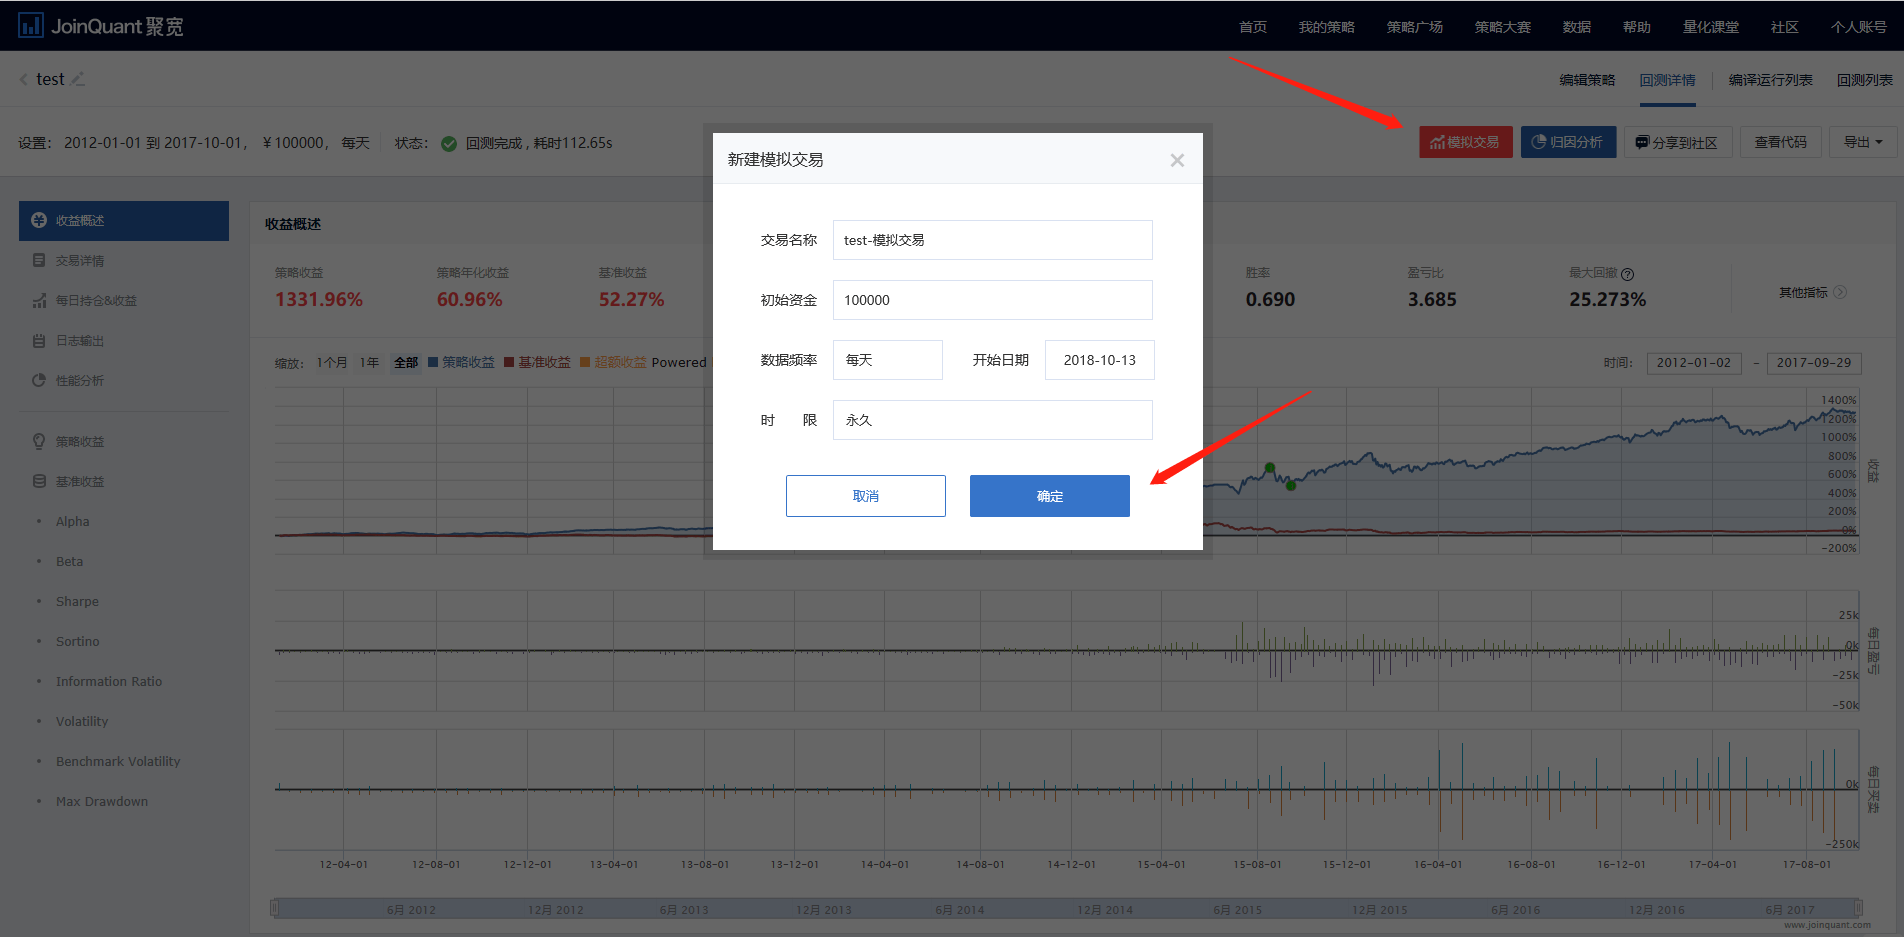
方法一:使用回测结果创建
找到需要创建模拟交易的回测,点击模拟交易,输入参数,点击确定
方法二:在模拟交易列表中创建
- 进入模拟交易列表
- 点击新建模拟交易,在跳出的窗口中依次输入交易名称和初始资金,并选择策略及其回测后点击确定。
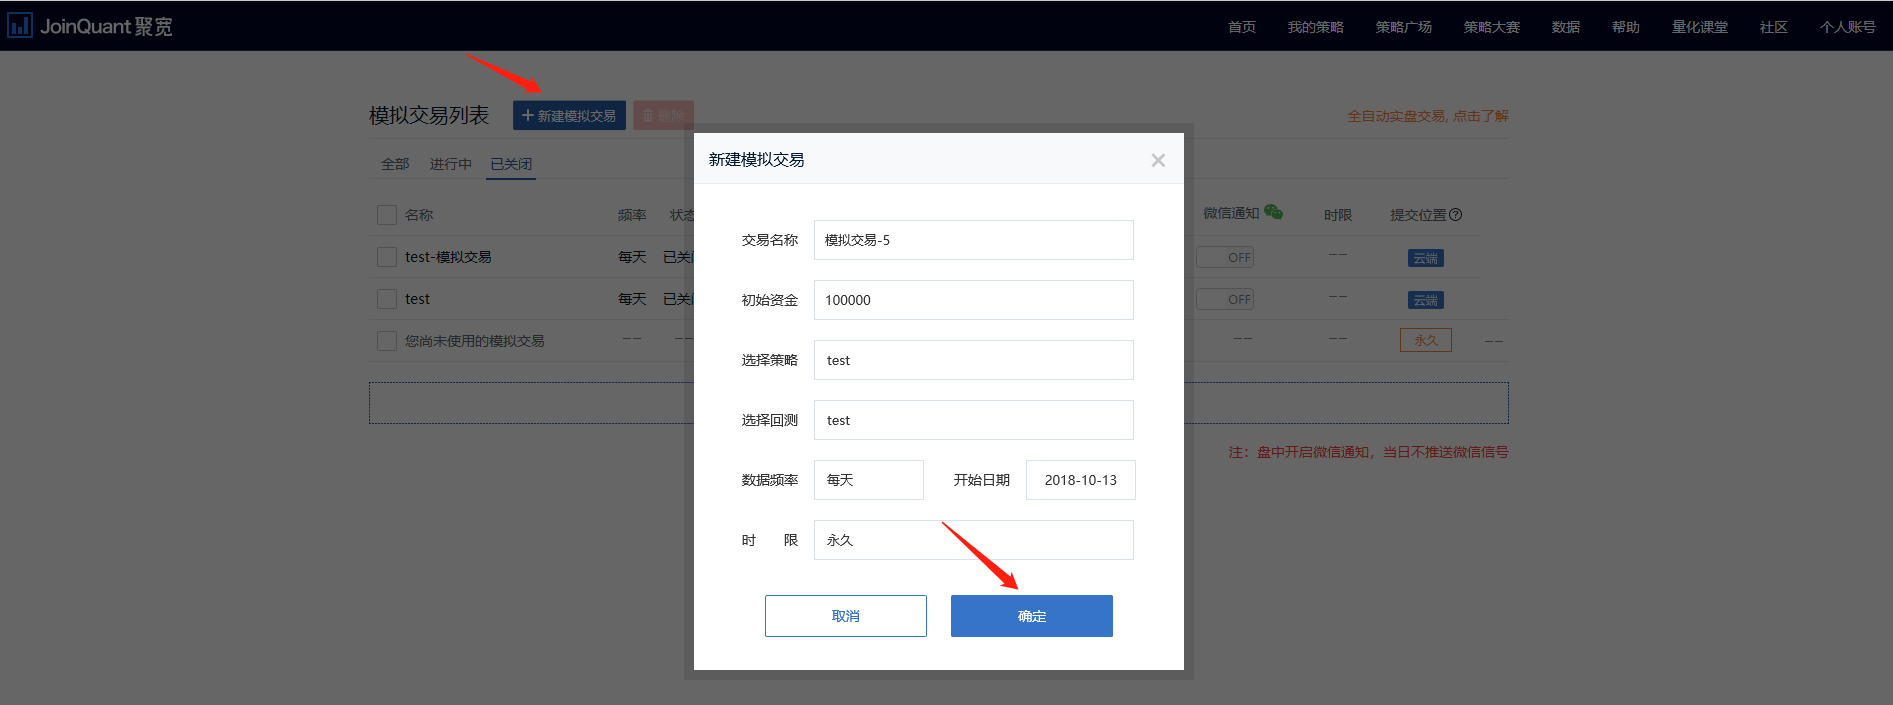
如果提示没有可用的模拟交易位,请点击模拟交易列表最下面的获取新的模拟交易位,使用积分兑换模拟交易位
2. 自动交易Ptrade:聚宽实时模拟,通过ptrade自动下单
本章主要教大家实现聚宽实时模拟,然后通过 ptrade 自动下单。好处就是: 1.可以实时自动跟单聚宽模拟策略。2.只要聚宽支持的策略,都可以实现自动交易。
大致的架构可以看下图:
flowchart LR
    subgraph system[" "]
        A["聚宽实时模拟"] --> |"买什么票, 买多少股\n卖什么票, 卖多少股"| B["券商Ptrade"]
        C["运行策略"] --> A
        D["控制策略金额"] --> A
        B --> E["自动下单"]
    end

    classDef subgraphStyle fill:transparent,stroke:none,stroke-width:0px;
    class system subgraphStyle;
    classDef defaultBox fill:#ffffff,stroke:#333,stroke-width:2px;
    classDef yellowBox fill:#fce972,stroke:#d4b746,stroke-width:1px;

    class A,B defaultBox;
    class C,D,E yellowBox;
这个方案设置完后,你们就可以把聚宽实时模拟当成以前的一创聚宽了,第一次设置完后,之后都可以忽略 ptrade 的存在,还实现了邮件提醒,ptrade下单成功,或者是报错都会通过邮件告知,不用经常登 ptrade 去查看,可以把ptrade理解成一个隐形的下单工具。
参考资料:聚宽---蒋老师
此方法的预计成本:
- 最大花费999元一年
- 最小花费0元
2.1 证券开户
支持两种证券,分别是国金和国盛,但目前国金PT会封外网,开了也可能用不了,所以只支持开国盛。
国金证券:ptrade权限的开通门槛10万,手续费是万1。可以联系客户经理直接开户。国盛证券:nb823412
还是要强调一下,目前只有国金/国盛才支持该方案。
2.2 开通ptrade权限
开完户后,只要入金的金额达到了要求,就可以让客户经理帮你们开通ptrade的权限了,监管目前对量化有很多要求,所以开权限的时候客户经理会让你们填很多材料,按照要求填就可以了,这个有问题可以找客户经理。
开完ptrade权限后,客户经理会告诉你们怎么下载ptrade软件。
2.3 申请mysql数据库
先说明一下,mysql数据库的作用是转发下单消息,目的是用它把聚宽的信号转移到Ptrade上,Ptrade一旦下单成功,就会从数据库删除这条交易信息。
申请mysql数据库的方法:
微信联系doudougua2,我会给你一个星球专属的数据库账号密码和连接地址,但这个数据库账号到期时间同星球到期时间,星球到期不续费就没法用了,续费才可以继续用。这个的好处是数据库很稳定,不容易出问题。
2.4 在ptrade上运行接收聚宽信号的自动交易代码
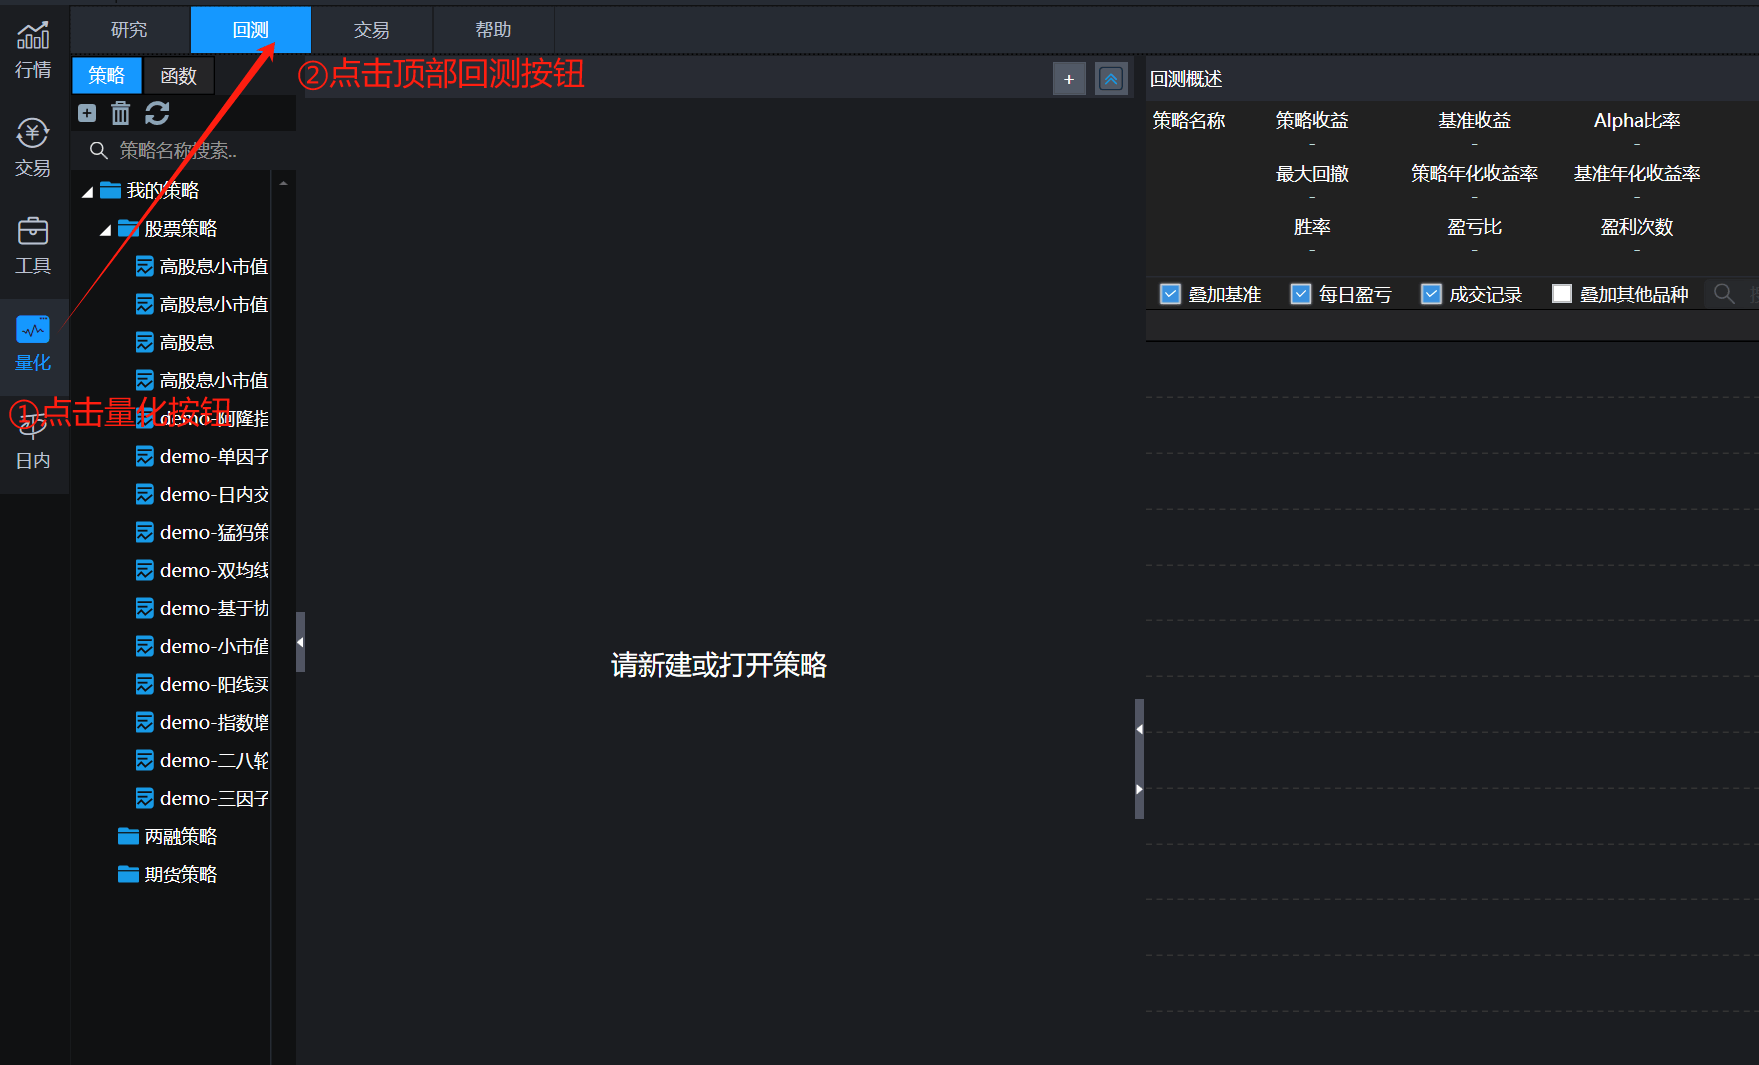
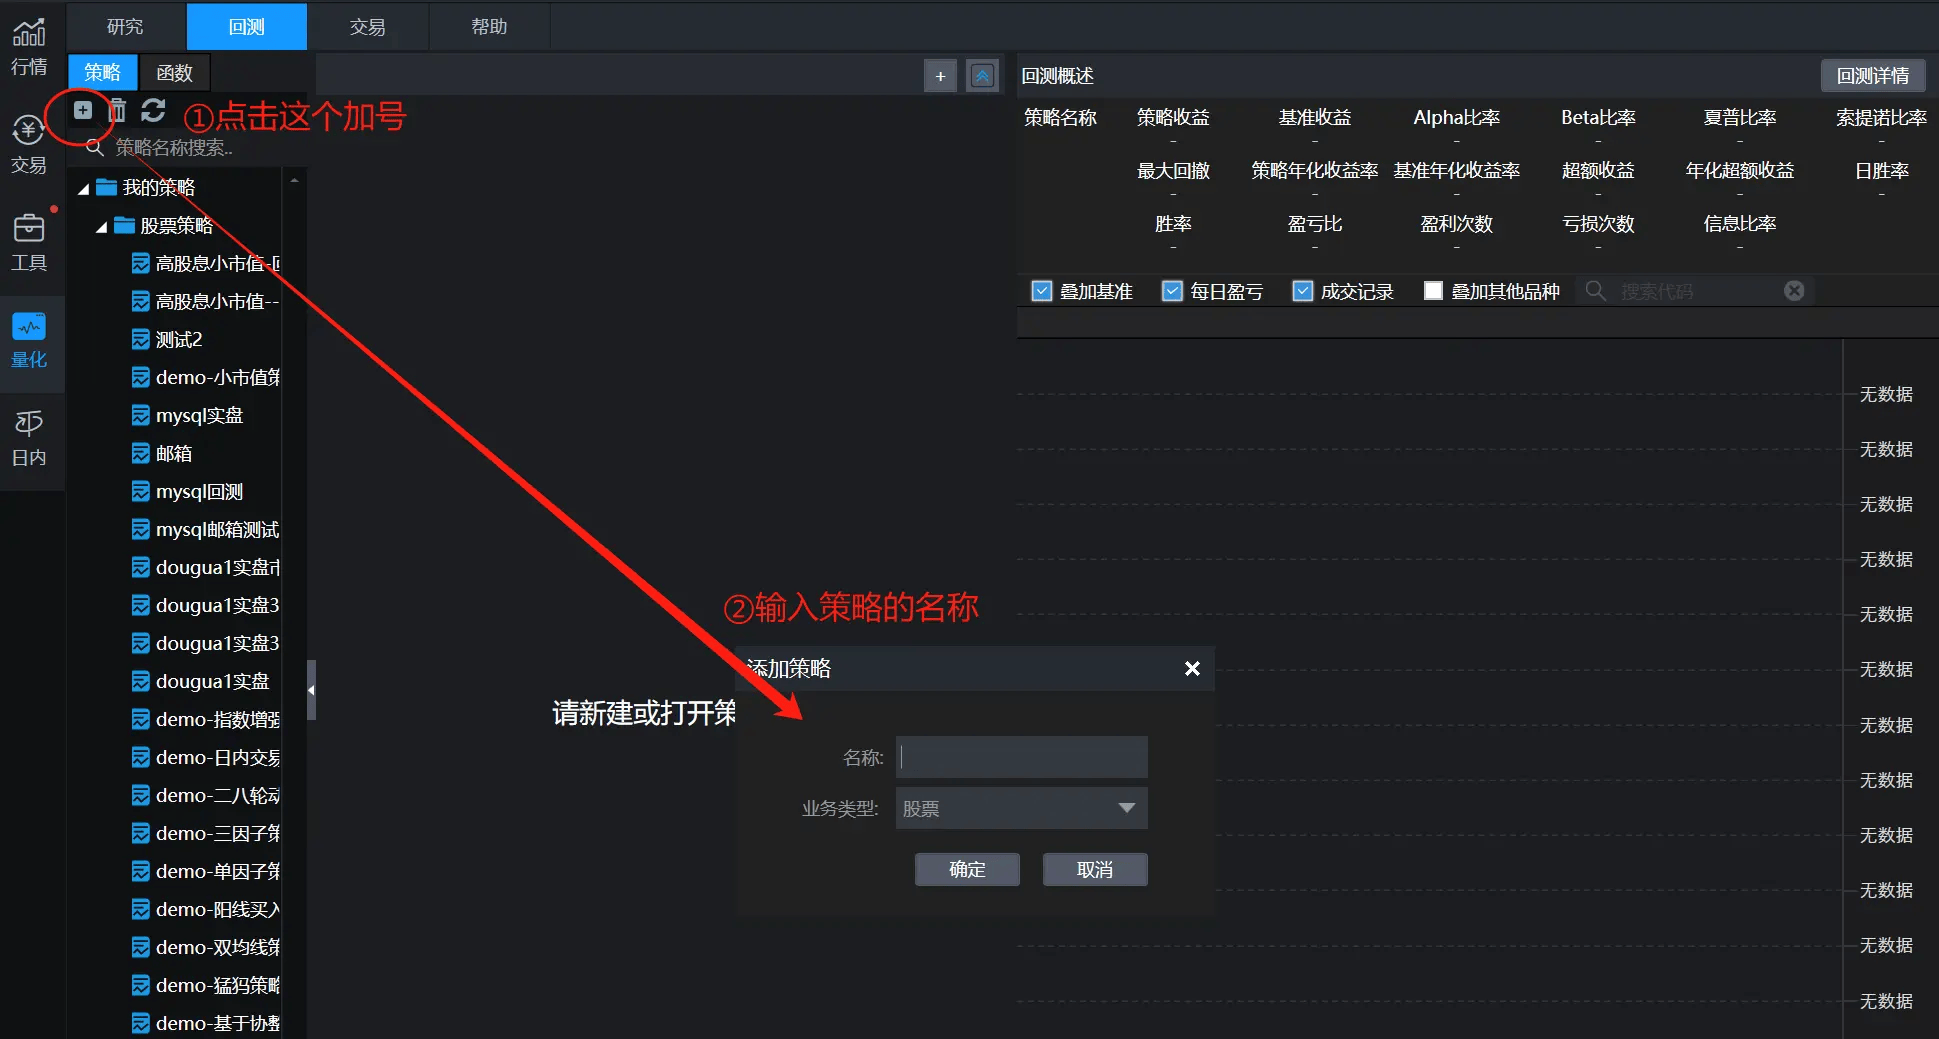
登录ptrade软件,先点击左侧【量化】按钮,再点击顶部的【回测】按钮,就可以看到量化的界面了。
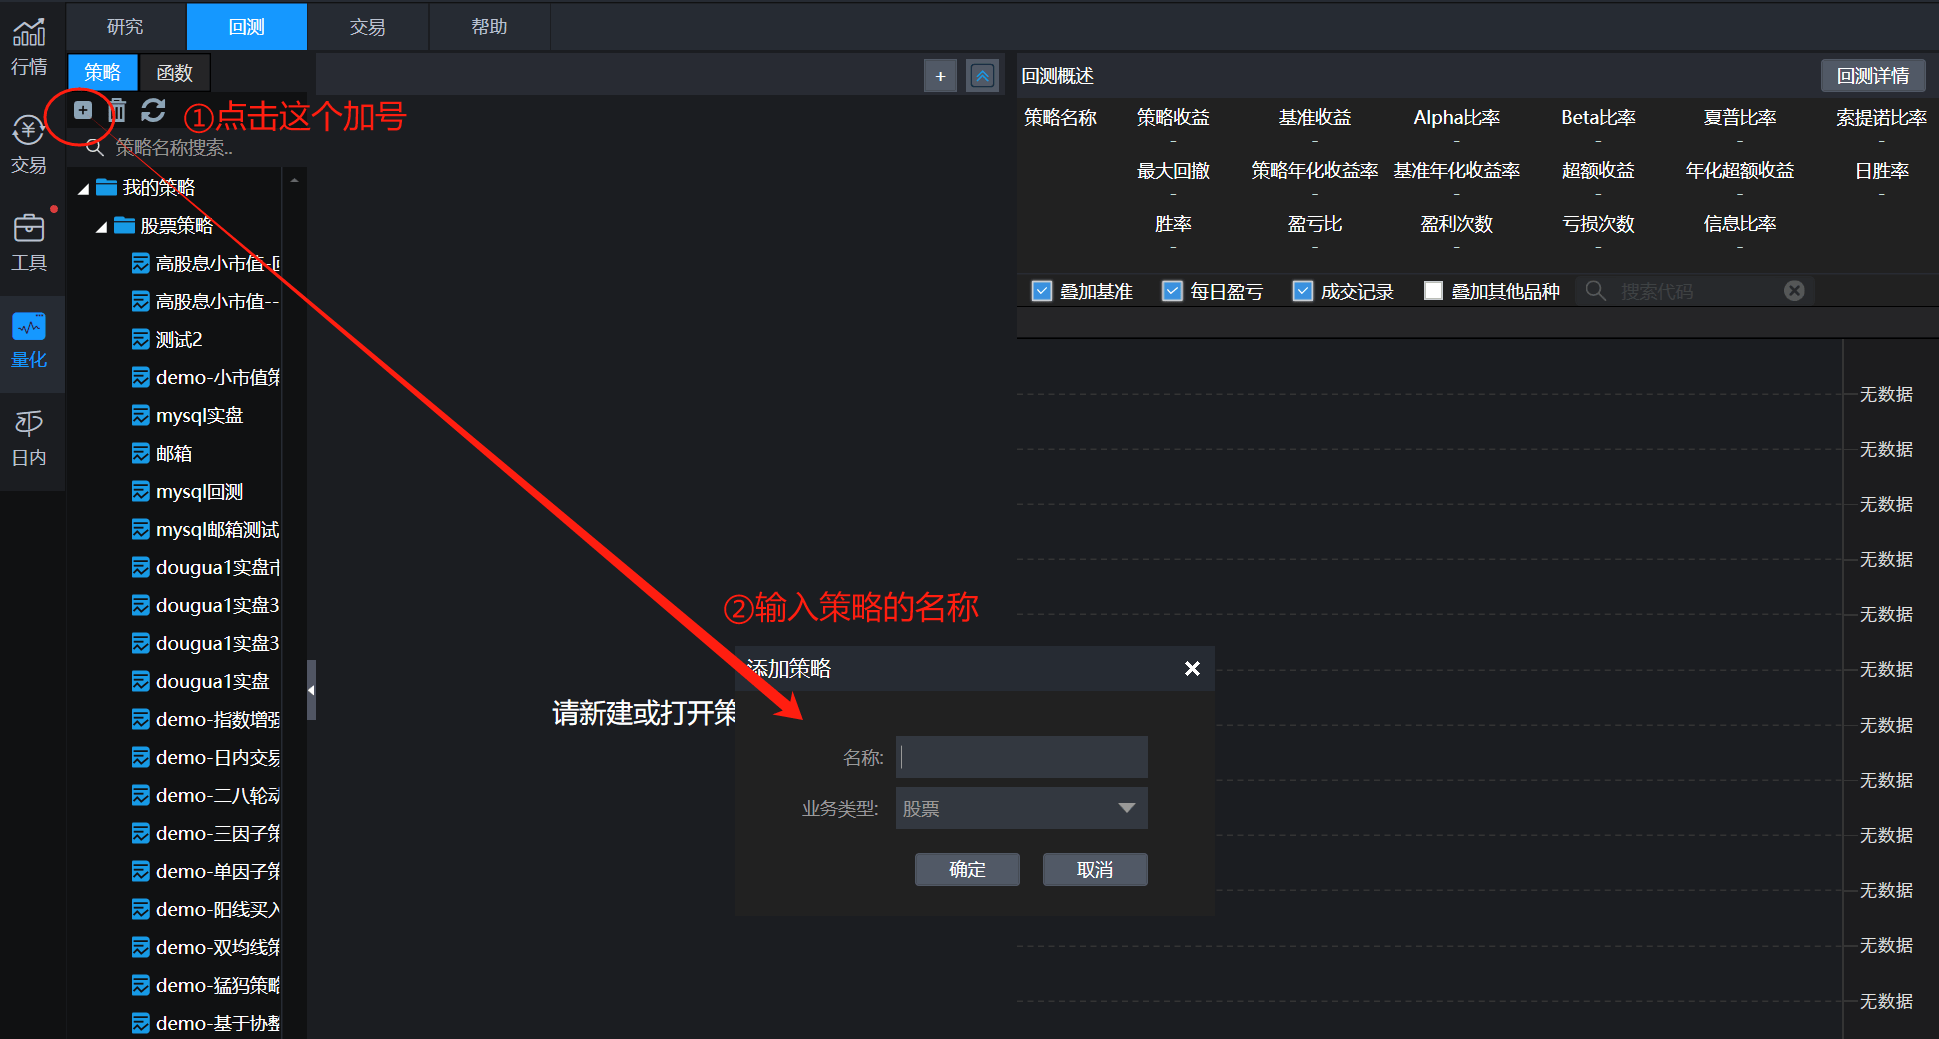
点击左上角的【+】按钮,会弹出一个框框,你在框内输入策略的名称,名称可以随便取,比如我就叫mysql实盘。
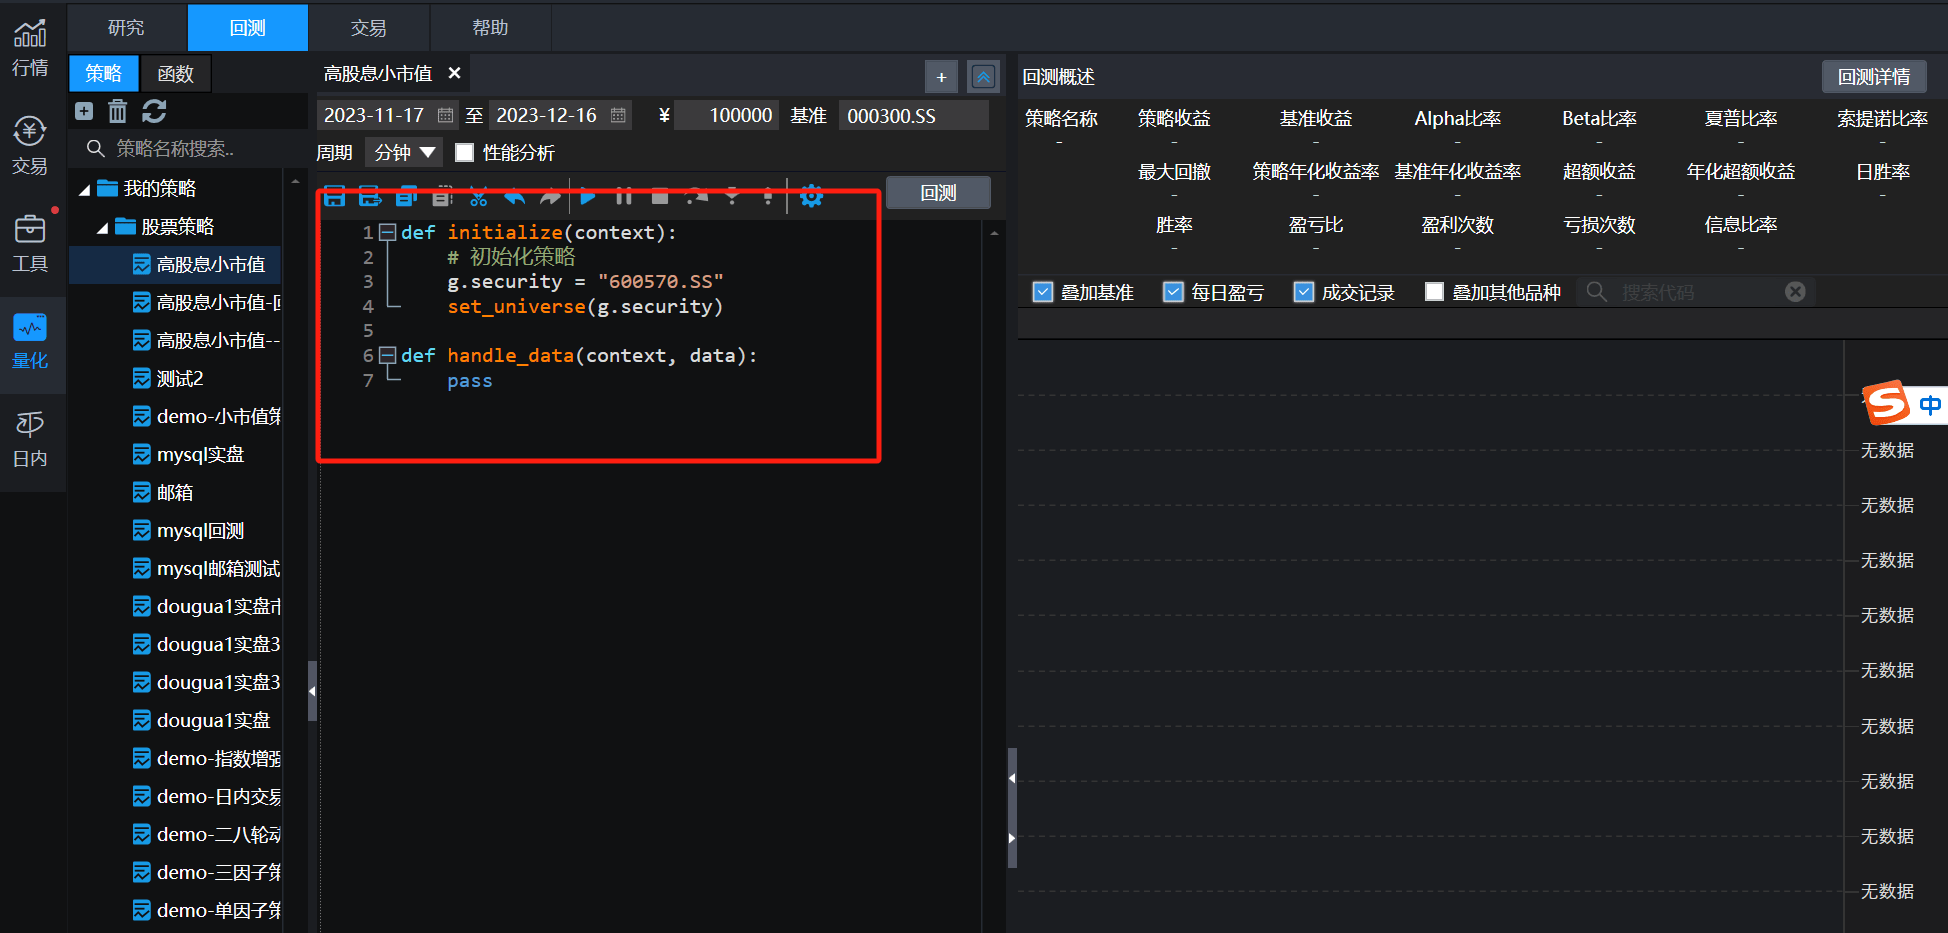
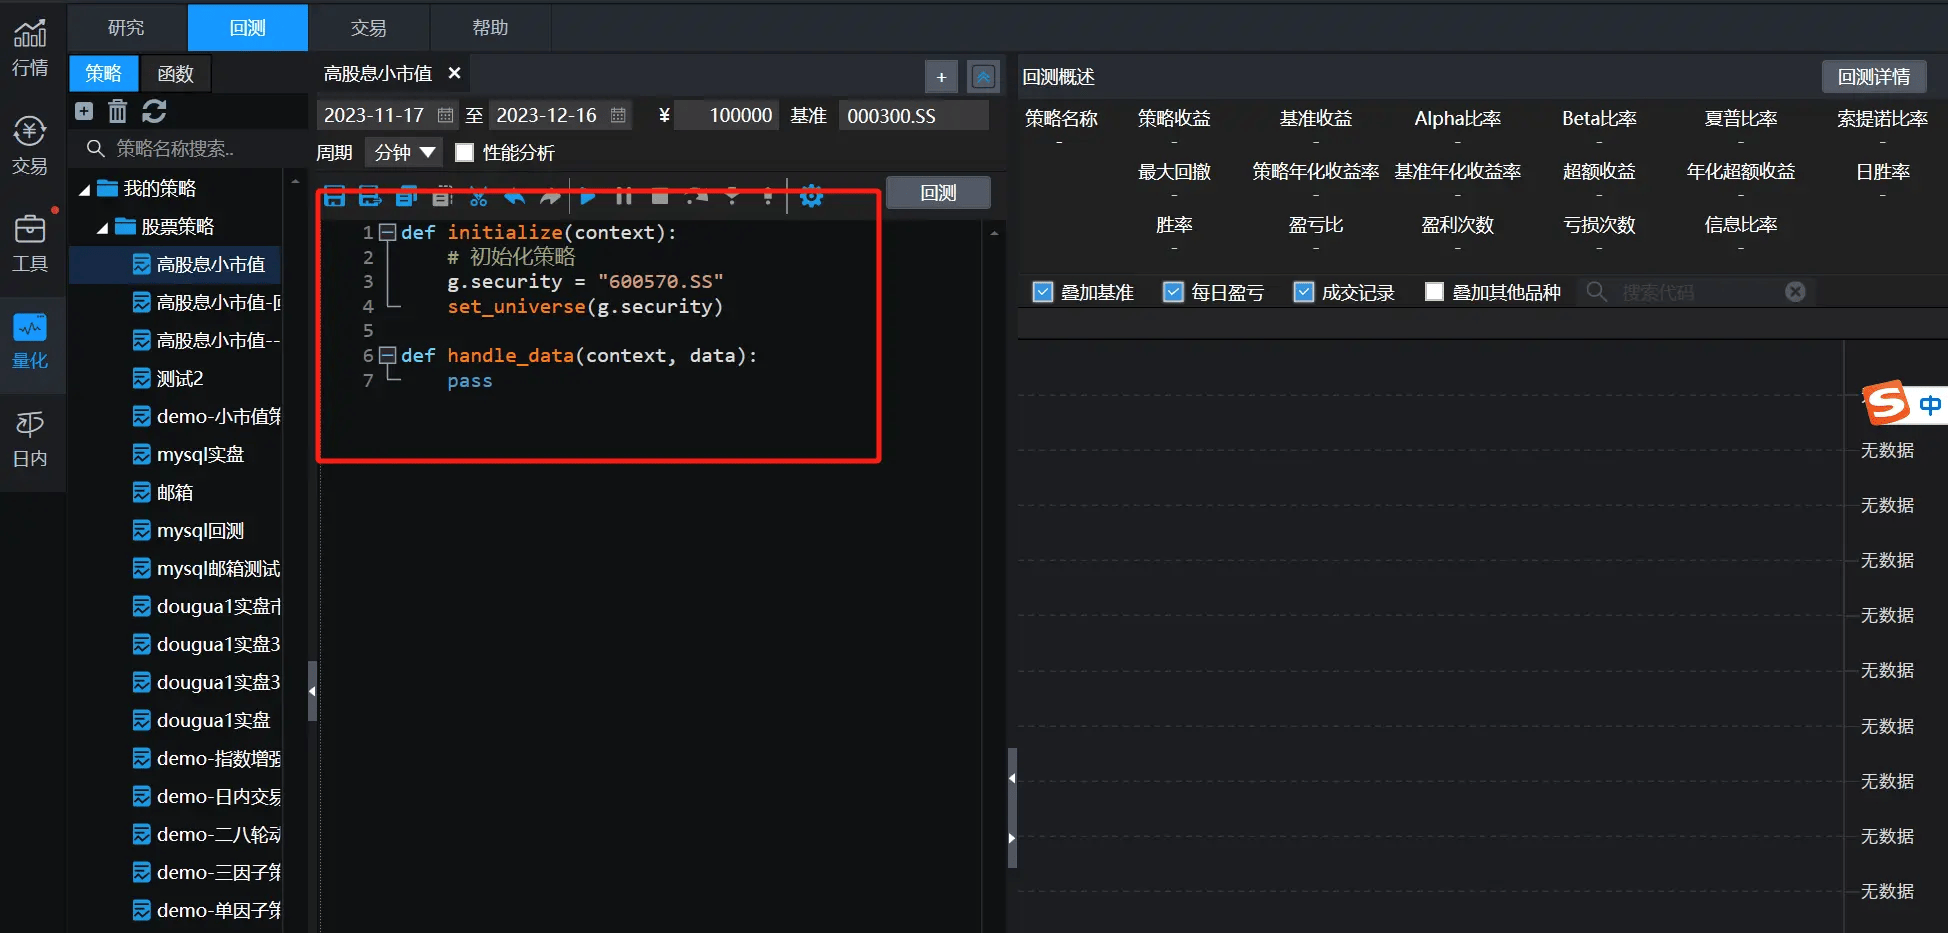
创建完成后,会出现几行默认的代码,把红框内的这些默认代码全部删除。
把我提供的ptrade自动交易策略代码直接复制进去。如果开了国盛PT,可以询问客户经理自己开的是旧版,还是信创版,不同的版本需要用不同的自动交易代码。
国金ptrade自动交易代码
| from sqlalchemy.ext.declarative import declarative_base
from sqlalchemy import Column, Integer, String
from sqlalchemy import create_engine
from sqlalchemy.orm import sessionmaker
from sqlalchemy.exc import OperationalError
import sqlalchemy.engine.url as url
import threading
from sqlalchemy import and_
import pandas as pd
import pymysql
import time as d_time
def initialize(context):
g.email_count = 1
set_commission(commission_ratio=0.0003, min_commission=5.0, type="STOCK")
run_interval(context, trademain, seconds = 60)
def trademain(context):
host = '这里输入host'
port = 3306
dbname = '这里输入数据库名称'
dbuser = '这里输入数据库账户'
dbpassword = '这里输入数据库密码'
is_use_email = False #填写True代表启用邮箱,False表示不启用邮箱。注意:使用邮箱必须填写三个信息
send_email_name = '139XXXXX@qq.com' #填写发送的邮箱地址
get_email_name = ['312XXXXX@qq.com'] #填写接收的邮箱地址
smtp_code_info = '这里填写smtp授权码' #邮箱的smtp授权码,注意,不是邮箱密码
try:
uri = url.URL(
drivername="mysql+pymysql",
host=host,
port=port,
username=dbuser,
password=dbpassword,
database=dbname,
query={'charset': 'utf8mb4'}
)
engine = create_engine(uri, echo=False,pool_size=10, max_overflow=5,pool_recycle=3600)
Base.metadata.create_all(engine)
Session = sessionmaker(bind=engine)
session = Session()
sell_order_list = session.query(Stock).filter(and_(Stock.strategy == "dougua1",Stock.action == "SELL",Stock.mode == "1")).all() #获取卖出股票列表
buy_order_list = session.query(Stock).filter(and_(Stock.strategy == "dougua1",Stock.action == "BUY",Stock.mode == "1")).all() #获取买入股票列表
email_info = []
for order_info in sell_order_list:
amt = -int(order_info.amt)
stock = order_info.code
time = order_info.time
info = {"推送股票":stock,"交易数量":amt,"交易时间":time}
log.info("推送的卖出信息:%s" % info)
buy_limit,sell_limit = get_trade_limit_price(stock)
order_id = order_market(stock, amt, 4, limit_price=sell_limit) #市价单委托,最优五档即时成交剩余撤销;
session.delete(order_info)
email_info.append(info)
if len(email_info)>0:
log.info('卖出订单已全部委托,30秒后开始买入')
d_time.sleep(30) #延迟30秒
for order_info in buy_order_list:
amt = int(order_info.amt)
stock = order_info.code
time = order_info.time
info = {"推送股票":stock,"交易数量":amt,"交易时间":time}
log.info("推送的买入信息:%s" % info)
buy_limit,sell_limit = get_trade_limit_price(stock)
order_id = order_market(stock, amt, 4, limit_price=buy_limit) #市价单委托,最优五档即时成交剩余撤销;
session.delete(order_info)
email_info.append(info)
session.commit()
session.close()
engine.dispose()
df_email_info = pd.DataFrame(email_info)
if not df_email_info.empty and is_use_email:
email(send_email_name, get_email_name, smtp_code_info,df_email_info)
elif df_email_info.empty:
log.info("此刻没有需要交易的股票" )
except Exception as e:
log.info("发生错误: {}".format(e))
if is_use_email and g.email_count == 1:
email_info = "策略代码错误,请尽快检查"
email(send_email_name, get_email_name, smtp_code_info,email_info)
g.email_count = 0
return(e)
def before_trading_start(context, data):
g.email_count = 1
def email(send_email_name, get_email_name, smtp_code_info,email_info):
try:
send_email(send_email_name, get_email_name, smtp_code_info, info=email_info)
except Exception as e:
print("发送邮件失败: {}".format(e))
return(e)
def get_trade_limit_price(stock):
df = get_snapshot(stock)
last_price = df[stock]['last_px']
high_limit = df[stock]['up_px']
low_limit = df[stock]['down_px']
buy_limit = min(round(max(last_price*1.02-0.01,last_price+0.1),2),high_limit)
sell_limit= max(round(min(last_price*0.98+0.01,last_price-0.1),2),low_limit)
return buy_limit,sell_limit
Base = declarative_base()
class Stock(Base):
__tablename__ = 'stocks'
id = Column(Integer, primary_key=True, autoincrement = True)
time = Column(String(255))
action = Column(String(255))
code = Column(String(255))
amt = Column(String(255))
pct = Column(String(255))
strategy = Column(String(255))
isconsum = Column(String(255))
mode = Column(String(255))
def handle_data(context, data):
pass
|
国盛ptrade自动交易代码
| from sqlalchemy.ext.declarative import declarative_base
from sqlalchemy import Column, Integer, String
from sqlalchemy import create_engine
from sqlalchemy.orm import sessionmaker
from sqlalchemy.exc import OperationalError
import sqlalchemy.engine.url as url
import threading
from sqlalchemy import and_
import pandas as pd
import pymysql
import time as d_time
def initialize(context):
g.email_count = 1
set_commission(commission_ratio=0.0003, min_commission=5.0, type="STOCK")
run_interval(context, trademain, seconds = 60)
def trademain(context):
host = '这里输入host'
port = 3306
dbname = '这里输入数据库名称'
dbuser = '这里输入数据库账户'
dbpassword = '这里输入数据库密码'
is_use_email = False #填写True代表启用邮箱,False表示不启用邮箱。注意:使用邮箱必须填写三个信息
send_email_name = '139XXXXX@qq.com' #填写发送的邮箱地址
get_email_name = ['312XXXXX@qq.com'] #填写接收的邮箱地址
smtp_code_info = '这里填写smtp授权码' #邮箱的smtp授权码,注意,不是邮箱密码
try:
uri = url.URL(
drivername="mysql+pymysql",
host=host,
port=port,
username=dbuser,
password=dbpassword,
database=dbname,
)
engine = create_engine(uri, encoding='utf-8',echo=False,pool_size=10, max_overflow=5,pool_recycle=3600)
Base.metadata.create_all(engine)
Session = sessionmaker(bind=engine)
session = Session()
sell_order_list = session.query(Stock).filter(and_(Stock.strategy == "dougua1",Stock.action == "SELL",Stock.mode == "1")).all() #获取卖出股票列表
buy_order_list = session.query(Stock).filter(and_(Stock.strategy == "dougua1",Stock.action == "BUY",Stock.mode == "1")).all() #获取买入股票列表
email_info = []
for order_info in sell_order_list:
amt = -int(order_info.amt)
stock = order_info.code
time = order_info.time
info = {"推送股票":stock,"交易数量":amt,"交易时间":time}
log.info("推送的卖出信息:%s" % info)
buy_limit,sell_limit = get_trade_limit_price(stock)
order_id = order_market(stock, amt, 4, limit_price=sell_limit) #市价单委托,最优五档即时成交剩余撤销;
session.delete(order_info)
email_info.append(info)
if len(email_info)>0:
log.info('卖出订单已全部委托,30秒后开始买入')
d_time.sleep(30) #延迟30秒
for order_info in buy_order_list:
amt = int(order_info.amt)
stock = order_info.code
time = order_info.time
info = {"推送股票":stock,"交易数量":amt,"交易时间":time}
log.info("推送的买入信息:%s" % info)
buy_limit,sell_limit = get_trade_limit_price(stock)
order_id = order_market(stock, amt, 4, limit_price=buy_limit) #市价单委托,最优五档即时成交剩余撤销;
session.delete(order_info)
email_info.append(info)
session.commit()
session.close()
engine.dispose()
df_email_info = pd.DataFrame(email_info)
if not df_email_info.empty and is_use_email:
email(send_email_name, get_email_name, smtp_code_info,df_email_info)
elif df_email_info.empty:
log.info("此刻没有需要交易的股票" )
except Exception as e:
log.info("发生错误: {}".format(e))
if is_use_email and g.email_count == 1:
email_info = "策略代码错误,请尽快检查"
email(send_email_name, get_email_name, smtp_code_info,email_info)
g.email_count = 0
return(e)
def before_trading_start(context, data):
g.email_count = 1
def email(send_email_name, get_email_name, smtp_code_info,email_info):
try:
send_email(send_email_name, get_email_name, smtp_code_info, info=email_info)
except Exception as e:
print("发送邮件失败: {}".format(e))
return(e)
def get_trade_limit_price(stock):
df = get_snapshot(stock)
last_price = df[stock]['last_px']
high_limit = df[stock]['up_px']
low_limit = df[stock]['down_px']
buy_limit = min(round(max(last_price*1.02-0.01,last_price+0.1),2),high_limit)
sell_limit= max(round(min(last_price*0.98+0.01,last_price-0.1),2),low_limit)
return buy_limit,sell_limit
Base = declarative_base()
class Stock(Base):
__tablename__ = 'stocks'
id = Column(Integer, primary_key=True, autoincrement = True)
time = Column(String(255))
action = Column(String(255))
code = Column(String(255))
amt = Column(String(255))
pct = Column(String(255))
strategy = Column(String(255))
isconsum = Column(String(255))
mode = Column(String(255))
def handle_data(context, data):
pass
|
国盛(信创版)ptrade自动交易代码
| from sqlalchemy.ext.declarative import declarative_base
from sqlalchemy import Column, Integer, String
from sqlalchemy import create_engine
from sqlalchemy.orm import sessionmaker
from sqlalchemy.exc import OperationalError
import sqlalchemy.engine.url as url
import threading
from sqlalchemy import and_
import pandas as pd
import pymysql
import time as d_time
from sqlalchemy import create_engine, make_url
def initialize(context):
g.email_count = 1
set_commission(commission_ratio=0.0003, min_commission=5.0, type="STOCK")
run_interval(context, trademain, seconds = 60)
def trademain(context):
host = '这里输入host'
port = 3306
dbname = '这里输入数据库名称'
dbuser = '这里输入数据库账户'
dbpassword = '这里输入数据库密码'
is_use_email = False #填写True代表启用邮箱,False表示不启用邮箱。注意:使用邮箱必须填写三个信息
send_email_name = '139XXXXX@qq.com' #填写发送的邮箱地址
get_email_name = ['312XXXXX@qq.com'] #填写接收的邮箱地址
smtp_code_info = '这里填写smtp授权码' #邮箱的smtp授权码,注意,不是邮箱密码
try:
# 构建带 charset 的 URL
db_url = f"mysql+pymysql://{dbuser}:{dbpassword}@{host}:{port}/{dbname}?charset=utf8mb4"
connect_url = make_url(db_url)
engine = create_engine(connect_url, echo=False,
pool_size=10, max_overflow=5, pool_recycle=3600)
Base.metadata.create_all(engine)
Session = sessionmaker(bind=engine)
session = Session()
sell_order_list = session.query(Stock).filter(and_(Stock.strategy == "dougua1",Stock.action == "SELL",Stock.mode == "1")).all() #获取卖出股票列表
buy_order_list = session.query(Stock).filter(and_(Stock.strategy == "dougua1",Stock.action == "BUY",Stock.mode == "1")).all() #获取买入股票列表
email_info = []
for order_info in sell_order_list:
amt = -int(order_info.amt)
stock = order_info.code
time = order_info.time
info = {"推送股票":stock,"交易数量":amt,"交易时间":time}
log.info("推送的卖出信息:%s" % info)
buy_limit,sell_limit = get_trade_limit_price(stock)
order_id = order_market(stock, amt, 4, limit_price=sell_limit) #市价单委托,最优五档即时成交剩余撤销;
session.delete(order_info)
email_info.append(info)
if len(email_info)>0:
log.info('卖出订单已全部委托,30秒后开始买入')
d_time.sleep(30) #延迟30秒
for order_info in buy_order_list:
amt = int(order_info.amt)
stock = order_info.code
time = order_info.time
info = {"推送股票":stock,"交易数量":amt,"交易时间":time}
log.info("推送的买入信息:%s" % info)
buy_limit,sell_limit = get_trade_limit_price(stock)
order_id = order_market(stock, amt, 4, limit_price=buy_limit) #市价单委托,最优五档即时成交剩余撤销;
session.delete(order_info)
email_info.append(info)
session.commit()
session.close()
engine.dispose()
df_email_info = pd.DataFrame(email_info)
if not df_email_info.empty and is_use_email:
email(send_email_name, get_email_name, smtp_code_info,df_email_info)
elif df_email_info.empty:
log.info("此刻没有需要交易的股票" )
except Exception as e:
log.info("发生错误: {}".format(e))
if is_use_email and g.email_count == 1:
email_info = "策略代码错误,请尽快检查"
email(send_email_name, get_email_name, smtp_code_info,email_info)
g.email_count = 0
return(e)
def before_trading_start(context, data):
g.email_count = 1
def email(send_email_name, get_email_name, smtp_code_info,email_info):
try:
send_email(send_email_name, get_email_name, smtp_code_info, info=email_info)
except Exception as e:
print("发送邮件失败: {}".format(e))
return(e)
def get_trade_limit_price(stock):
df = get_snapshot(stock)
last_price = df[stock]['last_px']
high_limit = df[stock]['up_px']
low_limit = df[stock]['down_px']
buy_limit = min(round(max(last_price*1.02-0.01,last_price+0.1),2),high_limit)
sell_limit= max(round(min(last_price*0.98+0.01,last_price-0.1),2),low_limit)
return buy_limit,sell_limit
Base = declarative_base()
class Stock(Base):
__tablename__ = 'stocks'
id = Column(Integer, primary_key=True, autoincrement = True)
time = Column(String(255))
action = Column(String(255))
code = Column(String(255))
amt = Column(String(255))
pct = Column(String(255))
strategy = Column(String(255))
isconsum = Column(String(255))
mode = Column(String(255))
def handle_data(context, data):
pass
|
复制粘贴完源码后,一定要检测一下,看看是否复制完整。
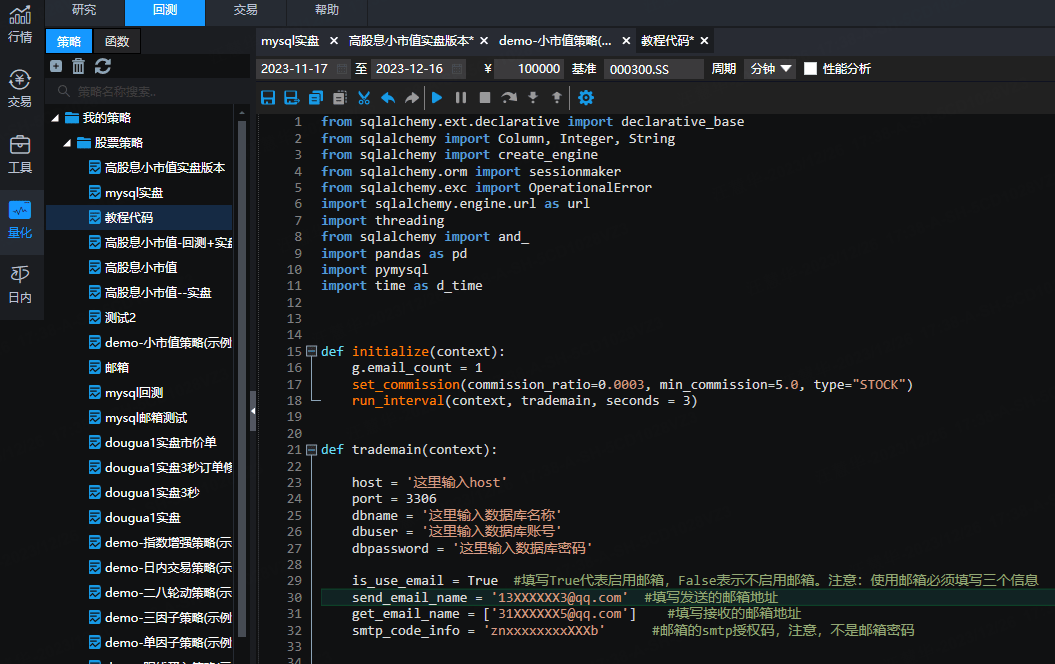
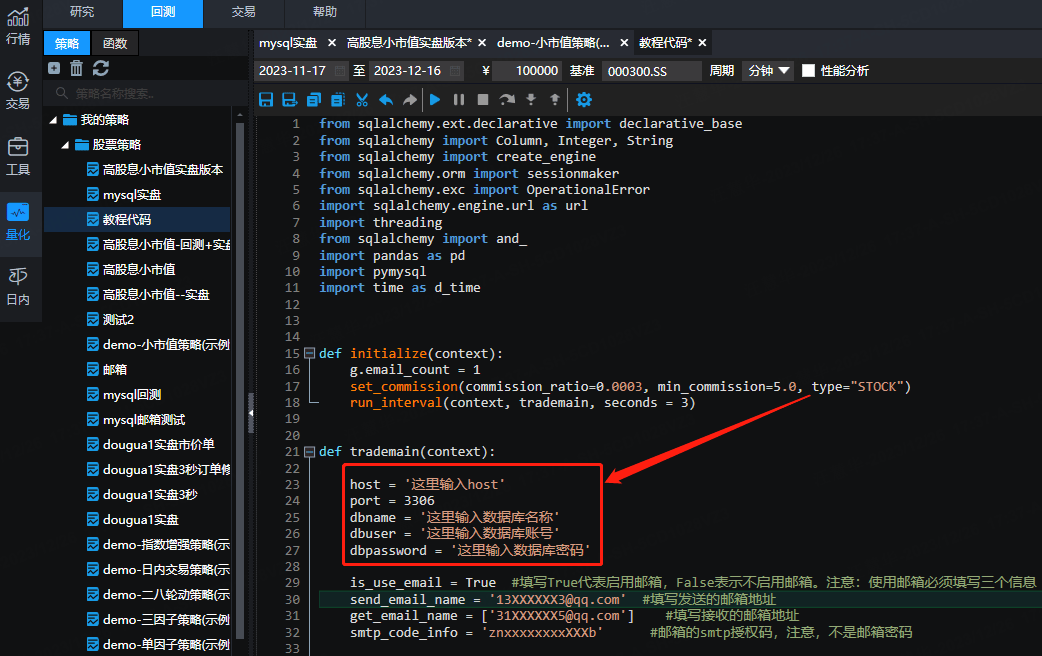
填写数据库的信息,在下面红框的对应位置,把第三步拿到的数据库连接信息填进去。这个千万不能填错,这步有问题的可以星球提问,或者联系微信doudougua2
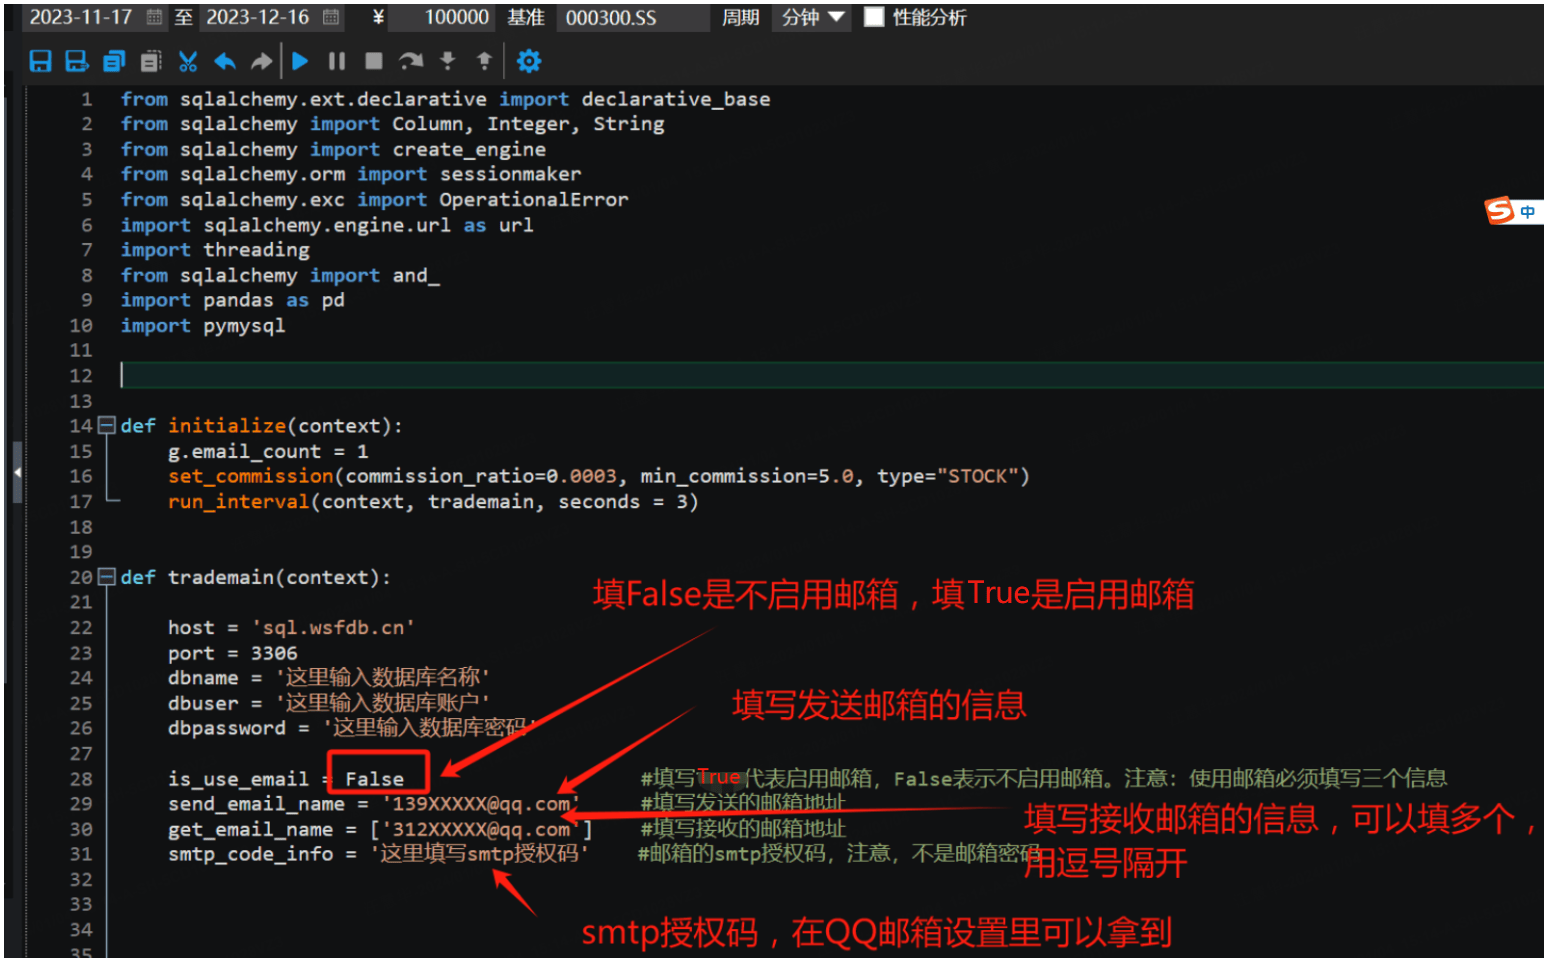
填写邮箱信息,这个地方即便不填也没关系,填了的话,策略下单成功,或者代码出问题,都会发邮件到你的邮箱,比较省心。这里邮箱只支持QQ邮箱,不支持其他邮箱。发送邮箱和接收邮箱可以填同一个。
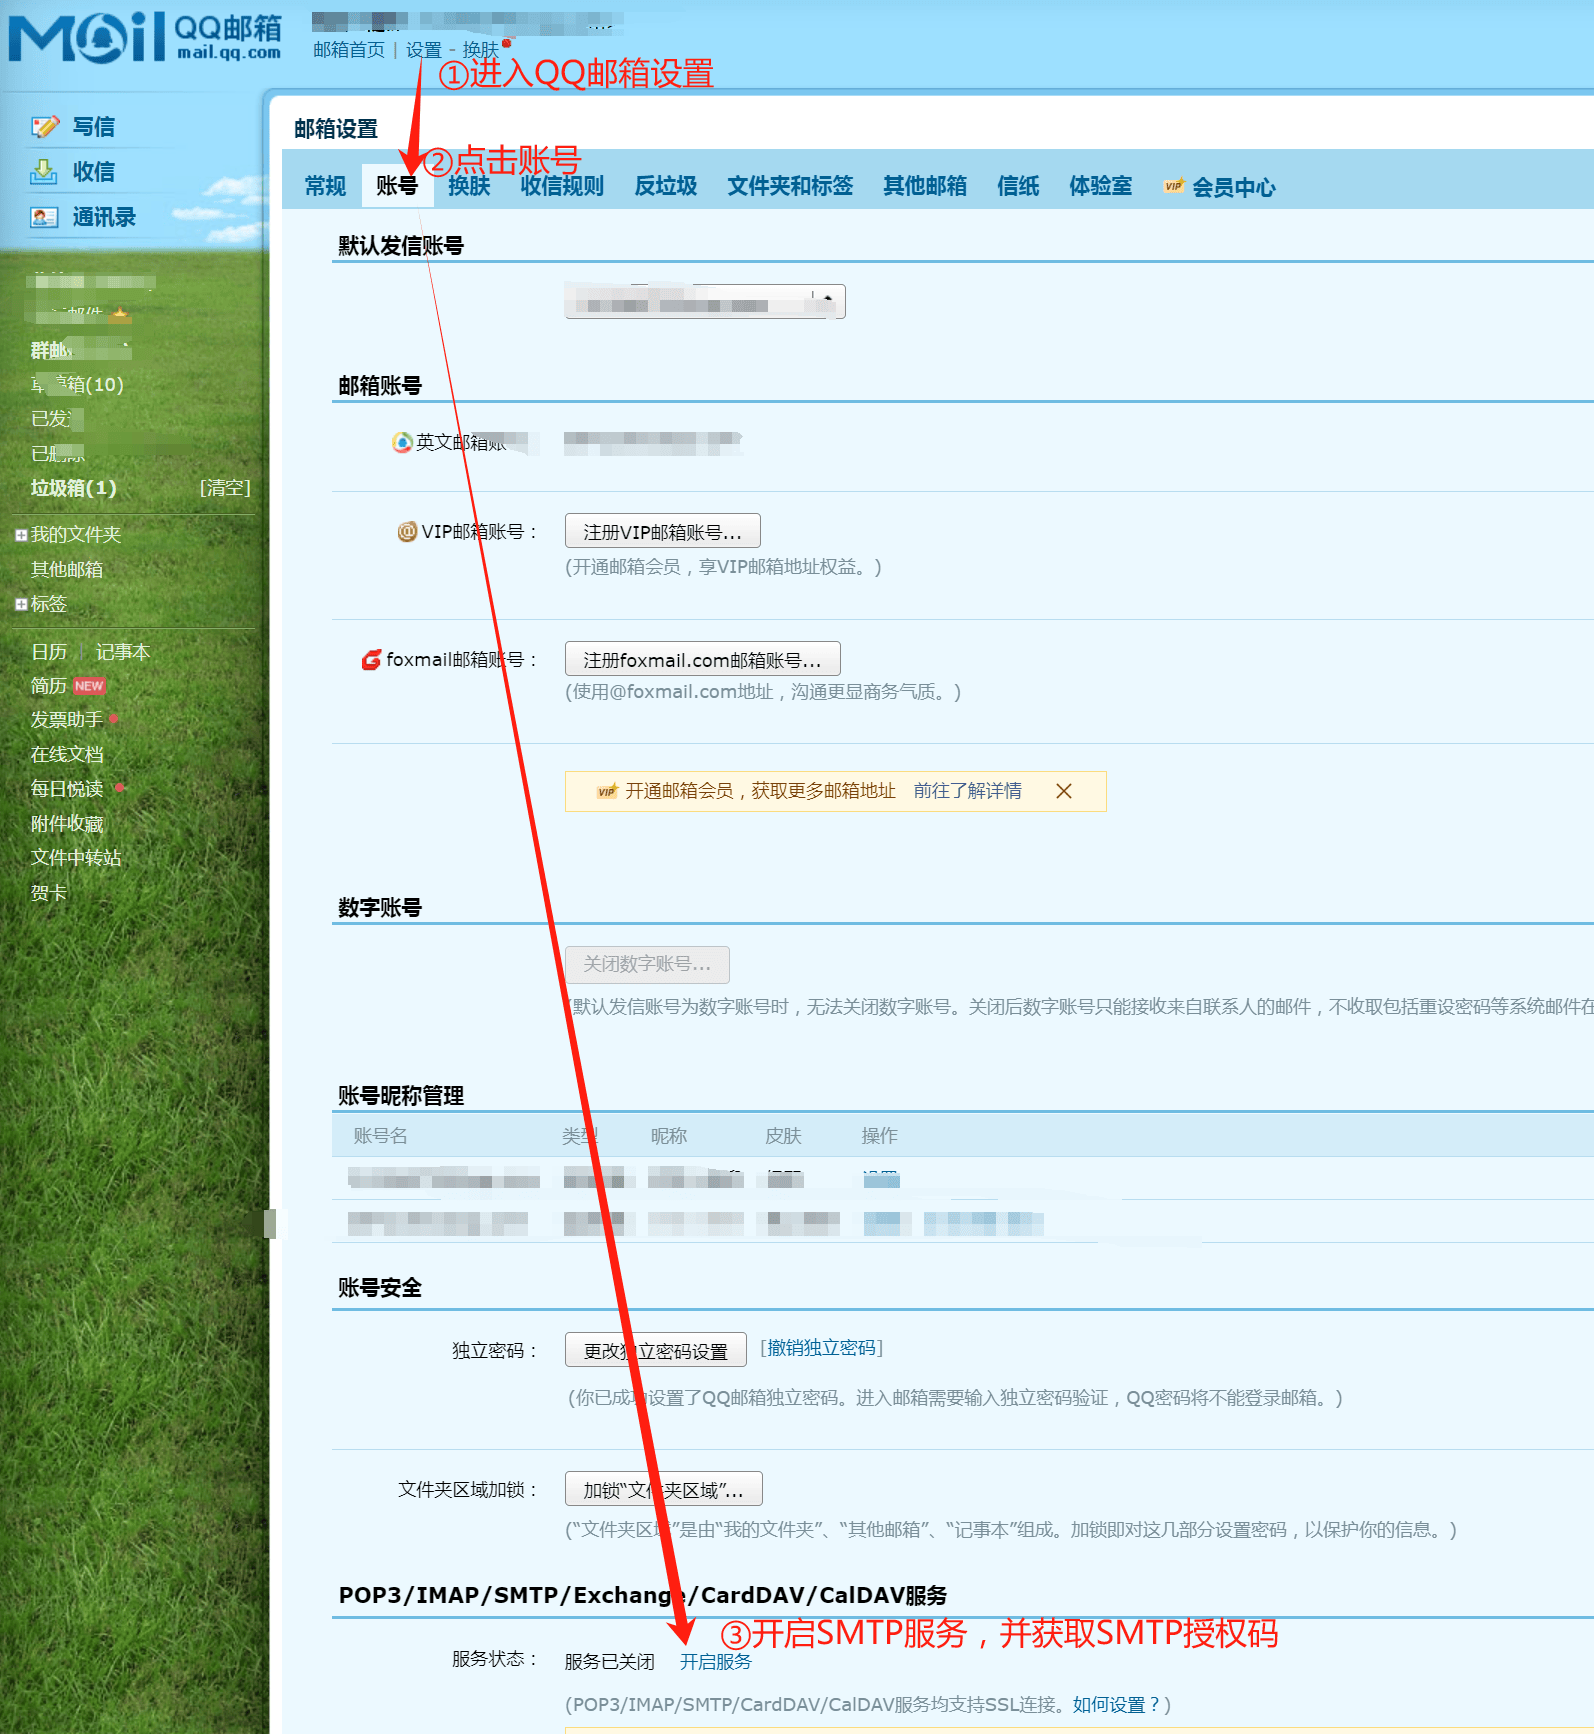
QQ邮箱,SMTP授权码获取的流程如下:
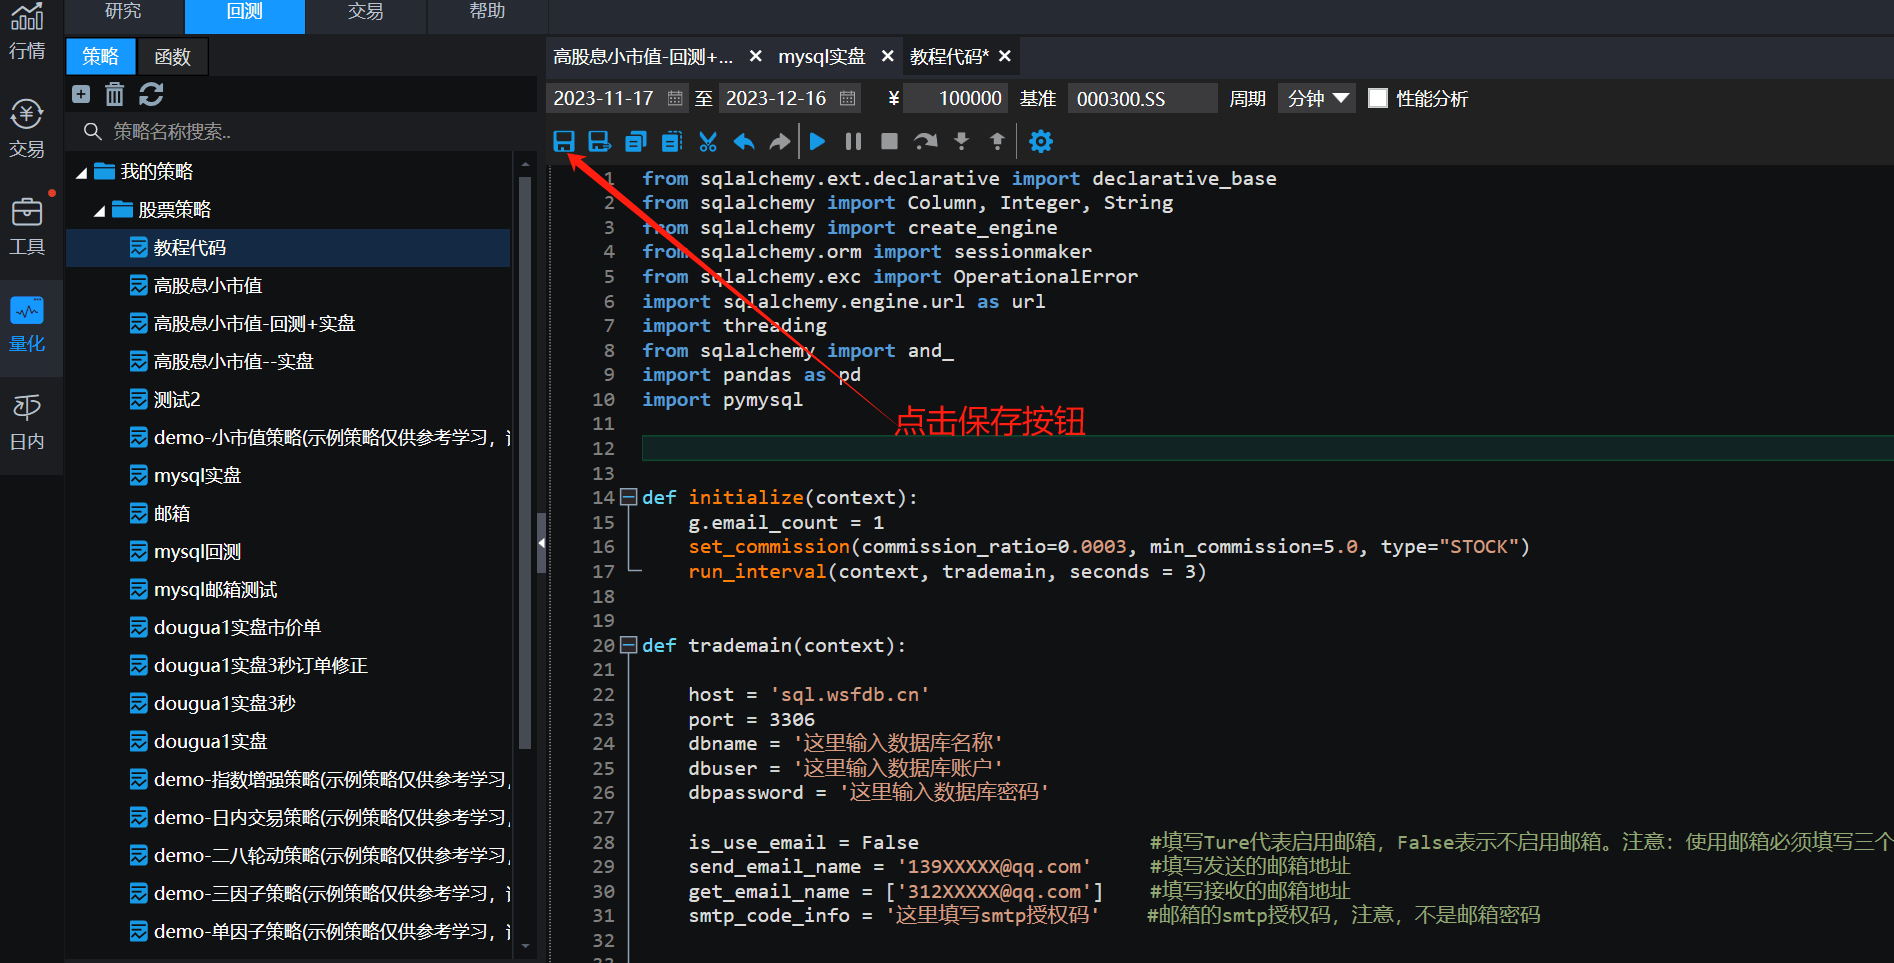
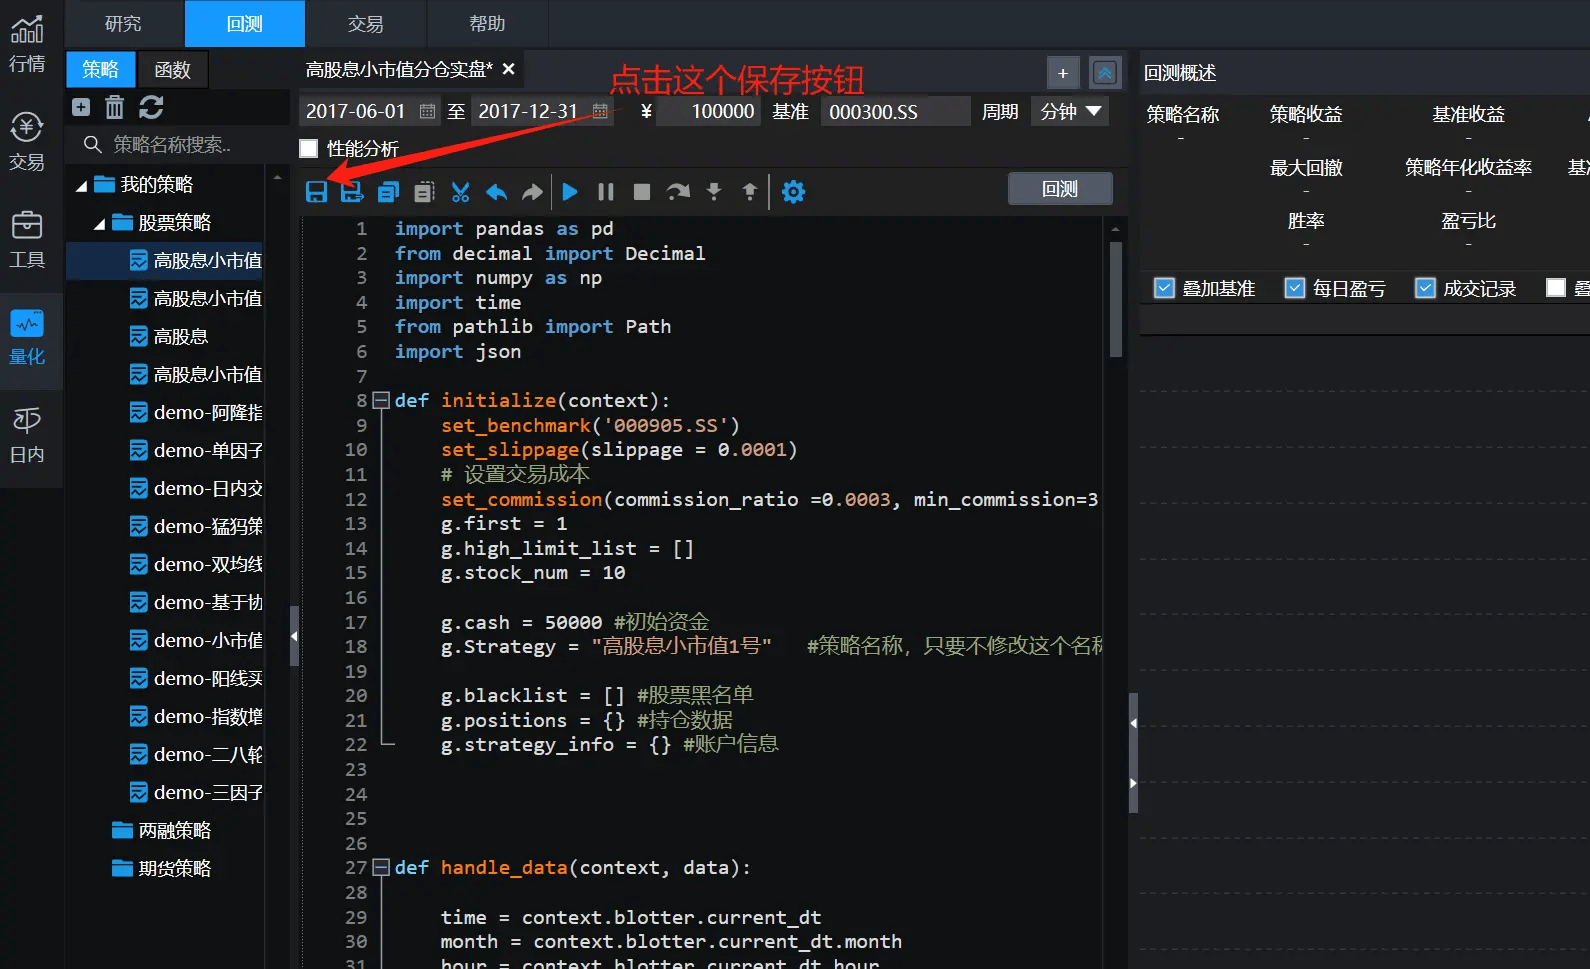
以上修改完成后,一定要点击下图中的保存按钮。回测周期默认是分钟,这个千万别改成天,千万别改成天,千万别改成天。
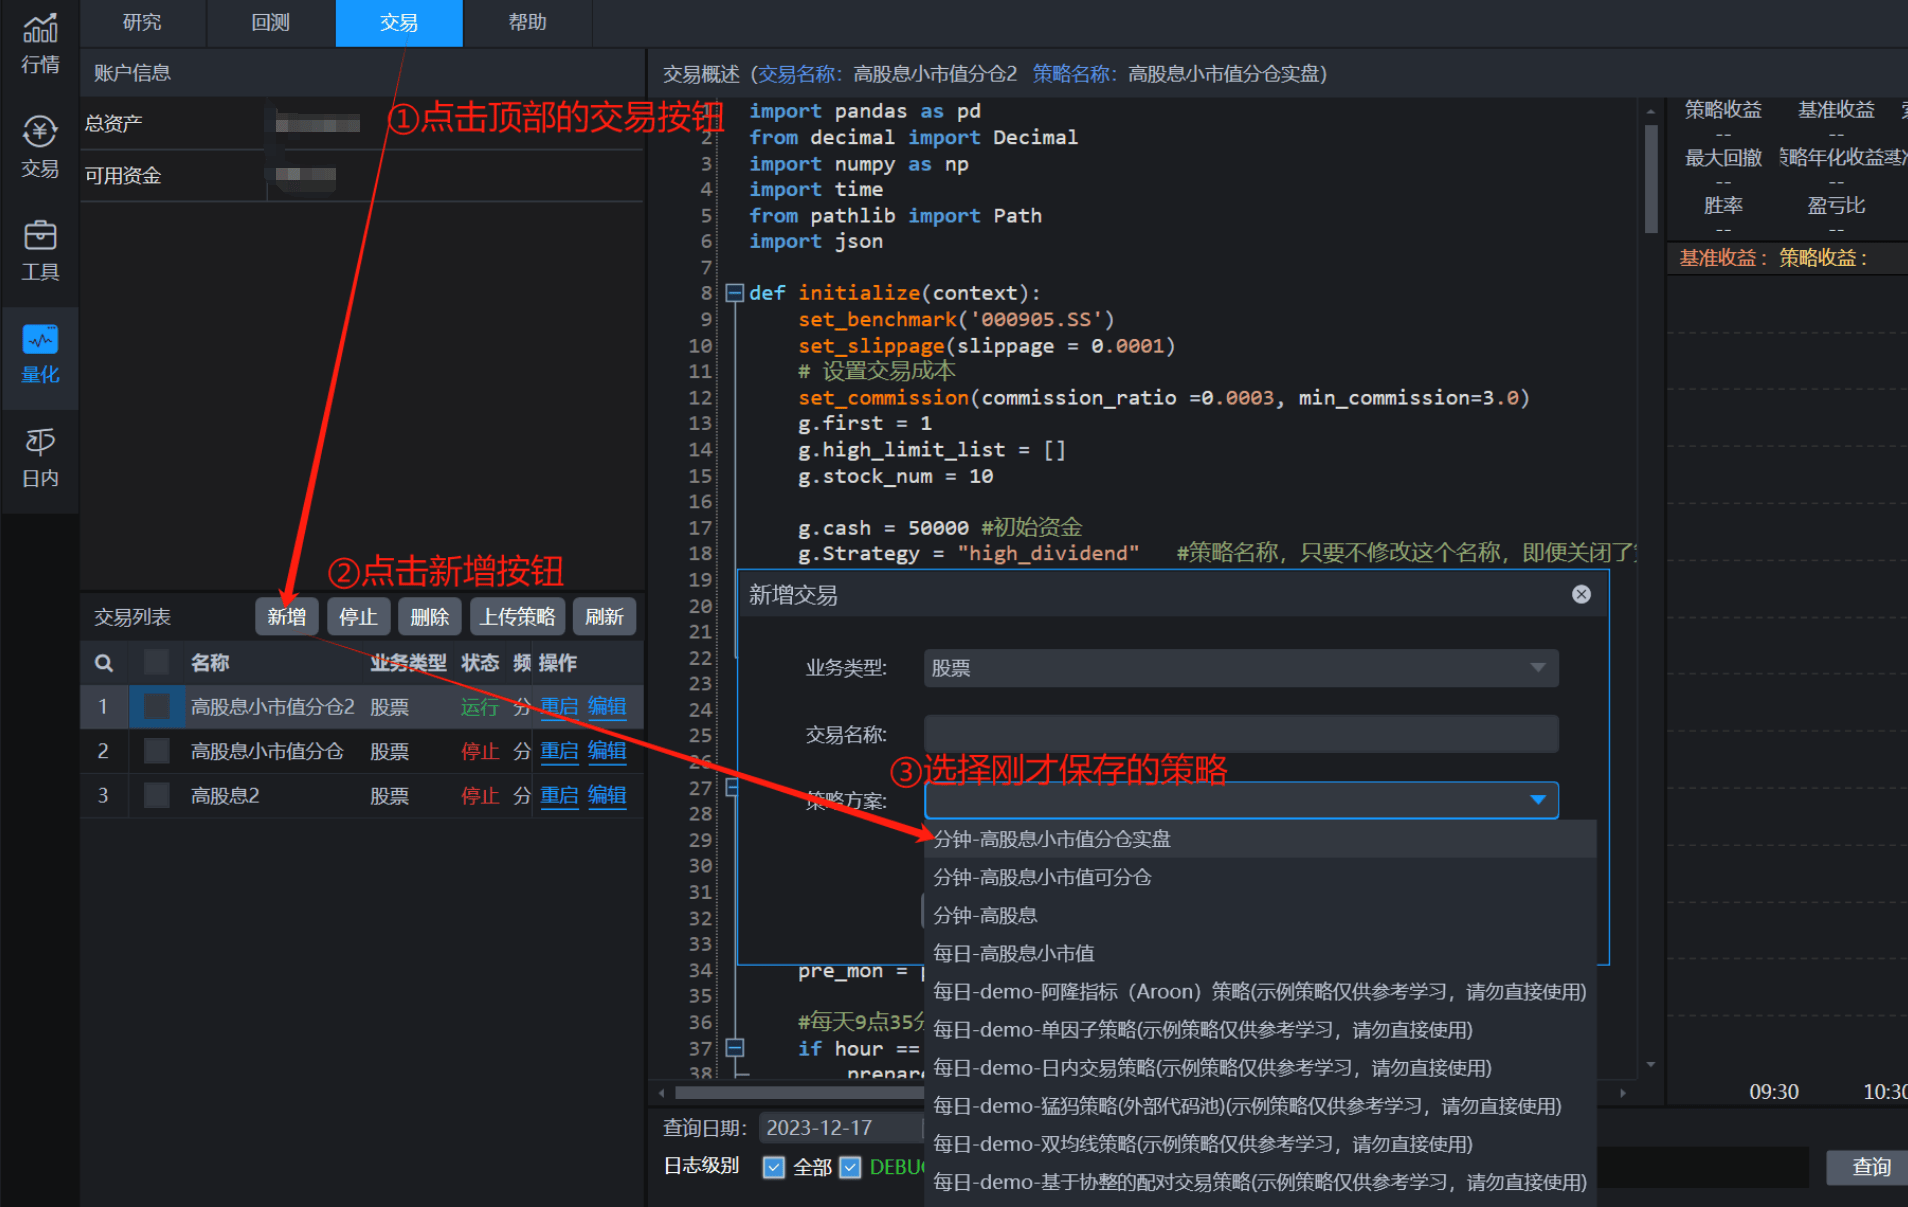
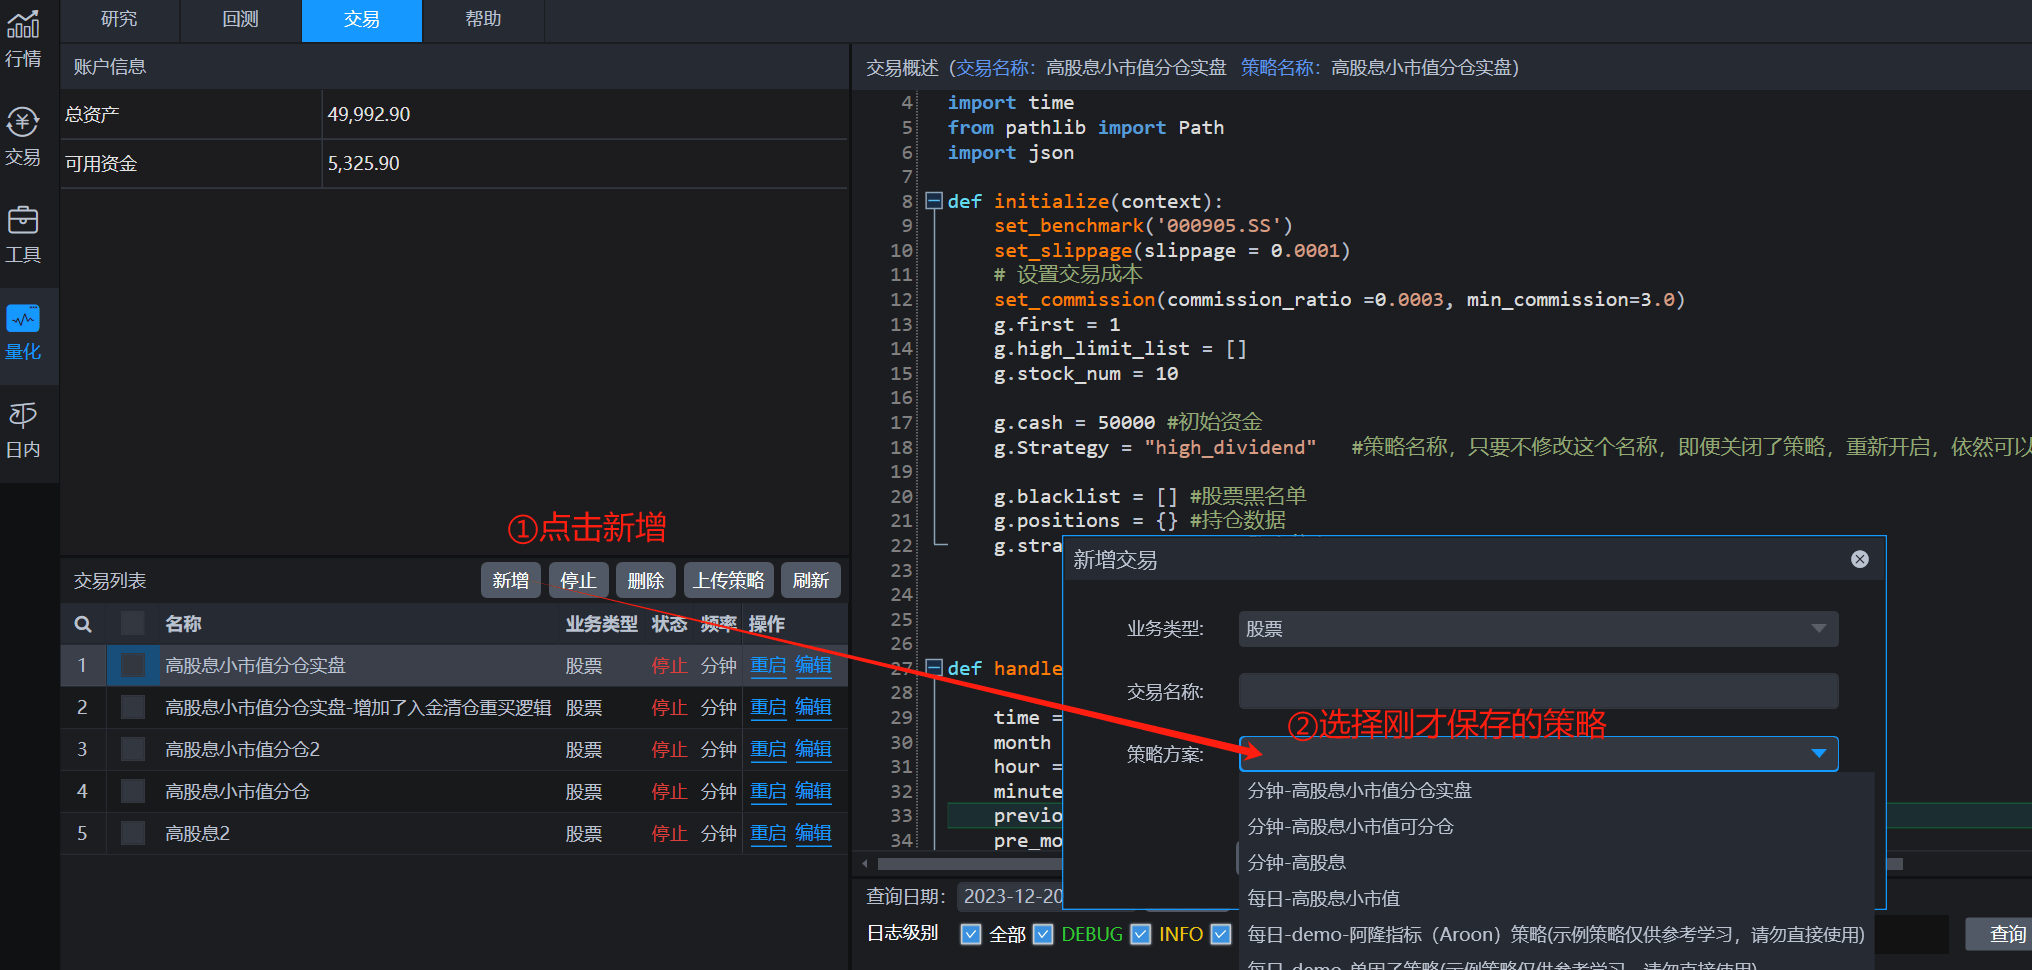
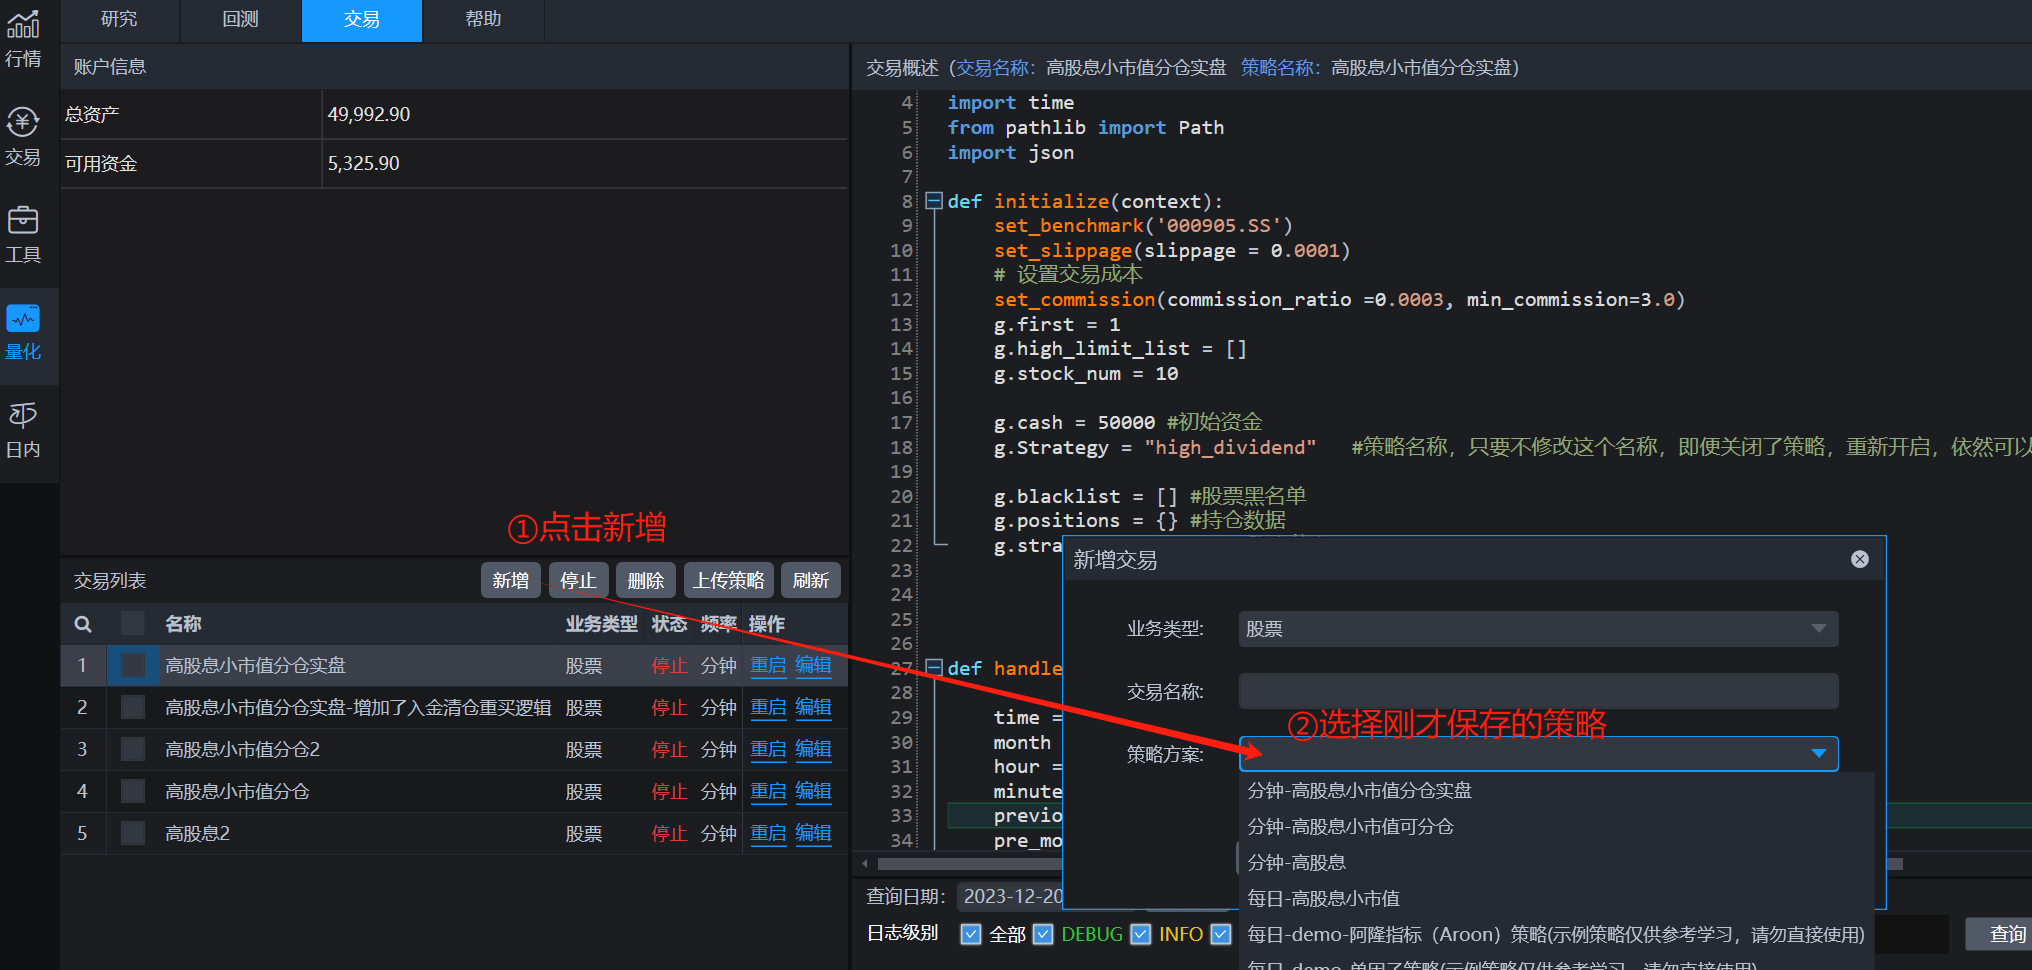
开启实盘,如下图,先点击顶部的【交易】按钮,再点击【新增】按钮,再选择刚才保存的策略。选完后写个交易名称,再点击【确定】按钮,即可开启自动交易。这个是没有延迟的,当天设置,当天就可交易。最好不要在盘中(早上9点---下午4点)开启交易,我的建议是盘后开启交易,这样不容易出错。
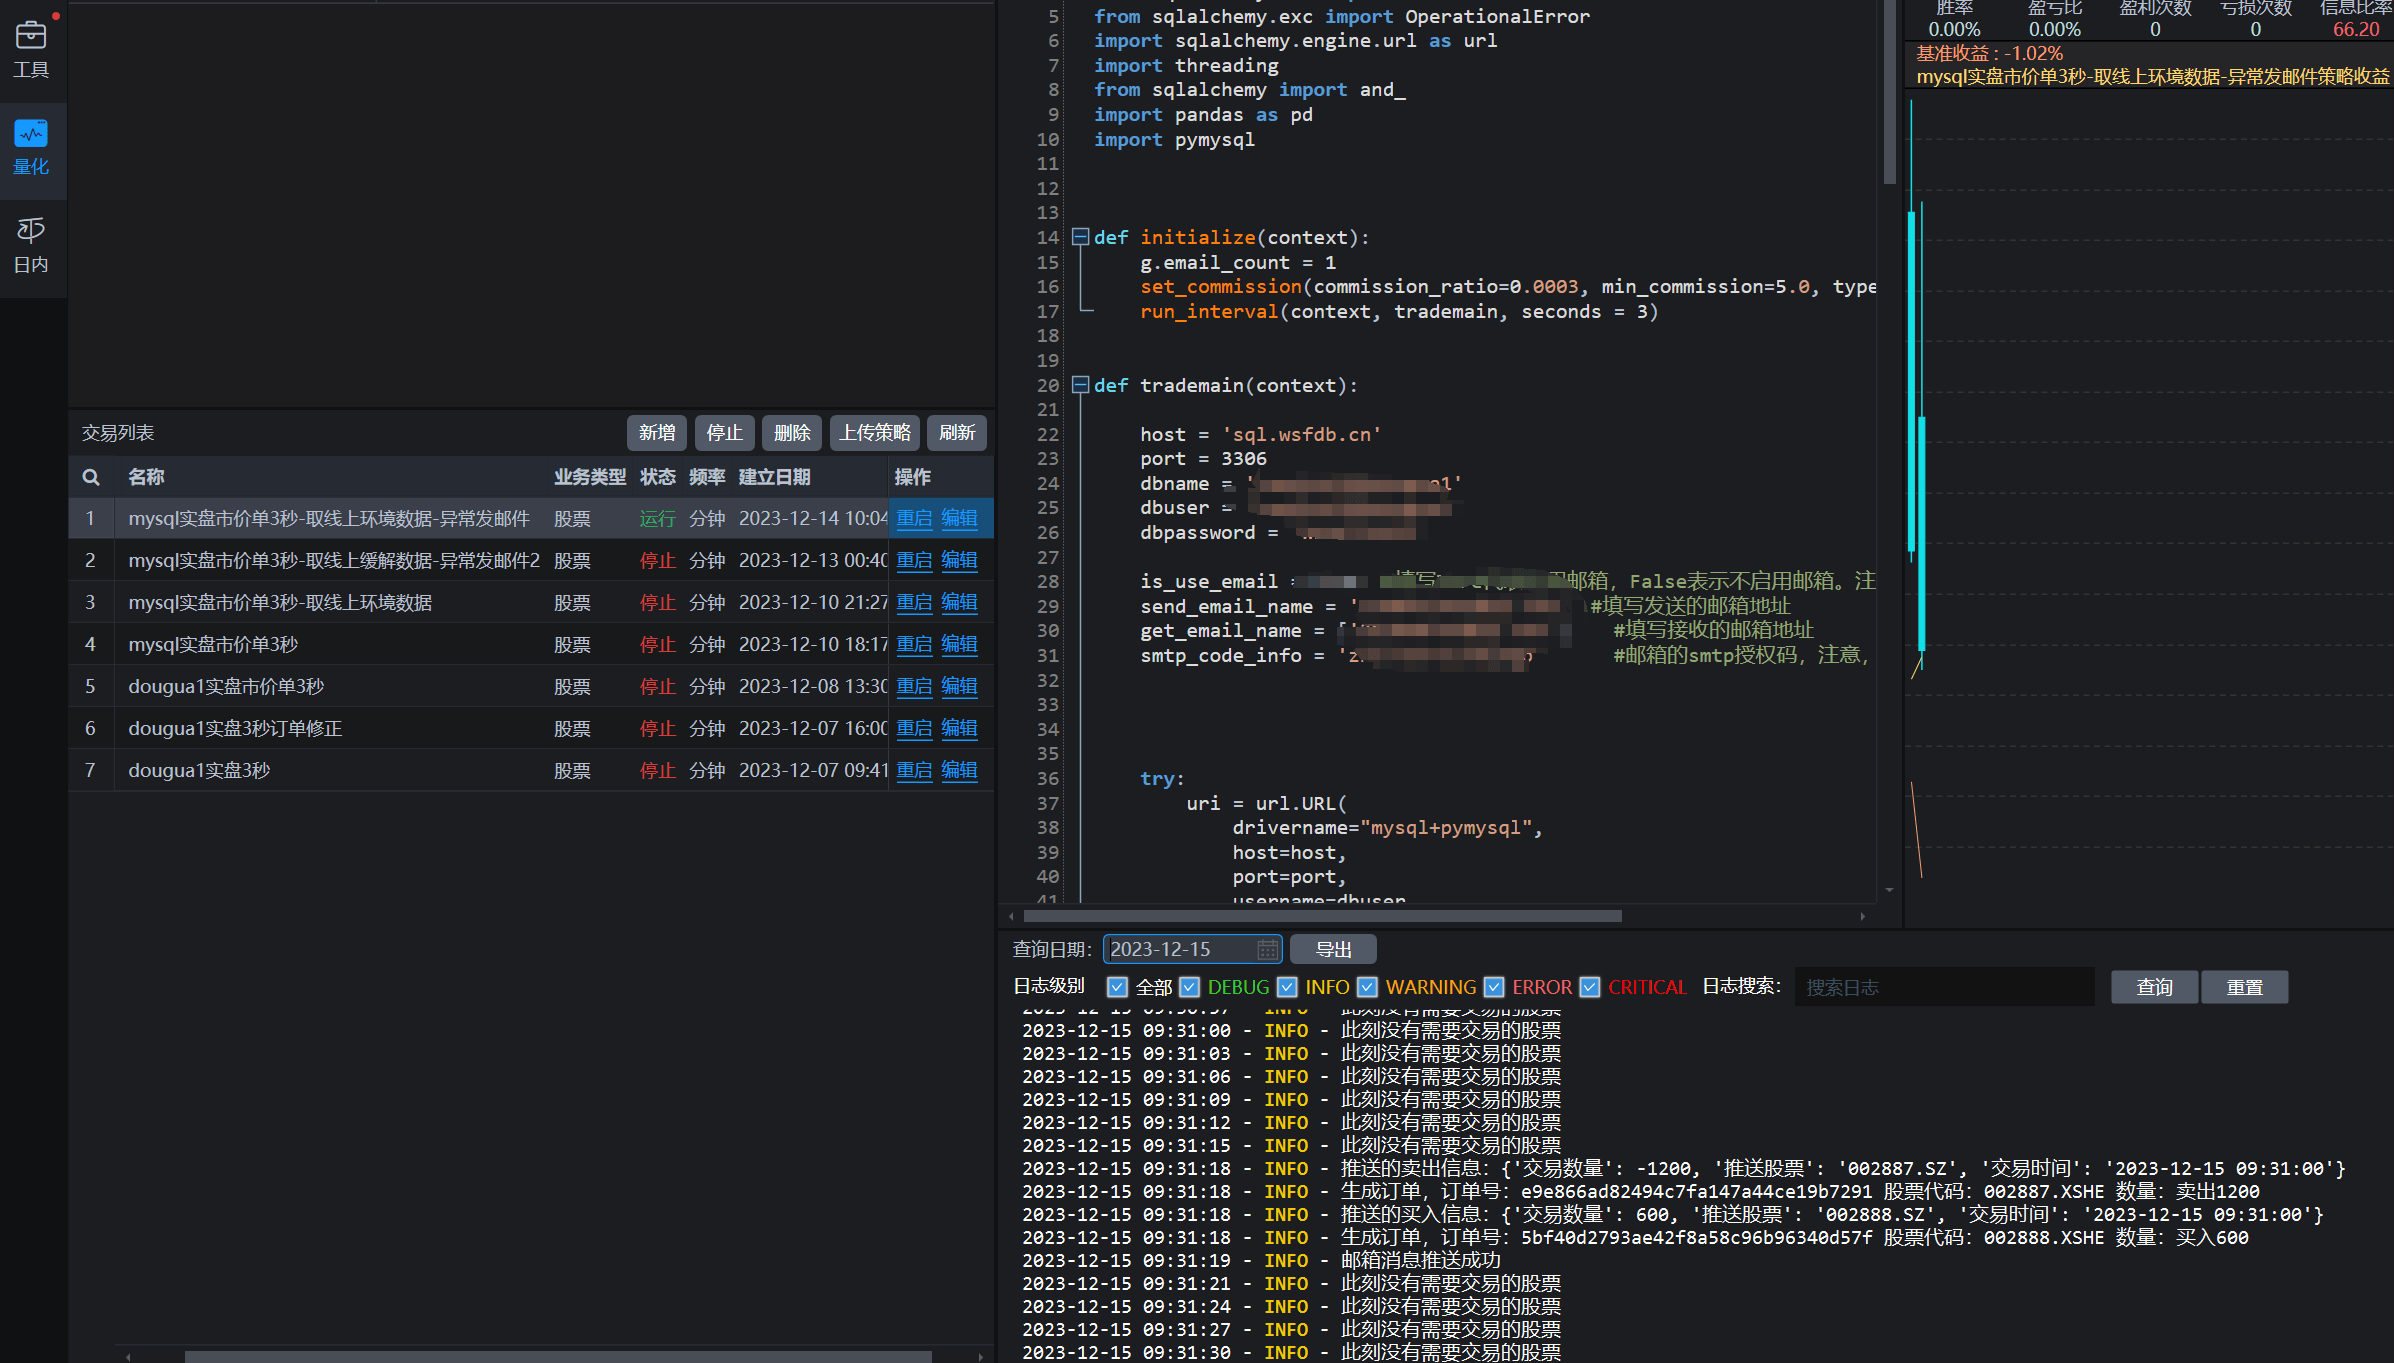
开启实盘交易后,前几天,记得每天都来看下交易日志,如果不报错,就代表没问题了。下图红色区域就是看日志的地方。
ptrade设置完成了,接下来就要移步聚宽,去设置其他内容了。PS:PT端接收聚宽信号的自动交易代码,只需要运行一个,即便聚宽有100个策略,PT也只需要一个。
2.5 下载自定义库
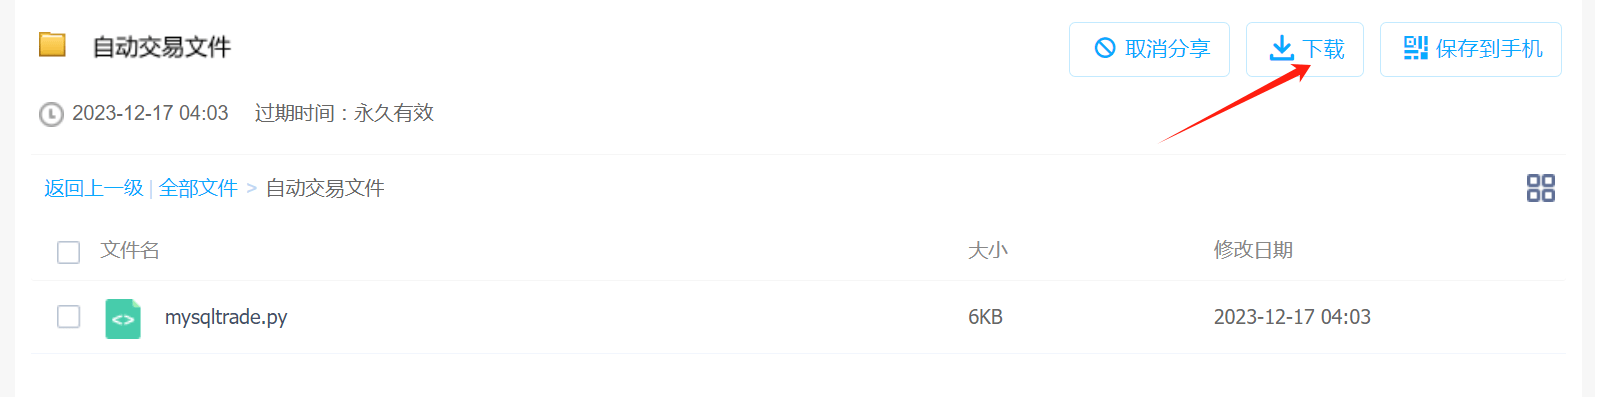
下载百度网盘的文件:链接: 链接: https://pan.baidu.com/s/1nmHJBUZRBXb-eA4VbCMlMA?pwd=aupc 提取码: aupc
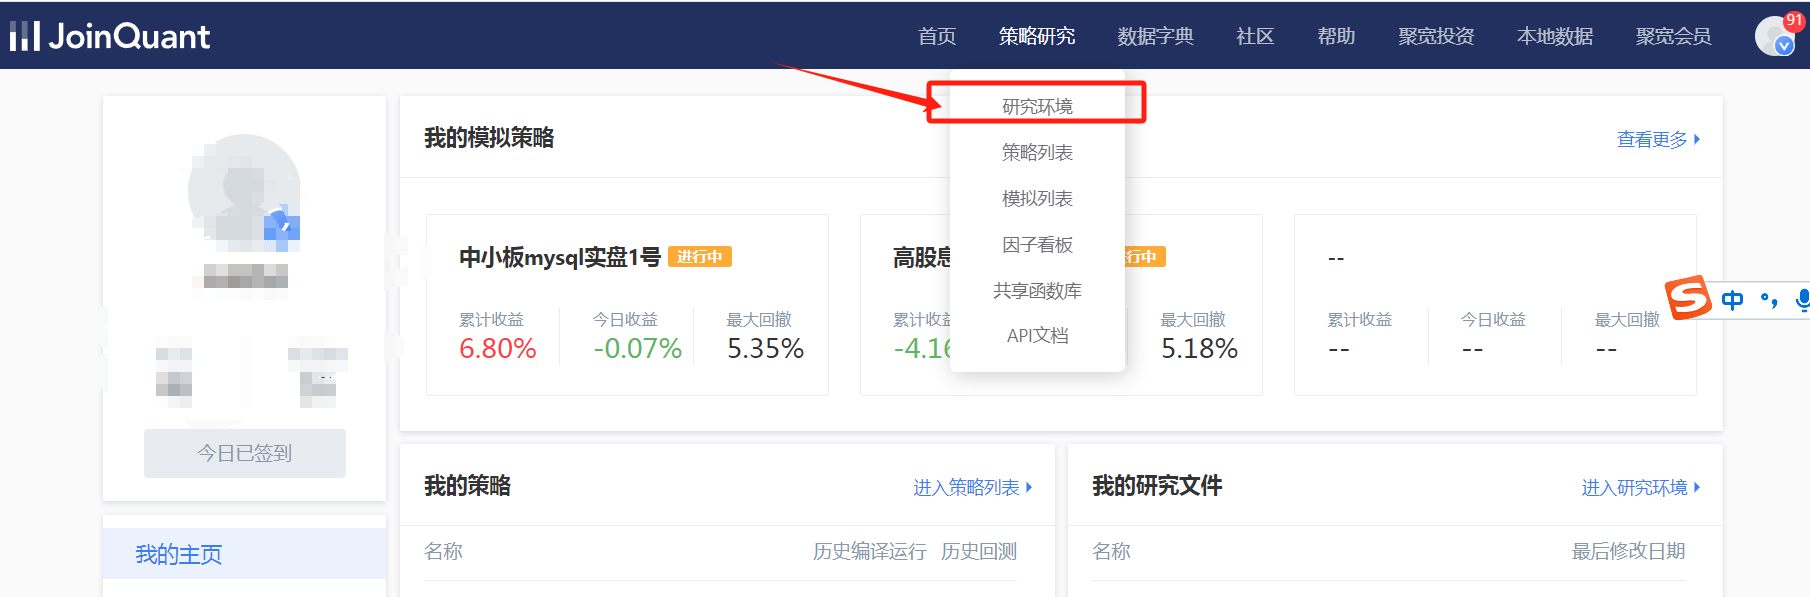
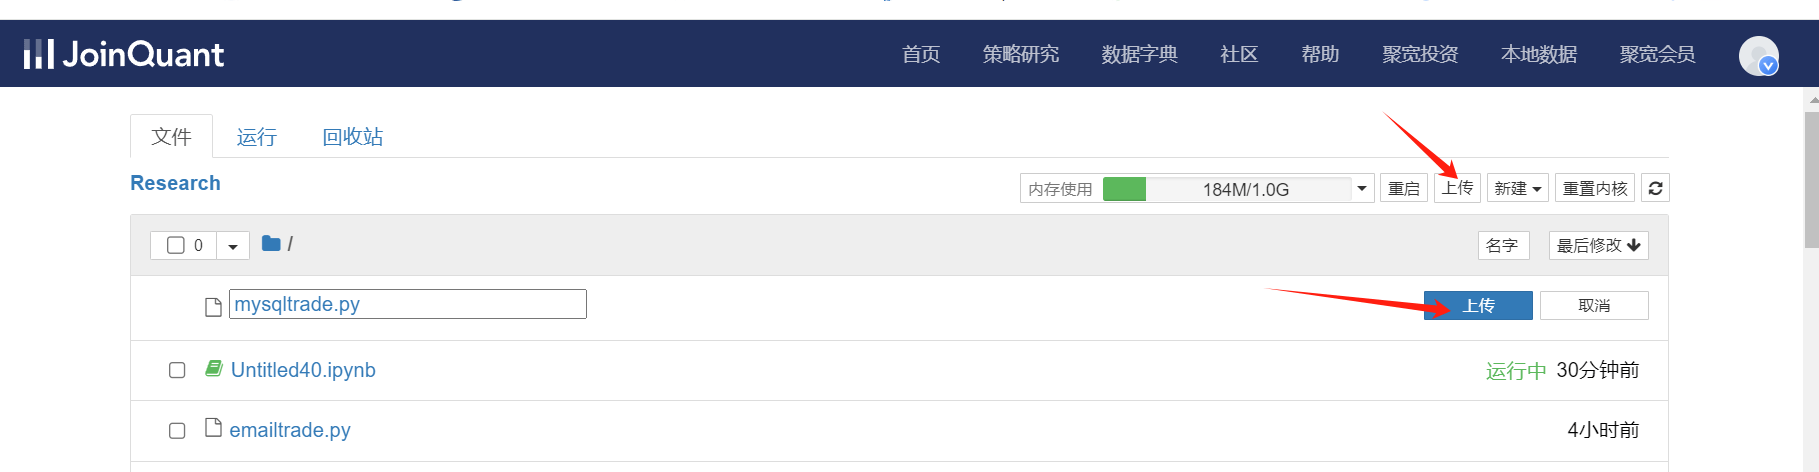
打开聚宽的研究环境
把刚才下载的文件,上传到聚宽的研究环境。可以点左上角【上传】按钮上传,也可以把文件直接拖进去。
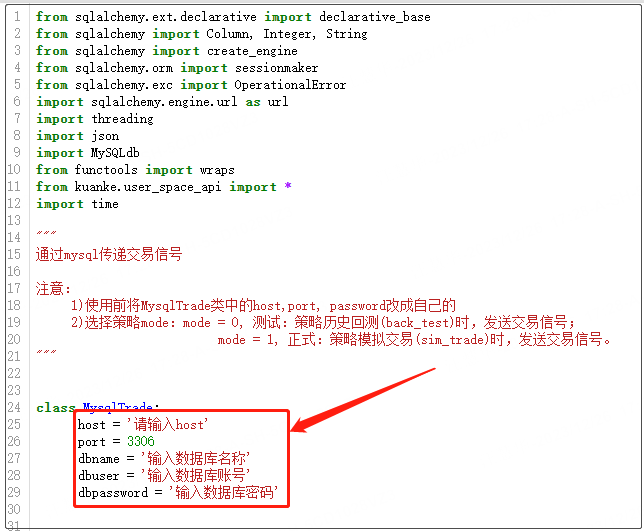
在研究环境中,打开这个文件,然后把第三步拿到的数据库连接信息填进去。这个千万不能填错,这步有问题的可以星球提问,或者联系微信doudougua2。
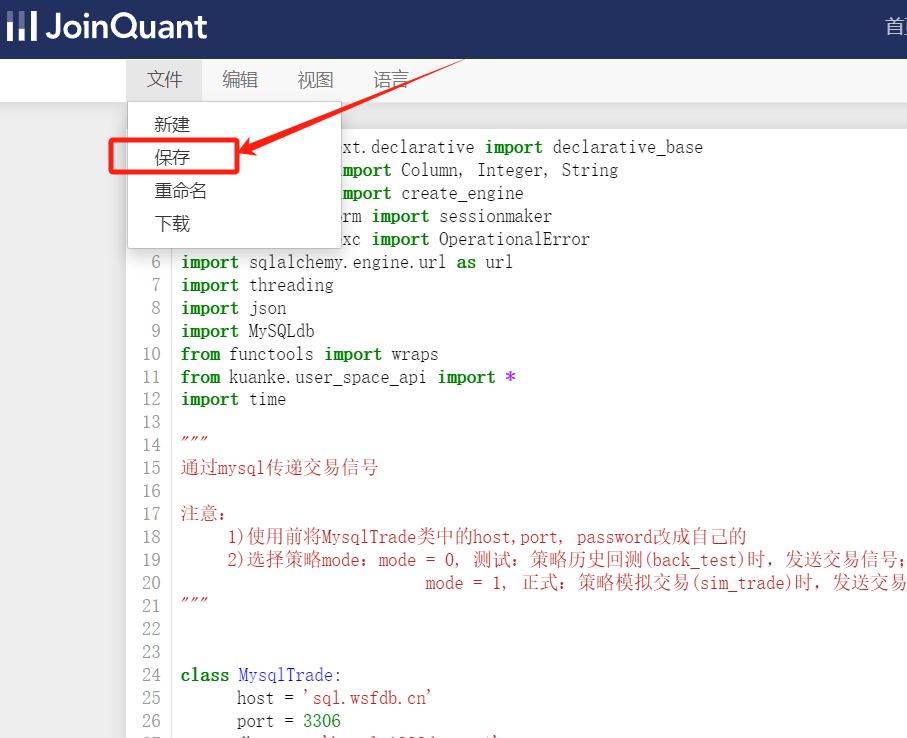
填完后,切记一定要点左上角的保存。
2.6 对聚宽的策略进行修改
修改的目的是为了让聚宽的策略可以把交易信息发送到数据库。
部分策略我已经修改,源码已经上传,如果你们还想实盘这几个策略,那么直接复制我的源码就可以。
如果想实盘其他策略,可以按照以下三个步骤对自己想实盘的策略进行修改:
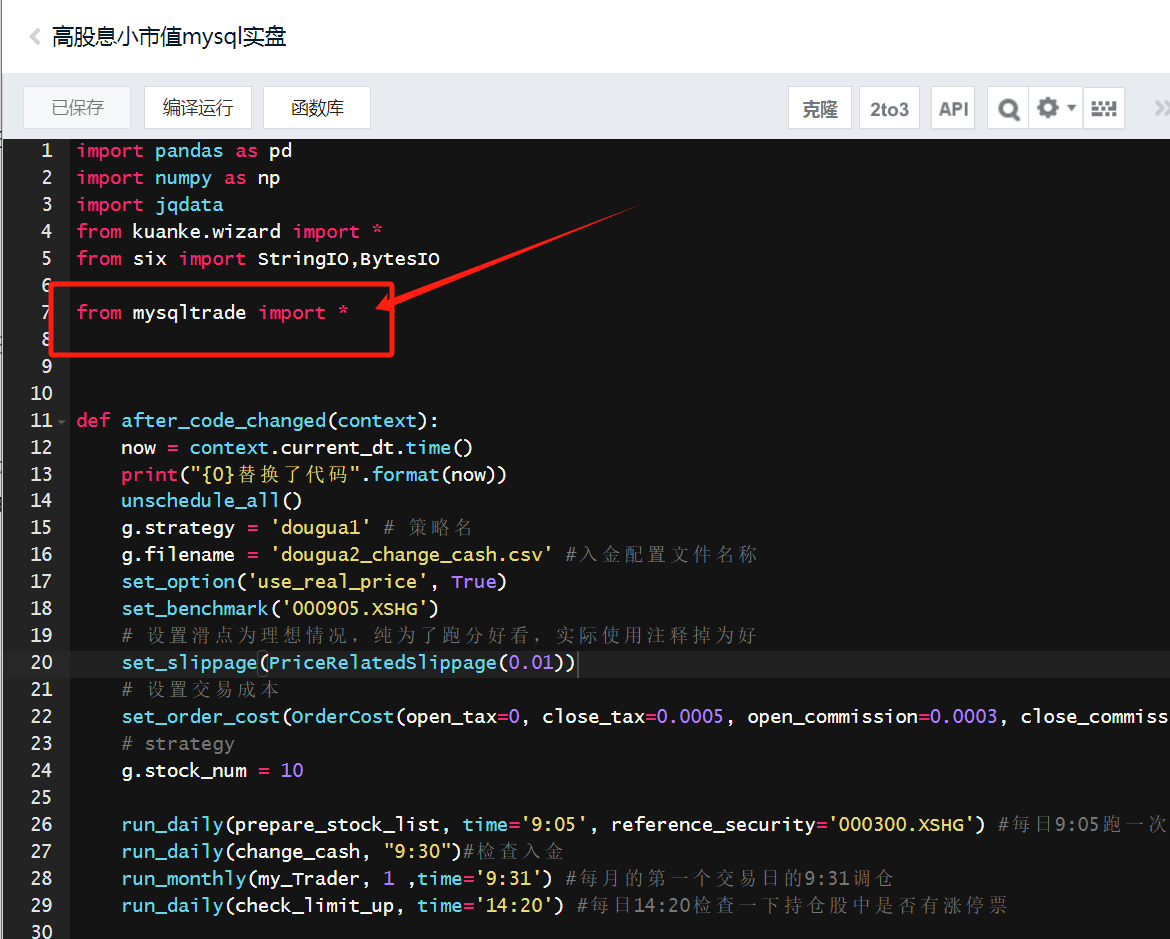
在策略最顶部加入下面的语句,意思是引入"研究"中的 mysqltrade.py 这个文件的内容。
入下图所示:
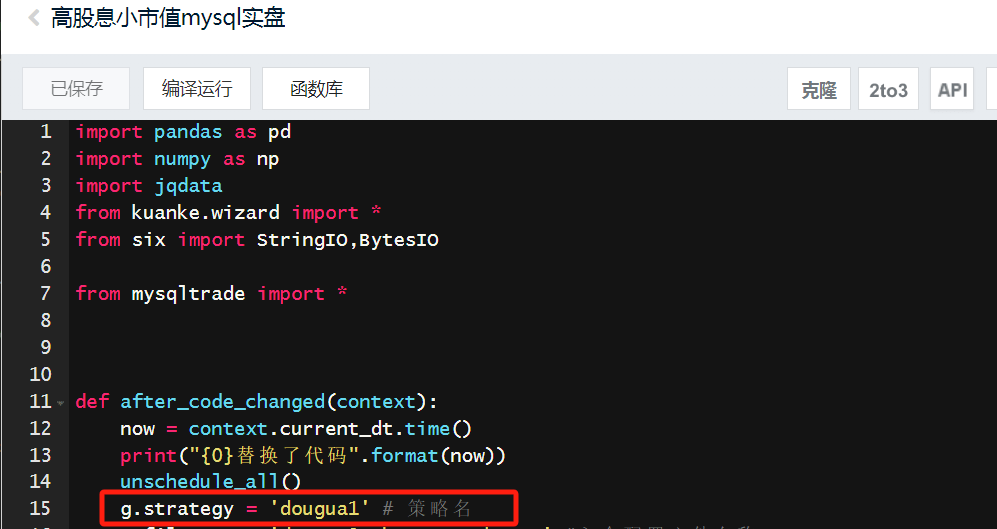
再策略里,增加一个全局变量: g.strategy,这个我们不用做修改,统计都叫dougua1就可以。
g.strategy = 'dougua1' # 策略名
如下图所示:
修改策略的下单函数order系列。例如:
| order(stock, 100) 修改为: order_(context, stock, 100)
order_target(stock, 0) 修改为: order_target_(context, stock, 0)
order_value(stock, 10000)修改为: order_value_(context, stock, 10000)
order_target_value(stock, value) 修改为: order_target_value_(context, stock, value)
|
具体的修改规则是:给order系列下单函数加个小尾巴下划线 _, 并增加一个参数 context。
告诉大家一个小技巧,可以用ctrl+f,然后输入order来搜索这个策略包含以上4个order下单函数的位置。
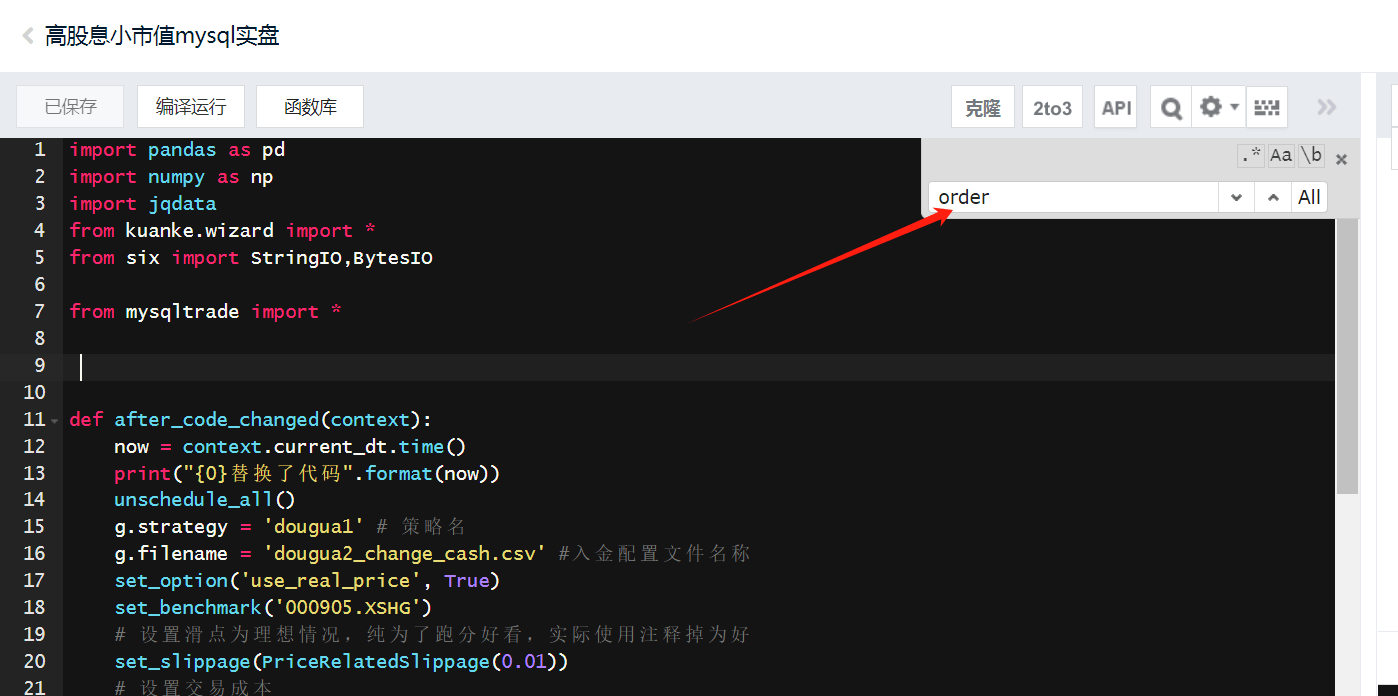
修改下单函数order系列,其目的是为了调用mysqltrade.py中的对应函数。mysqltrade的对应函数在完成下单后,将返回的Order对象转换成交易信号并通过mysql发送出去,是mysqltrade最核心的函数。
其实已经很简单了,如果有想实盘的策略,但实在学不会怎么改,可以找我,我来帮改。
2.7 开通聚宽实时模拟
聚宽默认是延时模拟,延时模拟会延时一天交易,比如策略12月14日9点35分买进股票A,但延时模拟会延时到15日的凌晨3点发出交易信号,并且延时模拟不支持微信通知。
所以如果想要微信通知,就要先开通实时模拟权限。
开通实时模拟有两种方式:
- 购买聚宽的蓝V会员,价格是999元一年,会员会送三个实时模拟的坑位。
- 通过聚宽的社区的积分,兑换实时模拟坑位。兑换的流程可以看这个帖子:用积分兑换实时模拟的流程
积分不要钱,但需每天去聚宽签到、看帖子、留言。
开通完实时模拟后,可以在聚宽模拟交易列表页(链接),看到模拟交易的状态,如果显示是“实时进行中”,那就说明实时模拟设置成功了。
2.8 将修改后的策略源码在聚宽上进行实时模拟
注意:在ptrade未设置完成前,千万不要先在聚宽运行mysql版本的实时模拟,一定要ptrade先运行,再去运行聚宽实时模拟,或者聚宽实时模拟(要在24点前)和PT同一天运行。
这步我就不多讲了,就是把我们修改后的策略源码在聚宽上进行实时模拟。这里有一点要注意,你模拟填写的金额是多少,那么对应ptrade下单的金额就会是多少。举个例子,你模拟了高股息小市值策略,起始资金是10万,买10只,那么对应发给ptrade就会每只买1万。也就是说ptrade买多少股票,全看模拟设置的金额是多少。
实盘时,一定要确保券商账户的资金比聚宽模拟策略设置的资金多5%左右,举个例子,你聚宽模拟设置的是10万,那么国盛券商账户最好放10.5万,不然可能会报资金不足。
2.9 其他进阶扩展功能
设置后实盘后,基本就没问题了。
但后续如果要修改聚宽代码、修改PT代码、修改聚宽模拟的资金、修改数据库账号密码,还需要一些操作,这些操作也不难,具体可看下面:
- 聚宽替换代码
- 修改聚宽模拟的资金
- 修改PT代码
- 修改数据库账号密码步骤
2.10 修改数据库账号密码步骤
注意
修改数据库账号密码,必须要盘后操作,不要在盘中操作。
2.10.1 修改PT端数据库账号密码
进入【交易】,勾选原策略后,点击【停止】原策略。
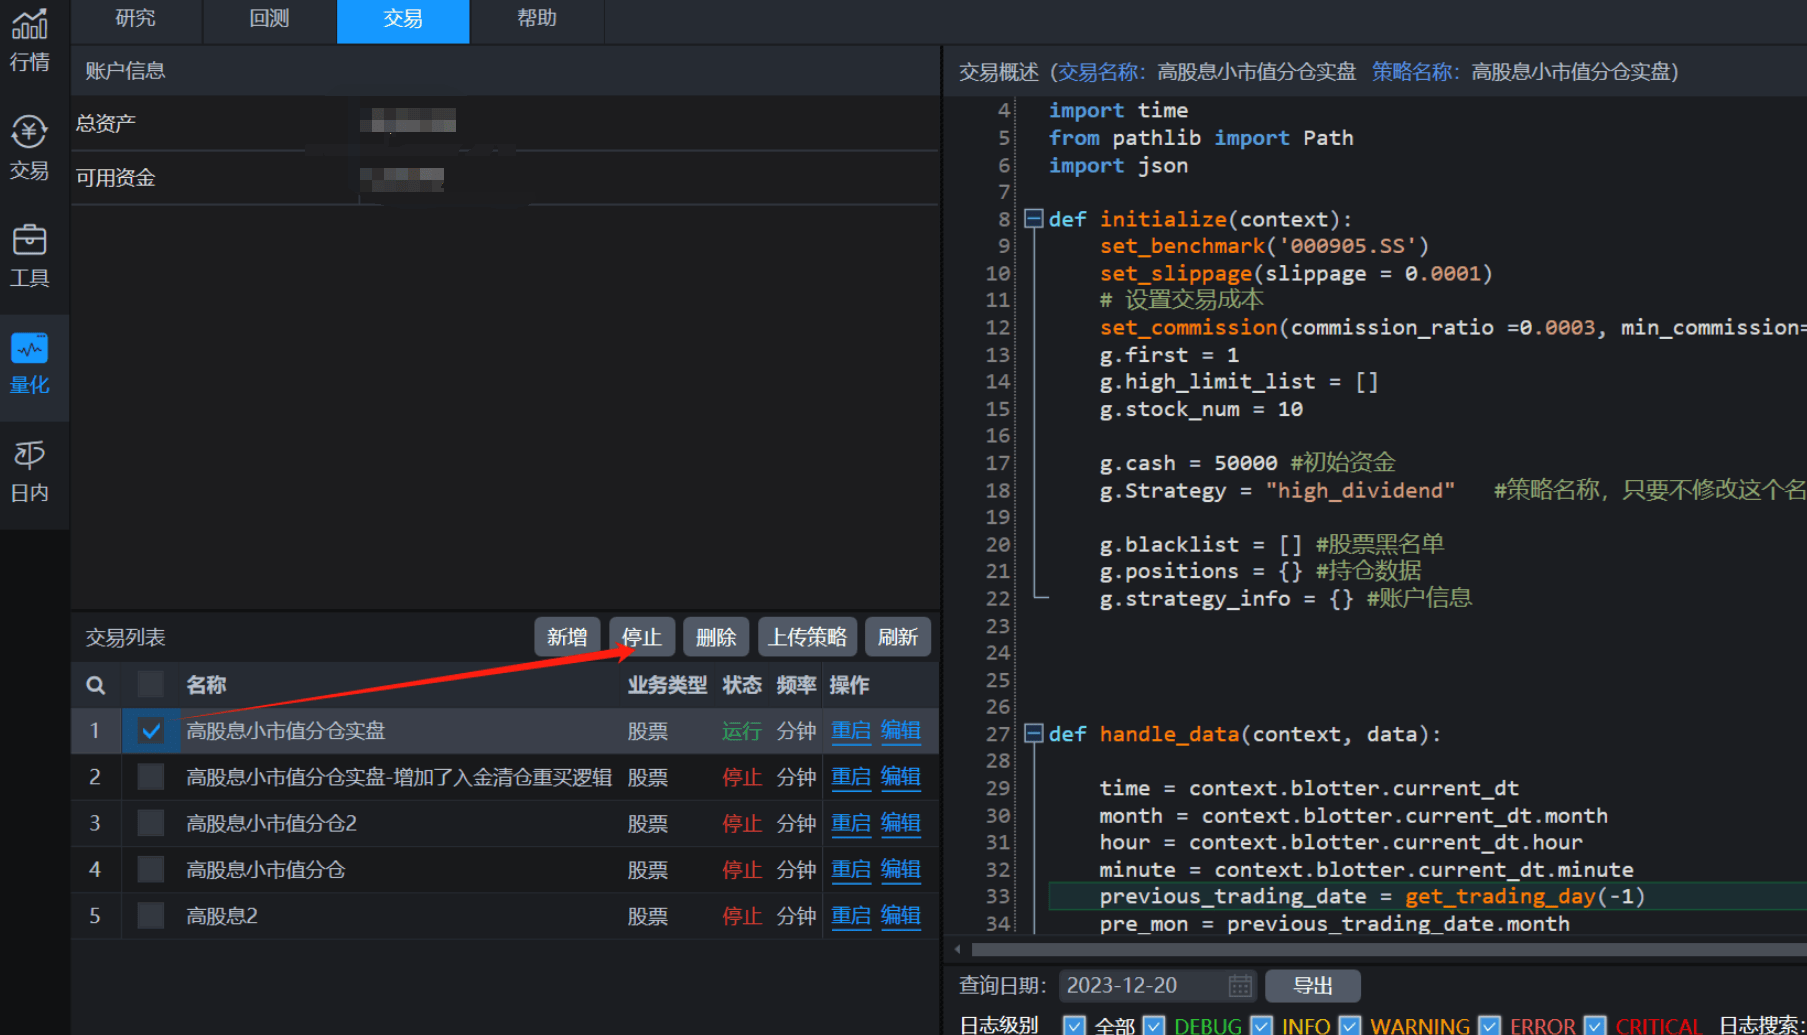
进入【回测】,替换掉红框里的数据库信息,然后点击左上角的保存。
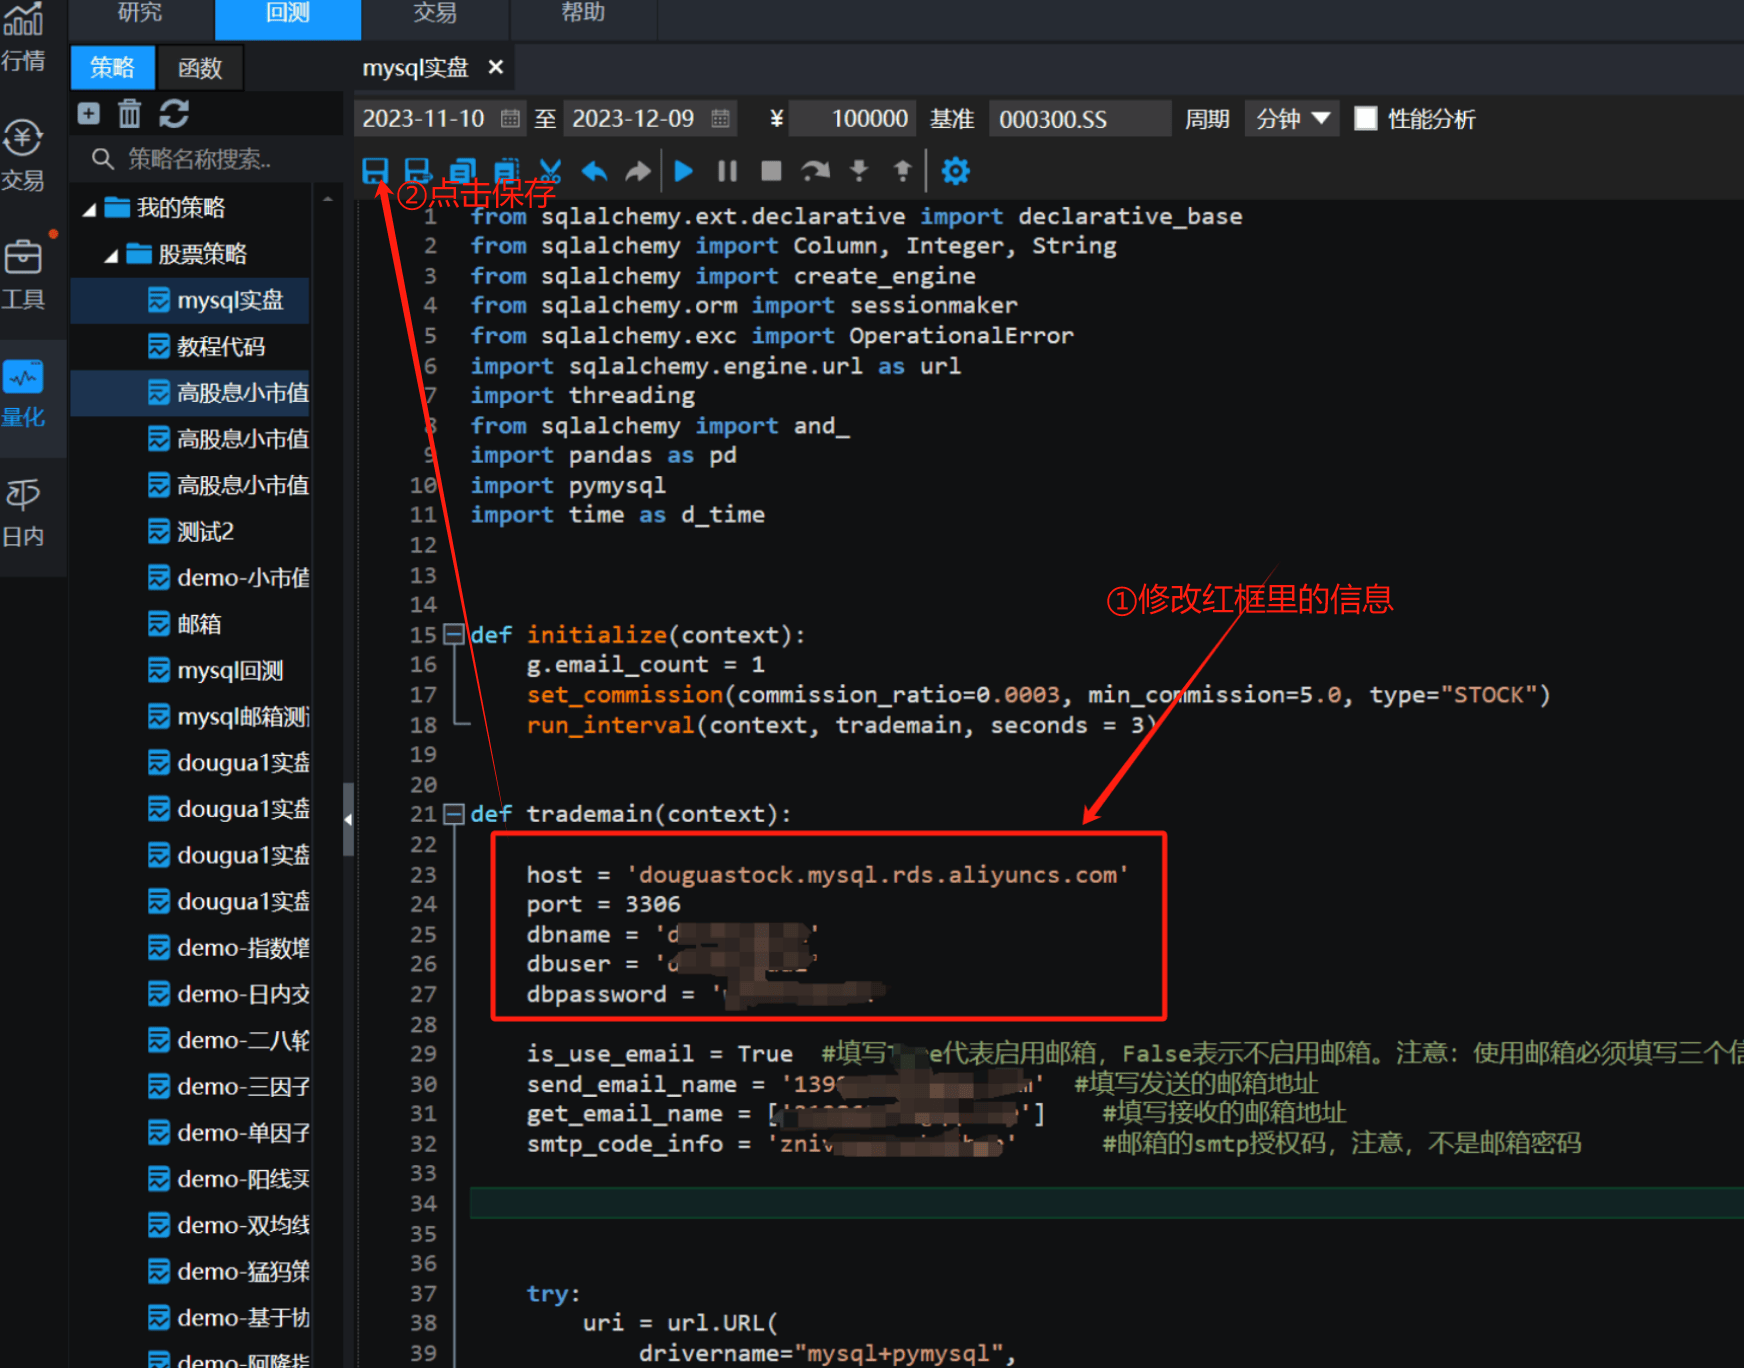
进入【交易】,点击【新增】,选择刚才保存的策略
2.10.2 修改聚宽端数据库账号密码
进入聚宽的研究环境,找到我们自定义的第三方库 mysqltrade
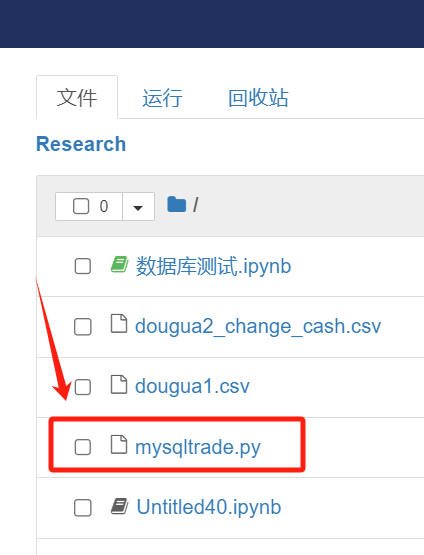
替换掉红框里的数据库信息,填入的信息和上面PT端一样
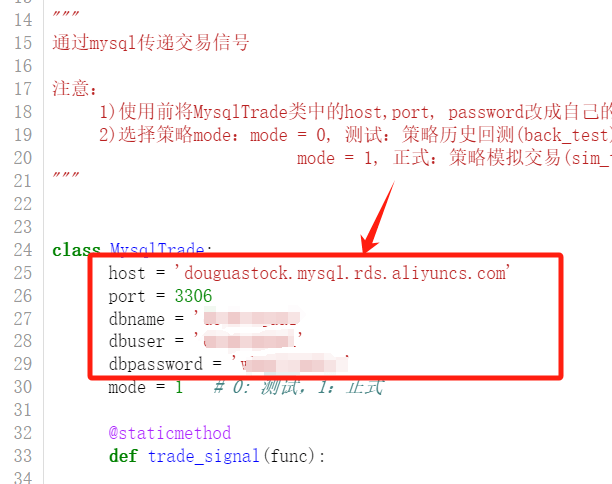
点击保存。
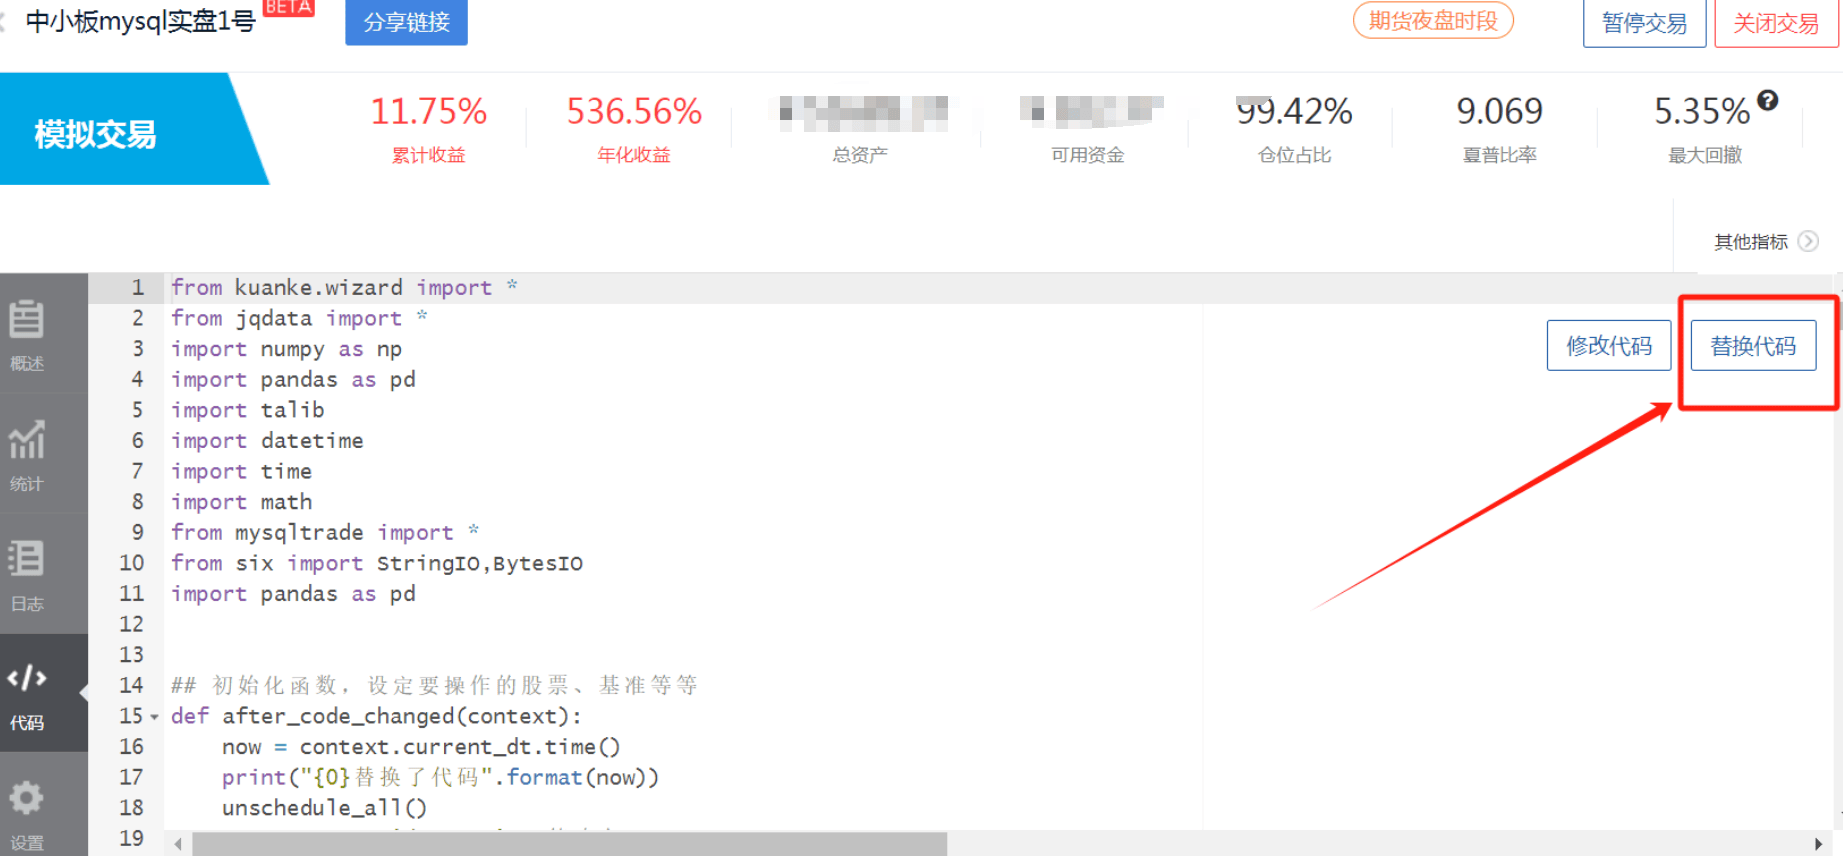
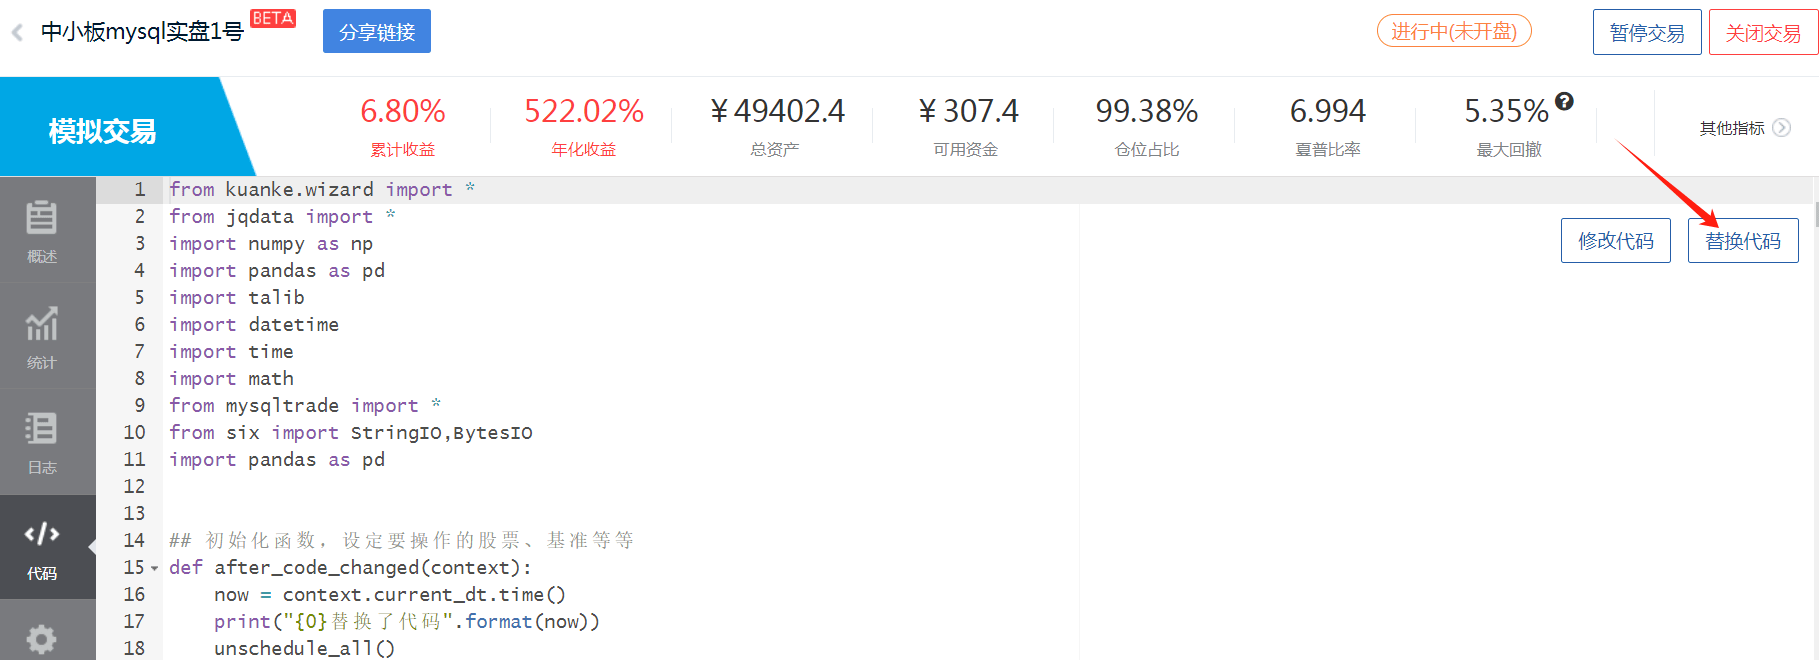
进入正在实盘的实时模拟策略,点击【替换代码】,选择最新的一个回测,替换代码即可。这个步骤并不需要真正的修改代码,做这个步骤的目的,只是为了让策略重新导入上面的mysqltrade。
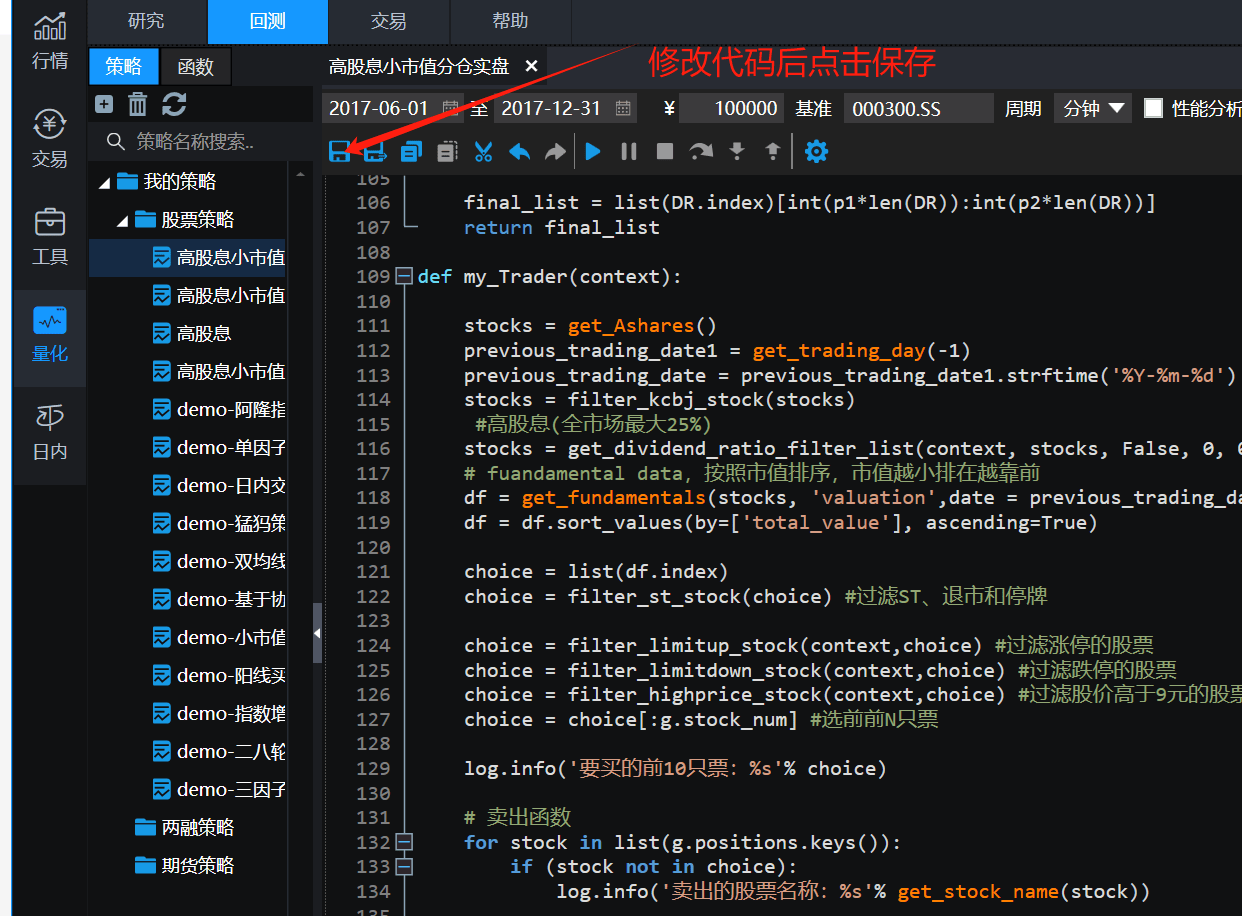
2.11 PT修改代码
进入【交易】,勾选原策略后,点击【停止】原策略。
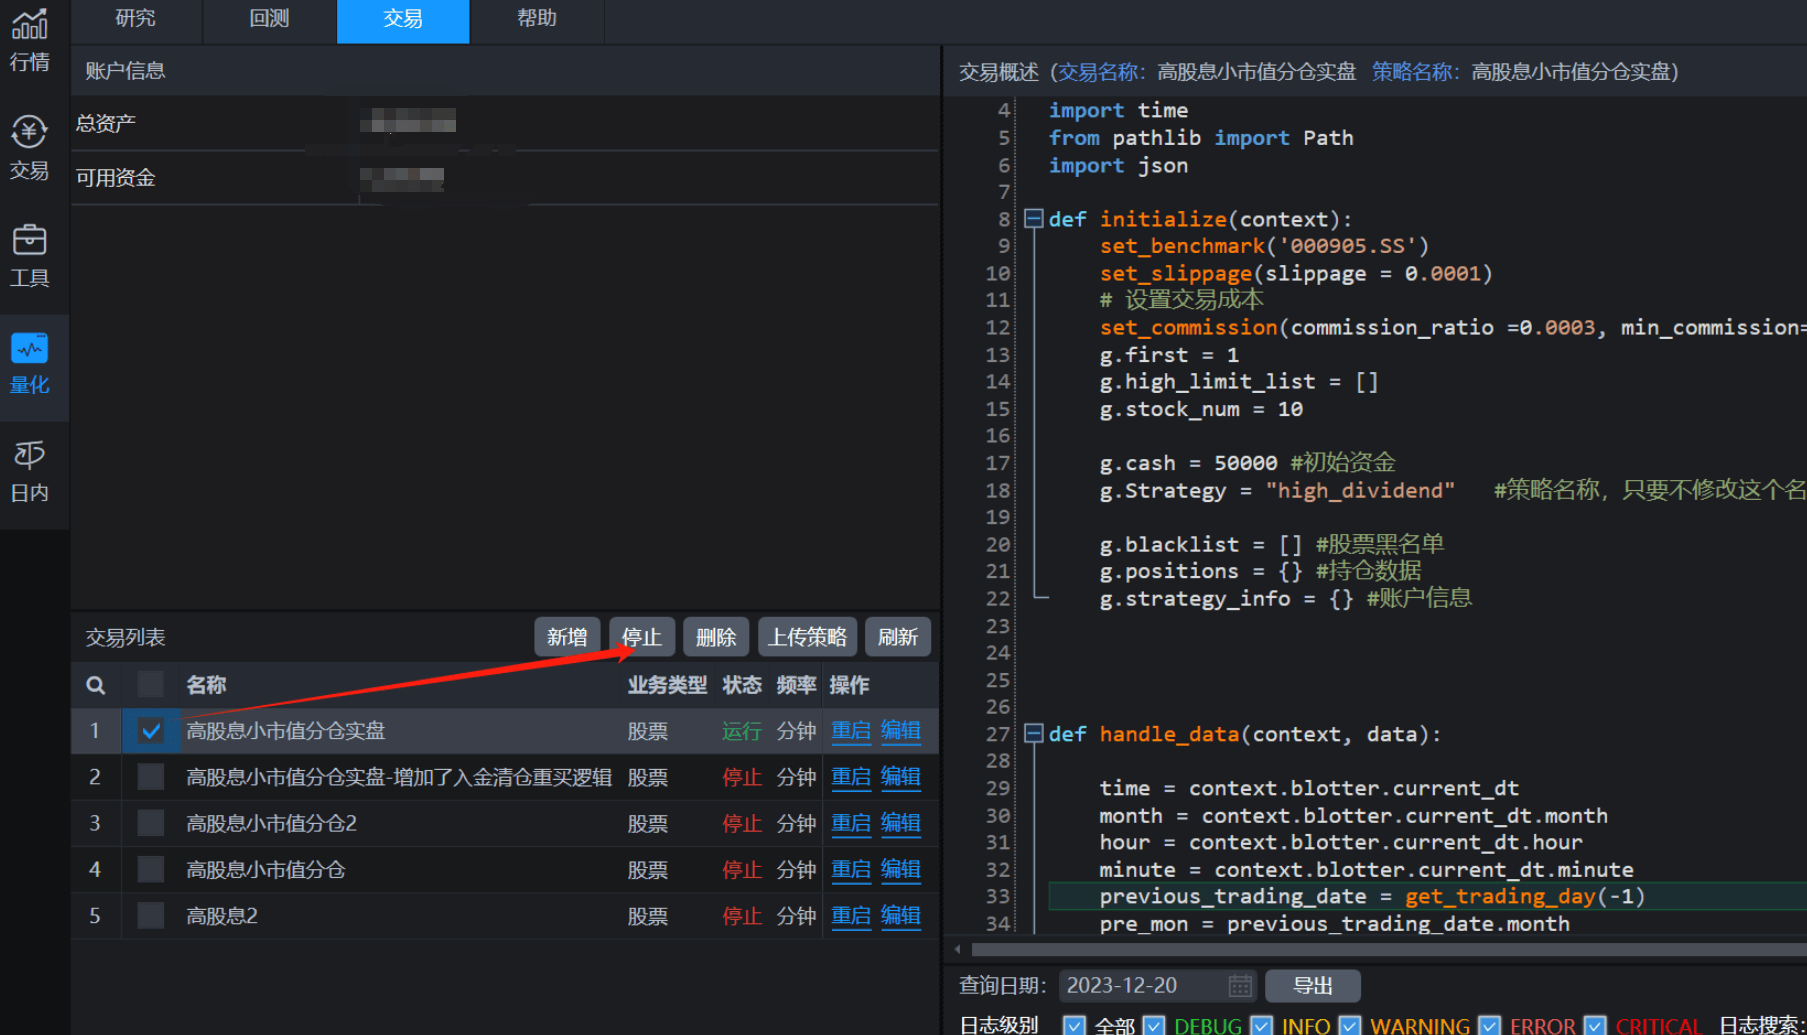
进入【回测】,复制新代码,或者修改代码后点击保存。
进入【交易】,点击【新增】,选择刚才保存的策略
2.12 自动申购新股和逆回购(Ptrade版)
几点说明:
- 此方法需要先开通Ptrade。
- 我设置了早上10点申购新股,下午14:57自动逆回购。
- 中新股的要注意了,新股可能是下午16点才扣资金,逆回购后资金就不可用了,如果中签,务必要在14:57前先暂停这个程序。
设置自动申购新股和逆回购的步骤如下:
- 登录ptrade软件,先点击左侧【量化】按钮,再点击顶部的【回测】按钮,就可以看到量化的界面了。
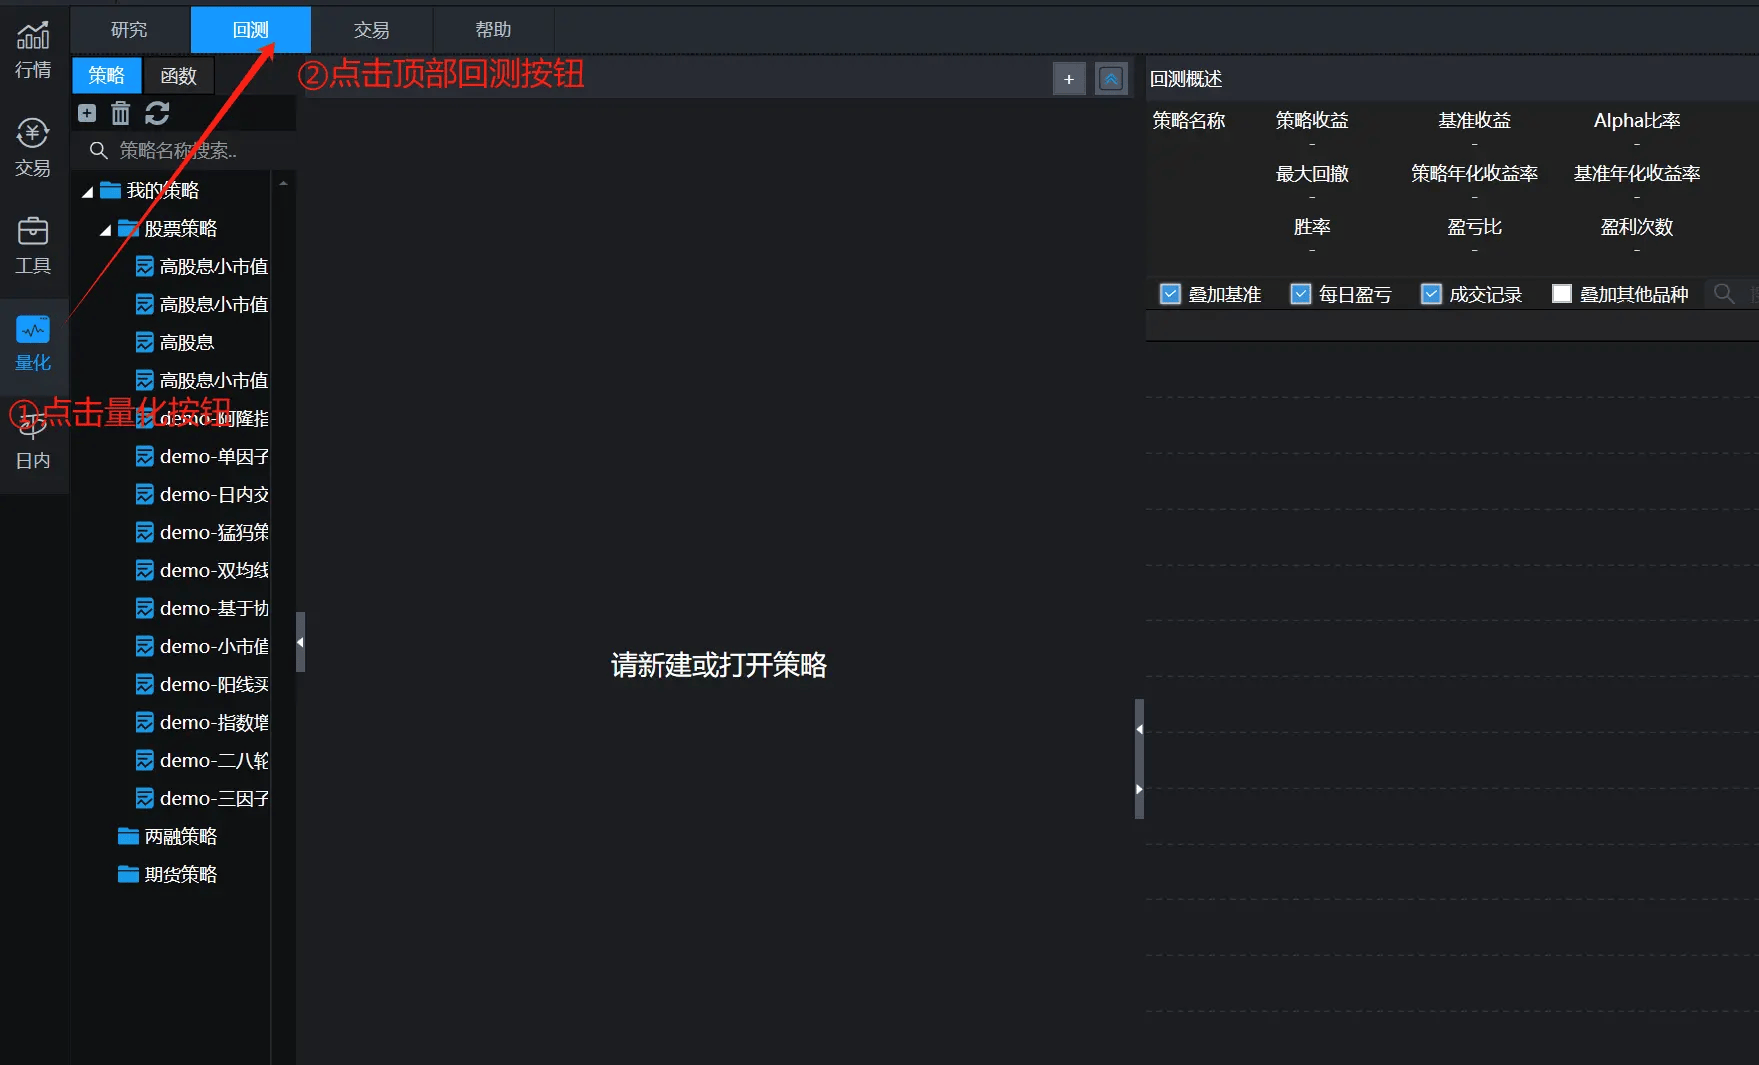
- 点击左上角的【+】按钮,会弹出一个框框,你在框内输入策略的名称,名称可以随便取,比如叫做:自动申购新股和逆回购。
- 创建完成后,会出现几行默认的代码,把红框内的这些默认代码全部删除。
-
把我贴在文末的策略代码直接复制进去。复制粘贴完源码后,一定要检查一下,看看代码是否复制完整,着重检查首行和末行是否和教程对应的上。
-
以上修改完成后,一定要点击下图中的保存按钮。还有一点要注意,回测周期默认是分钟,这个千万别改成天,千万别改成天,千万别改成天。
- 开启自动申购新股和逆回购的程序,如下图,先点击顶部的【交易】按钮,再点击【新增】按钮,再选择刚才保存的策略。选完后写个交易名称(这个名称不会对策略有影响,可以看自己喜好填),再点击【确定】按钮,即可开启自动交易。这个是没有延迟的,当天设置,当天就可运行。最好不要在盘中(早上9点---下午4点)开启交易,我的建议是盘后开启交易,这样不容易出错。
| import time
def initialize(context):
run_daily(context, ipo, '10:00') #申购新股和可转债
run_daily(context, reverse_repurchase, '14:57') #账户剩余资金自动逆回购深市1天期
def reverse_repurchase(context):
cash = context.portfolio.cash
amount = int(cash*(1-1/100000)/1000)*10
order('131810.SZ', -1*amount)
def ipo(context):
ipo_stocks_order()
def handle_data(context, data):
pass
|
3. 自动交易QMT:聚宽实时模拟,通过QMT自动下单
本章主要教大家实现聚宽实时模拟,然后通过QMT自动下单。好处就是: 1.可以实时自动跟单聚宽模拟策略。2.只要聚宽支持的策略,都可以实现自动交易。
这个方案设置完后,你们只需要关注聚宽模拟,之后都可以忽略QMT的存在,还实现了邮件提醒,每天9点08会通过邮箱提醒你QMT是否正常运行,不用经常登QMT去查看,可以把QMT理解成一个隐形的下单工具。
此方法的预计成本:
- 最大花费999元一年(聚宽VIP)+99元(腾讯云)一年
- 最小花费0元
支持国金证券,QMT权限的开通门槛10万,手续费是万1。可以联系客户经理直接开户。国金客户经理微信:zzh200108131513
3.1 证券开户
还是要强调一下,目前只在国金QMT上测试过该方案,其他券商不一定支持。
3.2 开通QMT权限
开完户后,只要入金的金额达到了要求,就可以让客户经理帮你们开通QMT的权限了,监管目前对量化有很多要求,所以开权限的时候可能会在线上填一些材料,按照要求填就可以了,这个有问题可以找客户经理。
开完QMT权限后,客户经理会告诉你们怎么下载QMT软件。
3.3 申请mysql数据库
先说明一下,mysql数据库的作用是转发下单消息,目的是用它把聚宽的信号转移到QMT上,QMT一旦下单成功,就会从数据库删除这条交易信息。
PS:已经申请过数据库的就不需要申请了,用原先的数据库即可。
申请mysql数据库的方法:微信联系doudougua2,我会给你一个星球专属的数据库账号密码和连接地址,但这个数据库账号到期时间同星球到期时间,星球到期不续费就没法用了,续费才可以继续用。这个的好处是数据库很稳定,不容易出问题。
3.4 安装QMT
这里有两种方案:
方案一:在自己电脑上安装QMT。
优点:设置简单,省钱,不需要买腾讯云服务器,如果自己有一台windows电脑,可以先用这个方案。
缺点:交易时间9点30----15点,需要一直开着电脑和券商QMT软件。不过这个我觉得还是可以解决的,不算是太大的缺点。比如你是上班族,把软件挂后台就可以了。当然,也可以找一台家里不用的笔记本,设置为不休眠模式,一直挂着就行。
方案一可以直接点击这里:方案一:在自家电脑上安装QMT
方案二:在腾讯云上安装QMT。
如果自己没有windows电脑,或者不具备交易时间一直开着电脑的条件,那么就可以用这个方案。但一定要注意,一定要不要先买腾讯云,可以先试用,因为有些人的QMT可能在腾讯云上登录不了,比较随机。
优点:实现7 * 24小时无人值守的交易,不需要开着电脑,就可以全天候自动交易,弄完一次后,就不需要再管了。
缺点:需要每年花99元购买腾讯云服务,且部署起来相对麻烦一点。
方案二可以直接看这里:方案二:在腾讯云上安装QMT
3.4.1 方案一:在自家电脑上安装QMT
优点:设置简单,省钱,不需要买腾讯云服务器,如果自己有一台windows电脑,可以先用这个方案。
缺点:交易时间9点30----15点,需要一直开着电脑和券商QMT软件。不过这个我觉得还是可以解决的,不算是太大的缺点。比如你是上班族,把软件挂后台就可以了。当然,也可以找一台家里不用的笔记本,设置为不休眠模式,一直挂着就行。
- 安装国金QMT:下载国金QMT的安装包;
- 为QMT下载Python库
- 登录QMT,注意,不要勾选独立交易。
- 先点击左侧【模型研究】,然后点击页面上方【下载python库】
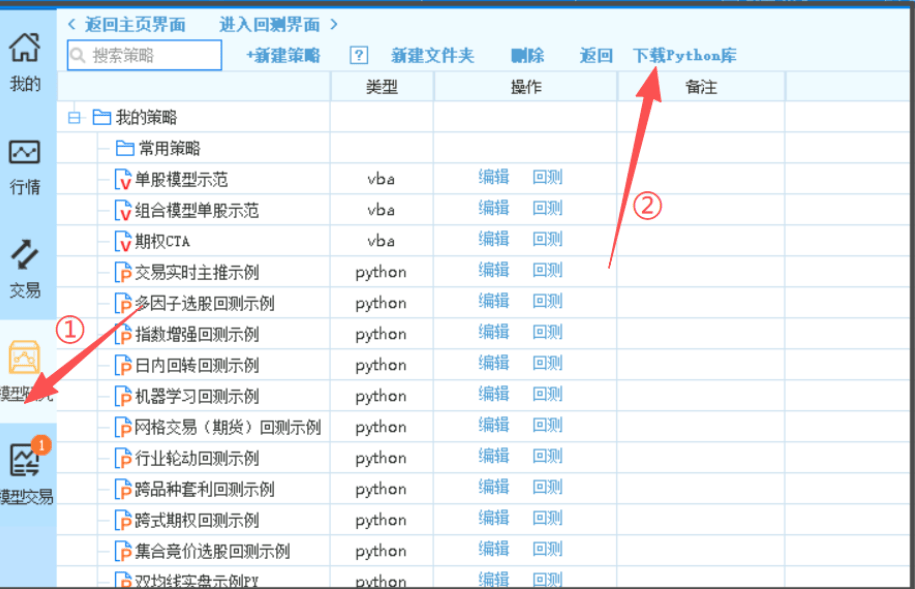
- 进入python库下载界面后,点击【python库下载】,等待下载完成。
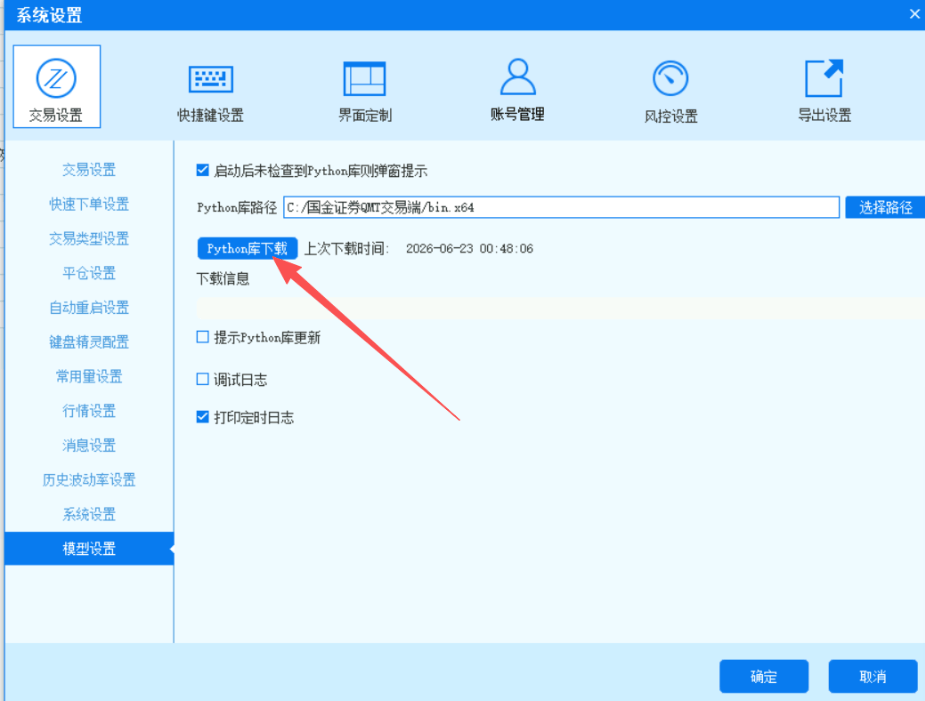
- Python库下载完成后,按照提示,重启QMT客户端。
- 下载下面的附件(其实就是 pymysql 和 sqlalchemy),解压后,会看到下面两个文件夹,暂时不动它们。
-
打开回收站或者我的电脑,在地址栏输入:C:\国金证券QMT交易端\bin.x64\Lib\site-packages\
- 点击回车键,会进入到一个全是文件夹的页面。这个得看你的国金QMT安装路径,如果你安装在D盘根目录,那就填写
D:\国金证券QMT交易端\bin.x64\Lib\site-packages\
- 然后把刚才解压的两个文件,拖入这个页面,或者复制粘贴到这个页面。
-
在QMT上运行接收聚宽信号的自动交易代码
- 登录QMT软件,先点击左侧【模型研究】按钮,再点击顶部的【新建策略】按钮,选择【python策略】。
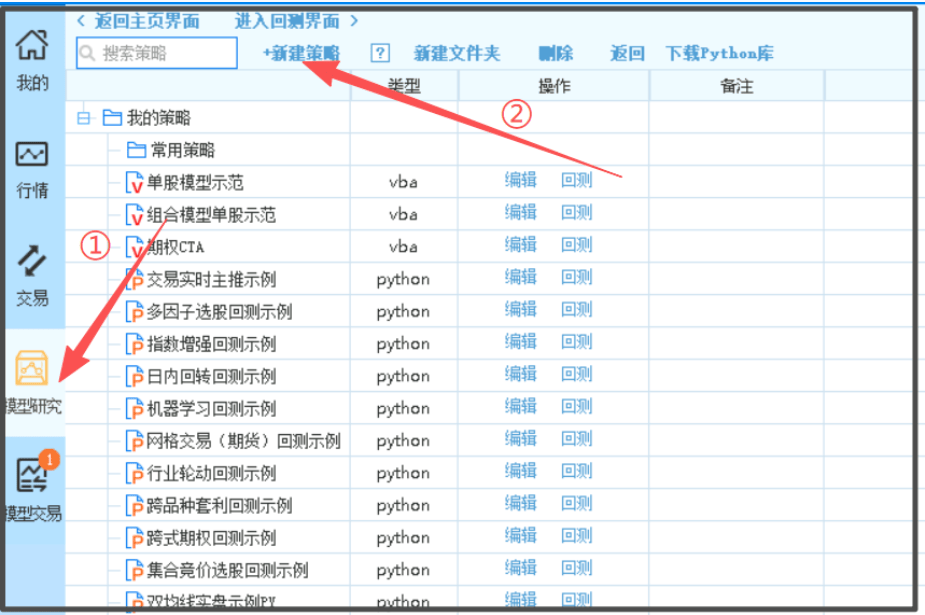
- 创建完成后,会出现一大串默认的代码,Crtl+A全选默认代码,然后把这些默认代码全部清空删除。
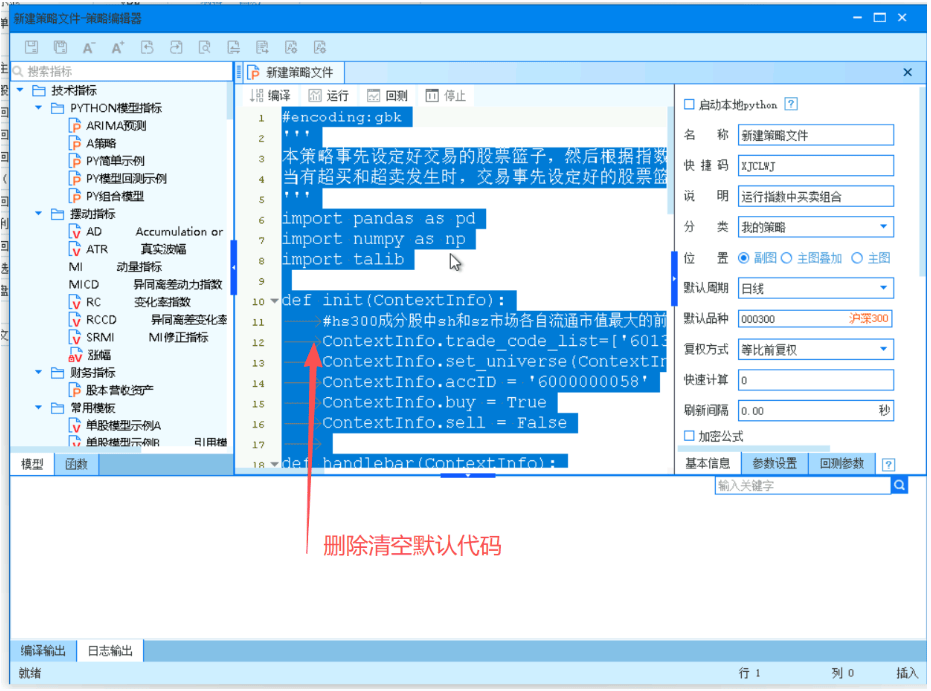
- 把我提供的QMT自动交易策略代码直接复制进去,国金QMT自动交易代码。复制粘贴完源码后,一定要检测一下,看看是否复制完整。
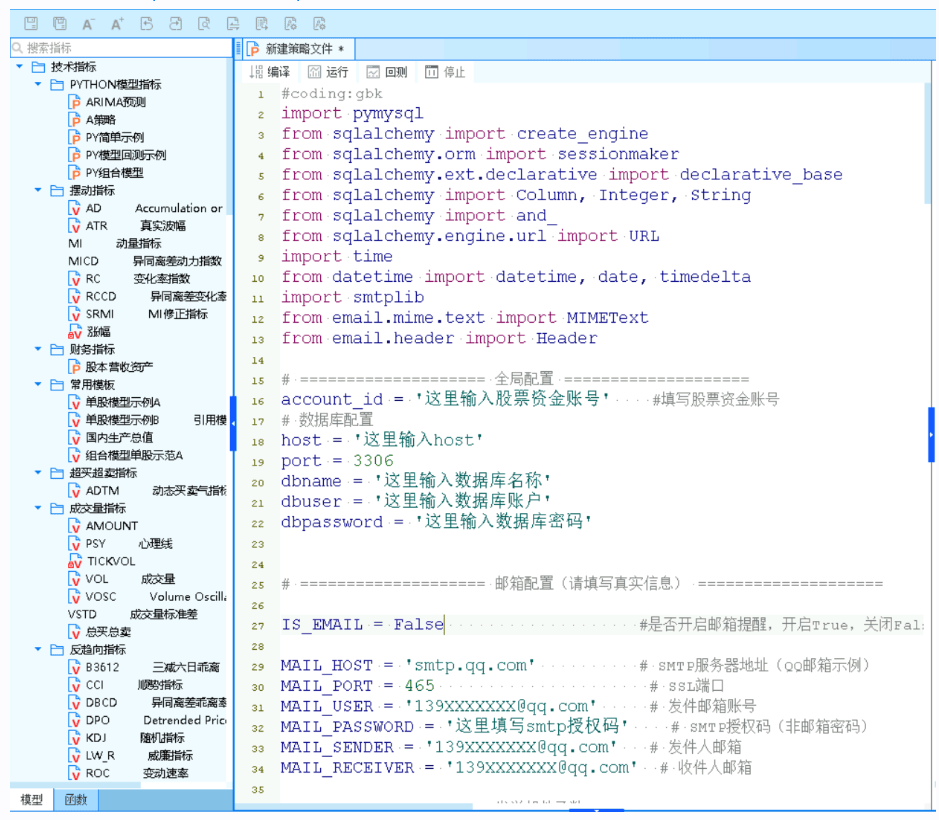
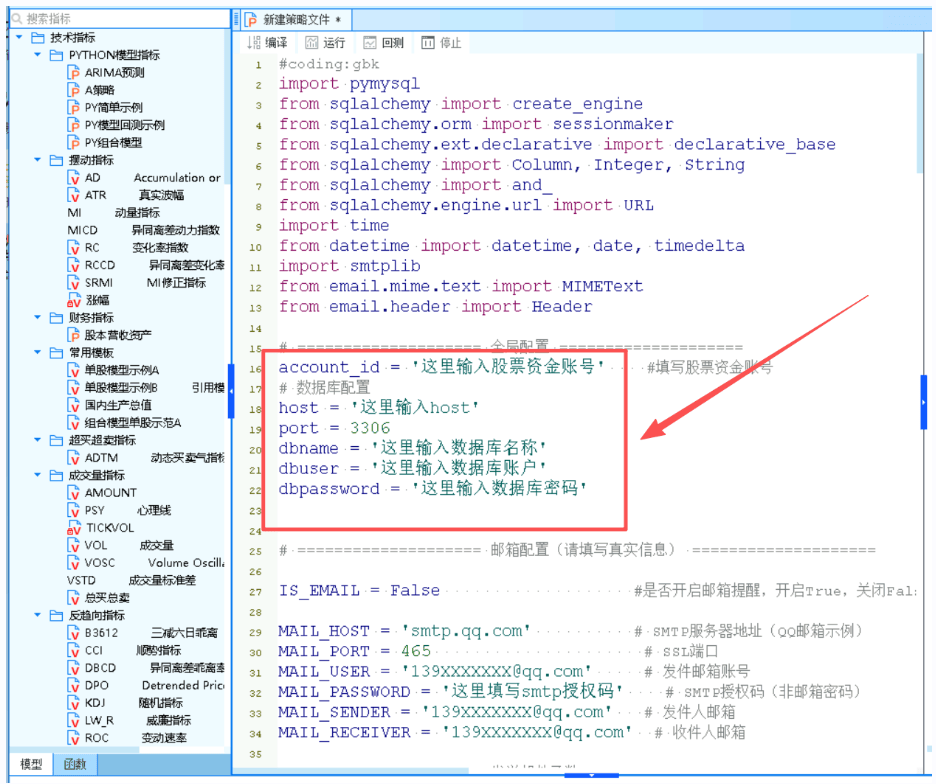
- 填写股票资金账号和数据库的信息,在下面红框的对应位置,先把自己国金的资金账号填到对应的位置。再把第三步拿到的数据库连接信息填进去。这个千万不能填错,这步有问题的可以星球提问,或者联系微信doudougua2
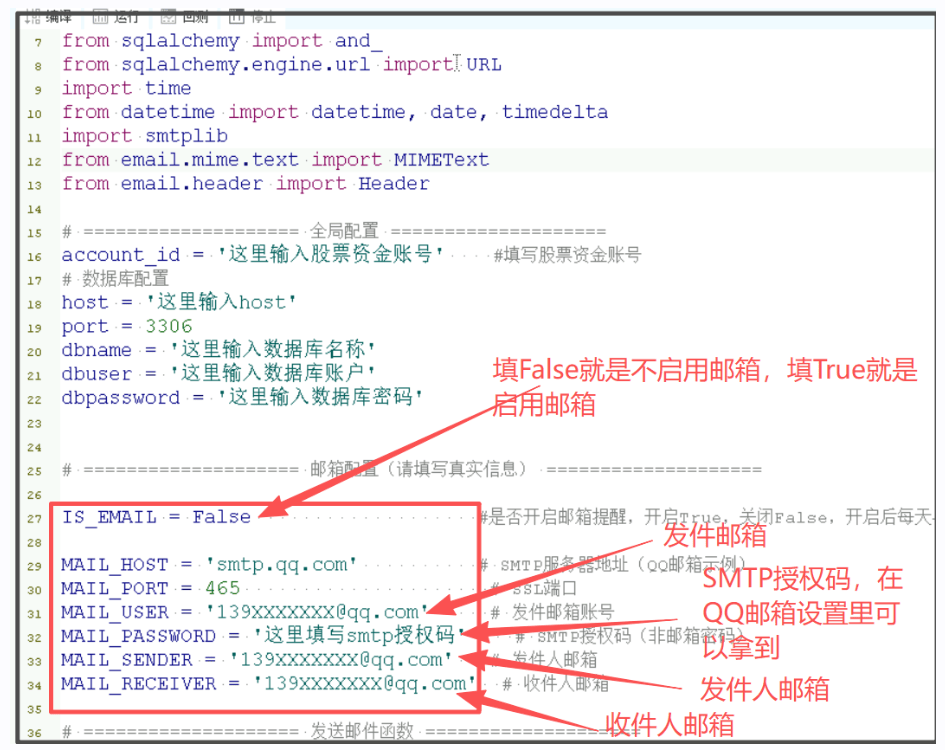
- 填写邮箱信息,这个地方即便不填也没关系,填了的话,每天早上9点08会发邮件提醒QMT是否正常运行,能收到邮件就是正常运行,没收到就可能没正常运行。这里邮箱只支持QQ邮箱,不支持其他邮箱。发送邮箱和接收邮箱可以填同一个。
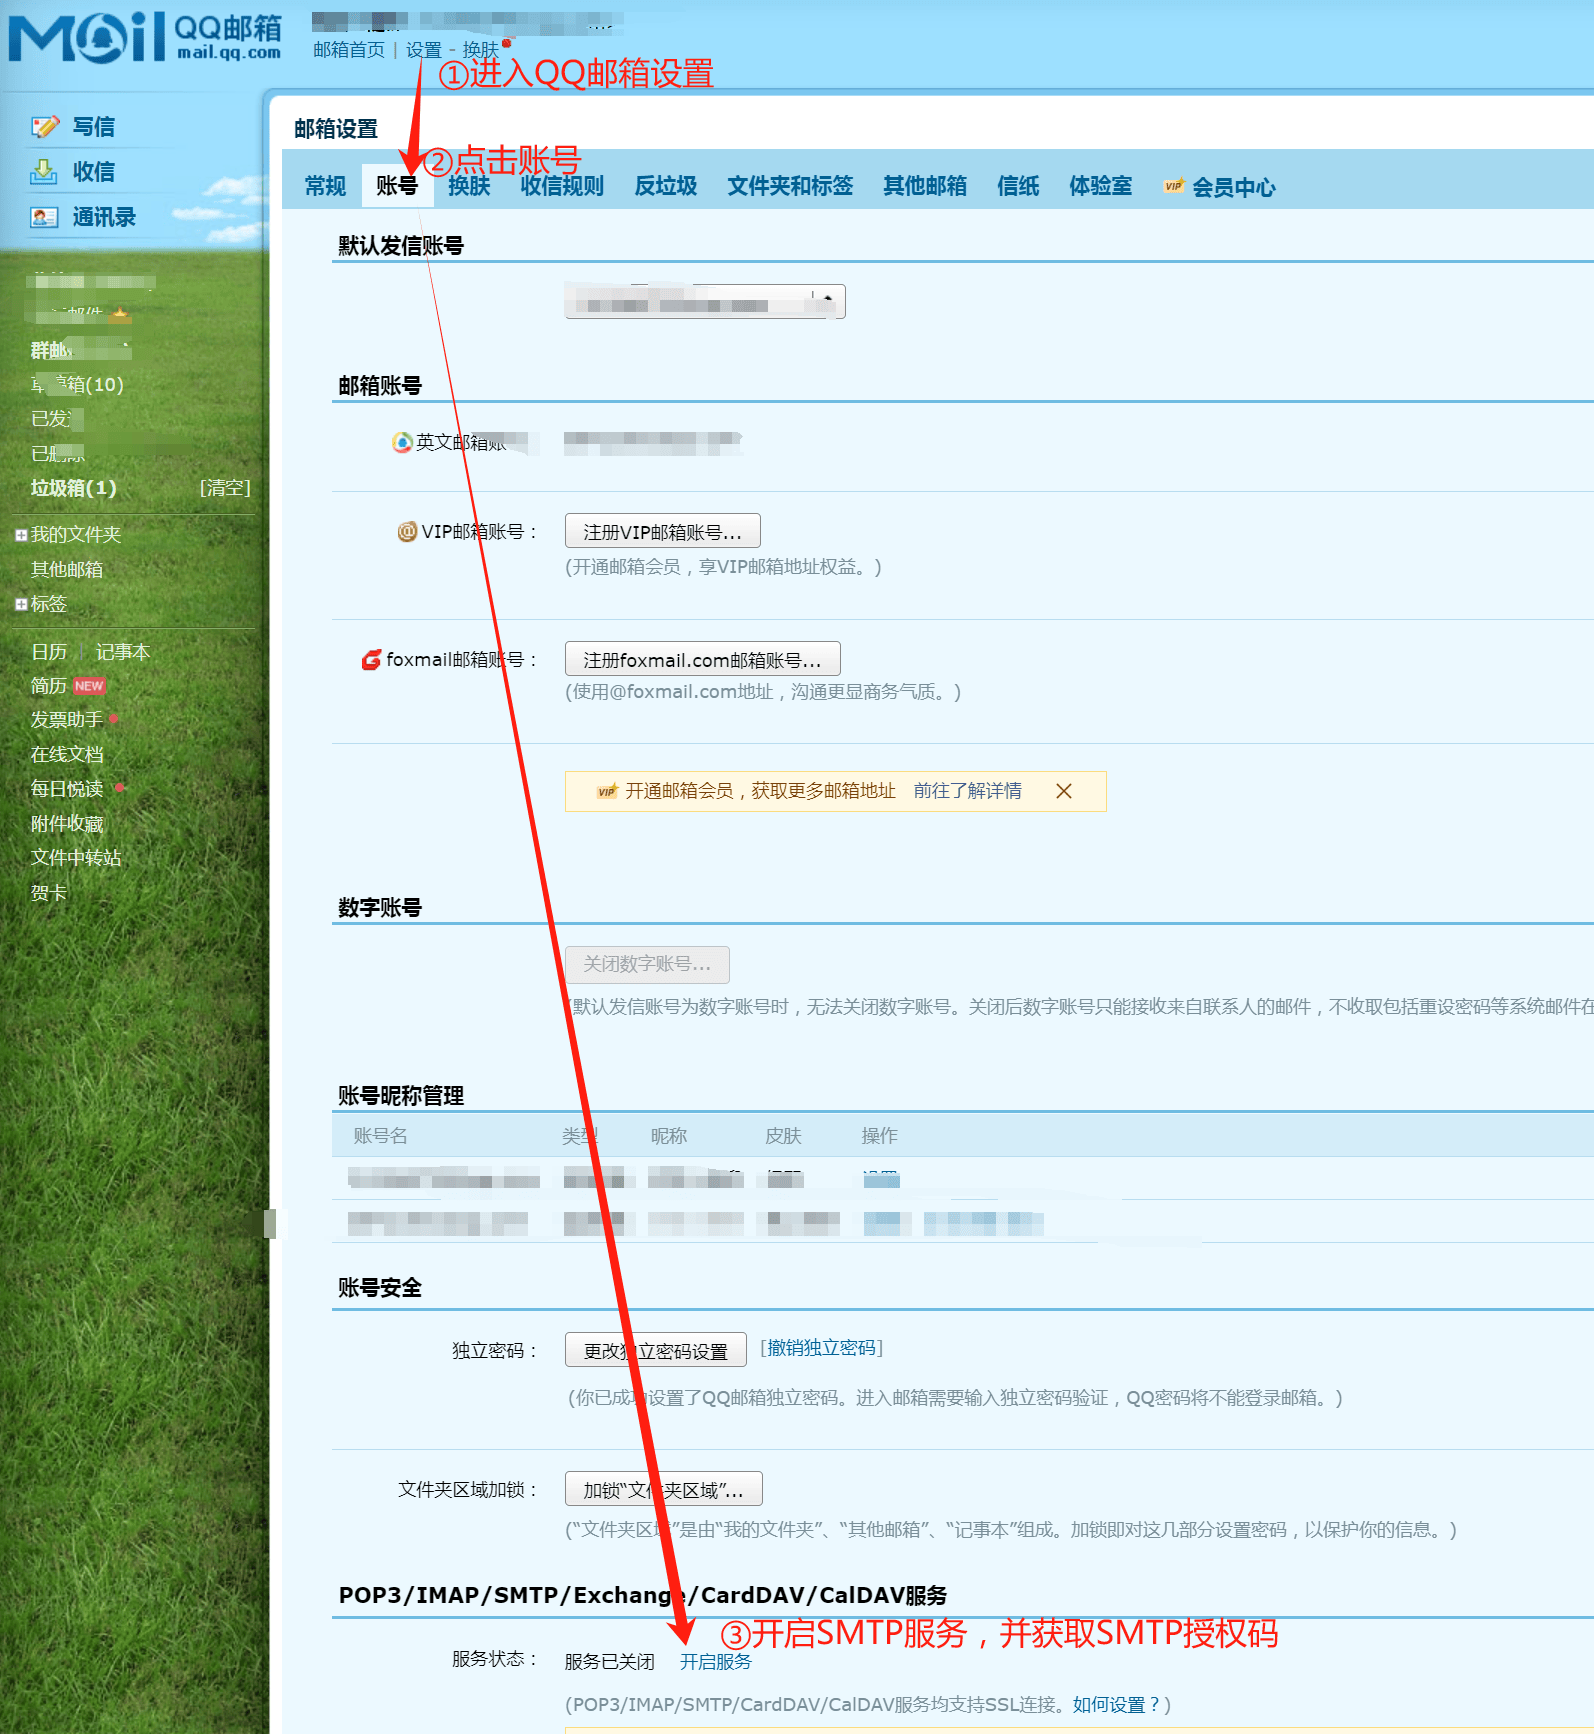
- QQ邮箱,SMTP授权码获取的流程如下:
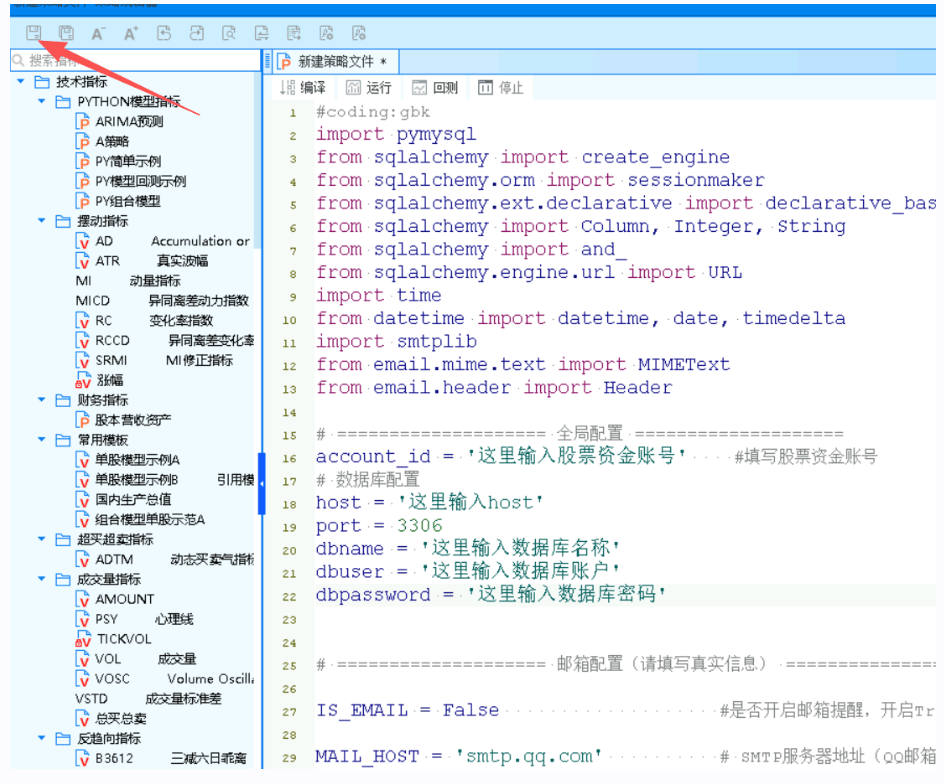
- 以上修改完成后,一定要点击下图中的保存按钮。
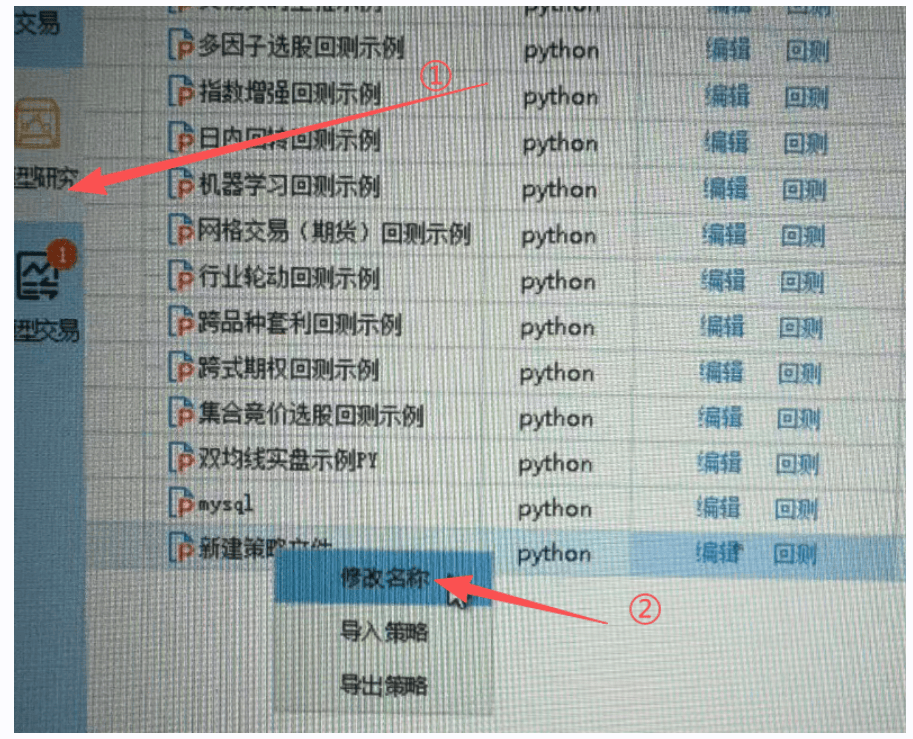
- 修改程序的名称。退回到①【模型研究】,找到刚才保存的②新建策略文件,鼠标右键点击【修改名称】,改成"mysql自动交易”
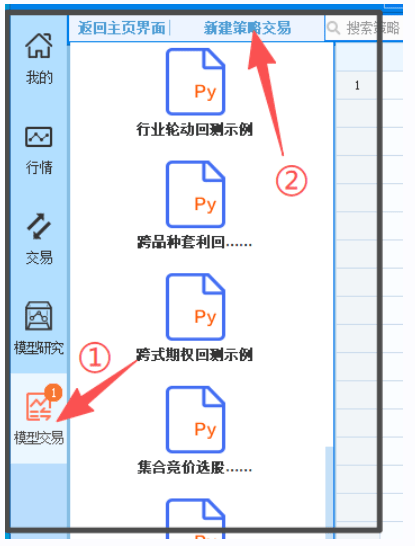
- 在QMT上运行实盘程序。如下图,先点击左侧的【模型交易】按钮,再点击顶部【新建策略交易】按钮。
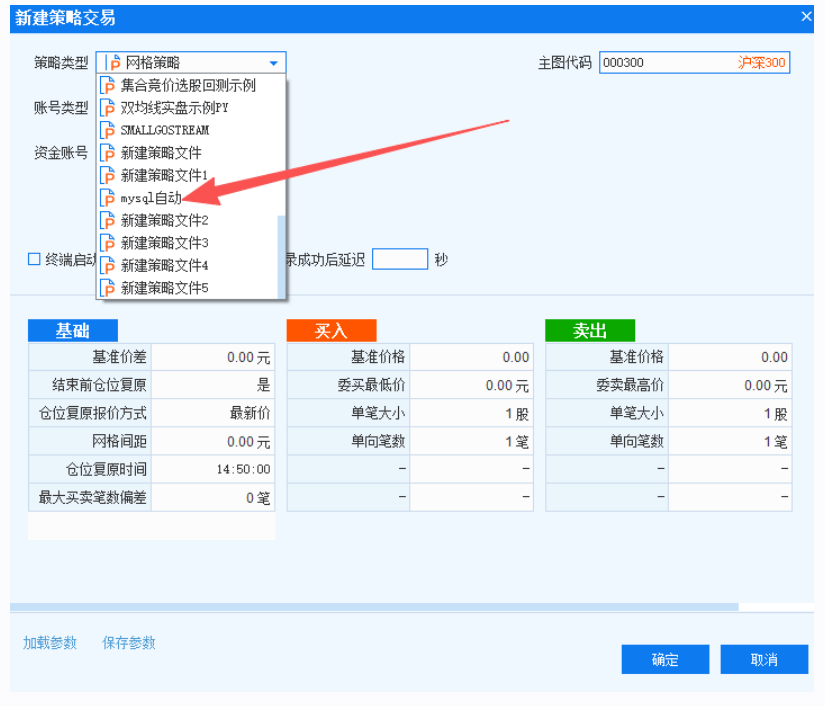
- 选择策略类型,找到刚才创建的“mysql自动交易”
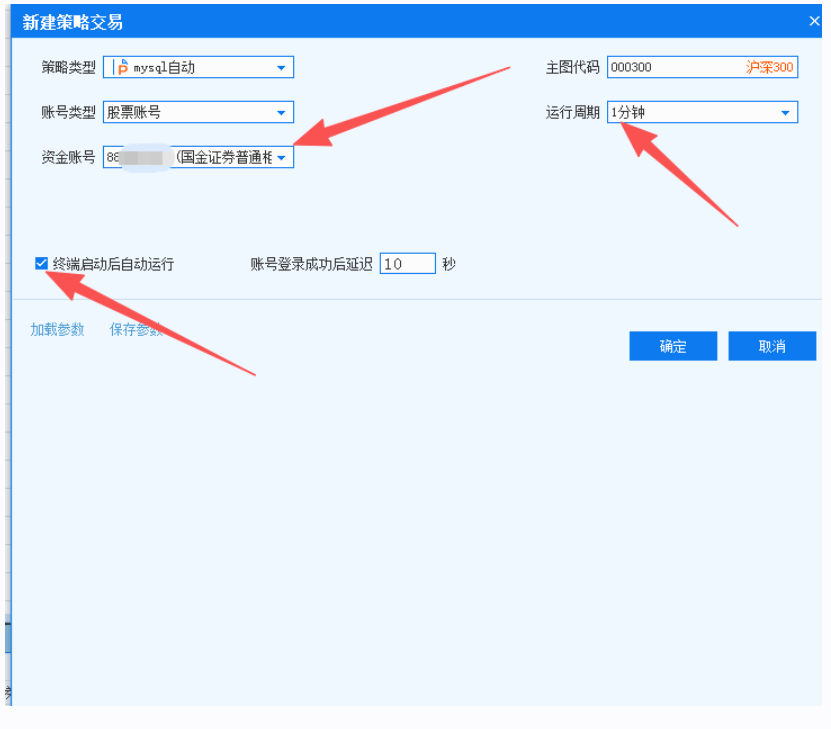
- 设置账号类型:股票账号。选择设置好资金账号。运行周期选择为1分钟。勾选终端启动后自动运行。
- 设置好后,就能看到实盘的策略了,此时默认是模拟盘,且状态为停止。要按照下图点击箭头两处,使其状态变为运行中和实盘。
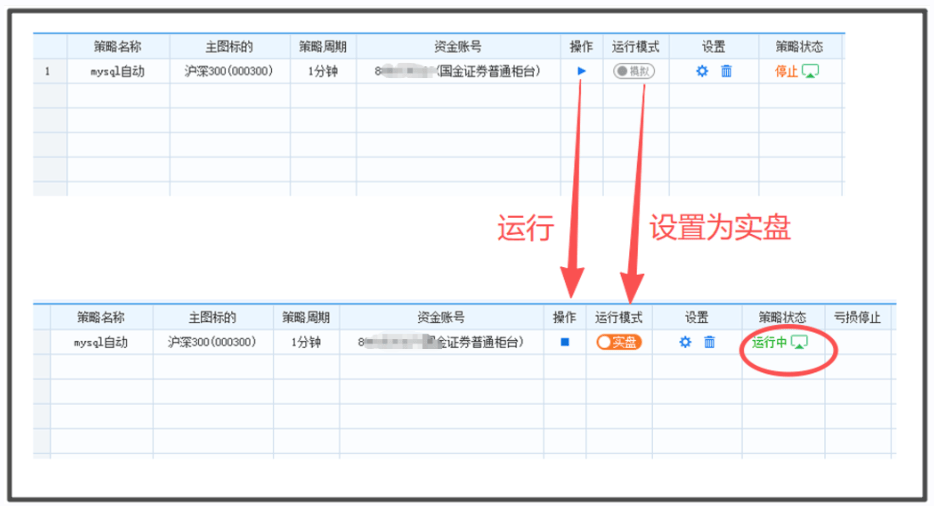
- 启动后,可以立马查看日志,如果看到“此刻无需要交易的股票”,就代表成功了。
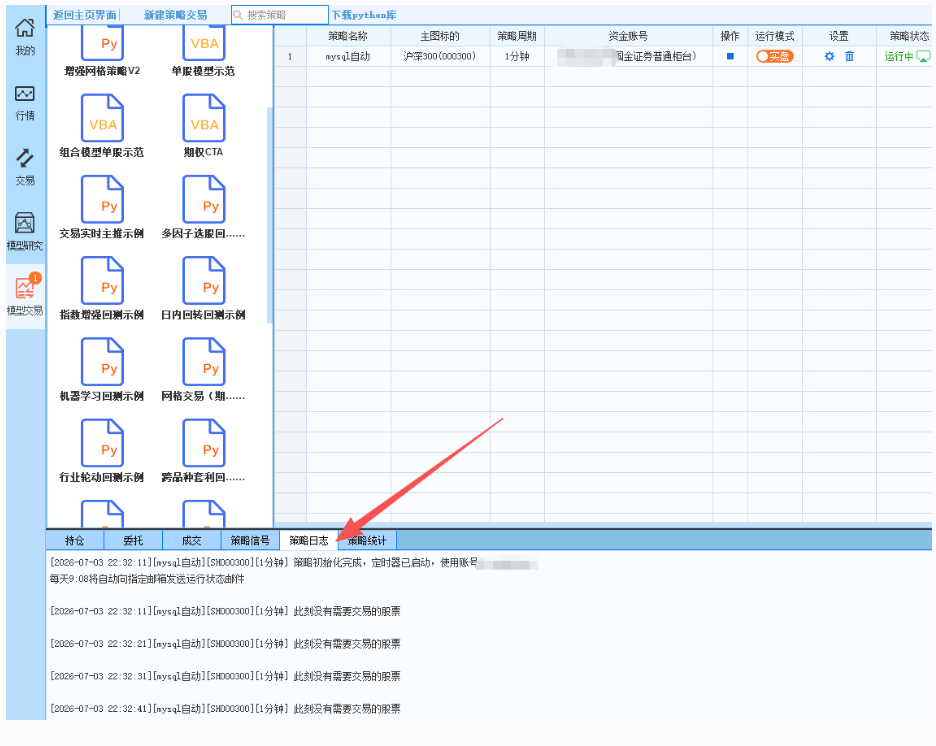
-
下载QMT自启动工具:QMT有个很难受的设定,每天早上8点多会强制退出,不能一直挂着,所以要想办法电脑每天9点后能自动登录QMT。当然,如果每天9点25之前,你可以手动登录QMT软件,那么就不需要做这一步。如果你的电脑可以一直开着,但不能保证每天9点25之前可以手动打开QMT软件,那么就可以安装一个自启动工具,让QMT每天盘前能自动登录。
- 下载下面的附件,解压后会得到一个QMT_Login.exe的文件,右键单击 QMT_Login.exe,以管理员身份运行
- 然后按照下图标记设置。QMT客户端路径得看你把QMT安装在哪里,比如我安装在C盘根目录,那么路径就是:
C:/国金证券QMT交易端/bin.x64/XtItClient.exe,可以直接复制进去。当然如果你安装在其他位置,那么就得填其他路径。
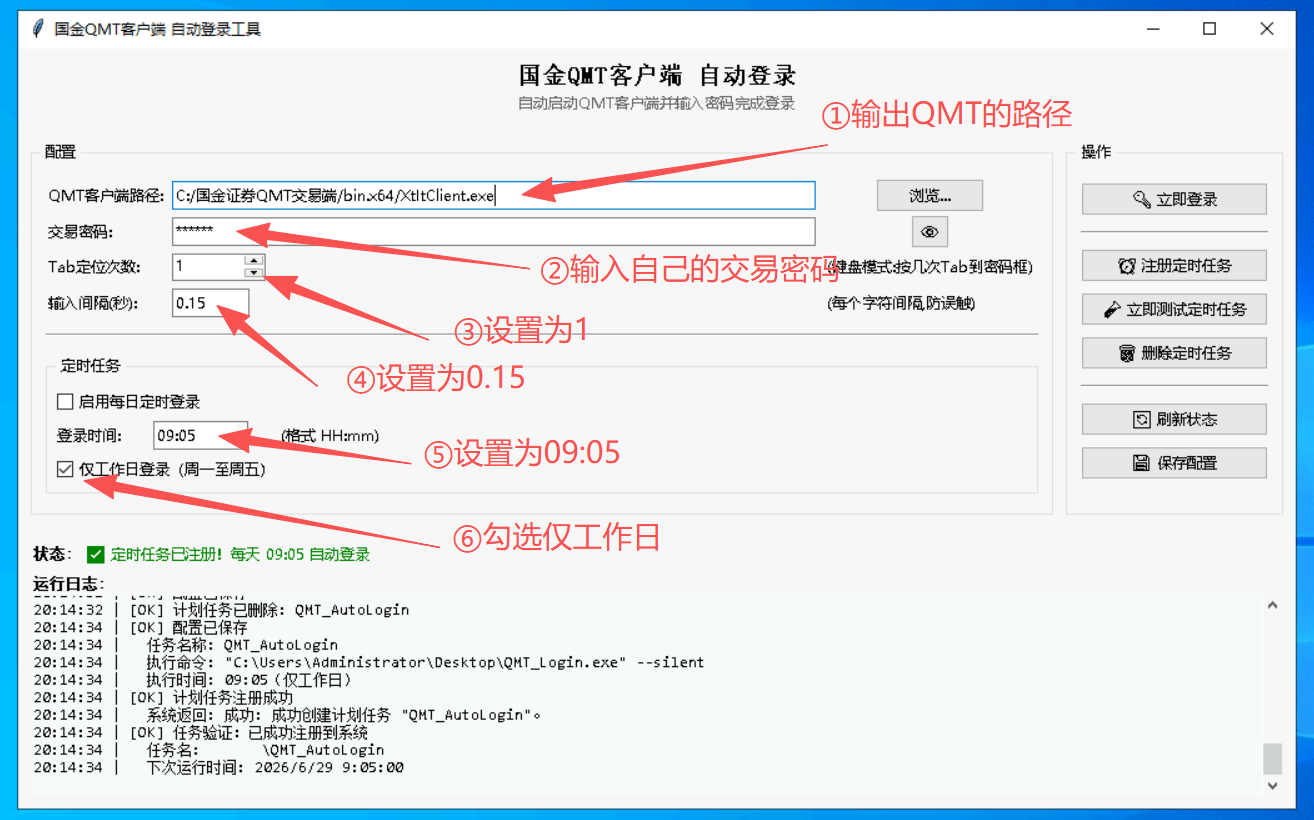
- 设置完后,点击右侧按钮【注册定时任务】。注册完成后,不要关闭,让它一直运行着即可。如果看不到右侧的【注册定时任务】按钮,可以把QMT_Login.exe的页面放大,或者向右扩展拖动一下。
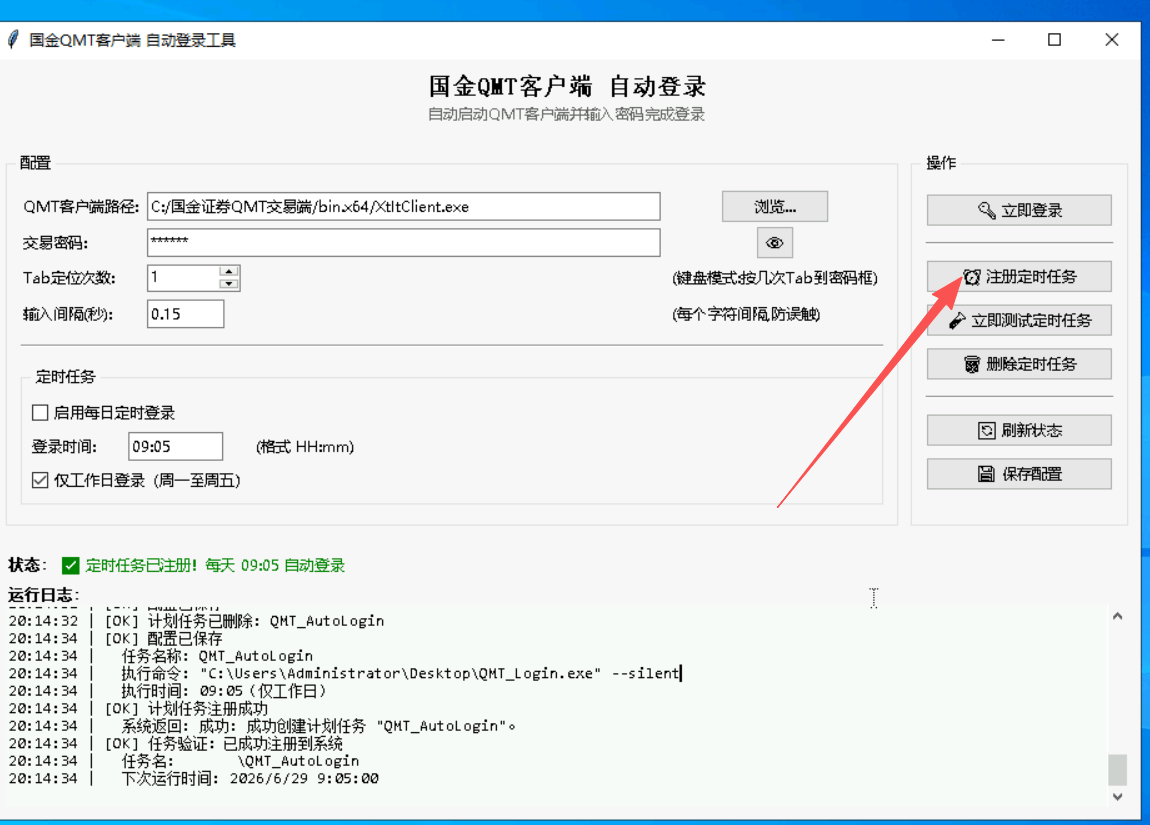
- 完成以上步骤,然后保证电脑不休眠不待机,那么QMT就会在每天早上9点05自动登录了。
-
让自己电脑不休眠不待机:如果每天9点25之前,你可以手动登录QMT软件,那么就不需要做这一步。如果你的电脑可以一直开着,人不能值守,那么就需要让自己电脑不休眠不待机,这个每个人的电脑都不一样,具体的方法可以问AI,自己尝试设置,应该都是简单的。
3.5 下载自定义库
下载百度网盘的文件:链接: 链接: https://pan.baidu.com/s/1nmHJBUZRBXb-eA4VbCMlMA?pwd=aupc 提取码: aupc
打开聚宽的研究环境
把刚才下载的文件,上传到聚宽的研究环境。可以点左上角【上传】按钮上传,也可以把文件直接拖进去。
在研究环境中,打开这个文件,然后把第三步拿到的数据库连接信息填进去。这个千万不能填错,这步有问题的可以星球提问,或者联系微信doudougua2。
填完后,切记一定要点左上角的保存。
3.6 对聚宽的策略进行修改
修改的目的是为了让聚宽的策略可以把交易信息发送到数据库。
部分策略我已经修改,源码已经上传,如果你们还想实盘这几个策略,那么直接复制我的源码就可以。
如果想实盘其他策略,可以按照以下三个步骤对自己想实盘的策略进行修改:
在策略最顶部加入下面的语句,意思是引入"研究"中的 mysqltrade.py 这个文件的内容。
入下图所示:
再策略里,增加一个全局变量: g.strategy,这个我们不用做修改,统计都叫dougua1就可以。
g.strategy = 'dougua1' # 策略名
如下图所示:
修改策略的下单函数order系列。例如:
| order(stock, 100) 修改为: order_(context, stock, 100)
order_target(stock, 0) 修改为: order_target_(context, stock, 0)
order_value(stock, 10000)修改为: order_value_(context, stock, 10000)
order_target_value(stock, value) 修改为: order_target_value_(context, stock, value)
|
具体的修改规则是:给order系列下单函数加个小尾巴下划线 _, 并增加一个参数 context。
告诉大家一个小技巧,可以用ctrl+f,然后输入order来搜索这个策略包含以上4个order下单函数的位置。
修改下单函数order系列,其目的是为了调用mysqltrade.py中的对应函数。mysqltrade的对应函数在完成下单后,将返回的Order对象转换成交易信号并通过mysql发送出去,是mysqltrade最核心的函数。
其实已经很简单了,如果有想实盘的策略,但实在学不会怎么改,可以找我,我来帮改。
3.7 开通聚宽实时模拟
聚宽默认是延时模拟,延时模拟会延时一天交易,比如策略12月14日9点35分买进股票A,但延时模拟会延时到15日的凌晨3点发出交易信号,并且延时模拟不支持微信通知。
所以如果想要微信通知,就要先开通实时模拟权限。
开通实时模拟有两种方式:
- 购买聚宽的蓝V会员,价格是999元一年,会员会送三个实时模拟的坑位。
- 通过聚宽的社区的积分,兑换实时模拟坑位。兑换的流程可以看这个帖子:用积分兑换实时模拟的流程
积分不要钱,但需每天去聚宽签到、看帖子、留言。
开通完实时模拟后,可以在聚宽模拟交易列表页,看到模拟交易的状态,如果显示是“实时进行中”,那就说明实时模拟设置成功了。
3.8 将修改后的策略源码在聚宽上进行实时模拟
注意:在ptrade未设置完成前,千万不要先在聚宽运行mysql版本的实时模拟,一定要ptrade先运行,再去运行聚宽实时模拟,或者聚宽实时模拟(要在24点前)和PT同一天运行。
这步我就不多讲了,就是把我们修改后的策略源码在聚宽上进行实时模拟。这里有一点要注意,你模拟填写的金额是多少,那么对应ptrade下单的金额就会是多少。举个例子,你模拟了高股息小市值策略,起始资金是10万,买10只,那么对应发给ptrade就会每只买1万。也就是说ptrade买多少股票,全看模拟设置的金额是多少。
实盘时,一定要确保券商账户的资金比聚宽模拟策略设置的资金多5%左右,举个例子,你聚宽模拟设置的是10万,那么国盛券商账户最好放10.5万,不然可能会报资金不足。
3.9 其他进阶扩展功能
设置后实盘后,基本就没问题了。
但后续如果要修改聚宽代码、修改PT代码、修改聚宽模拟的资金、修改数据库账号密码,还需要一些操作,这些操作也不难,具体可看下面:
- 聚宽替换代码
- 修改聚宽模拟的资金
3.10 国金QMT自动交易代码
和PT不一样,QMT下单用的限价单,比如买,会用卖4的价格挂单;卖,会用买4的价格挂单。这可能会导致一个问题,在极端情况下,30秒内可能不会成交,卖单不成交,账户可能就没资金买。但这个概率很低,一般不会遇到。
这个代码下单函数我原来用的最新价挂单,用卖4和买4挂单是我周末刚修改的,不知道会不会有问题,我下周还会继续测试。
总之,这还是一个测试版,着急的圈友可以先搞起来,不着急的可以再等等。
| #coding:gbk
import pymysql
from sqlalchemy import create_engine
from sqlalchemy.orm import sessionmaker
from sqlalchemy.ext.declarative import declarative_base
from sqlalchemy import Column, Integer, String
from sqlalchemy import and_
from sqlalchemy.engine.url import URL
import time
from datetime import datetime, date, timedelta
import smtplib
from email.mime.text import MIMEText
from email.header import Header
# ==================== 全局配置 ====================
account_id = '这里输入股票资金账号' #填写股票资金账号
# 数据库配置
host = '这里输入host'
port = 3306
dbname = '这里输入数据库名称'
dbuser = '这里输入数据库账户'
dbpassword = '这里输入数据库密码'
# ==================== 邮箱配置(请填写真实信息) ====================
IS_EMAIL = False #是否开启邮箱提醒,开启True,关闭False,开启后每天早上9点08可以收到邮件提醒QMT是否正常运行。
MAIL_HOST = 'smtp.qq.com' # SMTP服务器地址(QQ邮箱示例)
MAIL_PORT = 465 # SSL端口
MAIL_USER = '139XXXXXXX@qq.com' # 发件邮箱账号
MAIL_PASSWORD = '这里填写smtp授权码' # SMTP授权码(非邮箱密码)
MAIL_SENDER = '139XXXXXXX@qq.com' # 发件人邮箱
MAIL_RECEIVER = '139XXXXXXX@qq.com' # 收件人邮箱
# ==================== 发送邮件函数 ====================
def send_status_email():
"""
发送"QMT正常运行中"邮件
"""
try:
content = 'QMT正常运行中,收到邮件代表QMT正常运行'
message = MIMEText(content, 'plain', 'utf-8')
message['From'] = Header(MAIL_SENDER)
message['To'] = Header(MAIL_RECEIVER)
message['Subject'] = Header('QMT运行状态通知', 'utf-8')
# 使用SSL连接SMTP服务器
smtp = smtplib.SMTP_SSL(MAIL_HOST, MAIL_PORT)
smtp.login(MAIL_USER, MAIL_PASSWORD)
smtp.sendmail(MAIL_SENDER, [MAIL_RECEIVER], message.as_string())
smtp.quit()
print(f"[{datetime.now().strftime('%Y-%m-%d %H:%M:%S')}] 邮件发送成功: {content}")
except Exception as e:
print(f"邮件发送失败: {e}")
# ==================== 数据库模型 ====================
Base = declarative_base()
class Stock(Base):
__tablename__ = 'stocks'
id = Column(Integer, primary_key=True, autoincrement=True)
time = Column(String(255))
action = Column(String(255))
code = Column(String(255))
amt = Column(String(255))
pct = Column(String(255))
strategy = Column(String(255))
isconsum = Column(String(255))
mode = Column(String(255))
# ==================== 委托状态查询(下单后等待新委托并打印状态) ====================
def wait_and_query_new_order(accid, ContextInfo, prev_order_id, timeout=5):
"""
等待新委托生成并查询状态。
返回新委托ID;超时返回None。
"""
start = time.time()
while time.time() - start < timeout:
orderid = get_last_order_id(accid, 'stock', 'order')
if orderid != '-1' and orderid != prev_order_id:
obj = get_value_by_order_id(orderid, accid, 'stock', 'order')
# 委托状态映射
status_map = {
0: '等待中', 48: '未报', 49: '待报', 50: '已报',
51: '已报待撤', 52: '部成待撤', 53: '部撤', 54: '已撤',
55: '部成', 56: '已成', 57: '废单', 86: '已确认', 255: '未知'
}
status_code = obj.m_nOrderStatus
status_text = status_map.get(status_code, f'未知({status_code})')
print(f"委托号: {obj.m_strOrderSysID}, 股票: {obj.m_strInstrumentID}, "
f"数量: {obj.m_nVolumeTotalOriginal}, 状态: {status_text}")
return orderid
time.sleep(0.2)
print(f"等待委托超时({timeout}秒),可能委托未生成或有延迟")
return None
# ==================== 交易主逻辑(定时器回调) ====================
def trade_main(ContextInfo):
try:
# 1. 连接数据库
uri = URL(
drivername="mysql+pymysql",
host=host,
port=port,
username=dbuser,
password=dbpassword,
database=dbname,
)
engine = create_engine(uri, encoding='utf-8', echo=False,
pool_size=10, max_overflow=5, pool_recycle=3600)
Base.metadata.create_all(engine)
Session = sessionmaker(bind=engine)
session = Session()
# 2. 获取待买卖列表
sell_order_list = session.query(Stock).filter(
and_(Stock.strategy == "dougua1", Stock.action == "SELL", Stock.mode == "1")
).all()
buy_order_list = session.query(Stock).filter(
and_(Stock.strategy == "dougua1", Stock.action == "BUY", Stock.mode == "1")
).all()
# 3. 处理卖出
if sell_order_list:
# 记录当前最新委托号,用于后续判断新委托
last_id = get_last_order_id(account_id, 'stock', 'order')
for order_info in sell_order_list:
stock = order_info.code
# 后缀转换 .SS → .SH
if stock.endswith('.SS'):
stock = stock.replace('.SS', '.SH')
amt = int(order_info.amt)
print("推送的卖出信息:%s" % {"推送股票": stock, "交易数量": amt, "交易时间": order_info.time})
passorder(24, 1101, account_id, stock, 9, 0, amt,1, ContextInfo)
# 【新增】等待并查询刚下的委托状态,更新 last_id
new_id = wait_and_query_new_order(account_id, ContextInfo, last_id)
if new_id:
last_id = new_id
session.delete(order_info)
if len(sell_order_list) > 0:
print('卖出订单已全部委托,30秒后开始买入')
time.sleep(30)
# 4. 处理买入
if buy_order_list:
# 重新获取当前最新委托号(间隔30秒后可能有变化)
last_id = get_last_order_id(account_id, 'stock', 'order')
for order_info in buy_order_list:
stock = order_info.code
if stock.endswith('.SS'):
stock = stock.replace('.SS', '.SH')
amt = int(order_info.amt)
print("推送的买入信息:%s" % {"推送股票": stock, "交易数量": amt, "交易时间": order_info.time})
passorder(23, 1101, account_id, stock, 1, 0, amt,1, ContextInfo)
# 【新增】等待并查询刚下的委托状态
new_id = wait_and_query_new_order(account_id, ContextInfo, last_id)
if new_id:
last_id = new_id
session.delete(order_info)
session.commit()
session.close()
engine.dispose()
if len(sell_order_list) == 0 and len(buy_order_list) == 0:
print("此刻没有需要交易的股票")
except Exception as e:
print("发生错误: {}\n".format(e))
# ==================== QMT策略必需接口 ====================
def init(ContextInfo):
ContextInfo.set_account(account_id)
"""初始化函数,5秒交易一次"""
ContextInfo.run_time("trade_main", "5nSecond", "2020-01-01 00:00:00", "SH")
print('策略初始化完成,定时器已启动,使用账号:', account_id)
# 注册每天早上9:08发送邮件的定时器
ContextInfo.run_time("send_mail_task", "1d", "2026-06-30 09:08:00", "SH")
if IS_EMAIL:
print('每天9:08将自动向指定邮箱发送运行状态邮件')
else:
print('未开启邮箱提醒')
def handlebar(ContextInfo):
pass
def account_callback(ContextInfo, accountInfo):
print('accountInfo')
print(accountInfo.m_strStatus) # m_strStatus 为资金账号的属性之一,表示资金账号的状态
# ==================== 定时器回调:定时发送邮件 ====================
def send_mail_task(ContextInfo):
"""
每天早上9:08触发的邮件发送任务
"""
if IS_EMAIL:
send_status_email()
else:
return
|
4. 聚宽实盘示例策略
4.1 用CSV修改策略资金的步骤
此方法,支持修改策略资金。举个例子,你先用 5 万运行了某个第八章的策略,你想要加仓 1 万,或者减仓 1 万,那么就可以用下面这个方式进行操作 。
-
当使用自动交易版本的策略代码模拟时,会在研究环境生成一个CSV文件,比如:
- 高股息小市值策略的CSV文件名称叫:高股息修改资金.csv
- 中小板小市值策略:中小板修改资金.csv
- 基本面小市值策略:基本面小市值修改资金.csv
- 纯高股息基本面策略:纯高股息基本面修改资金.csv
除了动态中小板小市值,其他第八章教程内自动交易的策略都支持用CSV修改资金。
-
当你要运行多个同类策略时,比如你要运行两个高股息小市值策略,那么为了保证 CSV 文件可以一一对控制对应策略的资金,需要修改策略代码中的 g.filename,位置可参见下图红框。比如你有两个高股息小市值,另一个可以修改为:高股息修改资金2号.csv。
| def after_code_changed(context):
now = context.current_dt.time()
print("{0}替换了代码".format(now))
unschedule_all()
g.strategy = 'douqua1' # 策略名
g.filename = '高股息修改资金.csv' #入金配置文件名称
g.first = 1
g.out_cash = 0
g.high_limit_list
|
策略运行后,点击 CSV 文件就可以修改策略资金了。举个例子,你如果想加仓 10000,那就可以把下面这个 (0,否,否),改成 (10000,是,是)。如果你想减仓 10000,那就改成 (-10000,是,是)。然后点击左上角文件---保存,就可以生效了。
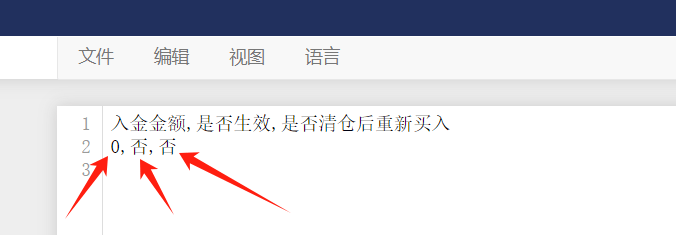
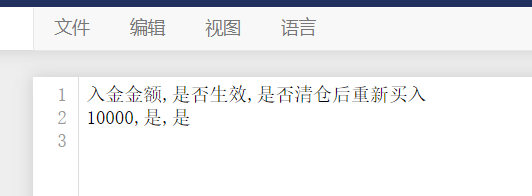
这里我做了一个设定,一旦你增加或者减少了资金,当天就会清仓重买。
注意
- 保存后不要再去回测策略。
- 替换代码和修改资金不要在同一天操作,最好隔天去操作。
- 修改资金,不能在交易日的早上8点---下午4点修改,一定要在盘后修改,早上8点--下午4点修改可能会导致策略出错。
4.2 替换代码的步骤
模拟交易你如果要修改代码,直接用【替换代码】功能,替换为你修改后的回测就可以了。不要用【修改代码】,要用【替换代码】
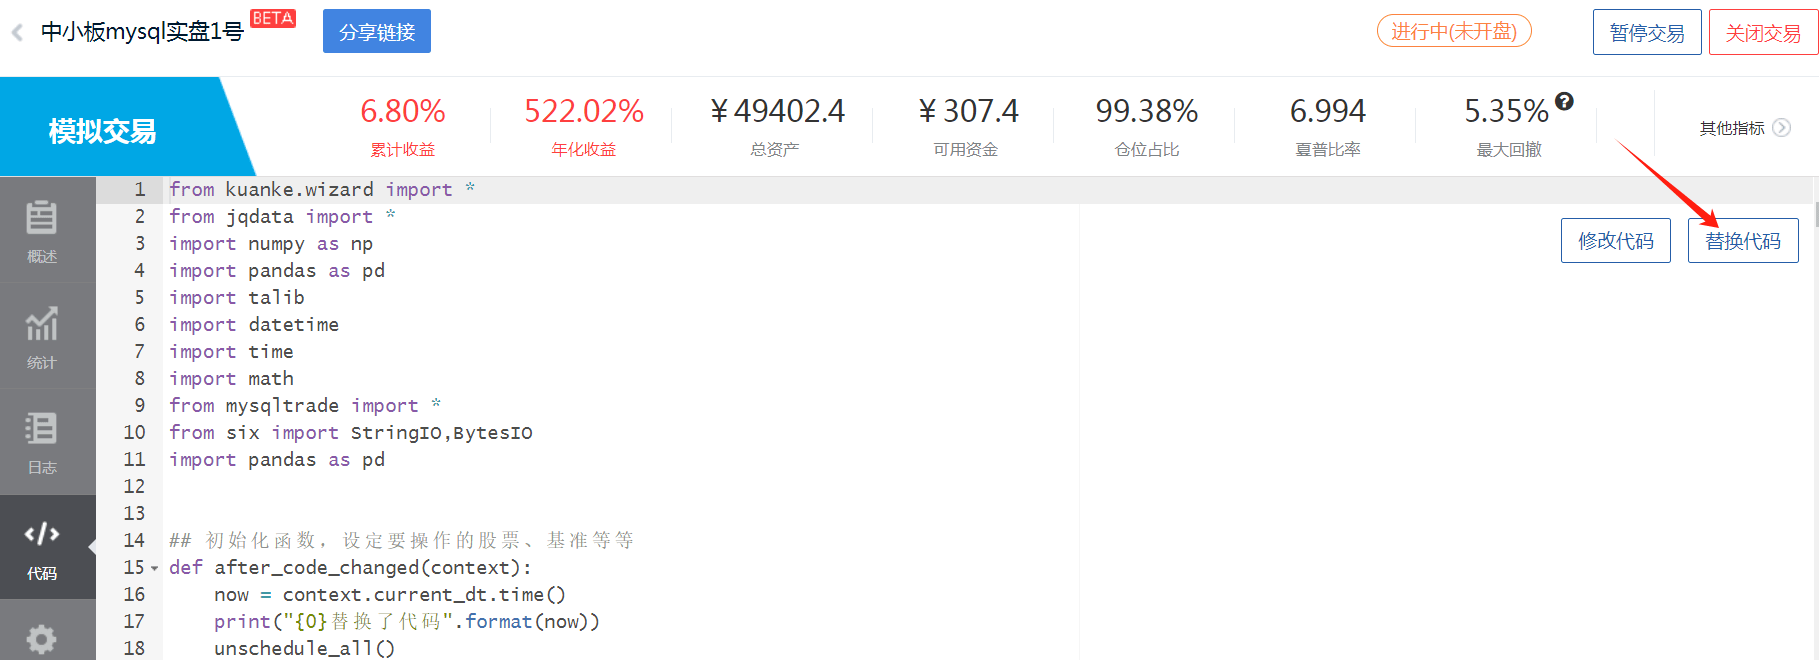
只有第七章自动交易的代码支持这样直接【替换代码】。
4.3 高股息小市值(自动交易)
实时模拟该策略时,有几点优化:
- 支持修改策略资金。举个例子,你先用5万运行了高股息小市值,你想要加仓1万,或者减仓1万,那么就可以用下面这个方式进行操作 。
策略开始运行后,会在研究环境生成一个文件,叫:高股息修改资金.csv。
点开这个文件就可以修改策略资金了。举个例子,你如果想加仓 10000,那就可以把下面这个(0,否,否),改成(10000,是,是)。如果你想减仓10000,那就改成(-10000,是,是)。然后点击左上角文件---保存,就可以生效了。
这里我做了一个设定,一旦你增加或者减少了资金,当天就会清仓重买。
注意
修改资金,不能在交易日的早上8点---下午4点修改,一定要在盘后修改,早上8点--下午4点修改可能会导致策略出错。
- 替换代码:我做了优化,模拟交易你如果要修改代码,直接用【替换代码】功能,替换为你修改后的回测就可以了。不要用【修改代码】,要用【替换代码】
| import pandas as pd
import numpy as np
import jqdata
from kuanke.wizard import *
from six import StringIO,BytesIO
from mysqltrade import *
def after_code_changed(context):
now = context.current_dt.time()
print("{0}替换了代码".format(now))
unschedule_all()
g.strategy = 'dougua1' # 策略名
g.filename = '高股息修改资金.csv' #入金配置文件名称
g.first = 1
g.out_cash = 0
g.high_limit_list = []
set_option('use_real_price', True)
set_benchmark('000905.XSHG')
# 设置滑点为理想情况,纯为了跑分好看,实际使用注释掉为好
set_slippage(PriceRelatedSlippage(0.01))
# 设置交易成本
set_order_cost(OrderCost(open_tax=0, close_tax=0.0005, open_commission=0.0003, close_commission=0.0003, close_today_commission=0, min_commission=5),type='fund')
# strategy
g.stock_num = 10
run_daily(prepare_stock_list, time='9:05', reference_security='000300.XSHG') #每日9:05跑一次股票池(不交易)
run_daily(change_cash, "9:30")#检查入金
run_monthly(my_Trader, 1 ,time='9:31') #每月的第一个交易日的9:31调仓
run_daily(check_limit_up, time='14:20') #每日14:20检查一下持仓股中是否有涨停票
#1-1 根据最近一年分红除以当前总市值计算股息率并筛选
def get_dividend_ratio_filter_list(context, stock_list, sort, p1, p2):
time1 = context.previous_date
time0 = time1 - datetime.timedelta(days=365)
#获取分红数据,由于finance.run_query最多返回4000行,以防未来数据超限,最好把stock_list拆分后查询再组合
interval = 1000 #某只股票可能一年内多次分红,导致其所占行数大于1,所以interval不要取满4000
list_len = len(stock_list)
#截取不超过interval的列表并查询
q = query(finance.STK_XR_XD.code, finance.STK_XR_XD.a_registration_date, finance.STK_XR_XD.bonus_amount_rmb
).filter(
finance.STK_XR_XD.a_registration_date >= time0,
finance.STK_XR_XD.a_registration_date <= time1,
finance.STK_XR_XD.code.in_(stock_list[:min(list_len, interval)]))
df = finance.run_query(q)
#对interval的部分分别查询并拼接
if list_len > interval:
df_num = list_len // interval
for i in range(df_num):
q = query(finance.STK_XR_XD.code, finance.STK_XR_XD.a_registration_date, finance.STK_XR_XD.bonus_amount_rmb
).filter(
finance.STK_XR_XD.a_registration_date >= time0,
finance.STK_XR_XD.a_registration_date <= time1,
finance.STK_XR_XD.code.in_(stock_list[interval*(i+1):min(list_len,interval*(i+2))]))
temp_df = finance.run_query(q)
df = df.append(temp_df)
dividend = df.fillna(0)
#dividend = dividend.set_index('code')
#print(dividend)
dividend = dividend.groupby('code').sum()
# print(dividend)
temp_list = list(dividend.index) #query查询不到无分红信息的股票,所以temp_list长度会小于stock_list
#获取市值相关数据
q = query(valuation.code,valuation.market_cap).filter(valuation.code.in_(temp_list))
cap = get_fundamentals(q, date=time1)
cap = cap.set_index('code')
#计算股息率
DR = pd.concat([dividend, cap] ,axis=1)
DR['dividend_ratio'] = (DR['bonus_amount_rmb']/10000) / DR['market_cap']
#排序并筛选
DR = DR.sort_values(by=['dividend_ratio'], ascending=sort)
print(len(DR))
final_list = list(DR.index)[int(p1*len(DR)):int(p2*len(DR))]
return final_list
def my_Trader(context):
# all stocks
dt_last = context.previous_date
stocks = get_all_securities('stock', dt_last).index.tolist()
stocks = filter_kcbj_stock(stocks)
#高股息(全市场最大25%)
stocks = get_dividend_ratio_filter_list(context, stocks, False, 0, 0.25)
# fuandamental data,按照市值排序,市值越小排在越靠前
df = get_fundamentals(query(valuation.code,valuation.market_cap).filter(valuation.code.in_(stocks)).order_by(valuation.market_cap.asc()))
print(df)
choice = list(df.code)
choice = filter_st_stock(choice) #过滤ST
choice = filter_paused_stock(choice) #过滤停牌股票
choice = filter_limitup_stock(context,choice) #过滤涨停的股票
choice = filter_limitdown_stock(context,choice) #过滤跌停的股票
choice = filter_highprice_stock(context,choice) #过滤股价高于9元的股票
choice = choice[:g.stock_num] #选前前N只票
cdata = get_current_data()
# Sell
for s in context.portfolio.positions:
if (s not in choice) :
log.info('Sell', s, cdata[s].name)
order_target_(context,s, 0)
# buy
position_count = len(context.portfolio.positions)
if g.stock_num > position_count:
psize = (context.portfolio.available_cash+g.out_cash)/(g.stock_num - position_count)
for s in choice:
if s not in context.portfolio.positions:
log.info('buy', s, cdata[s].name)
order_value_(context,s, psize)
if len(context.portfolio.positions) == g.stock_num:
break
# 准备股票池
def prepare_stock_list(context):
#获取已持有列表
g.high_limit_list = []
hold_list = list(context.portfolio.positions)
if hold_list:
panel = get_price(hold_list, end_date=context.previous_date, frequency='daily',
fields=['close', 'high_limit'],
count=1)
df_close = panel['close'].T
df_close.columns = ['close']
print(df_close)
df_high_limit = panel['high_limit'].T
df_high_limit.columns = ['high_limit']
print(df_high_limit)
df = pd.concat([df_close, df_high_limit] ,axis=1)
print(df)
g.high_limit_list = df[df['close'] == df['high_limit']].index.tolist()
# 调整昨日涨停股票
def check_limit_up(context):
# 获取持仓的昨日涨停列表
current_data = get_current_data()
if g.high_limit_list:
for stock in g.high_limit_list:
if current_data[stock].last_price < current_data[stock].high_limit:
log.info("[%s]涨停打开,卖出" % stock)
order_target_(context,stock, 0)
else:
log.info("[%s]涨停,继续持有" % stock)
# 过滤科创北交股票
def filter_kcbj_stock(stock_list):
for stock in stock_list[:]:
if stock[0] == '4' or stock[0] == '8' or stock[:2] == '68':
stock_list.remove(stock)
return stock_list
# 过滤停牌股票
def filter_paused_stock(stock_list):
current_data = get_current_data()
return [stock for stock in stock_list if not current_data[stock].paused]
# 过滤ST及其他具有退市标签的股票
def filter_st_stock(stock_list):
current_data = get_current_data()
return [stock for stock in stock_list
if not current_data[stock].is_st
and 'ST' not in current_data[stock].name
and '*' not in current_data[stock].name
and '退' not in current_data[stock].name]
# 过滤涨停的股票
def filter_limitup_stock(context, stock_list):
current_data = get_current_data()
# 已存在于持仓的股票即使涨停也不过滤,避免此股票再次可买,但因被过滤而导致选择别的股票
return [stock for stock in stock_list if stock in context.portfolio.positions.keys()
or current_data[stock].day_open < current_data[stock].high_limit]
# 过滤跌停的股票
def filter_limitdown_stock(context, stock_list):
last_prices = history(1, unit='1m', field='close', security_list=stock_list)
current_data = get_current_data()
return [stock for stock in stock_list if stock in context.portfolio.positions.keys()
or current_data[stock].day_open > current_data[stock].low_limit]
#2-4 过滤股价高于9元的股票
def filter_highprice_stock(context,stock_list):
last_prices = history(1, unit='1m', field='close', security_list=stock_list)
return [stock for stock in stock_list if stock in context.portfolio.positions.keys()
or last_prices[stock][-1] < 9]
def change_cash(context):
if g.first == 1:
data1 = {
'入金金额': 0,
'是否生效': "否",
'是否清仓后重新买入': "否"
}
df2 = pd.DataFrame([data1], columns=['入金金额', '是否生效', '是否清仓后重新买入'])
write_file(g.filename, df2.to_csv(index=False), append=False)
g.first = 0
if g.out_cash < 0:
inout_cash(g.out_cash, pindex=0)
g.out_cash = 0
else:
try:
df2 = pd.read_csv(BytesIO(read_file(g.filename)))
log.info("入金文件",df2)
single = df2.at[0,"是否生效"]
log.info("入金信号",single)
is_sell = df2.at[0,"是否清仓后重新买入"]
if single =="是":
if is_sell == "是":
log.info("入金后先清仓,再重新买入,清仓股票为",list(context.portfolio.positions.keys()))
for s in context.portfolio.positions:
order_target_(context,s, 0)
df2.loc[0,"是否清仓后重新买入"] = "否"
change_cash = df2.at[0,"入金金额"]
log.info("入金金额",change_cash)
if change_cash < 0 :
g.out_cash = change_cash
else:
inout_cash(change_cash, pindex=0)
df2.loc[0,"是否生效"] = "否"
log.info("重置后",df2)
my_Trader(context)
write_file(g.filename, df2.to_csv(index=False), append=False)
except Exception as e:
log.info("修改资金发生错误: {}".format(e))
# end
|
4.4 高股息小市值-增加了1底和4月底择时-增加了止损(自动交易)
高股息小市值也改造好了,主要加了几个逻辑:
- 1月19日-1月31日,4月19日-4月31日空仓 。
- 增加止损逻辑:每日早上10点检查好,只要持仓股票跌幅大于-10%,就卖出。
- 尾盘14:50,判断是否异常放量,当日异常放量就卖出。单日放量的定义:当日成交量超过过去120天中最大量能的90%。
- 增加了筛选条件:过去四个季度营收必须大于5亿,eps必须大于0。
- 如果因为连续不涨停卖出,则次日会把仓位重新买满。如果因为止损而卖出,次日不会重新买满,而是等到下一个调仓日再买满。
- 调仓日期,我发现不一定要每月第一个交易日调仓,设定为每日第¾/5个交易日也不错。还有就是也可以设定为周调仓,周调仓设定很简单,把
run_monthly,换成 run_weekly 就好了。如果设定为周调仓,且每周第二个交易日调仓,我发现效果特别好,不知道是否有拟合的因素。新代码里,我设定的还是月调仓,每月的第5个交易日调仓,有兴趣的可以自己改改试试,不一定要按照原代码来。
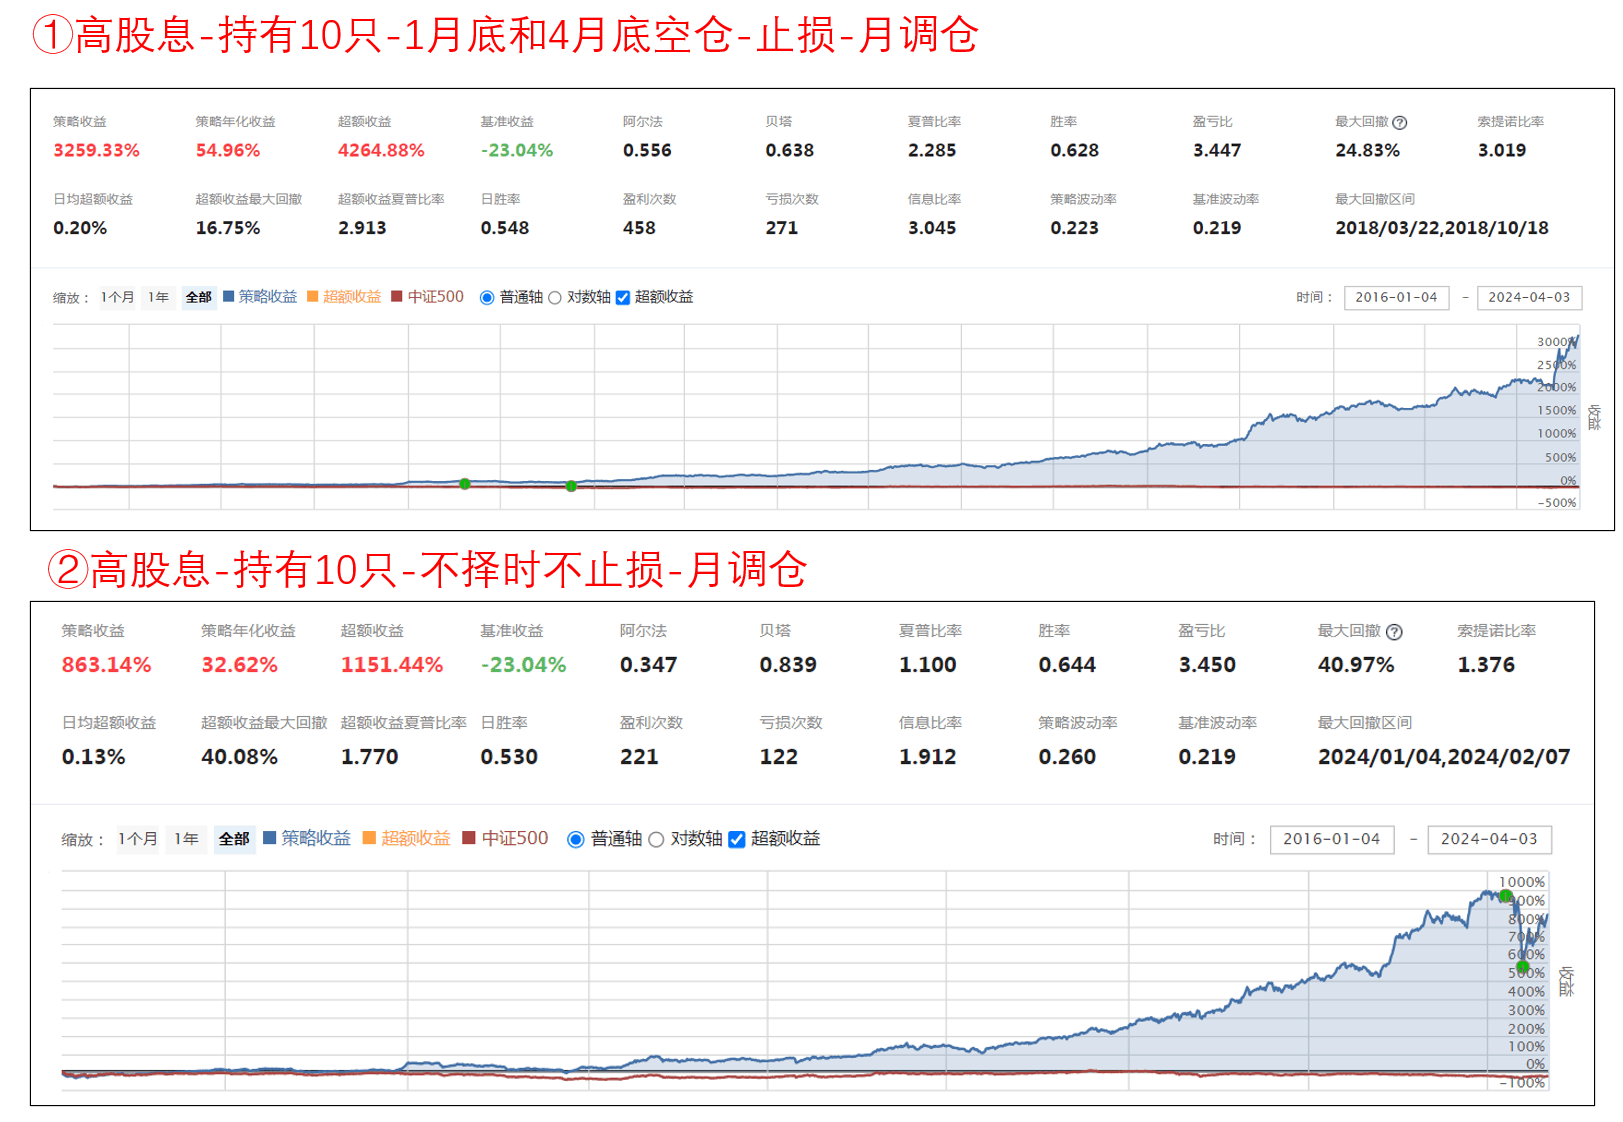
修改后,收益增强挺明显的,原策略2016年---2024年,收益是864%,最大回撤-40%。修改后是3259%,最大回撤-24.8%。
我还是那个观点,我做这些改造和优化,增加止损,只要是给低风险偏好的圈友一个选择,不一定说必须要去择时,毕竟择时也可能会付出踏空的代价,但择时和止损,确实可以降低一定的风险,这是一个取舍的问题。
另外,这次加上了应对新规的财务筛选,营收和eps都做了最低筛选,财务安全性应该还是比较高的。
| import pandas as pd
import numpy as np
import jqdata
from kuanke.wizard import *
from six import StringIO,BytesIO
from mysqltrade import *
from jqfactor import get_factor_values
def after_code_changed(context):
now = context.current_dt.time()
print("{0}替换了代码".format(now))
unschedule_all()
g.strategy = 'dougua1' # 策略名
g.filename = '高股息修改资金.csv' #入金配置文件名称
g.first = 1
g.out_cash = 0
g.high_limit_list = []
set_option('use_real_price', True)
set_benchmark('000905.XSHG')
# 模拟的时候,有滑点会导致没跌停也卖不掉的情况,所以滑点设置为0
set_slippage(PriceRelatedSlippage(0))
# 设置交易成本
set_order_cost(OrderCost(open_tax=0, close_tax=0.0005, open_commission=0.0003, close_commission=0.0003, close_today_commission=0, min_commission=5),type='fund')
# strategy
g.stock_num = 10
g.stoploss_rate = 0.90 #止损率为10%
#单日放量超过过去120天中最大量能的90%,就卖出
g.HV_duration = 120
g.HV_ratio = 0.9
g.not_buy_again = []
g.target_list = []
g.reason_to_sell = 0
run_daily(prepare_stock_list, time='9:05', reference_security='000300.XSHG') #每日9:05跑一次股票池(不交易)
run_daily(change_cash, "9:30")#检查入金
run_daily(no_trade,time='9:31')
run_monthly(my_Trader, 5 ,time='9:31') #每月的第一个交易日的9:31调仓
run_daily(stoploss, time='10:00') # 止损函数
run_daily(check_limit_up, time='14:20') #每日14:20检查一下持仓股中是否有涨停票
run_daily(check_high_volume, time='14:50') #每日14:50检查一下是否异常放量,如果异常放量就卖出
#1-1 根据最近一年分红除以当前总市值计算股息率并筛选
def get_dividend_ratio_filter_list(context, stock_list, sort, p1, p2):
time1 = context.previous_date
time0 = time1 - datetime.timedelta(days=365)
#获取分红数据,由于finance.run_query最多返回4000行,以防未来数据超限,最好把stock_list拆分后查询再组合
interval = 1000 #某只股票可能一年内多次分红,导致其所占行数大于1,所以interval不要取满4000
list_len = len(stock_list)
#截取不超过interval的列表并查询
q = query(finance.STK_XR_XD.code, finance.STK_XR_XD.a_registration_date, finance.STK_XR_XD.bonus_amount_rmb
).filter(
finance.STK_XR_XD.a_registration_date >= time0,
finance.STK_XR_XD.a_registration_date <= time1,
finance.STK_XR_XD.code.in_(stock_list[:min(list_len, interval)]))
df = finance.run_query(q)
#对interval的部分分别查询并拼接
if list_len > interval:
df_num = list_len // interval
for i in range(df_num):
q = query(finance.STK_XR_XD.code, finance.STK_XR_XD.a_registration_date, finance.STK_XR_XD.bonus_amount_rmb
).filter(
finance.STK_XR_XD.a_registration_date >= time0,
finance.STK_XR_XD.a_registration_date <= time1,
finance.STK_XR_XD.code.in_(stock_list[interval*(i+1):min(list_len,interval*(i+2))]))
temp_df = finance.run_query(q)
df = df.append(temp_df)
dividend = df.fillna(0)
#dividend = dividend.set_index('code')
#print(dividend)
dividend = dividend.groupby('code').sum()
# print(dividend)
temp_list = list(dividend.index) #query查询不到无分红信息的股票,所以temp_list长度会小于stock_list
#获取市值相关数据
q = query(valuation.code,valuation.market_cap).filter(valuation.code.in_(temp_list))
cap = get_fundamentals(q, date=time1)
cap = cap.set_index('code')
#计算股息率
DR = pd.concat([dividend, cap] ,axis=1)
DR['dividend_ratio'] = (DR['bonus_amount_rmb']/10000) / DR['market_cap']
#排序并筛选
DR = DR.sort_values(by=['dividend_ratio'], ascending=sort)
print(len(DR))
final_list = list(DR.index)[int(p1*len(DR)):int(p2*len(DR))]
return final_list
def no_trade(context):
mon = context.current_dt.month
day = context.current_dt.day
if (mon ==4 or mon == 1) and day>=19:
s_list = list(context.portfolio.positions.keys())
print(s_list)
for s in s_list:
order_target_value_(context,s, 0)
else:
check_remain_amount(context)
def my_Trader(context):
mon = context.current_dt.month
day = context.current_dt.day
if (mon ==4 or mon == 1) and day>=19:
s_list = list(context.portfolio.positions.keys())
print(s_list)
for s in s_list:
order_target_value_(context,s, 0)
return
# all stocks
dt_last = context.previous_date
stocks = get_all_securities('stock', dt_last).index.tolist()
stocks = filter_kcbj_stock(stocks)
#高股息(全市场最大25%)
stocks = get_dividend_ratio_filter_list(context, stocks, False, 0, 0.25)
df = get_factor_values(stocks, "operating_revenue_ttm", end_date=dt_last, count=1)
df = df["operating_revenue_ttm"].T
df.columns = ["operating_revenue_ttm"]
df = df[df["operating_revenue_ttm"]>500000000]
stocks = list(df.index)
# fuandamental data,按照市值排序,市值越小排在越靠前
df = get_fundamentals(query(valuation.code,valuation.market_cap,indicator.eps).filter(valuation.code.in_(stocks)).order_by(valuation.market_cap.asc()))
df = df[df['eps']>0]
choice = list(df.code)
choice = filter_st_stock(choice) #过滤ST
choice = filter_paused_stock(choice) #过滤停牌股票
choice = filter_limitup_stock(context,choice) #过滤涨停的股票
choice = filter_limitdown_stock(context,choice) #过滤跌停的股票
choice = filter_highprice_stock(context,choice) #过滤股价高于9元的股票
g.target_list = choice
choice = choice[:g.stock_num] #选前前N只票
cdata = get_current_data()
# Sell
for s in context.portfolio.positions:
if (s not in choice) :
log.info('Sell', s, cdata[s].name)
order_target_(context,s, 0)
# buy
g.not_buy_again=[]
position_count = len(context.portfolio.positions)
if g.stock_num > position_count:
psize = (context.portfolio.available_cash+g.out_cash)/(g.stock_num - position_count)
for s in choice:
if s not in context.portfolio.positions:
log.info('buy', s, cdata[s].name)
order_value_(context,s, psize)
g.not_buy_again.append(s)
if len(context.portfolio.positions) == g.stock_num:
break
# 准备股票池
def prepare_stock_list(context):
#获取已持有列表
g.high_limit_list = []
hold_list = list(context.portfolio.positions)
if hold_list:
panel = get_price(hold_list, end_date=context.previous_date, frequency='daily',
fields=['close', 'high_limit'],
count=1)
df_close = panel['close'].T
df_close.columns = ['close']
print(df_close)
df_high_limit = panel['high_limit'].T
df_high_limit.columns = ['high_limit']
print(df_high_limit)
df = pd.concat([df_close, df_high_limit] ,axis=1)
print(df)
g.high_limit_list = df[df['close'] == df['high_limit']].index.tolist()
# 调整昨日涨停股票
def check_limit_up(context):
# 获取持仓的昨日涨停列表
current_data = get_current_data()
if g.high_limit_list:
for stock in g.high_limit_list:
if current_data[stock].last_price < current_data[stock].high_limit:
log.info("[%s]涨停打开,卖出" % stock)
g.reason_to_sell = 1
order_target_(context,stock, 0)
else:
log.info("[%s]涨停,继续持有" % stock)
def stoploss(context):
for stock in context.portfolio.positions.keys():
if context.portfolio.positions[stock].price < context.portfolio.positions[stock].avg_cost * g.stoploss_rate:
order_target_value_(context,stock, 0)
log.debug("止损,卖出{}".format(stock))
#如果昨天有股票卖出或者买入失败,剩余的金额今天早上买入
def check_remain_amount(context):
if g.reason_to_sell == 1: #判断提前售出原因,如果是涨停售出则次日再次交易,如果是止损售出则不交易
g.hold_list= []
for position in list(context.portfolio.positions.values()):
stock = position.security
g.hold_list.append(stock)
if len(g.hold_list) < g.stock_num:
target_list = g.target_list
#剔除本次调仓买入的股票,不再买入
target_list = [stock for stock in target_list if stock not in g.not_buy_again]
target_list = target_list[:min(g.stock_num, len(target_list))]
log.info('有余额可用'+str(round((context.portfolio.cash),2))+'元。'+ str(target_list))
value = (context.portfolio.cash+g.out_cash) / (g.stock_num - len(g.hold_list))
for stock in target_list:
if context.portfolio.positions[stock].total_amount == 0:
order_target_value_(context,stock, value)
g.not_buy_again.append(stock)
if len(context.portfolio.positions) == g.stock_num:
break
g.reason_to_sell = 0
else:
log.info('虽然有余额可用,但是为止损后余额,下周再交易')
g.reason_to_sell = 0
# 过滤科创北交股票
def filter_kcbj_stock(stock_list):
for stock in stock_list[:]:
if stock[0] == '4' or stock[0] == '8' or stock[:2] == '68':
stock_list.remove(stock)
return stock_list
# 过滤停牌股票
def filter_paused_stock(stock_list):
current_data = get_current_data()
return [stock for stock in stock_list if not current_data[stock].paused]
# 过滤ST及其他具有退市标签的股票
def filter_st_stock(stock_list):
current_data = get_current_data()
return [stock for stock in stock_list
if not current_data[stock].is_st
and 'ST' not in current_data[stock].name
and '*' not in current_data[stock].name
and '退' not in current_data[stock].name]
# 过滤涨停的股票
def filter_limitup_stock(context, stock_list):
current_data = get_current_data()
# 已存在于持仓的股票即使涨停也不过滤,避免此股票再次可买,但因被过滤而导致选择别的股票
return [stock for stock in stock_list if stock in context.portfolio.positions.keys()
or current_data[stock].day_open < current_data[stock].high_limit]
# 过滤跌停的股票
def filter_limitdown_stock(context, stock_list):
last_prices = history(1, unit='1m', field='close', security_list=stock_list)
current_data = get_current_data()
return [stock for stock in stock_list if stock in context.portfolio.positions.keys()
or current_data[stock].day_open > current_data[stock].low_limit]
#2-4 过滤股价高于9元的股票
def filter_highprice_stock(context,stock_list):
last_prices = history(1, unit='1m', field='close', security_list=stock_list)
return [stock for stock in stock_list if stock in context.portfolio.positions.keys()
or last_prices[stock][-1] < 9]
# 3-2 调整放量股票
def check_high_volume(context):
current_data = get_current_data()
for stock in context.portfolio.positions:
if current_data[stock].paused == True:
continue
if current_data[stock].last_price == current_data[stock].high_limit:
continue
if context.portfolio.positions[stock].closeable_amount ==0:
continue
df_volume = get_bars(stock,count=g.HV_duration,unit='1d',fields=['volume'],include_now=True, df=True)
if df_volume['volume'].values[-1] > g.HV_ratio*df_volume['volume'].values.max():
log.info("[%s]天量,卖出" % stock)
position = context.portfolio.positions[stock]
order_target_value_(context,stock, 0)
def change_cash(context):
if g.first == 1:
data1 = {
'入金金额': 0,
'是否生效': "否",
'是否清仓后重新买入': "否"
}
df2 = pd.DataFrame([data1], columns=['入金金额', '是否生效', '是否清仓后重新买入'])
write_file(g.filename, df2.to_csv(index=False), append=False)
g.first = 0
if g.out_cash < 0:
inout_cash(g.out_cash, pindex=0)
g.out_cash = 0
else:
try:
df2 = pd.read_csv(BytesIO(read_file(g.filename)))
log.info("入金文件",df2)
single = df2.at[0,"是否生效"]
log.info("入金信号",single)
is_sell = df2.at[0,"是否清仓后重新买入"]
if single =="是":
if is_sell == "是":
log.info("入金后先清仓,再重新买入,清仓股票为",list(context.portfolio.positions.keys()))
for s in context.portfolio.positions:
order_target_(context,s, 0)
df2.loc[0,"是否清仓后重新买入"] = "否"
change_cash = df2.at[0,"入金金额"]
log.info("入金金额",change_cash)
if change_cash < 0 :
g.out_cash = change_cash
else:
inout_cash(change_cash, pindex=0)
df2.loc[0,"是否生效"] = "否"
log.info("重置后",df2)
my_Trader(context)
write_file(g.filename, df2.to_csv(index=False), append=False)
except Exception as e:
log.info("修改资金发生错误: {}".format(e))
# end
|
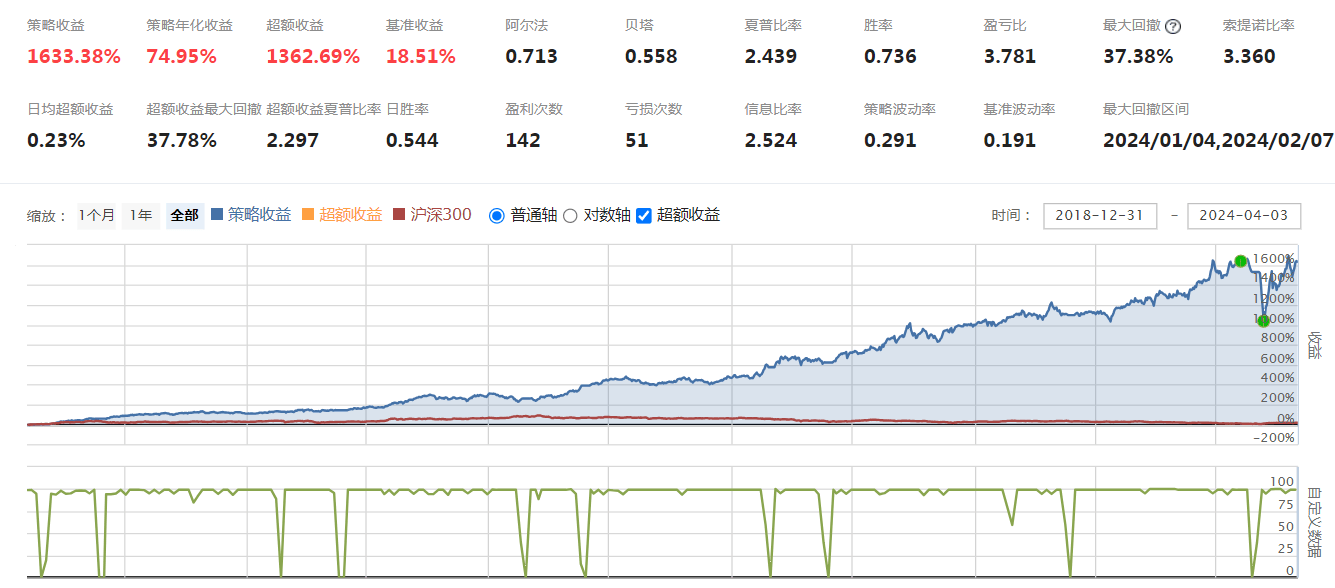
4.5 中小板小市值(自动交易)
实时模拟该策略时,支持修改策略资金。举个例子,你先用5万运行了中小板小市值,你想要加仓1万,或者减仓1万,那么就可以用下面这个方式进行操作 。
策略开始运行后,会在研究环境生成一个文件,叫:中小板修改资金.csv。
点开这个文件就可以修改策略资金了。举个例子,你如果想加仓10000,那就可以把下面这个(0,否,否),改成(10000,是,是)。如果你想减仓10000,那就改成(-10000,是,是)。然后点击左上角文件---保存,就可以生效了。
这里我做了一个设定,一旦你增加或者减少了资金,当天就会清仓重买。
注意
修改资金,不能在交易日的早上8点---下午4点修改,一定要在盘后修改,早上8点--下午4点修改可能会导致策略出错。
- 替换代码:我做了优化,模拟交易你如果要修改代码,直接用【替换代码】功能,替换为你修改后的回测就可以了。不要用【修改代码】,要用【替换代码】
| from kuanke.wizard import *
from jqdata import *
import numpy as np
import pandas as pd
import talib
import datetime
import time
import math
from mysqltrade import *
from six import StringIO,BytesIO
import pandas as pd
## 初始化函数,设定要操作的股票、基准等等
def after_code_changed(context):
now = context.current_dt.time()
print("{0}替换了代码".format(now))
unschedule_all()
g.strategy = 'dougua1' # 策略名
g.filename = '中小板修改资金.csv' #入金配置文件名称
g.first = 1
g.out_cash = 0
# 设定基准
set_benchmark('000300.XSHG')
# 设定滑点
set_slippage(FixedSlippage(0.01))
# True为开启动态复权模式,使用真实价格交易
set_option('use_real_price', True)
# 设定成交量比例
set_option('order_volume_ratio', 1)
# 股票类交易手续费是:买入时佣金万分之三,卖出时佣金万分之三加千分之一印花税, 每笔交易佣金最低扣5块钱
set_order_cost(OrderCost(open_tax=0, close_tax=0.0005, open_commission=0.0003, close_commission=0.0003, min_commission=5), type='stock')
#容器初始化
check_container_initialize()
#动态仓位、频率、计数初始化函数
check_dynamic_initialize()
# 股票筛选初始化函数
check_stocks_initialize()
# 出场初始化函数
sell_initialize()
# 入场初始化函数
buy_initialize()
# 关闭提示
log.set_level('order', 'info')
# 运行函数
run_daily(change_cash, "9:30")#检查入金
run_daily(check_stocks, '9:31') #选股
run_daily(main_stock_pick, '9:31') #买入卖出列表
#run_daily(sell_every_day,'open') #卖出未卖出成功的股票
run_daily(trade, '9:31') #交易
run_daily(no_zt_sell, '14:50')
run_daily(selled_security_list_count, 'after_close') #卖出股票日期计数
run_daily(after_market_close, 'after_close') #卖出股票日期计数
#######################!!!新手需要使用的地方!!!###################################################
##动态仓位、频率、计数初始化函数(持仓比例,选股频率,买入频率,卖出频率在这里设置)
def check_dynamic_initialize():
# 个股最大持仓比重
g.security_max_proportion = 1
# 选股和买卖频率
g.check_stocks_refresh_rate = 1
# 最大建仓数量
g.max_hold_stocknum = 5
#跌出多少排名卖出
g.sell_rank = 7
#下面这几项不用管
# 买入频率
g.buy_refresh_rate = 1
# 卖出频率
g.sell_refresh_rate = 1
# 选股频率计数器
g.check_stocks_days = 0
#机器学习选股频率计数器
g.days = 0
# 买卖交易频率计数器
g.buy_trade_days=0
g.sell_trade_days=0
## 股票池初筛设置函数(股票初筛在这里设置)
def check_stocks_initialize():
# 是否过滤停盘
g.filter_paused = True
# 是否过滤退市
g.filter_delisted = True
# 是否只有ST
g.only_st = False
# 是否过滤ST
g.filter_st = True
# 股票池(填指数)
g.security_universe_index = ['all_a_securities']#这里填写指数,全部股票就填['all_a_securities'],沪深300股票就填['000300.XSHG'],中证500就填['000905.XSHG'],沪深300+中证500就填['000300.XSHG','000905.XSHG']
# 填成分股(填成分股)
g.security_universe_user_securities = []
# 行业列表
g.industry_list = ["801010","801020","801030","801040","801050","801080","801110","801120","801130","801140","801150","801160","801170","801180","801200","801210","801230","801710","801720","801730","801740","801750","801760","801770","801780","801790","801880","801890"]
# 概念列表
g.concept_list = []
# 黑名单
g.blacklist=[]
## 买入股票,卖出股票筛选函数
def main_stock_pick(context):
if g.days % g.check_stocks_refresh_rate != 0:
g.days +=1
return
g.sell_stock_list=[]
g.buy_stock_list = []
####自定义编辑范围#####
#中小板小市值
g.check_out_lists = [stock for stock in g.check_out_lists if stock[0:3] == '002'] #只买深市A股中小板
q = query(valuation.code, valuation.circulating_market_cap).order_by(
valuation.circulating_market_cap.asc()).filter(
valuation.code.in_(g.check_out_lists),
valuation.circulating_market_cap <= 100).limit(100)
df = get_fundamentals(q)
stockset = list(df['code'])
stockset = stockset[:20]
g.sell_stock_list1 = list(context.portfolio.positions.keys())
g.ZT=[] #涨停列表
for stock in g.sell_stock_list1:
if stock in g.paused:
continue
elif stock not in stockset[:g.sell_rank]:
df2=attribute_history(stock,count=2,unit='1d',\
fields=['open','close','volume','high','low','money','high_limit','low_limit','paused'],\
fq='pre')
if (df2['close'][-1]==df2['high_limit'][-1] and df2['volume'][-1]>0 and df2['money'][-1]>0):
g.ZT.append(stock)
else:
g.sell_stock_list.append(stock)
for stock in stockset[:g.max_hold_stocknum]:
if stock in g.sell_stock_list:
pass
else:
g.buy_stock_list.append(stock)
g.paused = []
current_data = get_current_data()
g.paused = [stock for stock in g.sell_stock_list1 if current_data[stock].paused]
####自定义编辑范围#####
log.info('卖出列表:',g.sell_stock_list)
log.info('购买列表:',g.buy_stock_list)
g.days =1
return g.sell_stock_list,g.buy_stock_list
#######################!!!新手需要使用的地方!!!###################################################
#不涨停就卖出
def no_zt_sell(context):
c=[]
for stock in g.ZT:
df2_3=attribute_history(stock,count=1,unit='1m',fields=['close','high_limit'],fq='pre')
if df2_3['close'][-1]==df2_3['high_limit'][-1]:
c.append(stock)
else:
order_target_(context,stock, 0)
## 收盘后运行函数
def after_market_close(context):
#得到当天所有成交记录
trades = get_trades()
for _trade in trades.values():
log.info('成交记录:'+str(_trade))
#打印账户总资产
log.info('今日账户总资产:%s'%round(context.portfolio.total_value,2))
#log.info('##############################################################')
# 计算当前仓位
record(P=(100-math.ceil(context.portfolio.available_cash / context.portfolio.total_value * 100)))
##容器初始化(有新的全局容器可以加到这里)(新手忽略这里)
def check_container_initialize():
#卖出股票列表
g.sell_stock_list=[]
#买入股票列表
g.buy_stock_list = []
# 获取未卖出的股票
g.open_sell_securities = []
# 卖出股票的dict
g.selled_security_list={}
#涨停股票列表
g.ZT=[]
## 出场初始化函数(新手忽略这里)
def sell_initialize():
# 设定是否卖出buy_lists中的股票
g.sell_will_buy = True
# 固定出仓的数量或者百分比
g.sell_by_amount = None
g.sell_by_percent = None
## 入场初始化函数(新手忽略这里)
def buy_initialize():
# 是否可重复买入
g.filter_holded = False
# 委托类型
g.order_style_str = 'by_cap_mean'
g.order_style_value = 100
## 股票初筛(新手忽略这里)
def check_stocks(context):
if g.check_stocks_days%g.check_stocks_refresh_rate != 0:
# 计数器加一
g.check_stocks_days += 1
return
# 股票池赋值
g.check_out_lists = get_security_universe(context, g.security_universe_index, g.security_universe_user_securities)
# 行业过滤
#g.check_out_lists = industry_filter(context, g.check_out_lists, g.industry_list)
# 概念过滤
#g.check_out_lists = concept_filter(context, g.check_out_lists, g.concept_list)
# 过滤ST股票
g.check_out_lists = st_filter(context, g.check_out_lists)
# 过滤停牌股票
g.check_out_lists = paused_filter(context, g.check_out_lists)
# 过滤退市股票
g.check_out_lists = delisted_filter(context, g.check_out_lists)
# 过滤黑名单股票
g.check_out_lists = [s for s in g.check_out_lists if s not in g.blacklist]
# 计数器归一
g.check_stocks_days = 1
return
## 卖出未卖出成功的股票(新手忽略这里)
def sell_every_day(context):
g.open_sell_securities = list(set(g.open_sell_securities))
open_sell_securities = [s for s in context.portfolio.positions.keys() if s in g.open_sell_securities]
if len(open_sell_securities)>0:
for stock in open_sell_securities:
order_target_value_(context,stock, 0)
g.open_sell_securities = [s for s in g.open_sell_securities if s in context.portfolio.positions.keys()]
return
## 交易函数(新手忽略这里)
def trade(context):
# 初始化买入列表
buy_lists = []
# 买入股票筛选
if g.buy_trade_days%g.buy_refresh_rate == 0:
# 获取 buy_lists 列表
buy_lists = g.buy_stock_list
# 过滤涨停股票
buy_lists = high_limit_filter(context, buy_lists)
log.info('购买列表最终',buy_lists)
# 卖出操作
if g.sell_trade_days%g.sell_refresh_rate != 0:
# 计数器加一
g.sell_trade_days += 1
else:
# 卖出股票
sell(context, buy_lists)
# 计数器归一
g.sell_trade_days = 1
# 买入操作
if g.buy_trade_days%g.buy_refresh_rate != 0:
# 计数器加一
g.buy_trade_days += 1
else:
# 卖出股票
buy(context, buy_lists)
# 计数器归一
g.buy_trade_days = 1
################################## 交易函数群 ##################################(新手忽略)
# 交易函数 - 出场
def sell(context, buy_lists):
# 获取 sell_lists 列表
init_sl = context.portfolio.positions.keys()
sell_lists = context.portfolio.positions.keys()
# 判断是否卖出buy_lists中的股票
if not g.sell_will_buy:
sell_lists = [security for security in sell_lists if security not in buy_lists]
### _出场函数筛选-开始 ###
sell_lists = g.sell_stock_list
### _出场函数筛选-结束 ###
# 卖出股票
if len(sell_lists)>0:
for stock in sell_lists:
order_target_(context, stock, 0)
# 获取卖出的股票, 并加入到 g.selled_security_list中
selled_security_list_dict(context,init_sl)
return
# 交易函数 - 入场
def buy(context, buy_lists):
# 判断是否可重复买入
buy_lists = holded_filter(context,buy_lists)
# 获取最终的 buy_lists 列表
Num = g.max_hold_stocknum - len(context.portfolio.positions)
buy_lists = buy_lists[:Num]
# 买入股票
if len(buy_lists)>0:
# 分配资金
for stock in buy_lists:
position_count = len(context.portfolio.positions)
if g.max_hold_stocknum > position_count:
value = (context.portfolio.cash+g.out_cash) / (g.max_hold_stocknum - position_count)
if context.portfolio.positions[stock].total_amount == 0:
order_target_value_(context,stock, value)
return
################################### 公用函数群 ##################################(新手忽略)
## 过滤同一标的继上次卖出N天不再买入
def filter_n_tradeday_not_buy(security, n=0):
try:
if (security in g.selled_security_list.keys()) and (g.selled_security_list[security]<n):
return False
return True
except:
return True
## 是否可重复买入
def holded_filter(context,security_list):
if not g.filter_holded:
security_list = [stock for stock in security_list if stock not in context.portfolio.positions.keys()]
# 返回结果
return security_list
## 卖出股票加入dict
def selled_security_list_dict(context,security_list):
selled_sl = [s for s in security_list if s not in context.portfolio.positions.keys()]
if len(selled_sl)>0:
for stock in selled_sl:
g.selled_security_list[stock] = 0
## 过滤停牌股票
def paused_filter(context, security_list):
if g.filter_paused:
current_data = get_current_data()
security_list = [stock for stock in security_list if not current_data[stock].paused]
# 返回结果
return security_list
## 过滤退市股票
def delisted_filter(context, security_list):
if g.filter_delisted:
current_data = get_current_data()
security_list = [stock for stock in security_list if not (('退' in current_data[stock].name) or ('*' in current_data[stock].name))]
# 返回结果
return security_list
## 过滤ST股票
def st_filter(context, security_list):
if g.only_st:
current_data = get_current_data()
security_list = [stock for stock in security_list if current_data[stock].is_st]
else:
if g.filter_st:
current_data = get_current_data()
security_list = [stock for stock in security_list if not current_data[stock].is_st]
# 返回结果
return security_list
# 过滤涨停股票
def high_limit_filter(context, security_list):
current_data = get_current_data()
security_list = [stock for stock in security_list if not (current_data[stock].last_price >= current_data[stock].high_limit)]
# 返回结果
return security_list
# 获取股票股票池
def get_security_universe(context, security_universe_index, security_universe_user_securities):
temp_index = []
for s in security_universe_index:
if s == 'all_a_securities':
temp_index += list(get_all_securities(['stock'], context.current_dt.date()).index)
else:
temp_index += get_index_stocks(s)
for x in security_universe_user_securities:
temp_index += x
return sorted(list(set(temp_index)))
# 行业过滤
def industry_filter(context, security_list, industry_list):
if len(industry_list) == 0:
# 返回股票列表
return security_list
else:
securities = []
for s in industry_list:
temp_securities = get_industry_stocks(s)
securities += temp_securities
security_list = [stock for stock in security_list if stock in securities]
# 返回股票列表
return security_list
# 概念过滤
def concept_filter(context, security_list, concept_list):
if len(concept_list) == 0:
return security_list
else:
securities = []
for s in concept_list:
temp_securities = get_concept_stocks(s)
securities += temp_securities
security_list = [stock for stock in security_list if stock in securities]
# 返回股票列表
return security_list
## 卖出股票日期计数
def selled_security_list_count(context):
#g.daily_risk_management = True
if len(g.selled_security_list)>0:
for stock in g.selled_security_list.keys():
g.selled_security_list[stock] += 1
#获取交易日
def shifttradingday(date,shift):
#获取N天前的交易日日期
# 获取所有的交易日,返回一个包含所有交易日的 list,元素值为 datetime.date 类型.
tradingday = get_all_trade_days()
# 得到date之后shift天那一天在列表中的行标号 返回一个数
shiftday_index = list(tradingday).index(date)+shift
# 根据行号返回该日日期 为datetime.date类型
return tradingday[shiftday_index]
def change_cash(context):
if g.first == 1:
data1 = {
'入金金额': 0,
'是否生效': "否",
'是否清仓后重新买入': "否"
}
df2 = pd.DataFrame([data1], columns=['入金金额', '是否生效', '是否清仓后重新买入'])
write_file(g.filename, df2.to_csv(index=False), append=False)
g.first = 0
if g.out_cash < 0:
inout_cash(g.out_cash, pindex=0)
g.out_cash = 0
else:
try:
df2 = pd.read_csv(BytesIO(read_file(g.filename)))
log.info("入金文件",df2)
single = df2.at[0,"是否生效"]
log.info("入金信号",single)
is_sell = df2.at[0,"是否清仓后重新买入"]
if single =="是":
if is_sell == "是":
log.info("入金后先清仓,再重新买入,清仓股票为",list(context.portfolio.positions.keys()))
for s in context.portfolio.positions:
order_target_(context,s, 0)
df2.loc[0,"是否清仓后重新买入"] = "否"
change_cash = df2.at[0,"入金金额"]
log.info("入金金额",change_cash)
if change_cash < 0 :
g.out_cash = change_cash
else:
inout_cash(change_cash, pindex=0)
df2.loc[0,"是否生效"] = "否"
log.info("重置后",df2)
write_file(g.filename, df2.to_csv(index=False), append=False)
except Exception as e:
log.info("修改资金发生错误: {}".format(e))
# end
|
4.6 中小板小市值-1月底和4月底不买入(自动交易)
中小板小市值 ,1月20日以后和4月20日以后清仓不买入版本,收益如下:
| from kuanke.wizard import *
from jqdata import *
import numpy as np
import pandas as pd
import talib
import datetime
import time
import math
from mysqltrade import *
from six import StringIO,BytesIO
import pandas as pd
## 初始化函数,设定要操作的股票、基准等等
def after_code_changed(context):
now = context.current_dt.time()
print("{0}替换了代码".format(now))
unschedule_all()
g.strategy = 'dougua1' # 策略名
g.filename = '中小板修改资金.csv' #入金配置文件名称
g.first = 1
g.out_cash = 0
# 设定基准
set_benchmark('000300.XSHG')
# 设定滑点
set_slippage(FixedSlippage(0.01))
# True为开启动态复权模式,使用真实价格交易
set_option('use_real_price', True)
# 设定成交量比例
set_option('order_volume_ratio', 1)
# 股票类交易手续费是:买入时佣金万分之三,卖出时佣金万分之三加千分之一印花税, 每笔交易佣金最低扣5块钱
set_order_cost(OrderCost(open_tax=0, close_tax=0.0005, open_commission=0.0003, close_commission=0.0003, min_commission=5), type='stock')
#容器初始化
check_container_initialize()
#动态仓位、频率、计数初始化函数
check_dynamic_initialize()
# 股票筛选初始化函数
check_stocks_initialize()
# 出场初始化函数
sell_initialize()
# 入场初始化函数
buy_initialize()
# 关闭提示
log.set_level('order', 'info')
# 运行函数
run_daily(change_cash, "9:30")#检查入金
run_daily(check_stocks, '9:31') #选股
run_daily(main_stock_pick, '9:31') #买入卖出列表
#run_daily(sell_every_day,'open') #卖出未卖出成功的股票
run_daily(trade, '9:31') #交易
run_daily(no_zt_sell, '14:50')
run_daily(selled_security_list_count, 'after_close') #卖出股票日期计数
run_daily(after_market_close, 'after_close') #卖出股票日期计数
#######################!!!新手需要使用的地方!!!###################################################
##动态仓位、频率、计数初始化函数(持仓比例,选股频率,买入频率,卖出频率在这里设置)
def check_dynamic_initialize():
# 个股最大持仓比重
g.security_max_proportion = 1
# 选股和买卖频率
g.check_stocks_refresh_rate = 1
# 最大建仓数量
g.max_hold_stocknum = 5
#跌出多少排名卖出
g.sell_rank = 7
#下面这几项不用管
# 买入频率
g.buy_refresh_rate = 1
# 卖出频率
g.sell_refresh_rate = 1
# 选股频率计数器
g.check_stocks_days = 0
#机器学习选股频率计数器
g.days = 0
# 买卖交易频率计数器
g.buy_trade_days=0
g.sell_trade_days=0
## 股票池初筛设置函数(股票初筛在这里设置)
def check_stocks_initialize():
# 是否过滤停盘
g.filter_paused = True
# 是否过滤退市
g.filter_delisted = True
# 是否只有ST
g.only_st = False
# 是否过滤ST
g.filter_st = True
# 股票池(填指数)
g.security_universe_index = ['all_a_securities']#这里填写指数,全部股票就填['all_a_securities'],沪深300股票就填['000300.XSHG'],中证500就填['000905.XSHG'],沪深300+中证500就填['000300.XSHG','000905.XSHG']
# 填成分股(填成分股)
g.security_universe_user_securities = []
# 行业列表
g.industry_list = ["801010","801020","801030","801040","801050","801080","801110","801120","801130","801140","801150","801160","801170","801180","801200","801210","801230","801710","801720","801730","801740","801750","801760","801770","801780","801790","801880","801890"]
# 概念列表
g.concept_list = []
# 黑名单
g.blacklist=[]
## 买入股票,卖出股票筛选函数
def main_stock_pick(context):
if g.days % g.check_stocks_refresh_rate != 0:
g.days +=1
return
g.sell_stock_list=[]
g.buy_stock_list = []
mon = context.current_dt.month
day = context.current_dt.day
if (mon ==4 or mon == 1) and day>=20:
s_list = list(context.portfolio.positions.keys())
print(s_list)
for s in s_list:
order_target_value_(context,s, 0)
return
####自定义编辑范围#####
#中小板小市值
g.check_out_lists = [stock for stock in g.check_out_lists if stock[0:3] == '002'] #只买深市A股中小板
q = query(valuation.code, valuation.circulating_market_cap).order_by(
valuation.circulating_market_cap.asc()).filter(
valuation.code.in_(g.check_out_lists),
valuation.circulating_market_cap <= 100).limit(100)
df = get_fundamentals(q)
stockset = list(df['code'])
stockset = stockset[:20]
g.sell_stock_list1 = list(context.portfolio.positions.keys())
g.ZT=[] #涨停列表
for stock in g.sell_stock_list1:
if stock in g.paused:
continue
elif stock not in stockset[:g.sell_rank]:
df2=attribute_history(stock,count=2,unit='1d',\
fields=['open','close','volume','high','low','money','high_limit','low_limit','paused'],\
fq='pre')
if (df2['close'][-1]==df2['high_limit'][-1] and df2['volume'][-1]>0 and df2['money'][-1]>0):
g.ZT.append(stock)
else:
g.sell_stock_list.append(stock)
for stock in stockset[:g.max_hold_stocknum]:
if stock in g.sell_stock_list:
pass
else:
g.buy_stock_list.append(stock)
g.paused = []
current_data = get_current_data()
g.paused = [stock for stock in g.sell_stock_list1 if current_data[stock].paused]
####自定义编辑范围#####
log.info('卖出列表:',g.sell_stock_list)
log.info('购买列表:',g.buy_stock_list)
g.days =1
return g.sell_stock_list,g.buy_stock_list
#######################!!!新手需要使用的地方!!!###################################################
#不涨停就卖出
def no_zt_sell(context):
c=[]
for stock in g.ZT:
df2_3=attribute_history(stock,count=1,unit='1m',fields=['close','high_limit'],fq='pre')
if df2_3['close'][-1]==df2_3['high_limit'][-1]:
c.append(stock)
else:
order_target_(context,stock, 0)
## 收盘后运行函数
def after_market_close(context):
#得到当天所有成交记录
trades = get_trades()
for _trade in trades.values():
log.info('成交记录:'+str(_trade))
#打印账户总资产
log.info('今日账户总资产:%s'%round(context.portfolio.total_value,2))
#log.info('##############################################################')
# 计算当前仓位
record(P=(100-math.ceil(context.portfolio.available_cash / context.portfolio.total_value * 100)))
##容器初始化(有新的全局容器可以加到这里)(新手忽略这里)
def check_container_initialize():
#卖出股票列表
g.sell_stock_list=[]
#买入股票列表
g.buy_stock_list = []
# 获取未卖出的股票
g.open_sell_securities = []
# 卖出股票的dict
g.selled_security_list={}
#涨停股票列表
g.ZT=[]
## 出场初始化函数(新手忽略这里)
def sell_initialize():
# 设定是否卖出buy_lists中的股票
g.sell_will_buy = True
# 固定出仓的数量或者百分比
g.sell_by_amount = None
g.sell_by_percent = None
## 入场初始化函数(新手忽略这里)
def buy_initialize():
# 是否可重复买入
g.filter_holded = False
# 委托类型
g.order_style_str = 'by_cap_mean'
g.order_style_value = 100
## 股票初筛(新手忽略这里)
def check_stocks(context):
if g.check_stocks_days%g.check_stocks_refresh_rate != 0:
# 计数器加一
g.check_stocks_days += 1
return
# 股票池赋值
g.check_out_lists = get_security_universe(context, g.security_universe_index, g.security_universe_user_securities)
# 行业过滤
#g.check_out_lists = industry_filter(context, g.check_out_lists, g.industry_list)
# 概念过滤
#g.check_out_lists = concept_filter(context, g.check_out_lists, g.concept_list)
# 过滤ST股票
g.check_out_lists = st_filter(context, g.check_out_lists)
# 过滤停牌股票
g.check_out_lists = paused_filter(context, g.check_out_lists)
# 过滤退市股票
g.check_out_lists = delisted_filter(context, g.check_out_lists)
# 过滤黑名单股票
g.check_out_lists = [s for s in g.check_out_lists if s not in g.blacklist]
# 计数器归一
g.check_stocks_days = 1
return
## 卖出未卖出成功的股票(新手忽略这里)
def sell_every_day(context):
g.open_sell_securities = list(set(g.open_sell_securities))
open_sell_securities = [s for s in context.portfolio.positions.keys() if s in g.open_sell_securities]
if len(open_sell_securities)>0:
for stock in open_sell_securities:
order_target_value_(context,stock, 0)
g.open_sell_securities = [s for s in g.open_sell_securities if s in context.portfolio.positions.keys()]
return
## 交易函数(新手忽略这里)
def trade(context):
# 初始化买入列表
buy_lists = []
# 买入股票筛选
if g.buy_trade_days%g.buy_refresh_rate == 0:
# 获取 buy_lists 列表
buy_lists = g.buy_stock_list
# 过滤涨停股票
buy_lists = high_limit_filter(context, buy_lists)
log.info('购买列表最终',buy_lists)
# 卖出操作
if g.sell_trade_days%g.sell_refresh_rate != 0:
# 计数器加一
g.sell_trade_days += 1
else:
# 卖出股票
sell(context, buy_lists)
# 计数器归一
g.sell_trade_days = 1
# 买入操作
if g.buy_trade_days%g.buy_refresh_rate != 0:
# 计数器加一
g.buy_trade_days += 1
else:
# 卖出股票
buy(context, buy_lists)
# 计数器归一
g.buy_trade_days = 1
################################## 交易函数群 ##################################(新手忽略)
# 交易函数 - 出场
def sell(context, buy_lists):
# 获取 sell_lists 列表
init_sl = context.portfolio.positions.keys()
sell_lists = context.portfolio.positions.keys()
# 判断是否卖出buy_lists中的股票
if not g.sell_will_buy:
sell_lists = [security for security in sell_lists if security not in buy_lists]
### _出场函数筛选-开始 ###
sell_lists = g.sell_stock_list
### _出场函数筛选-结束 ###
# 卖出股票
if len(sell_lists)>0:
for stock in sell_lists:
order_target_(context, stock, 0)
# 获取卖出的股票, 并加入到 g.selled_security_list中
selled_security_list_dict(context,init_sl)
return
# 交易函数 - 入场
def buy(context, buy_lists):
# 判断是否可重复买入
buy_lists = holded_filter(context,buy_lists)
# 获取最终的 buy_lists 列表
Num = g.max_hold_stocknum - len(context.portfolio.positions)
buy_lists = buy_lists[:Num]
# 买入股票
if len(buy_lists)>0:
# 分配资金
for stock in buy_lists:
position_count = len(context.portfolio.positions)
if g.max_hold_stocknum > position_count:
value = (context.portfolio.cash+g.out_cash) / (g.max_hold_stocknum - position_count)
if context.portfolio.positions[stock].total_amount == 0:
order_target_value_(context,stock, value)
return
################################### 公用函数群 ##################################(新手忽略)
## 过滤同一标的继上次卖出N天不再买入
def filter_n_tradeday_not_buy(security, n=0):
try:
if (security in g.selled_security_list.keys()) and (g.selled_security_list[security]<n):
return False
return True
except:
return True
## 是否可重复买入
def holded_filter(context,security_list):
if not g.filter_holded:
security_list = [stock for stock in security_list if stock not in context.portfolio.positions.keys()]
# 返回结果
return security_list
## 卖出股票加入dict
def selled_security_list_dict(context,security_list):
selled_sl = [s for s in security_list if s not in context.portfolio.positions.keys()]
if len(selled_sl)>0:
for stock in selled_sl:
g.selled_security_list[stock] = 0
## 过滤停牌股票
def paused_filter(context, security_list):
if g.filter_paused:
current_data = get_current_data()
security_list = [stock for stock in security_list if not current_data[stock].paused]
# 返回结果
return security_list
## 过滤退市股票
def delisted_filter(context, security_list):
if g.filter_delisted:
current_data = get_current_data()
security_list = [stock for stock in security_list if not (('退' in current_data[stock].name) or ('*' in current_data[stock].name))]
# 返回结果
return security_list
## 过滤ST股票
def st_filter(context, security_list):
if g.only_st:
current_data = get_current_data()
security_list = [stock for stock in security_list if current_data[stock].is_st]
else:
if g.filter_st:
current_data = get_current_data()
security_list = [stock for stock in security_list if not current_data[stock].is_st]
# 返回结果
return security_list
# 过滤涨停股票
def high_limit_filter(context, security_list):
current_data = get_current_data()
security_list = [stock for stock in security_list if not (current_data[stock].last_price >= current_data[stock].high_limit)]
# 返回结果
return security_list
# 获取股票股票池
def get_security_universe(context, security_universe_index, security_universe_user_securities):
temp_index = []
for s in security_universe_index:
if s == 'all_a_securities':
temp_index += list(get_all_securities(['stock'], context.current_dt.date()).index)
else:
temp_index += get_index_stocks(s)
for x in security_universe_user_securities:
temp_index += x
return sorted(list(set(temp_index)))
# 行业过滤
def industry_filter(context, security_list, industry_list):
if len(industry_list) == 0:
# 返回股票列表
return security_list
else:
securities = []
for s in industry_list:
temp_securities = get_industry_stocks(s)
securities += temp_securities
security_list = [stock for stock in security_list if stock in securities]
# 返回股票列表
return security_list
# 概念过滤
def concept_filter(context, security_list, concept_list):
if len(concept_list) == 0:
return security_list
else:
securities = []
for s in concept_list:
temp_securities = get_concept_stocks(s)
securities += temp_securities
security_list = [stock for stock in security_list if stock in securities]
# 返回股票列表
return security_list
## 卖出股票日期计数
def selled_security_list_count(context):
#g.daily_risk_management = True
if len(g.selled_security_list)>0:
for stock in g.selled_security_list.keys():
g.selled_security_list[stock] += 1
#获取交易日
def shifttradingday(date,shift):
#获取N天前的交易日日期
# 获取所有的交易日,返回一个包含所有交易日的 list,元素值为 datetime.date 类型.
tradingday = get_all_trade_days()
# 得到date之后shift天那一天在列表中的行标号 返回一个数
shiftday_index = list(tradingday).index(date)+shift
# 根据行号返回该日日期 为datetime.date类型
return tradingday[shiftday_index]
def change_cash(context):
if g.first == 1:
data1 = {
'入金金额': 0,
'是否生效': "否",
'是否清仓后重新买入': "否"
}
df2 = pd.DataFrame([data1], columns=['入金金额', '是否生效', '是否清仓后重新买入'])
write_file(g.filename, df2.to_csv(index=False), append=False)
g.first = 0
if g.out_cash < 0:
inout_cash(g.out_cash, pindex=0)
g.out_cash = 0
else:
try:
df2 = pd.read_csv(BytesIO(read_file(g.filename)))
log.info("入金文件",df2)
single = df2.at[0,"是否生效"]
log.info("入金信号",single)
is_sell = df2.at[0,"是否清仓后重新买入"]
if single =="是":
if is_sell == "是":
log.info("入金后先清仓,再重新买入,清仓股票为",list(context.portfolio.positions.keys()))
for s in context.portfolio.positions:
order_target_(context,s, 0)
df2.loc[0,"是否清仓后重新买入"] = "否"
change_cash = df2.at[0,"入金金额"]
log.info("入金金额",change_cash)
if change_cash < 0 :
g.out_cash = change_cash
else:
inout_cash(change_cash, pindex=0)
df2.loc[0,"是否生效"] = "否"
log.info("重置后",df2)
write_file(g.filename, df2.to_csv(index=False), append=False)
except Exception as e:
log.info("修改资金发生错误: {}".format(e))
# end
|
4.7 中小板小市值-国九升级版-1月4月空仓-调仓时间随机(自动交易)
中小板小市值更新了一版,主要是为了适应新国九的条件,国九对小票影响最大的条件是【财务类退市】:年报利润总额、净利润、扣非净利润三者孰低为负值且主板扣除后营收低于3亿元。
主要针对这条进行筛选,至于分红被ST的问题,这个我认为不是特别大的风险,只要规避掉4月下半月,基本没什么问题。
这次还增加了一个调仓时间随机的逻辑,策略会在首次运行的时候,随机在9点32分-9点45分之间选择一个时间,之后策略就会按照随机的这个时间进行交易。这样做的目的是尽量规避掉大家集中交易的问题,当然如果自己自定义为自己想要的时间也很简单,只要把这两处的 g.trade_time 删除,并修改为你想要的时间即可。
| run_dai1y(change_cash,"9:30") # 检查入
run_dai1y(check_stocks,'9:31') # 选股
run_daily(main_stock_pick, g.trade_time) # 买入卖出列表
run_daily(trade,g.trade_time) # 交易
run_dai1y(no_zt_se11, '14:49')
run_daily(selled_security_1ist_count, 'after_close') #
run_daily(after_market_close, 'after_close') #卖出股票日
|
另外,空仓的时间也设置了两个参数,策略默认是1月1日-1月31日空仓,4月1日到4月30日空仓。如果想修改,只需要在下图这里改就行了,比如你想改为1月和4月的15号后空仓,那么就把 g.notrade_day 设置为 15 即可。
| # 取人建仓数量
g.max_hold_stocknum日5
# 跌出多少排名卖出
g.sel1_rank = 7
g.notrade_mon =[1, 4] #1月和4月
g.notrade_day = 1 # 1月和4月的10号后
|
中小板小市值策略,依然会贯彻大道至简的原则,不会增加复杂的止损止盈和择时逻辑,只会加必要的筛选逻辑。
加上以上条件后,2019年1月1日----2024年12月25日,收益是2884%,年化80%,最大回撤-30%,总体还是不错的。
详细说一下这个策略优化后的逻辑:
- 选股逻辑:选择股票代码开头1位是“0”开头,净利润大于0,归母净利润大于0,扣非净利润大于0,上个季度营收大于1亿。
- 排序逻辑:按照市值从小到大排序,买入市值最小的5只票。
- 买卖逻辑:按照市值轮动,每天检查一次,一旦市值掉出最小的前7,就卖出,并重新买入当前排名前5的票。
- 择时逻辑:每年1月1日-1月31日空仓,4月1日到4月30日空仓。
- 资金分配:动态等权重买入,比如用10万跑这个策略,当前持仓1只(4万元),还剩6万,且还有4只可以买,那么剩下4只就是6/4=1.5万元每只。
| from kuanke.wizard import *
from jqdata import *
import numpy as np
import pandas as pd
import talib
import datetime
import time
import math
from mysqltrade import *
from six import StringIO,BytesIO
import pandas as pd
## 初始化函数,设定要操作的股票、基准等等
def after_code_changed(context):
now = context.current_dt.time()
print("{0}替换了代码".format(now))
unschedule_all()
g.strategy = 'dougua1' # 策略名
g.filename = '中小板国九修改资金.csv' #入金配置文件名称
g.first = 1
g.out_cash = 0
g.paused = []
g.check_out_lists = []
# 设定基准
set_benchmark('000300.XSHG')
# 设定滑点
set_slippage(FixedSlippage(0))
# True为开启动态复权模式,使用真实价格交易
set_option('use_real_price', True)
# 设定成交量比例
set_option('order_volume_ratio', 1)
# 股票类交易手续费是:买入时佣金万分之三,卖出时佣金万分之三加千分之一印花税, 每笔交易佣金最低扣5块钱
set_order_cost(OrderCost(open_tax=0, close_tax=0.0005, open_commission=0.0003, close_commission=0.0003, min_commission=5), type='stock')
#容器初始化
check_container_initialize()
#动态仓位、频率、计数初始化函数
check_dynamic_initialize()
# 股票筛选初始化函数
check_stocks_initialize()
# 出场初始化函数
sell_initialize()
# 入场初始化函数
buy_initialize()
# 计算时间范围内的分钟数
start_minute = 9 * 60 + 32 # 9点32分转换为一天中的分钟数
end_minute = 9 * 60 + 45 # 9点45分转换为一天中的分钟数
# 生成随机分钟数
random_minute = random.randint(start_minute, end_minute)
# 将随机分钟数转换回小时和分钟
random_hour = random_minute // 60
random_minute = random_minute % 60
g.trade_time=f"{random_hour}:{random_minute}"
print("trade_time",g.trade_time)
# 关闭提示
log.set_level('order', 'info')
# 运行函数
run_daily(change_cash, "9:30")#检查入金
run_daily(check_stocks, '9:31') #选股
run_daily(main_stock_pick, g.trade_time) #买入卖出列表
run_daily(trade, g.trade_time) #交易
run_daily(no_zt_sell, '14:49')
run_daily(selled_security_list_count, 'after_close') #卖出股票日期计数
run_daily(after_market_close, 'after_close') #卖出股票日期计数
#######################!!!新手需要使用的地方!!!###################################################
##动态仓位、频率、计数初始化函数(持仓比例,选股频率,买入频率,卖出频率在这里设置)
def check_dynamic_initialize():
# 个股最大持仓比重
g.security_max_proportion = 1
# 选股和买卖频率
g.check_stocks_refresh_rate = 1
# 最大建仓数量
g.max_hold_stocknum = 5
#跌出多少排名卖出
g.sell_rank = 7
g.notrade_mon = [1,4] #1月和4月空仓
g.notrade_day = 1 #1月和4月的1号后空仓
#下面这几项不用管
# 买入频率
g.buy_refresh_rate = 1
# 卖出频率
g.sell_refresh_rate = 1
# 选股频率计数器
g.check_stocks_days = 1
#机器学习选股频率计数器
g.days = 0
# 买卖交易频率计数器
g.buy_trade_days=0
g.sell_trade_days=0
## 股票池初筛设置函数(股票初筛在这里设置)
def check_stocks_initialize():
# 是否过滤停盘
g.filter_paused = True
# 是否过滤退市
g.filter_delisted = True
# 是否只有ST
g.only_st = False
# 是否过滤ST
g.filter_st = True
# 股票池(填指数)
g.security_universe_index = ['all_a_securities']#这里填写指数,全部股票就填['all_a_securities'],沪深300股票就填['000300.XSHG'],中证500就填['000905.XSHG'],沪深300+中证500就填['000300.XSHG','000905.XSHG']
# 填成分股(填成分股)
g.security_universe_user_securities = []
# 行业列表
g.industry_list = ["801010","801020","801030","801040","801050","801080","801110","801120","801130","801140","801150","801160","801170","801180","801200","801210","801230","801710","801720","801730","801740","801750","801760","801770","801780","801790","801880","801890"]
# 概念列表
g.concept_list = []
# 黑名单
g.blacklist=[]
g.notbuy = []
## 买入股票,卖出股票筛选函数
def main_stock_pick(context):
if g.days % g.check_stocks_refresh_rate != 0:
g.days +=1
return
g.sell_stock_list=[]
g.buy_stock_list = []
mon = context.current_dt.month
day = context.current_dt.day
if (mon in g.notrade_mon) and day>=g.notrade_day:
s_list = list(context.portfolio.positions.keys())
print(s_list)
for s in s_list:
order_target_value_(context,s, 0)
return
####自定义编辑范围#####
#中小板小市值
g.check_out_lists = [stock for stock in g.check_out_lists if stock[0:1] == '0'] #只买深市A股中小板
q = query(
valuation.code,
).filter(
valuation.code.in_(g.check_out_lists),
income.np_parent_company_owners > 0, # 归属于母公司所有者的净利润(元)
income.net_profit > 0, # 净利润(元)
indicator.adjusted_profit>0,#扣非净利润(元)
income.operating_revenue > 1e8 # 营业收入 (元)
).order_by(valuation.market_cap.asc()).limit(g.max_hold_stocknum*5)
df = get_fundamentals(q)
final_list = df['code'].tolist()
stockset = final_list[:20]
stockset = [stock for stock in stockset if stock not in g.notbuy] #过滤卖掉的股票
g.sell_stock_list1 = list(context.portfolio.positions.keys())
g.ZT=[] #涨停列表
for stock in g.sell_stock_list1:
df2=attribute_history(stock,count=2,unit='1d',\
fields=['open','close','volume','high','low','money','high_limit','low_limit','paused'],\
fq='pre')
if stock in g.paused:
continue
elif df2['close'][-1]==df2['high_limit'][-1]:
g.ZT.append(stock)
elif (stock not in stockset[:g.sell_rank]) and (stock not in g.ZT):
g.sell_stock_list.append(stock)
for stock in stockset[:g.max_hold_stocknum]:
if stock in g.sell_stock_list:
pass
else:
g.buy_stock_list.append(stock)
g.paused = []
current_data = get_current_data()
g.paused = [stock for stock in g.sell_stock_list1 if current_data[stock].paused]
####自定义编辑范围#####
#log.info('卖出列表:',g.sell_stock_list)
#log.info('购买列表:',g.buy_stock_list)
g.days =1
return g.sell_stock_list,g.buy_stock_list
#######################!!!新手需要使用的地方!!!###################################################
#不涨停就卖出
def no_zt_sell(context):
c=[]
g.notbuy = []
for stock in g.ZT:
df2_3=attribute_history(stock,count=1,unit='1m',fields=['close','high_limit'],fq='pre')
if df2_3['close'][-1]==df2_3['high_limit'][-1]:
c.append(stock)
else:
order_target_(context,stock, 0)
g.notbuy.append(stock)
## 收盘后运行函数
def after_market_close(context):
#得到当天所有成交记录
trades = get_trades()
for _trade in trades.values():
log.info('成交记录:'+str(_trade))
#打印账户总资产
log.info('今日账户总资产:%s'%round(context.portfolio.total_value,2))
#log.info('##############################################################')
# 计算当前仓位
record(P=(100-math.ceil(context.portfolio.available_cash / context.portfolio.total_value * 100)))
##容器初始化(有新的全局容器可以加到这里)(新手忽略这里)
def check_container_initialize():
#卖出股票列表
g.sell_stock_list=[]
#买入股票列表
g.buy_stock_list = []
# 获取未卖出的股票
g.open_sell_securities = []
# 卖出股票的dict
g.selled_security_list={}
#涨停股票列表
g.ZT=[]
## 出场初始化函数(新手忽略这里)
def sell_initialize():
# 设定是否卖出buy_lists中的股票
g.sell_will_buy = True
# 固定出仓的数量或者百分比
g.sell_by_amount = None
g.sell_by_percent = None
## 入场初始化函数(新手忽略这里)
def buy_initialize():
# 是否可重复买入
g.filter_holded = False
# 委托类型
g.order_style_str = 'by_cap_mean'
g.order_style_value = 100
## 股票初筛(新手忽略这里)
def check_stocks(context):
if g.check_stocks_days%g.check_stocks_refresh_rate != 0:
# 计数器加一
g.check_stocks_days += 1
return
# 股票池赋值
g.check_out_lists = get_security_universe(context, g.security_universe_index, g.security_universe_user_securities)
# 行业过滤
#g.check_out_lists = industry_filter(context, g.check_out_lists, g.industry_list)
# 概念过滤
#g.check_out_lists = concept_filter(context, g.check_out_lists, g.concept_list)
# 过滤ST股票
g.check_out_lists = st_filter(context, g.check_out_lists)
# 过滤停牌股票
g.check_out_lists = paused_filter(context, g.check_out_lists)
# 过滤退市股票
g.check_out_lists = delisted_filter(context, g.check_out_lists)
# 过滤黑名单股票
g.check_out_lists = [s for s in g.check_out_lists if s not in g.blacklist]
# 计数器归一
g.check_stocks_days = 1
return
## 卖出未卖出成功的股票(新手忽略这里)
def sell_every_day(context):
g.open_sell_securities = list(set(g.open_sell_securities))
open_sell_securities = [s for s in context.portfolio.positions.keys() if s in g.open_sell_securities]
if len(open_sell_securities)>0:
for stock in open_sell_securities:
order_target_value_(context,stock, 0)
g.open_sell_securities = [s for s in g.open_sell_securities if s in context.portfolio.positions.keys()]
return
## 交易函数(新手忽略这里)
def trade(context):
# 初始化买入列表
buy_lists = []
# 买入股票筛选
if g.buy_trade_days%g.buy_refresh_rate == 0:
# 获取 buy_lists 列表
buy_lists = g.buy_stock_list
# 过滤涨停股票
buy_lists = high_limit_filter(context, buy_lists)
#log.info('购买列表最终',buy_lists)
# 卖出操作
if g.sell_trade_days%g.sell_refresh_rate != 0:
# 计数器加一
g.sell_trade_days += 1
else:
# 卖出股票
sell(context, buy_lists)
# 计数器归一
g.sell_trade_days = 1
# 买入操作
if g.buy_trade_days%g.buy_refresh_rate != 0:
# 计数器加一
g.buy_trade_days += 1
else:
# 卖出股票
buy(context, buy_lists)
# 计数器归一
g.buy_trade_days = 1
################################## 交易函数群 ##################################(新手忽略)
# 交易函数 - 出场
def sell(context, buy_lists):
# 获取 sell_lists 列表
init_sl = context.portfolio.positions.keys()
sell_lists = context.portfolio.positions.keys()
# 判断是否卖出buy_lists中的股票
if not g.sell_will_buy:
sell_lists = [security for security in sell_lists if security not in buy_lists]
### _出场函数筛选-开始 ###
sell_lists = g.sell_stock_list
### _出场函数筛选-结束 ###
# 卖出股票
if len(sell_lists)>0:
for stock in sell_lists:
order_target_(context, stock, 0)
# 获取卖出的股票, 并加入到 g.selled_security_list中
selled_security_list_dict(context,init_sl)
return
# 交易函数 - 入场
def buy(context, buy_lists):
# 判断是否可重复买入
buy_lists = holded_filter(context,buy_lists)
# 获取最终的 buy_lists 列表
Num = g.max_hold_stocknum - len(context.portfolio.positions)
buy_lists = buy_lists[:Num]
# 买入股票
if len(buy_lists)>0:
# 分配资金
for stock in buy_lists:
position_count = len(context.portfolio.positions)
if g.max_hold_stocknum > position_count:
value = (context.portfolio.cash+g.out_cash) / (g.max_hold_stocknum - position_count)
if context.portfolio.positions[stock].total_amount == 0:
order_target_value_(context,stock, value)
return
################################### 公用函数群 ##################################(新手忽略)
## 过滤同一标的继上次卖出N天不再买入
def filter_n_tradeday_not_buy(security, n=0):
try:
if (security in g.selled_security_list.keys()) and (g.selled_security_list[security]<n):
return False
return True
except:
return True
## 是否可重复买入
def holded_filter(context,security_list):
if not g.filter_holded:
security_list = [stock for stock in security_list if stock not in context.portfolio.positions.keys()]
# 返回结果
return security_list
## 卖出股票加入dict
def selled_security_list_dict(context,security_list):
selled_sl = [s for s in security_list if s not in context.portfolio.positions.keys()]
if len(selled_sl)>0:
for stock in selled_sl:
g.selled_security_list[stock] = 0
## 过滤停牌股票
def paused_filter(context, security_list):
if g.filter_paused:
current_data = get_current_data()
security_list = [stock for stock in security_list if not current_data[stock].paused]
# 返回结果
return security_list
## 过滤退市股票
def delisted_filter(context, security_list):
if g.filter_delisted:
current_data = get_current_data()
security_list = [stock for stock in security_list if not (('退' in current_data[stock].name) or ('*' in current_data[stock].name))]
# 返回结果
return security_list
## 过滤ST股票
def st_filter(context, security_list):
if g.only_st:
current_data = get_current_data()
security_list = [stock for stock in security_list if current_data[stock].is_st]
else:
if g.filter_st:
current_data = get_current_data()
security_list = [stock for stock in security_list if not current_data[stock].is_st]
# 返回结果
return security_list
# 过滤涨停股票
def high_limit_filter(context, security_list):
current_data = get_current_data()
security_list = [stock for stock in security_list if not (current_data[stock].last_price >= current_data[stock].high_limit)]
# 返回结果
return security_list
# 获取股票股票池
def get_security_universe(context, security_universe_index, security_universe_user_securities):
temp_index = []
for s in security_universe_index:
if s == 'all_a_securities':
temp_index += list(get_all_securities(['stock'], context.current_dt.date()).index)
else:
temp_index += get_index_stocks(s)
for x in security_universe_user_securities:
temp_index += x
return sorted(list(set(temp_index)))
# 行业过滤
def industry_filter(context, security_list, industry_list):
if len(industry_list) == 0:
# 返回股票列表
return security_list
else:
securities = []
for s in industry_list:
temp_securities = get_industry_stocks(s)
securities += temp_securities
security_list = [stock for stock in security_list if stock in securities]
# 返回股票列表
return security_list
# 概念过滤
def concept_filter(context, security_list, concept_list):
if len(concept_list) == 0:
return security_list
else:
securities = []
for s in concept_list:
temp_securities = get_concept_stocks(s)
securities += temp_securities
security_list = [stock for stock in security_list if stock in securities]
# 返回股票列表
return security_list
## 卖出股票日期计数
def selled_security_list_count(context):
#g.daily_risk_management = True
if len(g.selled_security_list)>0:
for stock in g.selled_security_list.keys():
g.selled_security_list[stock] += 1
#获取交易日
def shifttradingday(date,shift):
#获取N天前的交易日日期
# 获取所有的交易日,返回一个包含所有交易日的 list,元素值为 datetime.date 类型.
tradingday = get_all_trade_days()
# 得到date之后shift天那一天在列表中的行标号 返回一个数
shiftday_index = list(tradingday).index(date)+shift
# 根据行号返回该日日期 为datetime.date类型
return tradingday[shiftday_index]
#2.1 筛选审计意见
def filter_audit(context, code):
# 获取审计意见,近三年内如果有不合格(report_type为2、3、4、5)的审计意见则返回False,否则返回True
lstd = context.previous_date
last_year = lstd.replace(year=lstd.year - 3, month=1, day=1)
q=query(finance.STK_AUDIT_OPINION.code, finance.STK_AUDIT_OPINION.report_type
).filter(finance.STK_AUDIT_OPINION.code==code,finance.STK_AUDIT_OPINION.pub_date>=last_year)
df=finance.run_query(q)
df['report_type'] = df['report_type'].astype(str)
contains_nums = df['report_type'].str.contains(r'2|3|4|5')
return not contains_nums.any()
def change_cash(context):
if g.first == 1:
data1 = {
'入金金额': 0,
'是否生效': "否",
'是否清仓后重新买入': "否"
}
df2 = pd.DataFrame([data1], columns=['入金金额', '是否生效', '是否清仓后重新买入'])
write_file(g.filename, df2.to_csv(index=False), append=False)
g.first = 0
if g.out_cash < 0:
inout_cash(g.out_cash, pindex=0)
g.out_cash = 0
else:
try:
df2 = pd.read_csv(BytesIO(read_file(g.filename)))
log.info("入金文件",df2)
single = df2.at[0,"是否生效"]
log.info("入金信号",single)
is_sell = df2.at[0,"是否清仓后重新买入"]
if single =="是":
if is_sell == "是":
log.info("入金后先清仓,再重新买入,清仓股票为",list(context.portfolio.positions.keys()))
for s in context.portfolio.positions:
order_target_(context,s, 0)
df2.loc[0,"是否清仓后重新买入"] = "否"
change_cash = df2.at[0,"入金金额"]
log.info("入金金额",change_cash)
if change_cash < 0 :
g.out_cash = change_cash
else:
inout_cash(change_cash, pindex=0)
df2.loc[0,"是否生效"] = "否"
log.info("重置后",df2)
write_file(g.filename, df2.to_csv(index=False), append=False)
except Exception as e:
log.info("修改资金发生错误: {}".format(e))
# end
|
4.8 基本面小市值(自动交易)
实时模拟该策略时 ,有几点优化:
- 支持修改策略资金。举个例子,你先用5万运行了基本面小市值,你想要加仓1万,或者减仓1万,那么就可以用下面这个方式进行操作。
策略开始运行后,会在研究环境生成一个文件,叫:基本面小市值修改资金.csv。
点开这个文件就可以修改策略资金了。举个例子,你如果想加仓10000,那就可以把下面这个(0,否,否),改成(10000,是,是)。如果你想减仓10000,那就改成(-10000,是,是)。然后点击左上角文件---保存,就可以生效了。
这里我做了一个设定,一旦你增加或者减少了资金,当天就会清仓重买。
注意:修改资金,不能在交易日的早上8点---下午4点修改,一定要在盘后修改,早上8点--下午4点修改可能会导致策略出错。
- 替换代码:我做了优化,模拟交易你如果要修改代码,直接用【替换代码】功能,替换为你修改后的回测就可以了。不要用【修改代码】,要用【替换代码】
| #导入函数库
from jqdata import *
from jqfactor import get_factor_values
import numpy as np
import pandas as pd
from six import StringIO,BytesIO
from mysqltrade import *
def after_code_changed(context):
now = context.current_dt.time()
print("{0}替换了代码".format(now))
unschedule_all()
g.strategy = 'dougua1' # 策略名
g.filename = '基本面小市值修改资金.csv' #入金配置文件名称
g.first = 1
g.out_cash = 0
g.high_limit_list = []
g.stock_num = 5 #持仓数
# 设置交易时间
run_daily(prepare_stock_list, time='9:15') #每日9:15跑一次股票池
run_daily(change_cash, "9:30")#检查入金
run_monthly(my_trade, 1, time='9:35') #每月第一个交易日交易
run_daily(check_limit_up, time='14:00') #每日14:30检查一下持仓股中是否有涨停票
run_daily(print_trade_info, time='15:30')
#2-1 选股模块
def get_factor_filter_list(context,stock_list,jqfactor,sort,p1,p2):
yesterday = context.previous_date
score_list = get_factor_values(stock_list, jqfactor, end_date=yesterday, count=1)[jqfactor].iloc[0].tolist()
df = pd.DataFrame(columns=['code','score'])
df['code'] = stock_list
df['score'] = score_list
df.dropna(inplace=True)
df.sort_values(by='score', ascending=sort, inplace=True)
filter_list = list(df.code)[int(p1*len(stock_list)):int(p2*len(stock_list))]
return filter_list
#2-2 选股模块
def get_stock_list(context):
initial_list = get_all_securities().index.tolist()
initial_list = filter_new_stock(context,initial_list)
initial_list = filter_kcbj_stock(initial_list)
initial_list = filter_st_stock(initial_list)
peg_list = get_factor_filter_list(context, initial_list, 'PEG', True, 0, 0.1)
test_list = get_factor_filter_list(context, peg_list, 'EBIT', True, 0, 0.25)
q = query(valuation.code,valuation.market_cap).filter(valuation.code.in_(test_list)).order_by(valuation.market_cap.asc())
df = get_fundamentals(q)
final_list = list(df.code)
return final_list
#3-1 过滤模块-过滤停牌股票
#输入选股列表,返回剔除停牌股票后的列表
def filter_paused_stock(stock_list):
current_data = get_current_data()
return [stock for stock in stock_list if not current_data[stock].paused]
#3-2 过滤模块-过滤ST及其他具有退市标签的股票
#输入选股列表,返回剔除ST及其他具有退市标签股票后的列表
def filter_st_stock(stock_list):
current_data = get_current_data()
return [stock for stock in stock_list
if not current_data[stock].is_st
and 'ST' not in current_data[stock].name
and '*' not in current_data[stock].name
and '退' not in current_data[stock].name]
#3-3 过滤模块-过滤涨停的股票
#输入选股列表,返回剔除未持有且已涨停股票后的列表
def filter_limitup_stock(context, stock_list):
last_prices = history(1, unit='1m', field='close', security_list=stock_list)
current_data = get_current_data()
# 已存在于持仓的股票即使涨停也不过滤,避免此股票再次可买,但因被过滤而导致选择别的股票
return [stock for stock in stock_list if stock in context.portfolio.positions.keys()
or last_prices[stock][-1] < current_data[stock].high_limit]
#3-4 过滤模块-过滤跌停的股票
#输入股票列表,返回剔除已跌停股票后的列表
def filter_limitdown_stock(context, stock_list):
last_prices = history(1, unit='1m', field='close', security_list=stock_list)
current_data = get_current_data()
return [stock for stock in stock_list if stock in context.portfolio.positions.keys()
or last_prices[stock][-1] > current_data[stock].low_limit]
#3-5 过滤模块-过滤科创板北交所
def filter_kcbj_stock(stock_list):
for stock in stock_list[:]:
if stock[0] == '4' or stock[0] == '8' or stock[:2] == '68':
stock_list.remove(stock)
return stock_list
#3-6 过滤次新股
#输入股票列表,返回剔除上市日期不足250日股票后的列表
def filter_new_stock(context,stock_list):
yesterday = context.previous_date
return [stock for stock in stock_list if not yesterday - get_security_info(stock).start_date < datetime.timedelta(days=250)]
#4-1 交易模块
def my_trade(context):
#获取选股列表并过滤掉:st,st*,退市,涨停,跌停,停牌
check_out_list = get_stock_list(context)
check_out_list = filter_limitup_stock(context, check_out_list)
check_out_list = filter_limitdown_stock(context, check_out_list)
check_out_list = filter_paused_stock(check_out_list)
#check_out_list = filter_highprice_stock(context,check_out_list)
buy_stocks = check_out_list[:g.stock_num]
print('今日自选股:{}'.format(buy_stocks))
for stock in list(context.portfolio.positions.keys()):
if stock not in buy_stocks:
df2=attribute_history(stock,count=2,unit='1d',\
fields=['open','close','volume','high','low','money','high_limit','low_limit','paused'],\
fq='pre')
if (df2['close'][-1]==df2['high_limit'][-1] and df2['volume'][-1]>0 and df2['money'][-1]>0):
g.high_limit_list.append(stock)
else:
order_target_value_(context,stock, 0)
# 根据股票数量分仓
# 此处只根据可用金额平均分配购买,不能保证每个仓位平均分配
position_count = len(context.portfolio.positions)
if g.stock_num > position_count:
value = (context.portfolio.cash+g.out_cash) / (g.stock_num - position_count)
for stock in buy_stocks:
if context.portfolio.positions[stock].total_amount == 0:
order_target_value_(context,stock, value)
# 准备股票池
def prepare_stock_list(context):
#获取已持有列表
g.high_limit_list = []
hold_list = list(context.portfolio.positions)
if hold_list:
panel = get_price(hold_list, end_date=context.previous_date, frequency='daily',
fields=['close', 'high_limit'],
count=1)
df_close = panel['close'].T
df_close.columns = ['close']
print(df_close)
df_high_limit = panel['high_limit'].T
df_high_limit.columns = ['high_limit']
print(df_high_limit)
df = pd.concat([df_close, df_high_limit] ,axis=1)
print(df)
g.high_limit_list = df[df['close'] == df['high_limit']].index.tolist()
# 调整昨日涨停股票
def check_limit_up(context):
# 获取持仓的昨日涨停列表
current_data = get_current_data()
if g.high_limit_list:
for stock in g.high_limit_list:
if current_data[stock].last_price < current_data[stock].high_limit:
log.info("[%s]涨停打开,卖出" % stock)
order_target_(context,stock, 0)
else:
log.info("[%s]涨停,继续持有" % stock)
def change_cash(context):
if g.first == 1:
data1 = {
'入金金额': 0,
'是否生效': "否",
'是否清仓后重新买入': "否"
}
df2 = pd.DataFrame([data1], columns=['入金金额', '是否生效', '是否清仓后重新买入'])
write_file(g.filename, df2.to_csv(index=False), append=False)
g.first = 0
if g.out_cash < 0:
inout_cash(g.out_cash, pindex=0)
g.out_cash = 0
else:
try:
df2 = pd.read_csv(BytesIO(read_file(g.filename)))
log.info("入金文件",df2)
single = df2.at[0,"是否生效"]
log.info("入金信号",single)
is_sell = df2.at[0,"是否清仓后重新买入"]
if single =="是":
if is_sell == "是":
log.info("入金后先清仓,再重新买入,清仓股票为",list(context.portfolio.positions.keys()))
for s in context.portfolio.positions:
order_target_(context,s, 0)
df2.loc[0,"是否清仓后重新买入"] = "否"
change_cash = df2.at[0,"入金金额"]
log.info("入金金额",change_cash)
if change_cash < 0 :
g.out_cash = change_cash
else:
inout_cash(change_cash, pindex=0)
df2.loc[0,"是否生效"] = "否"
log.info("重置后",df2)
my_trade(context)
write_file(g.filename, df2.to_csv(index=False), append=False)
except Exception as e:
log.info("修改资金发生错误: {}".format(e))
#5-1 复盘模块-打印
#打印每日持仓信息
def print_trade_info(context):
#打印当天成交记录
trades = get_trades()
for _trade in trades.values():
print('成交记录:'+str(_trade))
#打印账户信息
for position in list(context.portfolio.positions.values()):
securities=position.security
cost=position.avg_cost
price=position.price
ret=100*(price/cost-1)
value=position.value
amount=position.total_amount
print('代码:{}'.format(securities))
print('成本价:{}'.format(format(cost,'.2f')))
print('现价:{}'.format(price))
print('收益率:{}%'.format(format(ret,'.2f')))
print('持仓(股):{}'.format(amount))
print('市值:{}'.format(format(value,'.2f')))
print('———————————————————————————————————')
print('———————————————————————————————————————分割线————————————————————————————————————————')
|
4.9 基本面小市值-周调仓-1月底和4月底空仓(自动交易)
升级了基本面小市值,调整为按照周调仓,并且1月20日、4月20日以后空仓 。收益是原版的4倍:
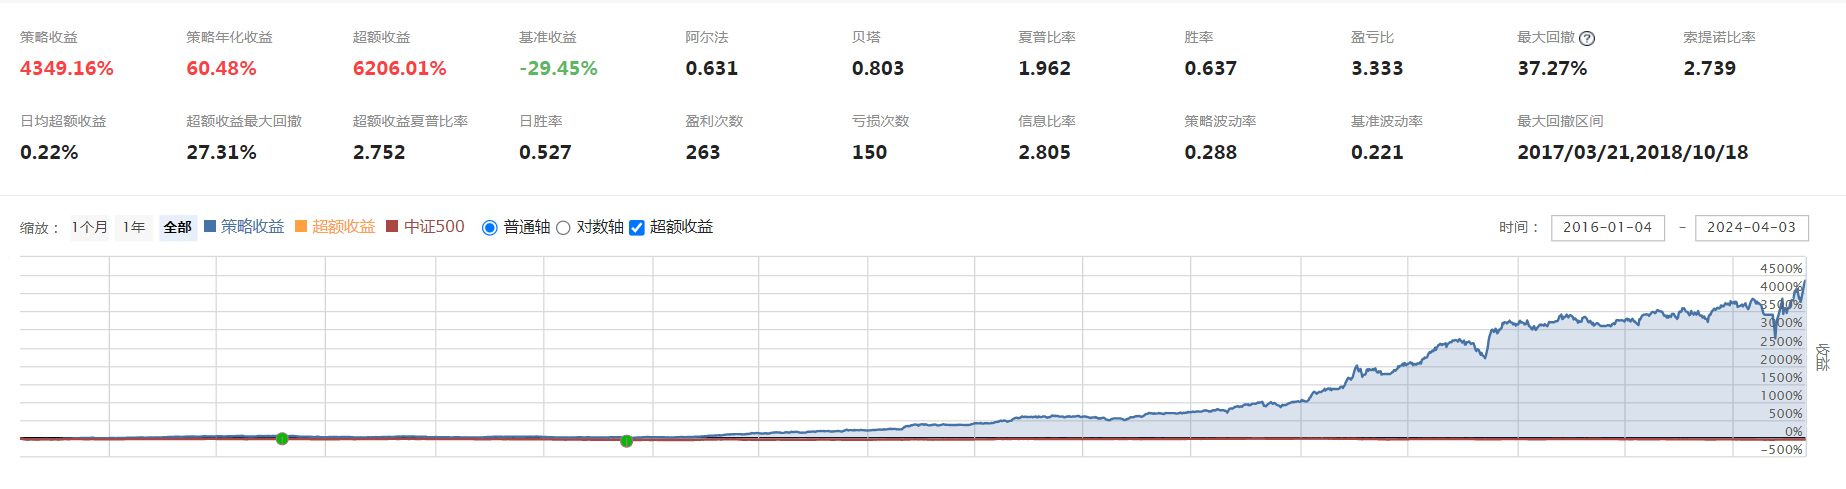
| #导入函数库
from jqdata import *
from jqfactor import get_factor_values
import numpy as np
import pandas as pd
from six import StringIO,BytesIO
from mysqltrade import *
def after_code_changed(context):
now = context.current_dt.time()
print("{0}替换了代码".format(now))
unschedule_all()
set_benchmark('000905.XSHG')
# 用真实价格交易
set_option('use_real_price', True)
# 将滑点设置为0.005
set_slippage(FixedSlippage(0.005))
# 设置交易成本万分之三
set_order_cost(OrderCost(open_tax=0, close_tax=0.0005, open_commission=0.0003, close_commission=0.0003, close_today_commission=0, min_commission=5),type='fund')
# 过滤order中低于error级别的日志
g.strategy = 'dougua1' # 策略名
g.filename = '基本面小市值修改资金.csv' #入金配置文件名称
g.first = 1
g.out_cash = 0
g.high_limit_list = []
g.stock_num = 5 #持仓数
# 设置交易时间
run_daily(prepare_stock_list, time='9:15') #每日9:15跑一次股票池
run_daily(change_cash, "9:30")#检查入金
run_daily(no_trade,time='9:31')
run_weekly(my_trade, 1, time='9:35')
run_daily(check_limit_up, time='14:00') #每日14:30检查一下持仓股中是否有涨停票
run_daily(print_trade_info, time='15:30')
#2-1 选股模块
def get_factor_filter_list(context,stock_list,jqfactor,sort,p1,p2):
yesterday = context.previous_date
score_list = get_factor_values(stock_list, jqfactor, end_date=yesterday, count=1)[jqfactor].iloc[0].tolist()
df = pd.DataFrame(columns=['code','score'])
df['code'] = stock_list
df['score'] = score_list
df.dropna(inplace=True)
df.sort_values(by='score', ascending=sort, inplace=True)
filter_list = list(df.code)[int(p1*len(stock_list)):int(p2*len(stock_list))]
return filter_list
#2-2 选股模块
def get_stock_list(context):
initial_list = get_all_securities().index.tolist()
initial_list = filter_new_stock(context,initial_list)
initial_list = filter_kcbj_stock(initial_list)
initial_list = filter_st_stock(initial_list)
peg_list = get_factor_filter_list(context, initial_list, 'PEG', True, 0, 0.1)
test_list = get_factor_filter_list(context, peg_list, 'EBIT', True, 0, 0.25)
q = query(valuation.code,valuation.market_cap).filter(valuation.code.in_(test_list)).order_by(valuation.market_cap.asc())
df = get_fundamentals(q)
final_list = list(df.code)
stock_name =[]
for i in final_list:
r=get_security_info(i)
t=r.display_name
stock_name.append(t)
df["name"] = stock_name
print(df)
return final_list
#3-1 过滤模块-过滤停牌股票
#输入选股列表,返回剔除停牌股票后的列表
def filter_paused_stock(stock_list):
current_data = get_current_data()
return [stock for stock in stock_list if not current_data[stock].paused]
#3-2 过滤模块-过滤ST及其他具有退市标签的股票
#输入选股列表,返回剔除ST及其他具有退市标签股票后的列表
def filter_st_stock(stock_list):
current_data = get_current_data()
return [stock for stock in stock_list
if not current_data[stock].is_st
and 'ST' not in current_data[stock].name
and '*' not in current_data[stock].name
and '退' not in current_data[stock].name]
#3-3 过滤模块-过滤涨停的股票
#输入选股列表,返回剔除未持有且已涨停股票后的列表
def filter_limitup_stock(context, stock_list):
last_prices = history(1, unit='1m', field='close', security_list=stock_list)
current_data = get_current_data()
# 已存在于持仓的股票即使涨停也不过滤,避免此股票再次可买,但因被过滤而导致选择别的股票
return [stock for stock in stock_list if stock in context.portfolio.positions.keys()
or last_prices[stock][-1] < current_data[stock].high_limit]
#3-4 过滤模块-过滤跌停的股票
#输入股票列表,返回剔除已跌停股票后的列表
def filter_limitdown_stock(context, stock_list):
last_prices = history(1, unit='1m', field='close', security_list=stock_list)
current_data = get_current_data()
return [stock for stock in stock_list if stock in context.portfolio.positions.keys()
or last_prices[stock][-1] > current_data[stock].low_limit]
#3-5 过滤模块-过滤科创板北交所
def filter_kcbj_stock(stock_list):
for stock in stock_list[:]:
if stock[0] == '4' or stock[0] == '8' or stock[:2] == '68':
stock_list.remove(stock)
return stock_list
#3-6 过滤次新股
#输入股票列表,返回剔除上市日期不足250日股票后的列表
def filter_new_stock(context,stock_list):
yesterday = context.previous_date
return [stock for stock in stock_list if not yesterday - get_security_info(stock).start_date < datetime.timedelta(days=250)]
def no_trade(context):
mon = context.current_dt.month
day = context.current_dt.day
if (mon ==4 or mon == 1) and day>=20:
s_list = list(context.portfolio.positions.keys())
print(s_list)
for s in s_list:
order_target_value_(context,s, 0)
return
#4-1 交易模块
def my_trade(context):
mon = context.current_dt.month
day = context.current_dt.day
if (mon ==4 or mon == 1) and day>=20:
s_list = list(context.portfolio.positions.keys())
print(s_list)
for s in s_list:
order_target_value_(context,s, 0)
return
#获取选股列表并过滤掉:st,st*,退市,涨停,跌停,停牌
check_out_list = get_stock_list(context)
check_out_list = filter_limitup_stock(context, check_out_list)
check_out_list = filter_limitdown_stock(context, check_out_list)
check_out_list = filter_paused_stock(check_out_list)
#check_out_list = filter_highprice_stock(context,check_out_list)
buy_stocks = check_out_list[:g.stock_num]
print('今日自选股:{}'.format(buy_stocks))
for stock in list(context.portfolio.positions.keys()):
if stock not in buy_stocks:
df2=attribute_history(stock,count=2,unit='1d',\
fields=['open','close','volume','high','low','money','high_limit','low_limit','paused'],\
fq='pre')
if (df2['close'][-1]==df2['high_limit'][-1] and df2['volume'][-1]>0 and df2['money'][-1]>0):
g.high_limit_list.append(stock)
else:
order_target_value_(context,stock, 0)
# 根据股票数量分仓
# 此处只根据可用金额平均分配购买,不能保证每个仓位平均分配
position_count = len(context.portfolio.positions)
if g.stock_num > position_count:
value = (context.portfolio.cash+g.out_cash) / (g.stock_num - position_count)
for stock in buy_stocks:
if context.portfolio.positions[stock].total_amount == 0:
order_target_value_(context,stock, value)
# 准备股票池
def prepare_stock_list(context):
#获取已持有列表
g.high_limit_list = []
hold_list = list(context.portfolio.positions)
if hold_list:
panel = get_price(hold_list, end_date=context.previous_date, frequency='daily',
fields=['close', 'high_limit'],
count=1)
df_close = panel['close'].T
df_close.columns = ['close']
print(df_close)
df_high_limit = panel['high_limit'].T
df_high_limit.columns = ['high_limit']
print(df_high_limit)
df = pd.concat([df_close, df_high_limit] ,axis=1)
print(df)
g.high_limit_list = df[df['close'] == df['high_limit']].index.tolist()
# 调整昨日涨停股票
def check_limit_up(context):
# 获取持仓的昨日涨停列表
current_data = get_current_data()
if g.high_limit_list:
for stock in g.high_limit_list:
if current_data[stock].last_price < current_data[stock].high_limit:
log.info("[%s]涨停打开,卖出" % stock)
order_target_(context,stock, 0)
else:
log.info("[%s]涨停,继续持有" % stock)
def change_cash(context):
if g.first == 1:
data1 = {
'入金金额': 0,
'是否生效': "否",
'是否清仓后重新买入': "否"
}
df2 = pd.DataFrame([data1], columns=['入金金额', '是否生效', '是否清仓后重新买入'])
write_file(g.filename, df2.to_csv(index=False), append=False)
g.first = 0
if g.out_cash < 0:
inout_cash(g.out_cash, pindex=0)
g.out_cash = 0
else:
try:
df2 = pd.read_csv(BytesIO(read_file(g.filename)))
log.info("入金文件",df2)
single = df2.at[0,"是否生效"]
log.info("入金信号",single)
is_sell = df2.at[0,"是否清仓后重新买入"]
if single =="是":
if is_sell == "是":
log.info("入金后先清仓,再重新买入,清仓股票为",list(context.portfolio.positions.keys()))
for s in context.portfolio.positions:
order_target_(context,s, 0)
df2.loc[0,"是否清仓后重新买入"] = "否"
change_cash = df2.at[0,"入金金额"]
log.info("入金金额",change_cash)
if change_cash < 0 :
g.out_cash = change_cash
else:
inout_cash(change_cash, pindex=0)
df2.loc[0,"是否生效"] = "否"
log.info("重置后",df2)
my_trade(context)
write_file(g.filename, df2.to_csv(index=False), append=False)
except Exception as e:
log.info("修改资金发生错误: {}".format(e))
#5-1 复盘模块-打印
#打印每日持仓信息
def print_trade_info(context):
#打印当天成交记录
trades = get_trades()
for _trade in trades.values():
print('成交记录:'+str(_trade))
#打印账户信息
for position in list(context.portfolio.positions.values()):
securities=position.security
cost=position.avg_cost
price=position.price
ret=100*(price/cost-1)
value=position.value
amount=position.total_amount
print('代码:{}'.format(securities))
print('成本价:{}'.format(format(cost,'.2f')))
print('现价:{}'.format(price))
print('收益率:{}%'.format(format(ret,'.2f')))
print('持仓(股):{}'.format(amount))
print('市值:{}'.format(format(value,'.2f')))
print('———————————————————————————————————')
print('———————————————————————————————————————分割线————————————————————————————————————————')
|
4.10 动态持仓中小板小市值国九条版(自动交易)
圈友@飞扬 提供了一个动态持仓中小板小市值策略,看起来还不错,2024年收益136%,可以研究研究。
这个策略比原版中小板小市值强,加了动态持仓逻辑,行情好的时候集中持仓,行情差分散持仓。另外,还加了部分国九条的条件。不过这个策略因为有择时和止损逻辑,容易左右打脸,实盘体验不一定好。
我看了下,大致是以下逻辑:
- 股票池:中小板成分股
-
选股逻辑:
- 总市值在10-100亿之间
- 上个季度净利润净利润大于0
- 上个季度归母净利润净利润大于0
- 最近一个季度营收大于1亿
- 过滤近一年审计建议无法出具或者为负面建议的
- 股价不高于50块
-
排序逻辑:按照总市值,从小到大排序
- 择时逻辑:1月和4月时,计算国证2000指是否止跌,止跌则买入,不止跌则空仓。
- 止盈止损逻辑:持仓个股赚100%,或者持仓个股亏损-9%,或者中小板指数单日跌-5%
-
持股数量逻辑:默认持有4只,但会根据中小板综指(399101)的diff来判断持有多少只:
- diff 大于等于500时,持有3只;
- diff 在200和500之间时,持有3只;
- diff 在-200和200之间时,持有4只;
- diff 在-500和-200之间时,持有5只;
- 其他情况,持有6只。
diff的计算方法是用指数最新收盘价-过去10个交易日的均价
-
调仓频次:每周第三个交易日的9点31进行调仓,每日10点止盈止损,每日14:20卖出连续不涨停的票。
ps:如果模拟,首周运行的第一天算是以第一个交易日。
这个策略具体实盘表现怎么样我没研究过,提供的圈友认为是挺不错的,感兴趣可以自己研究一下。
| 策略源码 |
|---|
| from jqdata import *
from jqfactor import *
import numpy as np
import pandas as pd
from datetime import time,date
from jqdata import finance
from mysqltrade import *
def after_code_changed(context):
now = context.current_dt.time()
print("{0}替换了代码".format(now))
unschedule_all()
# 设定基准
set_benchmark('399101.XSHE')
# 用真实价格交易
set_option('use_real_price', True)
# 将滑点设置为0
set_slippage(FixedSlippage(3/10000))
# 设置交易成本万分之三,不同滑点影响可在归因分析中查看
set_order_cost(OrderCost(open_tax=0, close_tax=0.001, open_commission=2.5/10000, close_commission=2.5/10000, close_today_commission=0, min_commission=5),type='stock')
# 过滤order中低于error级别的日志
log.set_level('order', 'error')
log.set_level('system', 'error')
log.set_level('strategy', 'debug')
#初始化全局变量 bool
g.strategy = 'dougua1' # 策略名
g.trading_signal = True # 是否为可交易日
g.run_stoploss = True # 是否进行止损
g.filter_audit = False # 是否筛选审计意见
g.adjust_num = True # 是否调整持仓数量
#全局变量list
g.hold_list = [] #当前持仓的全部股票
g.yesterday_HL_list = [] #记录持仓中昨日涨停的股票
g.target_list = []
g.pass_months = [1, 4] # 空仓的月份
g.limitup_stocks = [] # 记录涨停的股票避免再次买入
#全局变量float/str
g.min_mv = 10 # 股票最小市值要求
g.max_mv = 100 # 股票最大市值要求
g.stock_num = 4 # 持股数量
g.stoploss_list = [] # 止损卖出列表
g.other_sale = [] # 其他卖出列表
g.stoploss_strategy = 3 # 1为止损线止损,2为市场趋势止损, 3为联合1、2策略
g.stoploss_limit = 0.09 # 止损线
g.stoploss_market = 0.05 # 市场趋势止损参数
g.highest = 50 # 股票单价上限设置
# 设置交易运行时间
run_daily(prepare_stock_list, '9:05')
run_daily(trade_afternoon, time='14:20', reference_security='399101.XSHE') #检查持仓中的涨停股是否需要卖出
run_daily(stop_loss, time='10:00') # 止损函数
run_daily(close_account, '14:50')
run_weekly(weekly_adjustment,3,'09:31') #每周三:31调仓
#run_weekly(print_position_info, 5, time='15:10', reference_security='000300.XSHG')
#1-1 准备股票池
def prepare_stock_list(context):
#获取已持有列表
g.limitup_stocks = []
g.hold_list = list(context.portfolio.positions)
#获取昨日涨停列表
if g.hold_list:
df = get_price(g.hold_list, end_date=context.previous_date, frequency='daily', fields=['close','high_limit','low_limit'], count=1, panel=False, fill_paused=False)
df = df[df['close'] == df['high_limit']]
g.yesterday_HL_list = df['code'].tolist()
else:
g.yesterday_HL_list = []
#判断今天是否为账户资金再平衡的日期
g.trading_signal = today_is_between(context)
#1-2 选股模块
def get_stock_list(context):
final_list = []
MKT_index = '399101.XSHE'
initial_list = filter_stocks(context, get_index_stocks(MKT_index))
# 国九更新:过滤近一年净利润为负且营业收入小于1亿的
# 国九更新:过滤近一年期末净资产为负的 (经查询没有为负数的,所以直接pass这条)
# 国九更新:过滤近一年审计建议无法出具或者为负面建议的 (经过净利润等筛选,审计意见几乎不会存在异常)
q = query(
valuation.code,
).filter(
valuation.code.in_(initial_list),
valuation.market_cap.between(g.min_mv,g.max_mv), # 总市值 circulating_market_cap/market_cap 单位:亿元
income.np_parent_company_owners > 0, # 归属于母公司所有者的净利润(元)
income.net_profit > 0, # 净利润(元)
income.operating_revenue > 1e8 # 营业收入 (元)
).order_by(valuation.market_cap.asc()).limit(g.stock_num*3)
df = get_fundamentals(q)
# 如果筛选审计意见会大幅度增加回测时长,实测增加此项筛选不影响选股
if g.filter_audit:
before_audit_filter = len(df)
df['audit'] = df['code'].apply(lambda x: filter_audit(context, x))
df_audit = df[df['audit'] == True]
log.info('去除掉了存在审计问题的股票{}只'.format(len(df)-before_audit_filter))
final_list = df['code'].tolist()
if final_list:
last_prices = history(1, unit='1d', field='close', security_list=final_list)
return [stock for stock in final_list if stock in g.hold_list or last_prices[stock][-1] <= g.highest]
else:
# 由于有时候选股条件苛刻,所以会没有股票入选,这时买入银华日利ETF
log.info('无适合股票')
#1-3 整体调整持仓
def weekly_adjustment(context):
if g.trading_signal:
if g.adjust_num:
new_num = adjust_stock_num(context)
g.stock_num = new_num
log.info(f'持仓数量修改为{new_num}')
g.target_list = get_stock_list(context)[:g.stock_num]
log.info(str(g.target_list))
sell_list = [stock for stock in g.hold_list if stock not in g.target_list and stock not in g.yesterday_HL_list]
hold_list = [stock for stock in g.hold_list if stock in g.target_list or stock in g.yesterday_HL_list]
log.info("卖出[%s]" % (str(sell_list)))
log.info("已持有[%s]" % (str(hold_list)))
for stock in sell_list:
order_target_value_(context,stock, 0)
buy_list = [stock for stock in g.target_list if stock not in g.hold_list]
buy_security(context, buy_list,len(buy_list))
else:
log.info('该月份为空仓月份')
#1-4 调整昨日涨停股票
def check_limit_up(context):
now_time = context.current_dt
if g.yesterday_HL_list != []:
#对昨日涨停股票观察到尾盘如不涨停则提前卖出,如果涨停即使不在应买入列表仍暂时持有
for stock in g.yesterday_HL_list:
current_data = get_price(stock, end_date=now_time, frequency='1m', fields=['close','high_limit'], skip_paused=False, fq='pre', count=1, panel=False, fill_paused=True)
if current_data.iloc[0,0] < current_data.iloc[0,1]:
log.info("[%s]涨停打开,卖出" % (stock))
order_target_value_(context,stock, 0)
g.other_sale.append(stock)
g.limitup_stocks.append(stock)
else:
log.info("[%s]涨停,继续持有" % (stock))
#1-5 如果昨天有股票卖出或者买入失败造成空仓,剩余的金额当日买入
def check_remain_amount(context):
addstock_num = len(g.other_sale)
loss_num = len(g.stoploss_list)
empty_num = addstock_num + loss_num
g.hold_list = context.portfolio.positions
if len(g.hold_list) < g.stock_num:
# 计算需要买入的股票数量,止损仓位补足货币etf
# 可替换下一行代码以更换逻辑:改为将清空仓位全部补足股票,而非原作中止损仓位补充货币etf
# num_stocks_to_buy = min(empty_num,g.stock_num-len(g.hold_list))
num_stocks_to_buy = min(addstock_num,g.stock_num-len(g.hold_list))
target_list = [stock for stock in g.target_list if stock not in g.limitup_stocks][:num_stocks_to_buy]
log.info('有余额可用'+str(round((context.portfolio.cash),2))+'元。买入'+ str(target_list))
buy_security(context,target_list,len(target_list))
if loss_num !=0:
log.info('有余额可用'+str(round((context.portfolio.cash),2))+'元')
g.stoploss_list = []
g.other_sale = []
#1-6 下午检查交易
def trade_afternoon(context):
if g.trading_signal:
check_limit_up(context)
check_remain_amount(context)
#1-7 止盈止损
def stop_loss(context):
if g.run_stoploss:
current_positions = context.portfolio.positions
if g.stoploss_strategy == 1 or g.stoploss_strategy == 3:
for stock in current_positions.keys():
price = current_positions[stock].price
avg_cost = current_positions[stock].avg_cost
# 个股盈利止盈
if price >= avg_cost * 2:
order_target_value_(context,stock, 0)
log.debug("收益100%止盈,卖出{}".format(stock))
g.other_sale.append(stock)
# 个股止损
elif price < avg_cost * (1 - g.stoploss_limit):
order_target_value_(context,stock, 0)
log.debug("收益止损,卖出{}".format(stock))
g.stoploss_list.append(stock)
if g.stoploss_strategy == 2 or g.stoploss_strategy == 3:
stock_df = get_price(security=get_index_stocks('399101.XSHE')
,end_date=context.previous_date, frequency='daily'
,fields=['close', 'open'], count=1, panel=False)
# 计算成分股平均涨跌,即指数涨跌幅
down_ratio = (1 - stock_df['close'] / stock_df['open']).mean()
# 市场大跌止损
if down_ratio >= g.stoploss_market:
log.debug("大盘惨跌,平均降幅{:.2%}".format(down_ratio))
for stock in current_positions.keys():
order_target_value_(context,stock, 0)
g.stoploss_list.append(stock)
#1-8 动态调仓代码
def adjust_stock_num(context):
ma_para = 10 # 设置MA参数
today = context.previous_date
index_df = get_price('399101.XSHE', end_date=today,count = ma_para,fields = 'close', frequency='daily')
ma = index_df['close'].mean()
last_row = index_df['close'].iloc[-1]
diff = last_row - ma
# 根据差值结果返回数字
result = 3 if diff >= 500 else \
3 if 200 <= diff < 500 else \
4 if -200 <= diff < 200 else \
5 if -500 <= diff < -200 else \
6
print("diff:",diff)
print("num:",result)
return result
#2 过滤各种股票
def filter_stocks(context, stock_list):
current_data = get_current_data()
# 涨跌停和最近价格的判断
last_prices = history(1, unit='1m', field='close', security_list=stock_list)
# 过滤标准
filtered_stocks = []
for stock in stock_list:
if current_data[stock].paused: # 停牌
continue
if current_data[stock].is_st: # ST
continue
if '退' in current_data[stock].name: # 退市
continue
if stock.startswith('30') or stock.startswith('68') or stock.startswith('8') or stock.startswith('4'): # 市场类型
continue
if not (stock in context.portfolio.positions or last_prices[stock][-1] < current_data[stock].high_limit): # 涨停
continue
if not (stock in context.portfolio.positions or last_prices[stock][-1] > current_data[stock].low_limit): # 跌停
continue
# 次新股过滤
start_date = get_security_info(stock).start_date
if context.previous_date - start_date < timedelta(days=375):
continue
filtered_stocks.append(stock)
return filtered_stocks
#2.1 筛选审计意见
def filter_audit(context, code):
# 获取审计意见,近三年内如果有不合格(report_type为2、3、4、5)的审计意见则返回False,否则返回True
lstd = context.previous_date
last_year = lstd.replace(year=lstd.year - 3, month=1, day=1)
q=query(finance.STK_AUDIT_OPINION.code, finance.STK_AUDIT_OPINION.report_type
).filter(finance.STK_AUDIT_OPINION.code==code,finance.STK_AUDIT_OPINION.pub_date>=last_year)
df=finance.run_query(q)
df['report_type'] = df['report_type'].astype(str)
contains_nums = df['report_type'].str.contains(r'2|3|4|5')
return not contains_nums.any()
#3-4 买入模块
def buy_security(context,target_list,num):
#调仓买入
position_count = len(context.portfolio.positions)
target_num = num
if target_num !=0:
value = context.portfolio.cash / target_num
for stock in target_list:
order_target_value_(context,stock, value)
log.info("买入[%s](%s元)" % (stock,value))
if len(context.portfolio.positions) == g.stock_num:
break
#4-1 判断今天是否跳过月份
def today_is_between(context):
# 根据g.pass_month跳过指定月份
month = context.current_dt.month
# 判断当前月份是否在指定月份范围内
if month in g.pass_months:
code = '399303.XSHE'
close = history(count = 3, unit='1d', field='close', security_list= [code], df = False, skip_paused = False, fq = 'none')[code]
if close[-1] > close[-2] * 0.995 and close[-1] > close[-3] * 0.994:
return True
# 判断当前日期是否在指定日期范围内
return False
else:
return True
def close_account(context):
if not g.trading_signal:
curr_data = get_current_data()
if len(g.hold_list) != 0 :
for stock in g.hold_list:
if curr_data[stock].last_price == curr_data[stock].low_limit or curr_data[stock].paused:
continue
order_target_value_(context,stock, 0)
log.info("卖出[%s]" % (stock))
def print_position_info(context):
for position in list(context.portfolio.positions.values()):
securities=position.security
cost=position.avg_cost
price=position.price
ret=100*(price/cost-1)
value=position.value
amount=position.total_amount
print('代码:{}'.format(securities))
print('成本价:{}'.format(format(cost,'.2f')))
print('现价:{}'.format(price))
print('收益率:{}%'.format(format(ret,'.2f')))
print('持仓(股):{}'.format(amount))
print('市值:{}'.format(format(value,'.2f')))
print('———————————————————————————————————————分割线————————————————————————————————————————')
|
4.11 动态持仓创业板小市值(自动交易)
由圈友提出思路,动态持仓中小板小市值策略改造而来,看起来还不错,2024年收益136%,可以研究研究。
相比于动态中小板,不同的点有:
- 只买创业板股票。
- 使用流通市值排序。
2017年10月至2024年11月14日的收益曲线如下:
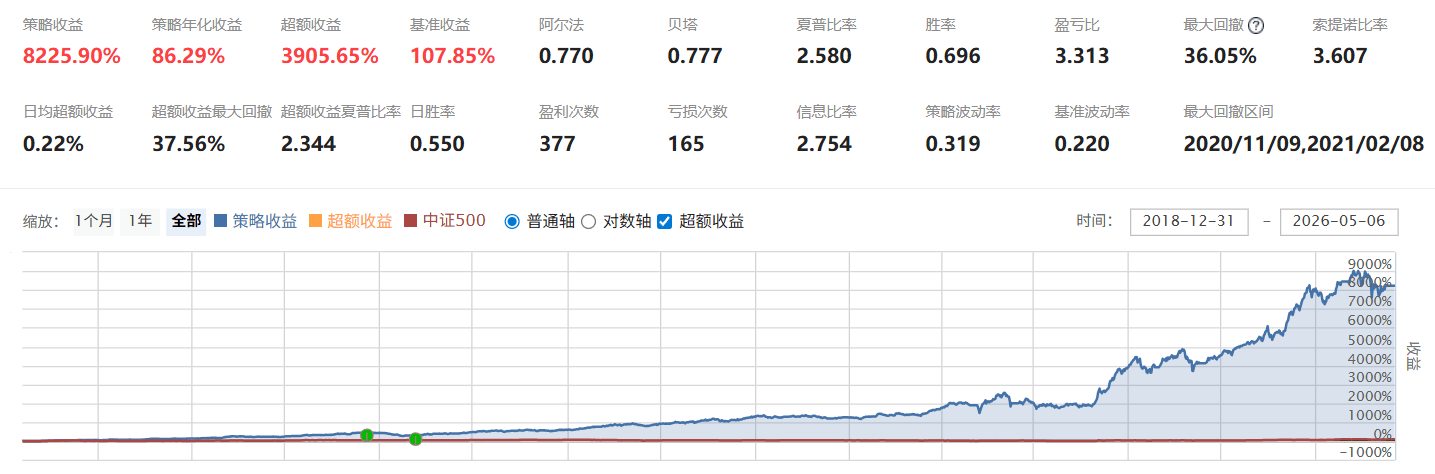
| 策略源码 |
|---|
| from jqdata import *
from jqfactor import *
import numpy as np
import pandas as pd
from datetime import time,date
from jqdata import finance
from mysqltrade import *
def after_code_changed(context):
now = context.current_dt.time()
print("{0}替换了代码".format(now))
unschedule_all()
# 设定基准
set_benchmark('399101.XSHE')
# 用真实价格交易
set_option('use_real_price', True)
# 将滑点设置为0
set_slippage(FixedSlippage(3/10000))
# 设置交易成本万分之三,不同滑点影响可在归因分析中查看
set_order_cost(OrderCost(open_tax=0, close_tax=0.001, open_commission=2.5/10000, close_commission=2.5/10000, close_today_commission=0, min_commission=5),type='stock')
# 过滤order中低于error级别的日志
log.set_level('order', 'error')
log.set_level('system', 'error')
log.set_level('strategy', 'debug')
#初始化全局变量 bool
g.strategy = 'dougua1' # 策略名
g.trading_signal = True # 是否为可交易日
g.run_stoploss = True # 是否进行止损
g.filter_audit = False # 是否筛选审计意见
g.adjust_num = True # 是否调整持仓数量
#全局变量list
g.hold_list = [] #当前持仓的全部股票
g.yesterday_HL_list = [] #记录持仓中昨日涨停的股票
g.target_list = []
g.pass_months = [1, 4] # 空仓的月份
g.limitup_stocks = [] # 记录涨停的股票避免再次买入
#全局变量float/str
g.min_mv = 10 # 股票最小市值要求
g.max_mv = 100 # 股票最大市值要求
g.stock_num = 4 # 持股数量
g.stoploss_list = [] # 止损卖出列表
g.other_sale = [] # 其他卖出列表
g.stoploss_strategy = 3 # 1为止损线止损,2为市场趋势止损, 3为联合1、2策略
g.stoploss_limit = 0.09 # 止损线
g.stoploss_market = 0.05 # 市场趋势止损参数
g.highest = 50 # 股票单价上限设置
# 设置交易运行时间
run_daily(prepare_stock_list, '9:05')
run_daily(trade_afternoon, time='14:20', reference_security='399101.XSHE') #检查持仓中的涨停股是否需要卖出
run_daily(stop_loss, time='10:00') # 止损函数
run_daily(close_account, '14:50')
run_weekly(weekly_adjustment,3,'09:35') #每周三:31调仓
#run_weekly(print_position_info, 5, time='15:10', reference_security='000300.XSHG')
#1-1 准备股票池
def prepare_stock_list(context):
#获取已持有列表
g.limitup_stocks = []
g.hold_list = list(context.portfolio.positions)
#获取昨日涨停列表
if g.hold_list:
df = get_price(g.hold_list, end_date=context.previous_date, frequency='daily', fields=['close','high_limit','low_limit'], count=1, panel=False, fill_paused=False)
df = df[df['close'] == df['high_limit']]
g.yesterday_HL_list = df['code'].tolist()
else:
g.yesterday_HL_list = []
#判断今天是否为账户资金再平衡的日期
g.trading_signal = today_is_between(context)
#1-2 选股模块
def get_stock_list(context):
#today = context.current_dt.date()
#df = get_all_securities(types=['stock'], date=today)
final_list = []
MKT_index = '399102.XSHE'
#stocklist = get_index_stocks(MKT_index)
#print(stocklist)
initial_list = filter_stocks(context, get_index_stocks(MKT_index))
# 国九更新:过滤近一年净利润为负且营业收入小于1亿的
# 国九更新:过滤近一年期末净资产为负的 (经查询没有为负数的,所以直接pass这条)
# 国九更新:过滤近一年审计建议无法出具或者为负面建议的 (经过净利润等筛选,审计意见几乎不会存在异常)
q = query(
valuation.code,
).filter(
valuation.code.in_(initial_list),
valuation.market_cap.between(g.min_mv,g.max_mv), # 总市值 circulating_market_cap/market_cap 单位:亿元
income.np_parent_company_owners > 0, # 归属于母公司所有者的净利润(元)
income.net_profit > 0, # 净利润(元)
income.operating_revenue > 1e8 # 营业收入 (元)
).order_by(valuation.circulating_market_cap.asc()).limit(g.stock_num*3)
df = get_fundamentals(q)
# 如果筛选审计意见会大幅度增加回测时长,实测增加此项筛选不影响选股
if g.filter_audit:
before_audit_filter = len(df)
df['audit'] = df['code'].apply(lambda x: filter_audit(context, x))
df_audit = df[df['audit'] == True]
log.info('去除掉了存在审计问题的股票{}只'.format(len(df)-before_audit_filter))
final_list = df['code'].tolist()
if final_list:
last_prices = history(1, unit='1d', field='close', security_list=final_list)
return [stock for stock in final_list if stock in g.hold_list or last_prices[stock][-1] <= g.highest]
else:
# 由于有时候选股条件苛刻,所以会没有股票入选,这时买入银华日利ETF
log.info('无适合股票')
#1-3 整体调整持仓
def weekly_adjustment(context):
if g.trading_signal:
if g.adjust_num:
new_num = adjust_stock_num(context)
g.stock_num = new_num
log.info(f'持仓数量修改为{new_num}')
g.target_list = get_stock_list(context)[:g.stock_num]
log.info(str(g.target_list))
sell_list = [stock for stock in g.hold_list if stock not in g.target_list and stock not in g.yesterday_HL_list]
hold_list = [stock for stock in g.hold_list if stock in g.target_list or stock in g.yesterday_HL_list]
log.info("卖出[%s]" % (str(sell_list)))
log.info("已持有[%s]" % (str(hold_list)))
for stock in sell_list:
order_target_value_(context,stock, 0)
buy_list = [stock for stock in g.target_list if stock not in g.hold_list]
buy_security(context, buy_list,len(buy_list))
else:
log.info('该月份为空仓月份')
#1-4 调整昨日涨停股票
def check_limit_up(context):
now_time = context.current_dt
if g.yesterday_HL_list != []:
#对昨日涨停股票观察到尾盘如不涨停则提前卖出,如果涨停即使不在应买入列表仍暂时持有
for stock in g.yesterday_HL_list:
current_data = get_price(stock, end_date=now_time, frequency='1m', fields=['close','high_limit'], skip_paused=False, fq='pre', count=1, panel=False, fill_paused=True)
if current_data.iloc[0,0] < current_data.iloc[0,1]:
log.info("[%s]涨停打开,卖出" % (stock))
order_target_value_(context,stock, 0)
g.other_sale.append(stock)
g.limitup_stocks.append(stock)
else:
log.info("[%s]涨停,继续持有" % (stock))
#1-5 如果昨天有股票卖出或者买入失败造成空仓,剩余的金额当日买入
def check_remain_amount(context):
addstock_num = len(g.other_sale)
loss_num = len(g.stoploss_list)
empty_num = addstock_num + loss_num
g.hold_list = context.portfolio.positions
if len(g.hold_list) < g.stock_num:
# 计算需要买入的股票数量,止损仓位补足货币etf
# 可替换下一行代码以更换逻辑:改为将清空仓位全部补足股票,而非原作中止损仓位补充货币etf
# num_stocks_to_buy = min(empty_num,g.stock_num-len(g.hold_list))
num_stocks_to_buy = min(addstock_num,g.stock_num-len(g.hold_list))
target_list = [stock for stock in g.target_list if stock not in g.limitup_stocks][:num_stocks_to_buy]
log.info('有余额可用'+str(round((context.portfolio.cash),2))+'元。买入'+ str(target_list))
buy_security(context,target_list,len(target_list))
if loss_num !=0:
log.info('有余额可用'+str(round((context.portfolio.cash),2))+'元')
g.stoploss_list = []
g.other_sale = []
#1-6 下午检查交易
def trade_afternoon(context):
if g.trading_signal:
check_limit_up(context)
check_remain_amount(context)
#1-7 止盈止损
def stop_loss(context):
if g.run_stoploss:
current_positions = context.portfolio.positions
if g.stoploss_strategy == 1 or g.stoploss_strategy == 3:
for stock in current_positions.keys():
price = current_positions[stock].price
avg_cost = current_positions[stock].avg_cost
# 个股盈利止盈
if price >= avg_cost * 2:
order_target_value_(context,stock, 0)
log.debug("收益100%止盈,卖出{}".format(stock))
g.other_sale.append(stock)
# 个股止损
elif price < avg_cost * (1 - g.stoploss_limit):
order_target_value_(context,stock, 0)
log.debug("收益止损,卖出{}".format(stock))
g.stoploss_list.append(stock)
if g.stoploss_strategy == 2 or g.stoploss_strategy == 3:
stock_df = get_price(security=get_index_stocks('399101.XSHE')
,end_date=context.previous_date, frequency='daily'
,fields=['close', 'open'], count=1, panel=False)
# 计算成分股平均涨跌,即指数涨跌幅
down_ratio = (1 - stock_df['close'] / stock_df['open']).mean()
# 市场大跌止损
if down_ratio >= g.stoploss_market:
log.debug("大盘惨跌,平均降幅{:.2%}".format(down_ratio))
for stock in current_positions.keys():
order_target_value_(context,stock, 0)
g.stoploss_list.append(stock)
#1-8 动态调仓代码
def adjust_stock_num(context):
ma_para = 10 # 设置MA参数
today = context.previous_date
index_df = get_price('399101.XSHE', end_date=today,count = ma_para,fields = 'close', frequency='daily')
ma = index_df['close'].mean()
last_row = index_df['close'].iloc[-1]
diff = last_row - ma
# 根据差值结果返回数字
result = 3 if diff >= 500 else \
3 if 200 <= diff < 500 else \
4 if -200 <= diff < 200 else \
5 if -500 <= diff < -200 else \
6
print("diff:",diff)
print("num:",result)
return result
#2 过滤各种股票
def filter_stocks(context, stock_list):
current_data = get_current_data()
# 涨跌停和最近价格的判断
last_prices = history(1, unit='1m', field='close', security_list=stock_list)
# 过滤标准
filtered_stocks = []
for stock in stock_list:
if current_data[stock].paused: # 停牌
continue
if current_data[stock].is_st: # ST
continue
if '退' in current_data[stock].name: # 退市
continue
if stock.startswith('68') or stock.startswith('8') or stock.startswith('4'): # 市场类型
continue
if not (stock in context.portfolio.positions or last_prices[stock][-1] < current_data[stock].high_limit): # 涨停
continue
if not (stock in context.portfolio.positions or last_prices[stock][-1] > current_data[stock].low_limit): # 跌停
continue
# 次新股过滤
start_date = get_security_info(stock).start_date
if context.previous_date - start_date < timedelta(days=375):
continue
filtered_stocks.append(stock)
return filtered_stocks
#2.1 筛选审计意见
def filter_audit(context, code):
# 获取审计意见,近三年内如果有不合格(report_type为2、3、4、5)的审计意见则返回False,否则返回True
lstd = context.previous_date
last_year = lstd.replace(year=lstd.year - 3, month=1, day=1)
q=query(finance.STK_AUDIT_OPINION.code, finance.STK_AUDIT_OPINION.report_type
).filter(finance.STK_AUDIT_OPINION.code==code,finance.STK_AUDIT_OPINION.pub_date>=last_year)
df=finance.run_query(q)
df['report_type'] = df['report_type'].astype(str)
contains_nums = df['report_type'].str.contains(r'2|3|4|5')
return not contains_nums.any()
#3-4 买入模块
def buy_security(context,target_list,num):
#调仓买入
position_count = len(context.portfolio.positions)
target_num = num
if target_num !=0:
value = context.portfolio.cash / target_num
for stock in target_list:
order_target_value_(context,stock, value)
log.info("买入[%s](%s元)" % (stock,value))
if len(context.portfolio.positions) == g.stock_num:
break
#4-1 判断今天是否跳过月份
def today_is_between(context):
# 根据g.pass_month跳过指定月份
month = context.current_dt.month
# 判断当前月份是否在指定月份范围内
if month in g.pass_months:
code = '399303.XSHE'
close = history(count = 3, unit='1d', field='close', security_list= [code], df = False, skip_paused = False, fq = 'none')[code]
if close[-1] > close[-2] * 0.995 and close[-1] > close[-3] * 0.994:
return True
# 判断当前日期是否在指定日期范围内
return False
else:
return True
def close_account(context):
if not g.trading_signal:
curr_data = get_current_data()
if len(g.hold_list) != 0 :
for stock in g.hold_list:
if curr_data[stock].last_price == curr_data[stock].low_limit or curr_data[stock].paused:
continue
order_target_value_(context,stock, 0)
log.info("卖出[%s]" % (stock))
def print_position_info(context):
for position in list(context.portfolio.positions.values()):
securities=position.security
cost=position.avg_cost
price=position.price
ret=100*(price/cost-1)
value=position.value
amount=position.total_amount
print('代码:{}'.format(securities))
print('成本价:{}'.format(format(cost,'.2f')))
print('现价:{}'.format(price))
print('收益率:{}%'.format(format(ret,'.2f')))
print('持仓(股):{}'.format(amount))
print('市值:{}'.format(format(value,'.2f')))
print('———————————————————————————————————————分割线————————————————————————————————————————')
|
4.12 低资产回报小市值策略(自动交易)
低资产回报小市值。底层逻辑:固定资产越少,资产回报率越低的小市值公司,躺平的概率越低,寻求转型或者并购的概率越高,能产生更大的潜在预期差。
策略录入时间:2026-04-30。
策略更新:修复了获取全市场股票的问题,2026-05-07。
提醒:不要分享到社区,用的人越多,拥挤度越高,没必要这么做。
详细逻辑如下:
- 股票池:排除科创北交外,所有A股股票。
- 选股逻辑:先选出全市场资产回报率最低的10%的股票,然后再从这些股票里再选出固定资产最低的25%股票。
- 排序逻辑:按照市值从小到大排序,取前10个股票。
- 调仓逻辑:策略用轮动的方式进行买卖,每周轮动一次,在前12名的股票会继续持有,掉出前12名股票就会卖掉。轮动时间为每周的第1个交易日。
- 择时逻辑:每年的1月和4月的20号之后空仓,其他时间皆满仓。
2019年1月1日---2026年5月6日的收益如下,初始资金15万的回测,历史收益还是不错的,不过未来怎么样还没经过实践。
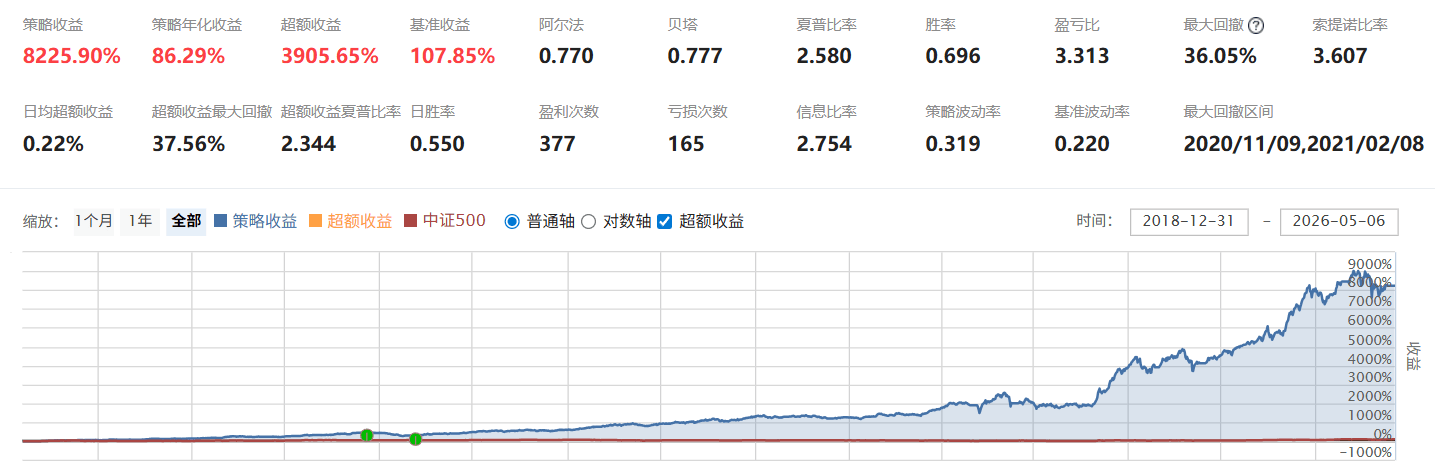
| 策略源码 |
|---|
| #导入函数库
from jqdata import *
from jqfactor import get_factor_values
import numpy as np
import pandas as pd
from six import StringIO,BytesIO
from mysqltrade import *
def after_code_changed(context):
now = context.current_dt.time()
print("{0}替换了代码".format(now))
unschedule_all()
set_benchmark('000905.XSHG')
set_option("avoid_future_data", True)
# 用真实价格交易
set_option('use_real_price', True)
# 将滑点设置为0.005
set_slippage(FixedSlippage(0.005))
# 设置交易成本万分之三
set_order_cost(OrderCost(open_tax=0, close_tax=0.0005, open_commission=0.0003, close_commission=0.0003, close_today_commission=0, min_commission=5),type='fund')
# 过滤order中低于error级别的日志
g.strategy = 'dougua1' # 策略名
g.filename = '低资产回报小市值修改资金.csv' #入金配置文件名称
g.first = 1
g.out_cash = 0
g.high_limit_list = []
g.stock_num = 10 #持仓数
g.rank = 12 #掉出排名卖出
g.notrade_mon = [1,4] #1月和4月空仓
g.notrade_day = 20 #1月和4月的20号后空仓
# 设置交易时间
run_daily(prepare_stock_list, time='9:15') #每日9:15跑一次股票池
run_daily(change_cash, "9:30")#检查入金
run_daily(no_trade,time='9:31')
run_weekly(my_trade, 1, time='9:35') #调仓
run_daily(check_limit_up, time='14:00') #每日14:00检查一下持仓股中是否有涨停票
run_daily(print_trade_info, time='15:30')
#选股模块
def get_stock_list(context):
initial_list = list(get_all_securities(['stock'], context.previous_date).index)
initial_list = filter_new_stock(context,initial_list)
initial_list = filter_kcbj_stock(initial_list)
initial_list = filter_st_stock(initial_list)
roaebit_list = get_factor_filter_list(context, initial_list, 'ROAEBITTTM', True, 0, 0.1)
test_list = get_factor_filter_list(context, roaebit_list, 'fixed_asset_ratio', True, 0, 0.25)
q = query(valuation.code,valuation.market_cap).filter(valuation.code.in_(test_list)).order_by(valuation.market_cap.asc())
df = get_fundamentals(q)
final_list = list(df.code)
stock_name =[]
for i in final_list:
r=get_security_info(i)
t=r.display_name
stock_name.append(t)
df["name"] = stock_name
print(df)
return final_list
#过滤模块-过滤停牌股票
#输入选股列表,返回剔除停牌股票后的列表
def filter_paused_stock(stock_list):
current_data = get_current_data()
return [stock for stock in stock_list if not current_data[stock].paused]
#过滤模块-过滤ST及其他具有退市标签的股票
#输入选股列表,返回剔除ST及其他具有退市标签股票后的列表
def filter_st_stock(stock_list):
current_data = get_current_data()
return [stock for stock in stock_list
if not current_data[stock].is_st
and 'ST' not in current_data[stock].name
and '*' not in current_data[stock].name
and '退' not in current_data[stock].name]
#过滤模块-过滤涨停的股票
#输入选股列表,返回剔除未持有且已涨停股票后的列表
def filter_limitup_stock(context, stock_list):
last_prices = history(1, unit='1m', field='close', security_list=stock_list)
current_data = get_current_data()
# 已存在于持仓的股票即使涨停也不过滤,避免此股票再次可买,但因被过滤而导致选择别的股票
return [stock for stock in stock_list if stock in context.portfolio.positions.keys()
or last_prices[stock][-1] < current_data[stock].high_limit]
#过滤模块-过滤跌停的股票
#输入股票列表,返回剔除已跌停股票后的列表
def filter_limitdown_stock(context, stock_list):
last_prices = history(1, unit='1m', field='close', security_list=stock_list)
current_data = get_current_data()
return [stock for stock in stock_list if stock in context.portfolio.positions.keys()
or last_prices[stock][-1] > current_data[stock].low_limit]
#过滤模块-过滤科创板北交所
def filter_kcbj_stock(stock_list):
for stock in stock_list[:]:
if stock[0] == '4' or stock[0] == '8' or stock[:2] == '68':
stock_list.remove(stock)
return stock_list
#输入股票列表,返回剔除上市日期不足250日股票后的列表
def filter_new_stock(context,stock_list):
yesterday = context.previous_date
return [stock for stock in stock_list if not yesterday - get_security_info(stock).start_date < datetime.timedelta(days=250)]
def no_trade(context):
mon = context.current_dt.month
day = context.current_dt.day
if (mon in g.notrade_mon) and day>=g.notrade_day:
s_list = list(context.portfolio.positions.keys())
print(s_list)
for s in s_list:
order_target_value_(context,s, 0)
return
#4-1 交易模块
def my_trade(context):
mon = context.current_dt.month
day = context.current_dt.day
if (mon in g.notrade_mon) and day>=g.notrade_day:
s_list = list(context.portfolio.positions.keys())
print(s_list)
for s in s_list:
order_target_value_(context,s, 0)
return
#获取选股列表并过滤掉:st,st*,退市,涨停,跌停,停牌
check_out_list = get_stock_list(context)
check_out_list = filter_limitup_stock(context, check_out_list)
check_out_list = filter_limitdown_stock(context, check_out_list)
check_out_list = filter_paused_stock(check_out_list)
#check_out_list = filter_highprice_stock(context,check_out_list)
rank = check_out_list[:g.rank]
buy_stocks = check_out_list[:g.stock_num]
print('今日自选股:{}'.format(buy_stocks))
for stock in list(context.portfolio.positions.keys()):
if (stock not in rank) and (stock not in g.high_limit_list):
order_target_value_(context,stock, 0)
# 根据股票数量分仓
# 此处只根据可用金额平均分配购买,不能保证每个仓位平均分配
position_count = len(context.portfolio.positions)
if g.stock_num > position_count:
value = (context.portfolio.cash+g.out_cash) / (g.stock_num - position_count)
for stock in buy_stocks:
if context.portfolio.positions[stock].total_amount == 0:
order_target_value_(context,stock, value)
def get_factor_filter_list(context,stock_list,jqfactor,sort,p1,p2):
yesterday = context.previous_date
score_list = get_factor_values(stock_list, jqfactor, end_date=yesterday, count=1)[jqfactor].iloc[0].tolist()
df = pd.DataFrame(columns=['code','score'])
df['code'] = stock_list
df['score'] = score_list
df.dropna(inplace=True)
df.sort_values(by='score', ascending=sort, inplace=True)
filter_list = list(df.code)[int(p1*len(stock_list)):int(p2*len(stock_list))]
return filter_list
# 准备股票池
def prepare_stock_list(context):
#获取已持有列表
g.high_limit_list = []
hold_list = list(context.portfolio.positions)
if hold_list:
panel = get_price(hold_list, end_date=context.previous_date, frequency='daily',
fields=['close', 'high_limit'],
count=1)
df_close = panel['close'].T
df_close.columns = ['close']
print(df_close)
df_high_limit = panel['high_limit'].T
df_high_limit.columns = ['high_limit']
print(df_high_limit)
df = pd.concat([df_close, df_high_limit] ,axis=1)
print(df)
g.high_limit_list = df[df['close'] == df['high_limit']].index.tolist()
# 调整昨日涨停股票
def check_limit_up(context):
# 获取持仓的昨日涨停列表
current_data = get_current_data()
if g.high_limit_list:
for stock in g.high_limit_list:
if current_data[stock].last_price < current_data[stock].high_limit:
log.info("[%s]涨停打开,卖出" % stock)
order_target_(context,stock, 0)
else:
log.info("[%s]涨停,继续持有" % stock)
def change_cash(context):
if g.first == 1:
data1 = {
'入金金额': 0,
'是否生效': "否",
'是否清仓后重新买入': "否"
}
df2 = pd.DataFrame([data1], columns=['入金金额', '是否生效', '是否清仓后重新买入'])
write_file(g.filename, df2.to_csv(index=False), append=False)
g.first = 0
if g.out_cash < 0:
inout_cash(g.out_cash, pindex=0)
g.out_cash = 0
else:
try:
df2 = pd.read_csv(BytesIO(read_file(g.filename)))
log.info("入金文件",df2)
single = df2.at[0,"是否生效"]
log.info("入金信号",single)
is_sell = df2.at[0,"是否清仓后重新买入"]
if single =="是":
if is_sell == "是":
log.info("入金后先清仓,再重新买入,清仓股票为",list(context.portfolio.positions.keys()))
for s in context.portfolio.positions:
order_target_(context,s, 0)
df2.loc[0,"是否清仓后重新买入"] = "否"
change_cash = df2.at[0,"入金金额"]
log.info("入金金额",change_cash)
if change_cash < 0 :
g.out_cash = change_cash
else:
inout_cash(change_cash, pindex=0)
df2.loc[0,"是否生效"] = "否"
log.info("重置后",df2)
my_trade(context)
write_file(g.filename, df2.to_csv(index=False), append=False)
except Exception as e:
log.info("修改资金发生错误: {}".format(e))
#5-1 复盘模块-打印
#打印每日持仓信息
def print_trade_info(context):
#打印当天成交记录
trades = get_trades()
for _trade in trades.values():
print('成交记录:'+str(_trade))
#打印账户信息
for position in list(context.portfolio.positions.values()):
securities=position.security
cost=position.avg_cost
price=position.price
ret=100*(price/cost-1)
value=position.value
amount=position.total_amount
print('代码:{}'.format(securities))
print('成本价:{}'.format(format(cost,'.2f')))
print('现价:{}'.format(price))
print('收益率:{}%'.format(format(ret,'.2f')))
print('持仓(股):{}'.format(amount))
print('市值:{}'.format(format(value,'.2f')))
print('———————————————————————————————————')
print('———————————————————————————————————————分割线————————————————————————————————————————')
|
4.13 纯高股息基本面策略(自动交易)
纯高股息策略,没有任何小市值因子,纯纯的高股息+基本面筛选的策略。按照持股数不同,最近12年的年化不同,持有3只,年化可以接近50%,最大回撤-28%。持有5只,年化42%,最大回撤-28%。持有8只,年化31%,最大回撤-28%。。
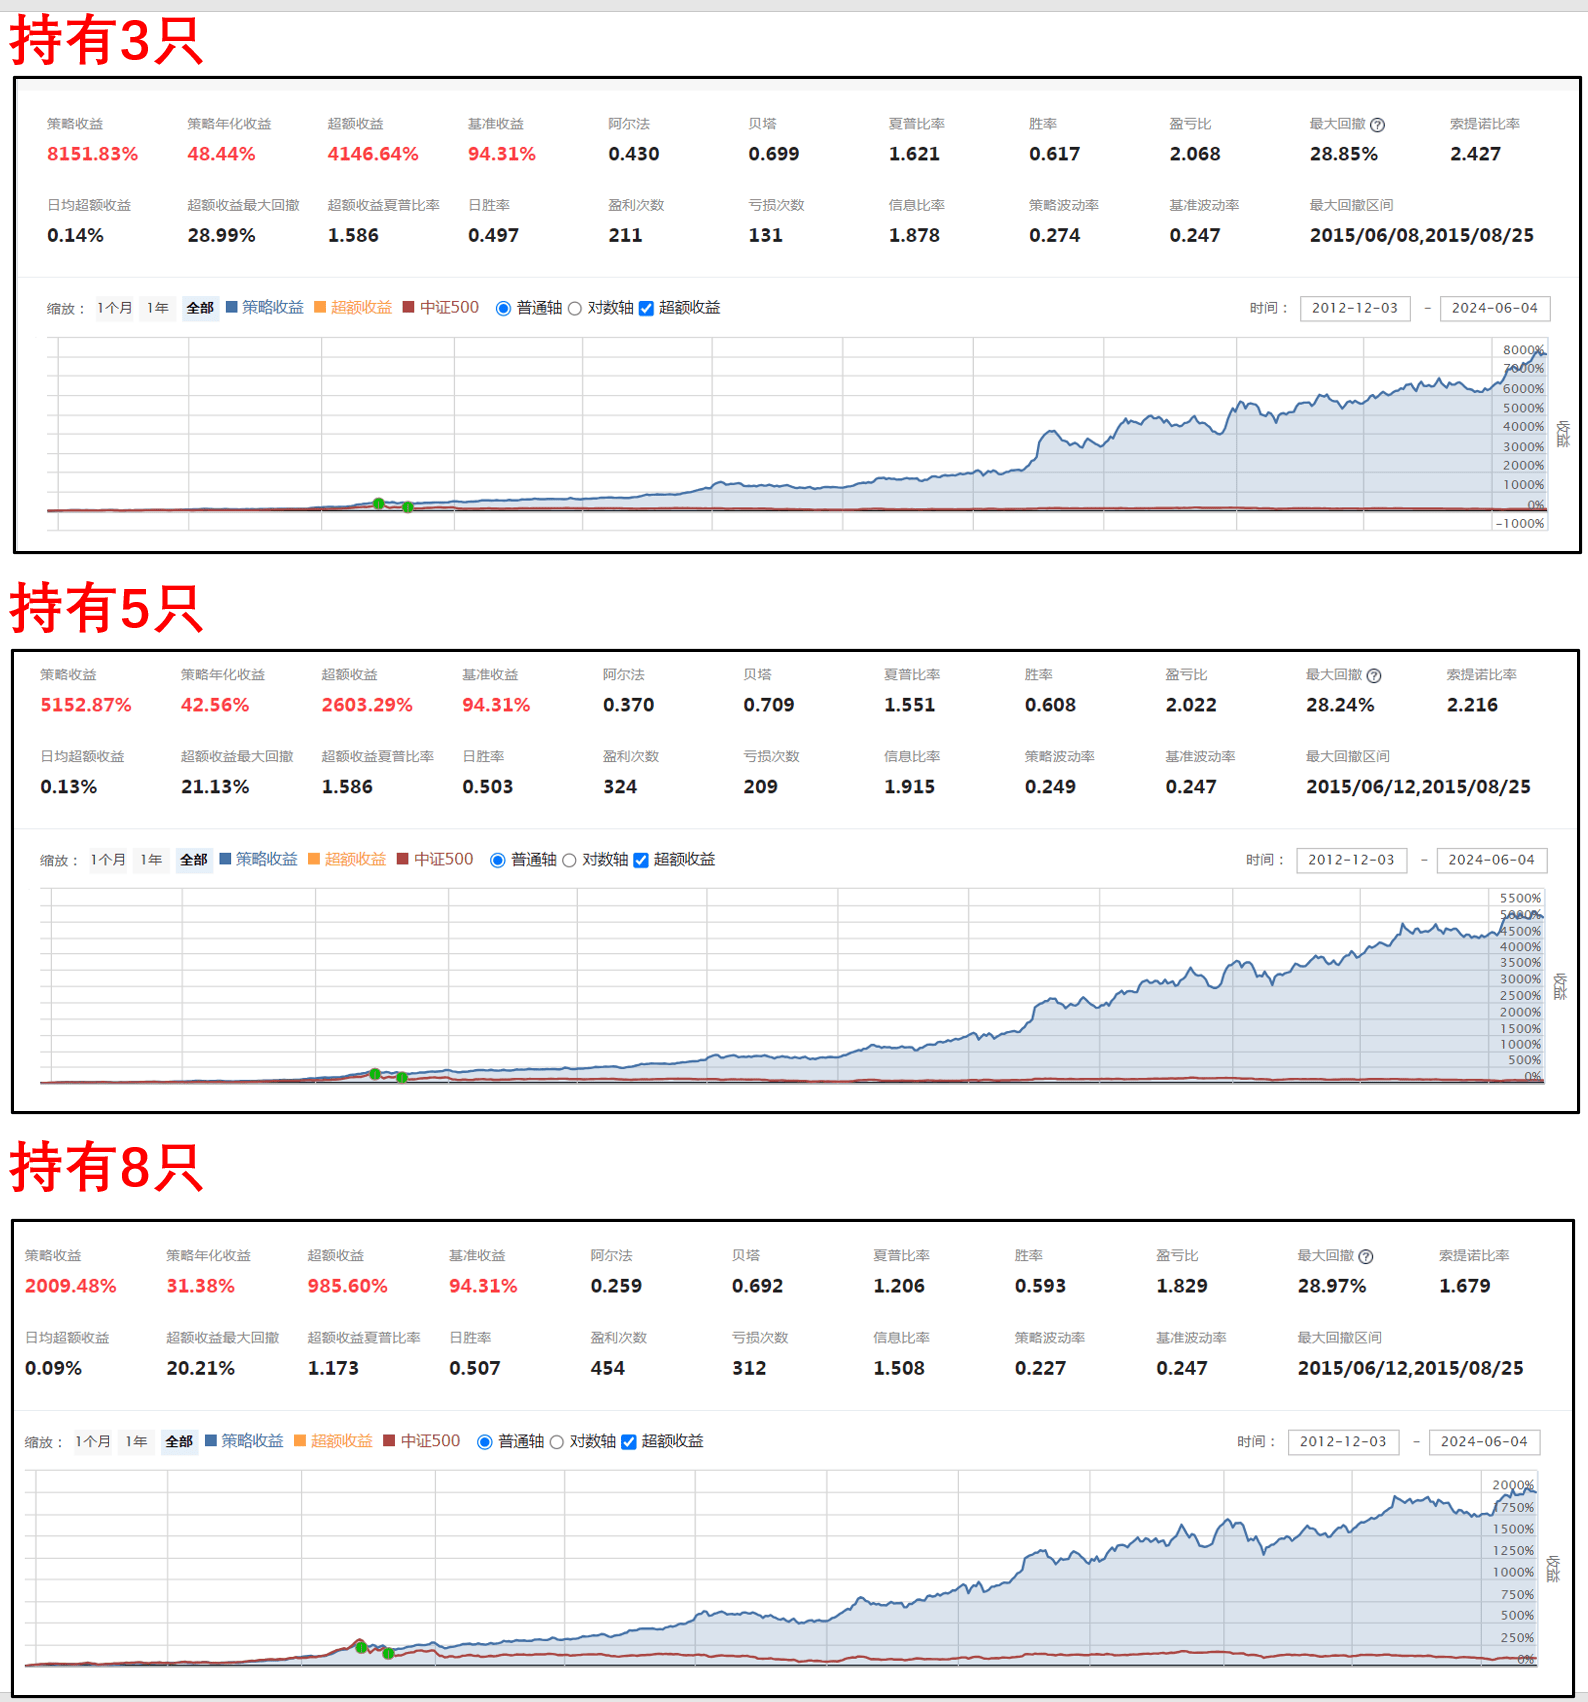
这个策略其实很简单,是在高股息小市值的基础上演变的,去掉了小市值排序改为最近3年股息率排序,还加了一些基本面的筛选因子。
具体逻辑:
- 筛选最近三年股息率排名前10%的票。
- PEG要在0.1-2之间。PEG太低是不合理的,比如PE是10,但业绩增速达到了200%,PEG达到0.05,这种要么是周期股,要么业绩有异常。PEG太高也不行,比如PE是10,但业绩增速只有2%,PEG达到5,这种增速太低了。相对来说,限制在0.1-2之间,就比较合适。
- 营收增速同比大于3%,净利润增速同比大于8%,季度ROE大于4.5%,保证有一定的增长性。
- 筛选完成后,按照股息率排行,买股息率最高的那几只票。
- 一周调仓一次,每周一调仓。
- 昨日涨幅大于8%,就暂时卖出。
大致就是这些,挺简单的,选出来的票主要是几百亿市值的中大盘股,小盘很少会被选中。这个策略从道理上讲,基本是靠谱的,高股息,合理的PEG,有一定的业绩增速,这种票确实挑不出毛病了。
风格的话,不算严格意义上的大票风格,小中大,都有可能会选上,中大盘选的会比较多,举个例子,最近6月份持有的5支票分别是4400亿市值的美的集团、86亿的陕天然气、462亿的海澜之家、33亿的宁波精达、300亿的养元饮品。
对了,这个策略我默认持有的事5只,因为8只太多了,有时候甚至可能都选不满,3只太少了,风险相对比较大,5只就恰恰好,不多也不少。PS:激进点的话,或者资金不多,选择3只比较合适。策略默认是5只。
实时模拟该策略时,有几点优化:
- 支持修改策略资金。举个例子,你先用5万运行了该策略,你想要加仓1万,或者减仓1万,那么就可以用下面这个方式进行操作 。
策略开始运行后,会在研究环境生成一个文件,叫:纯高股息基本面修改资金.csv。
点开这个文件就可以修改策略资金了。举个例子,你如果想加仓10000,那就可以把下面这个(0,否,否),改成(10000,是,是)。如果你想减仓10000,那就改成(-10000,是,是)。然后点击左上角文件---保存,就可以生效了。
这里我做了一个设定,一旦你增加或者减少了资金,当天就会清仓重买。
注意:修改资金,不能在交易日的早上8点---下午4点修改,一定要在盘后修改,早上8点--下午4点修改可能会导致策略出错。
- 替换代码:我做了优化,模拟交易你如果要修改代码,直接用【替换代码】功能,替换为你修改后的回测就可以了。不要用【修改代码】,要用【替换代码】
| 策略源码 |
|---|
| import pandas as pd
import numpy as np
import jqdata
from kuanke.wizard import *
from six import StringIO,BytesIO
from mysqltrade import *
def after_code_changed(context):
now = context.current_dt.time()
print("{0}替换了代码".format(now))
unschedule_all()
g.strategy = 'dougua1' # 策略名
g.filename = '纯高股息基本面修改资金.csv' #入金配置文件名称
g.first = 1
g.out_cash = 0
g.high_limit_list = []
g.hold_list= []
set_option('use_real_price', True)
set_benchmark('000300.XSHG')
# 设置滑点为理想情况,纯为了跑分好看,实际使用注释掉为好
set_slippage(FixedSlippage(0.005))# 设置滑点
# 设置交易成本
set_order_cost(OrderCost(open_tax=0, close_tax=0.0005, open_commission=0.0003, close_commission=0.0003, close_today_commission=0, min_commission=5),type='fund')
# strategy
g.stock_num = 5
run_daily(prepare_stock_list, time='9:05', reference_security='000300.XSHG') #每日9:05跑一次股票池(不交易)
run_daily(change_cash, "9:30")#检查入金
run_weekly(my_Trader, 1 ,time='9:31') #每周的第一个交易日的9:31调仓
run_daily(check_limit_up, time='14:00') #每日14:00检查一下持仓股中是否涨幅过大的票
#1-1 根据最近一年分红除以当前总市值计算股息率并筛选
def get_dividend_ratio_filter_list(context, stock_list, sort, p1, p2):
time1 = context.previous_date
time0 = time1 - datetime.timedelta(days=365*3)
#获取分红数据,由于finance.run_query最多返回4000行,以防未来数据超限,最好把stock_list拆分后查询再组合
interval = 1000 #某只股票可能一年内多次分红,导致其所占行数大于1,所以interval不要取满4000
list_len = len(stock_list)
#截取不超过interval的列表并查询
q = query(finance.STK_XR_XD.code, finance.STK_XR_XD.a_registration_date, finance.STK_XR_XD.bonus_amount_rmb
).filter(
finance.STK_XR_XD.a_registration_date >= time0,
finance.STK_XR_XD.a_registration_date <= time1,
finance.STK_XR_XD.code.in_(stock_list[:min(list_len, interval)]))
df = finance.run_query(q)
#对interval的部分分别查询并拼接
if list_len > interval:
df_num = list_len // interval
for i in range(df_num):
q = query(finance.STK_XR_XD.code, finance.STK_XR_XD.a_registration_date, finance.STK_XR_XD.bonus_amount_rmb
).filter(
finance.STK_XR_XD.a_registration_date >= time0,
finance.STK_XR_XD.a_registration_date <= time1,
finance.STK_XR_XD.code.in_(stock_list[interval*(i+1):min(list_len,interval*(i+2))]))
temp_df = finance.run_query(q)
df = df.append(temp_df)
dividend = df.fillna(0)
dividend = dividend.groupby('code').sum()
temp_list = list(dividend.index) #query查询不到无分红信息的股票,所以temp_list长度会小于stock_list
#获取市值相关数据
q = query(valuation.code,valuation.market_cap).filter(valuation.code.in_(temp_list))
cap = get_fundamentals(q, date=time1)
cap = cap.set_index('code')
#计算股息率
DR = pd.concat([dividend, cap] ,axis=1)
DR['dividend_ratio'] = (DR['bonus_amount_rmb']/10000) / DR['market_cap']
#排序并筛选
DR = DR.sort_values(by=['dividend_ratio'], ascending=sort)
print(len(DR))
final_list = list(DR.index)[int(p1*len(DR)):int(p2*len(DR))]
return final_list
def my_Trader(context):
# all stocks
dt_last = context.previous_date
stocks = get_all_securities('stock', dt_last).index.tolist()
choice = filter_kcbj_stock(stocks)
choice = filter_st_stock(choice) #过滤ST
choice = filter_paused_stock(choice) #过滤停牌股票
choice = filter_limitup_stock(context,choice) #过滤涨停的股票
choice = filter_limitdown_stock(context,choice) #过滤跌停的股票
#高股息(全市场最大10%)
stock_list = get_dividend_ratio_filter_list(context, choice, False, 0, 0.1)
print(stock_list)
#PEG合理区间(PEG在0.1和2之间的)
stock_list = peg_stock(context,stock_list,0.1,2)
#业绩筛选
q = query(valuation.code).filter(
valuation.code.in_(stock_list),
indicator.inc_total_revenue_year_on_year>3,
indicator.inc_net_profit_year_on_year>8,
indicator.inc_return >4.5)
df=get_fundamentals(q)
stockset = list(df['code'])
stock_list = stockset[:g.stock_num] #选前前N只票
cdata = get_current_data()
# Sell
for s in context.portfolio.positions:
if (s not in stock_list) and (cdata[s].last_price < cdata[s].high_limit) :
log.info('Sell', s, cdata[s].name)
order_target_(context,s, 0)
# buy
position_count = len(context.portfolio.positions)
if g.stock_num > position_count:
psize = (context.portfolio.available_cash+g.out_cash)/(g.stock_num - position_count)
for s in stock_list:
if s not in context.portfolio.positions:
log.info('buy', s, cdata[s].name)
order_value_(context,s, psize)
if len(context.portfolio.positions) == g.stock_num:
break
# 准备股票池
def prepare_stock_list(context):
#获取已持有列表
g.hold_list= []
g.high_limit_list=[]
for position in list(context.portfolio.positions.values()):
stock = position.security
g.hold_list.append(stock)
#获取昨日涨停列表
if g.hold_list != []:
for stock in g.hold_list:
df = get_price(stock, end_date=context.previous_date, frequency='daily', fields=['close','high_limit'], count=1)
if df['close'][0] >= df['high_limit'][0]*0.98:#如果昨天有股票涨停,则放入列表
g.high_limit_list.append(stock)
# 调整昨日涨停股票
def check_limit_up(context):
# 获取持仓的昨日涨停列表
current_data = get_current_data()
if g.high_limit_list:
for stock in g.high_limit_list:
if current_data[stock].last_price < current_data[stock].high_limit:
log.info("[%s]涨停打开,卖出" % stock)
order_target_(context,stock, 0)
else:
log.info("[%s]涨停,继续持有" % stock)
# 过滤科创北交股票
def filter_kcbj_stock(stock_list):
for stock in stock_list[:]:
if stock[0] == '4' or stock[0] == '8' or stock[:2] == '68':
stock_list.remove(stock)
return stock_list
# 过滤停牌股票
def filter_paused_stock(stock_list):
current_data = get_current_data()
return [stock for stock in stock_list if not current_data[stock].paused]
# 过滤ST及其他具有退市标签的股票
def filter_st_stock(stock_list):
current_data = get_current_data()
return [stock for stock in stock_list
if not current_data[stock].is_st
and 'ST' not in current_data[stock].name
and '*' not in current_data[stock].name
and '退' not in current_data[stock].name]
# 过滤涨停的股票
def filter_limitup_stock(context, stock_list):
current_data = get_current_data()
# 已存在于持仓的股票即使涨停也不过滤,避免此股票再次可买,但因被过滤而导致选择别的股票
return [stock for stock in stock_list if stock in context.portfolio.positions.keys()
or current_data[stock].day_open < current_data[stock].high_limit]
# 过滤跌停的股票
def filter_limitdown_stock(context, stock_list):
last_prices = history(1, unit='1m', field='close', security_list=stock_list)
current_data = get_current_data()
return [stock for stock in stock_list if stock in context.portfolio.positions.keys()
or current_data[stock].day_open > current_data[stock].low_limit]
#2-4 筛选PEG
def peg_stock(context,stock_list,pegmin,pegmax):
q = query(valuation.code).filter(
valuation.code.in_(stock_list),
valuation.pe_ratio / indicator.inc_net_profit_year_on_year>pegmin,
valuation.pe_ratio / indicator.inc_net_profit_year_on_year<pegmax)
df=get_fundamentals(q)
stock_list = list(df['code'])
return stock_list
def change_cash(context):
if g.first == 1:
data1 = {
'入金金额': 0,
'是否生效': "否",
'是否清仓后重新买入': "否"
}
df2 = pd.DataFrame([data1], columns=['入金金额', '是否生效', '是否清仓后重新买入'])
write_file(g.filename, df2.to_csv(index=False), append=False)
g.first = 0
if g.out_cash < 0:
inout_cash(g.out_cash, pindex=0)
g.out_cash = 0
else:
try:
df2 = pd.read_csv(BytesIO(read_file(g.filename)))
log.info("入金文件",df2)
single = df2.at[0,"是否生效"]
log.info("入金信号",single)
is_sell = df2.at[0,"是否清仓后重新买入"]
if single =="是":
if is_sell == "是":
log.info("入金后先清仓,再重新买入,清仓股票为",list(context.portfolio.positions.keys()))
for s in context.portfolio.positions:
order_target_(context,s, 0)
df2.loc[0,"是否清仓后重新买入"] = "否"
change_cash = df2.at[0,"入金金额"]
log.info("入金金额",change_cash)
if change_cash < 0 :
g.out_cash = change_cash
else:
inout_cash(change_cash, pindex=0)
df2.loc[0,"是否生效"] = "否"
log.info("重置后",df2)
my_Trader(context)
write_file(g.filename, df2.to_csv(index=False), append=False)
except Exception as e:
log.info("修改资金发生错误: {}".format(e))
# end
|
4.14 大类资产再平衡(自动交易)
相比于绝对收益策略,大类资产再平衡更关注风险,多低相关资产对冲最大的优势并不是产生绝对收益,而是不同风格产生对冲,降低回撤。
多风格配置的核心一定是低相关性的核心大类资产,最典型的就是纳指、黄金、A股科技成长,A股小市值。
- 纳指(纳指ETF),是美国最优质的科技资产,降息周期+美国复苏+产业革命,纳斯达克都会起飞。
- 黄金(黄金ETF), 是优质避险资产,在全球风险剧增时,黄金可能走出独立行情。
- A股科技成长(创业板ETF): 属于抽风资产,在特定环境下,弹性巨大,涨幅可以超过纳斯达克。
- A股小市值:熊市扛把子,市场越熊,小市值可能走得越好。
就用最简单的方案去做组合,每一种风格固定仓位权重,比如黄金20%,纳指20%,创业板20%,小市值40%。每个月再平衡一次,全年满仓,不择时。
这个策略思路非常简单,大道至简,逻辑越简单,鲁棒性就越强。
PS:策略中的小市值,用的是全市场选股,过滤ST和退市,过滤北交所和科创板,只取市值最小的5只票,掉出第7卖出,每周轮动一次。
这几种资产的权重,可以在策略里设置,小市值权重=100%-ETF相加的权重,比如你黄金20%,纳指20%,创业板20%,那么小市值就是40%。
不过,说实话,我心中最佳配比是黄金20%,纳指30%,创业板10%,小市值40%。我不喜欢创业板,创业板我认为不是一个非常好的资产,降低它的比率,可以有效降低回撤和波动率。
为了应对ETF停牌的事件,策略的交易时间改为10点40之后。
| 策略代码 |
|---|
| # 导入相关库
import pandas as pd
import numpy as np
import math
from jqdata import *
from mysqltrade import *
def after_code_changed(context):
now = context.current_dt.time()
print("{0}替换了代码".format(now))
unschedule_all()
# 设置基准
set_benchmark('513100.XSHG')
# 设置交易成本和滑点
set_commission(PerTrade(buy_cost=0.0003, sell_cost=0.0008, min_cost=0))
set_slippage(FixedSlippage(0.02),type='stock')
set_slippage(FixedSlippage(0.002),type='fund')
set_slippage(FixedSlippage(0.002),type='QDII_fund')
# 使用真实价格交易
set_option('use_real_price', True)
g.strategy = 'dougua1' # 策略名
g.weights = {
'518880.XSHG': 0.2, # 黄金ETF
'513100.XSHG': 0.2, # 纳指ETF
'159915.XSHE': 0.2, # 创业板ETF
# '小市值' 的权重将由 1- 其他ETF总权重 自动计算得出
}
g.etf_pool = {code: name for code, name in [
('518880.XSHG', '黄金ETF'),
('513100.XSHG', '纳指ETF'),
('159915.XSHE', '创业板ETF'),
]}
g.etf_codes = list(g.etf_pool.keys())
g.etf_count = len(g.etf_codes)
etf_total_weight = sum(list(g.weights.values()))
g.small_cap_weight = 1.0 - etf_total_weight
if g.small_cap_weight < 0:
log.error("ETF总权重超过1.0,请检查g.weights设置!小市值权重为负,策略可能异常。")
log.info("当前权重配置:ETF各 %.2f%% | 小市值 %.2f%%" %
(etf_total_weight * 100, g.small_cap_weight * 100))
# 小市值策略参数
g.smallest_stock_num = 5 # 持仓前10只
g.smallest_sell_threshold = 7 # 掉出前15名卖出
g.high_limit_list = []
g.sold_from_limit_up = []
g.need_small_cap_rebalance = False # 标记是否需要次日执行小市值调仓
g.cached_small_cap_targets = None # 缓存小市值目标股票列表
g.cached_candidate_stocks = None # 缓存小市值候选池
# 定时运行任务
run_daily(prepare_high_limit_list, time='9:10')
run_monthly(rebalance_monthly, 1, time='10:40')
run_weekly(weekly_small_cap_rotation, 1, time='10:40') #小市值调仓
run_daily(replenish_sold_stocks, time='10:45') #小市值次日补仓
run_daily(delayed_small_cap_adjust, time='10:45')
run_daily(check_limit_up_small_cap, time='14:00')
def is_empty_month(context):
return context.current_dt.month in [1, 4]
def prepare_high_limit_list(context):
g.high_limit_list = []
# 如果小市值持仓为0,直接跳过
hold_small_cap_stocks = [stock for stock in context.portfolio.positions.keys()
if stock not in g.etf_codes]
if not hold_small_cap_stocks:
return
yesterday = context.previous_date
df = get_price(hold_small_cap_stocks, end_date=yesterday, frequency='daily',
fields=['close', 'high_limit'], count=1, panel=False, fill_paused=False)
limit_up_stocks = df[df['close'] == df['high_limit']]
g.high_limit_list = list(limit_up_stocks.code)
if g.high_limit_list:
log.info("昨日涨停的小市值股票: %s" % g.high_limit_list)
def check_limit_up_small_cap(context):
if not g.high_limit_list:
return
if is_empty_month(context):
g.high_limit_list = []
return
now_time = context.current_dt
for stock in g.high_limit_list:
current_data = get_price(stock, end_date=now_time, frequency='1m',
fields=['close', 'high_limit'], skip_paused=False,
fq='pre', count=1, panel=False, fill_paused=True)
if len(current_data) == 0:
continue
close_price = current_data.iloc[0, 0]
high_limit_price = current_data.iloc[0, 1]
if close_price < high_limit_price:
order_target_value_(context, stock, 0)
g.sold_from_limit_up.append(stock)
g.high_limit_list = []
def replenish_sold_stocks(context):
if not g.sold_from_limit_up:
return
if is_empty_month(context):
g.sold_from_limit_up = []
return
log.info("需要补仓的股票: %s" % g.sold_from_limit_up)
if g.cached_candidate_stocks is None:
yesterday = context.previous_date
all_stocks = get_all_securities(types=['stock'], date=yesterday).index.tolist()
stocks = filter_stocks(all_stocks)
q = query(valuation.code).filter(
valuation.code.in_(stocks)
).order_by(
valuation.market_cap.asc()
).limit(g.smallest_sell_threshold)
df = get_fundamentals(q)
g.cached_candidate_stocks = list(df.code)
g.cached_small_cap_targets = g.cached_candidate_stocks[:g.smallest_stock_num]
candidate_stocks = g.cached_candidate_stocks
replenish_targets = [stock for stock in g.sold_from_limit_up if stock in candidate_stocks]
if replenish_targets:
log.info("补仓目标股票: %s" % replenish_targets)
total_value = context.portfolio.total_value
small_cap_target = total_value * g.small_cap_weight
valid_target_value = small_cap_target * 0.98
every_value = valid_target_value / g.smallest_stock_num
for stock in replenish_targets:
current_data = get_current_data()
if current_data[stock].last_price >= current_data[stock].high_limit * 0.995:
continue
order_target_value_(context, stock, every_value)
log.info("补仓 %s" % stock)
g.sold_from_limit_up = []
def delayed_small_cap_adjust(context):
if not g.need_small_cap_rebalance:
return
if is_empty_month(context):
g.need_small_cap_rebalance = False
return
# 满仓时跳过选股和调仓
current_hold_count = len([s for s in context.portfolio.positions.keys() if s not in g.etf_codes])
if current_hold_count >= g.smallest_stock_num:
log.info("小市值持仓已满(%d只),跳过延迟调仓。" % current_hold_count)
g.need_small_cap_rebalance = False
return
log.info("== 执行延迟的小市值调仓 ==")
total_value = context.portfolio.total_value
small_cap_target = total_value * g.small_cap_weight
# 执行调仓时同时更新缓存
adjust_small_cap_position(context, small_cap_target)
g.need_small_cap_rebalance = False
log.info("延迟的小市值调仓已完成")
def rebalance_monthly(context):
log.info('== 开始每月再平衡 ==')
total_value = context.portfolio.total_value
current_month = context.current_dt.month
empty_month = is_empty_month(context)
# 重置缓存,确保下次调仓使用最新数据
g.cached_small_cap_targets = None
g.cached_candidate_stocks = None
if empty_month:
# 清仓小市值
for stock in list(context.portfolio.positions.keys()):
if stock not in g.etf_codes:
order_target_value_(context, stock, 0)
log.info("小市值策略已清仓")
# 空仓月份:每只ETF占 1/3
per_etf_value = total_value / g.etf_count
for etf in g.etf_codes:
order_target_value_(context, etf, per_etf_value)
log.info("调整 %s 至目标市值 %.2f" % (g.etf_pool[etf], per_etf_value))
else:
log.info("非空仓月份,按全局权重配置调仓")
g.need_small_cap_rebalance = True
for etf in g.etf_codes:
per_etf_value = total_value * g.weights.get(etf, 0.25)
order_target_value_(context, etf, per_etf_value)
log.info("调整 %s 至目标市值 %.2f (权重 %.1f%%)" %
(g.etf_pool[etf], per_etf_value, g.weights.get(etf, 0.25)*100))
def weekly_small_cap_rotation(context):
if is_empty_month(context):
return
if g.need_small_cap_rebalance:
log.info("本月第一个交易日,月度再平衡已执行,跳过每周轮动。")
return
# 满仓时跳过选股和调仓
current_hold_count = len([s for s in context.portfolio.positions.keys() if s not in g.etf_codes])
if current_hold_count >= g.smallest_stock_num:
log.info("小市值持仓已满(%d只),跳过每周轮动。" % current_hold_count)
return
log.info('== 开始每周小市值轮动 ==')
total_value = context.portfolio.total_value
small_cap_target = total_value * g.small_cap_weight
# 执行调仓时同时更新缓存
adjust_small_cap_position(context, small_cap_target)
def adjust_small_cap_position(context, target_value):
if g.cached_candidate_stocks is None:
yesterday = context.previous_date
all_stocks = get_all_securities(types=['stock'], date=yesterday).index.tolist()
stocks = filter_stocks(all_stocks)
q = query(valuation.code).filter(
valuation.code.in_(stocks)
).order_by(
valuation.market_cap.asc()
).limit(g.smallest_sell_threshold)
df = get_fundamentals(q)
g.cached_candidate_stocks = list(df.code)
g.cached_small_cap_targets = g.cached_candidate_stocks[:g.smallest_stock_num]
candidate_stocks = g.cached_candidate_stocks
target_stocks = g.cached_small_cap_targets
if not candidate_stocks or target_value <= 0:
for stock in list(context.portfolio.positions.keys()):
if stock not in g.etf_codes:
order_target_value_(context, stock, 0)
return
for stock in list(context.portfolio.positions.keys()):
if stock not in g.etf_codes:
if stock not in candidate_stocks:
if stock in g.high_limit_list:
pass # 涨停保留
else:
order_target_value_(context, stock, 0)
elif stock not in target_stocks:
if stock in g.high_limit_list:
pass
else:
order_target_value_(context, stock, 0)
every_value = (target_value) / g.smallest_stock_num
for stock in target_stocks:
current_data = get_current_data()
if current_data[stock].last_price >= current_data[stock].high_limit * 0.995:
continue
order_target_value_(context, stock, every_value)
log.info("调整 %s 至目标市值 %.2f" % (stock, every_value))
def filter_stocks(stock_list):
current_data = get_current_data()
return [stock for stock in stock_list if
not current_data[stock].is_st and
not current_data[stock].paused and
'退' not in current_data[stock].name and
not stock.startswith('688') and
current_data[stock].last_price != current_data[stock].high_limit and
current_data[stock].last_price != current_data[stock].low_limit]
|