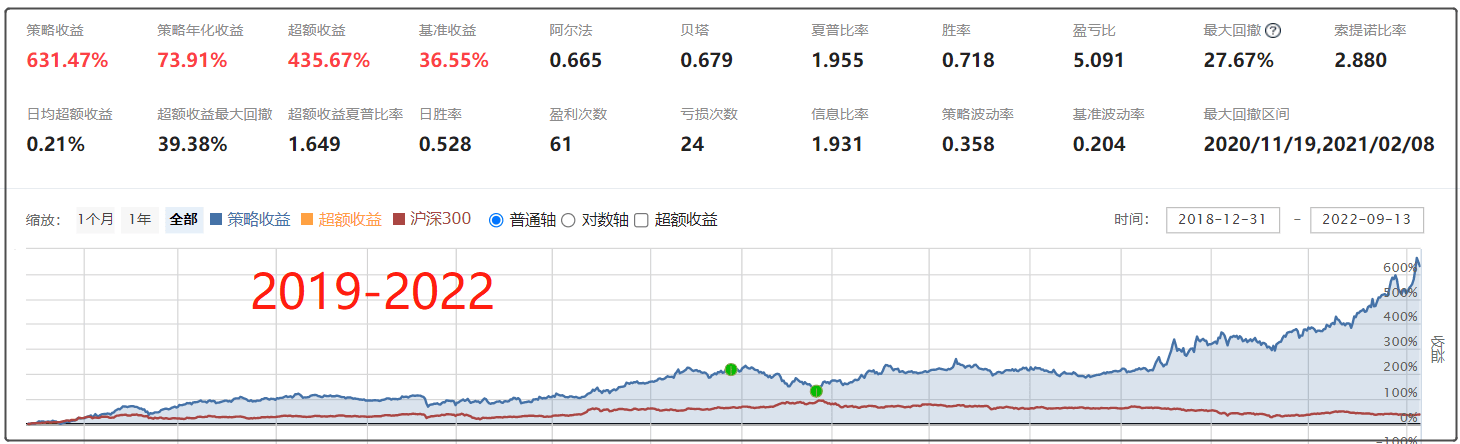
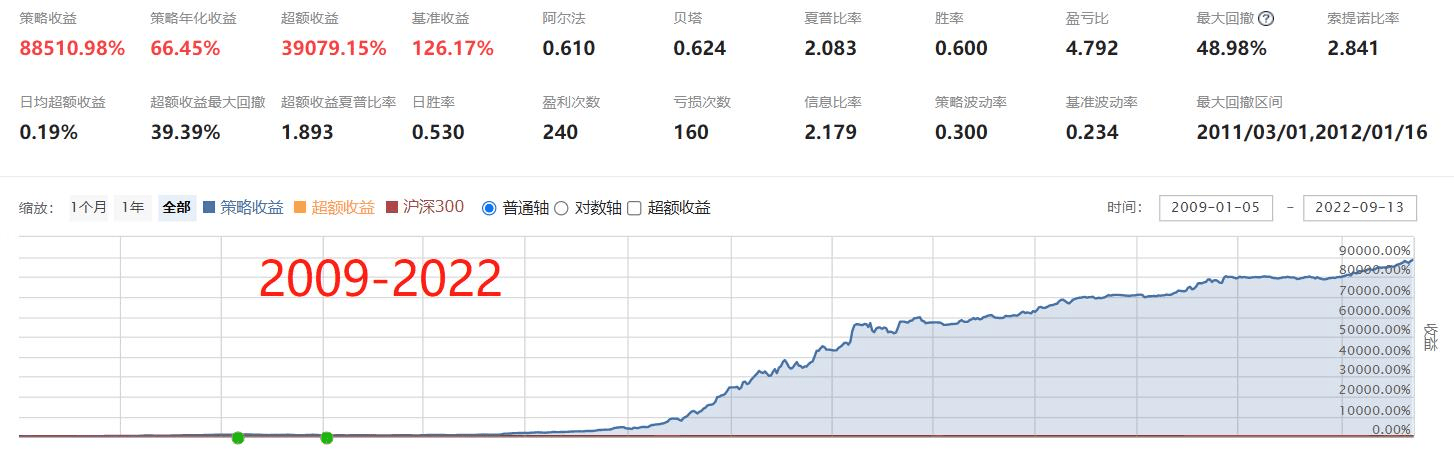
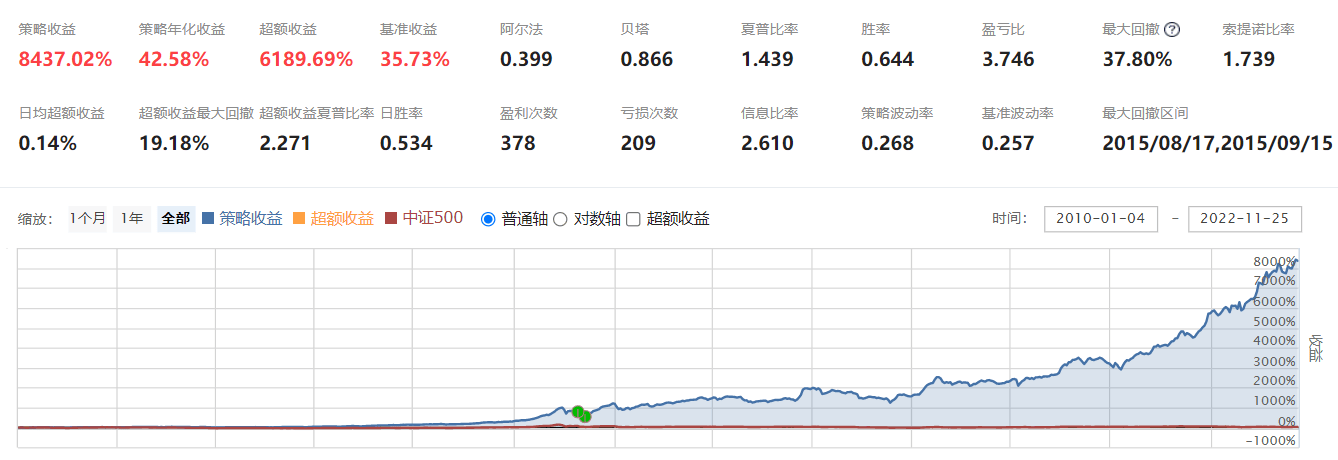
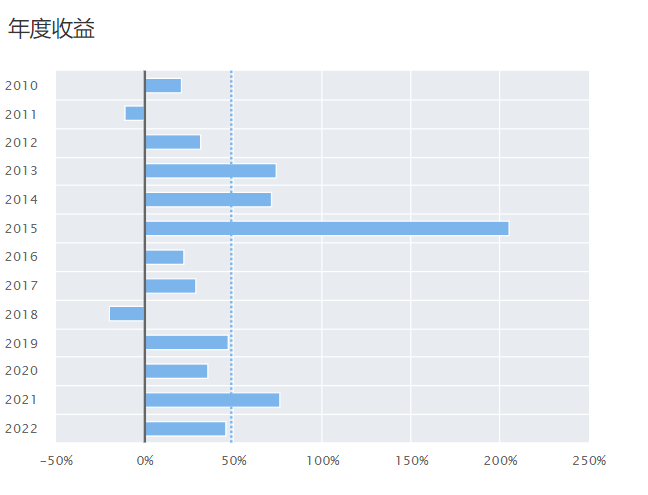
第六章 经典策略学习
1. RSRS择时+基本面选股
近期市场早已提前入冬,普通小韭和机构大佬都在裹紧外衣抵御市场寒冬,在春天还没有到来之际,不能只是等待,不如静下来好好做些功课。
我们都在市场中苦苦寻找圣杯,希望能够找到长期战胜市场的投资方法,比如曾经风光无限的小市值的思路,带给了我们很大的信心,相信市场中是存在长期有效的超额收益的规律,直到 2017 年初失效。毕竟没有什么是一成不变的,市场在牛熊交替中也是不断变换风格,想在市场中一劳永逸,可能只是不像咸鱼的韭菜了。除非是发现了如下的策略方法(滑稽脸)。
1.1 十三年超额收益稳健
在了解如上策略之前,我们先来看下下面的策略
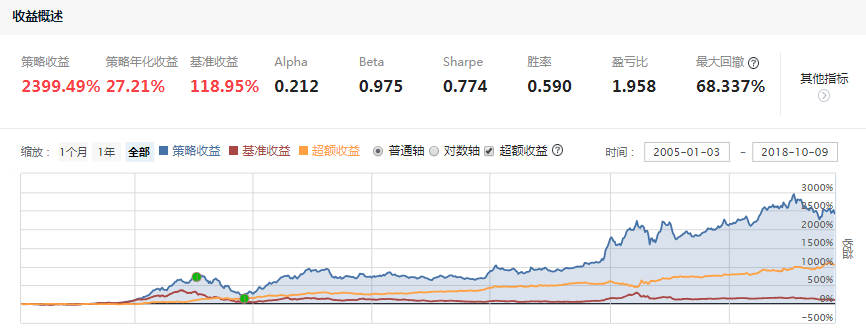
该策略基于财务因子 进行选股,从 2005年到 2018年,十三年的时间,累计获得收益 2395.74% 的收益,是同期上证指数的 20 倍左右,年化 27% 的收益似乎看起来也不是很高,但是该策略却有着长期较为稳定的超额收益,可以看到,收益图中黄线代表超额收益,在长达十三年的时间里都有着平稳上升的超额收益!
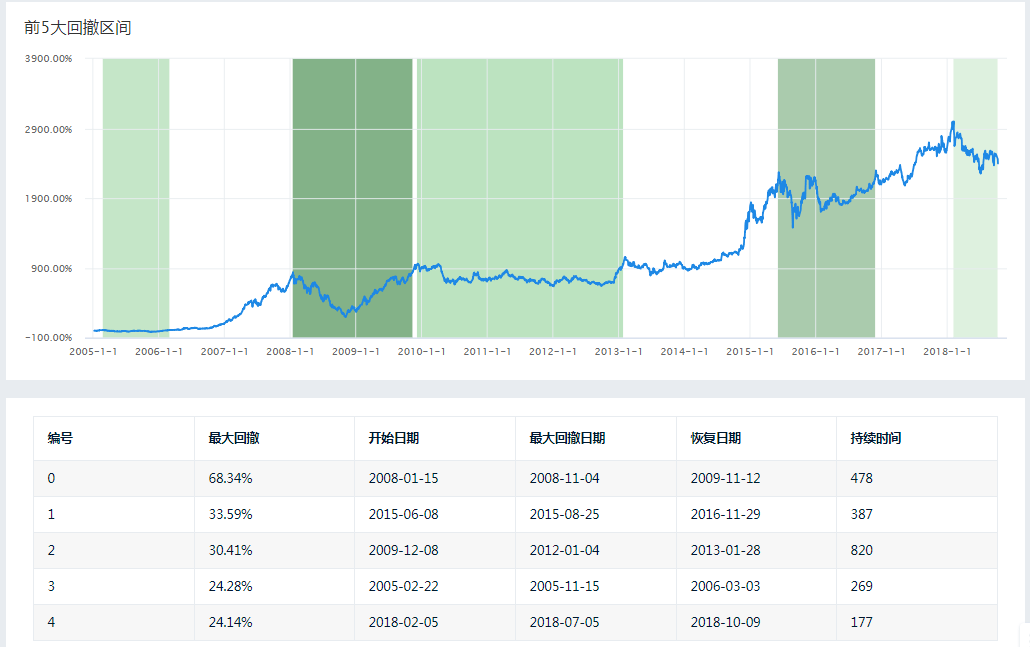
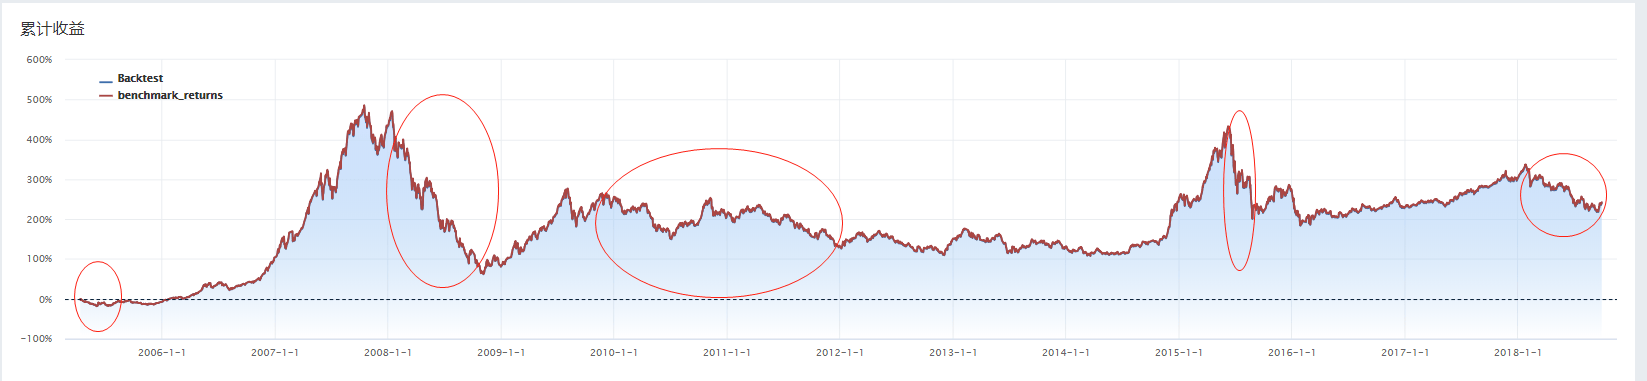
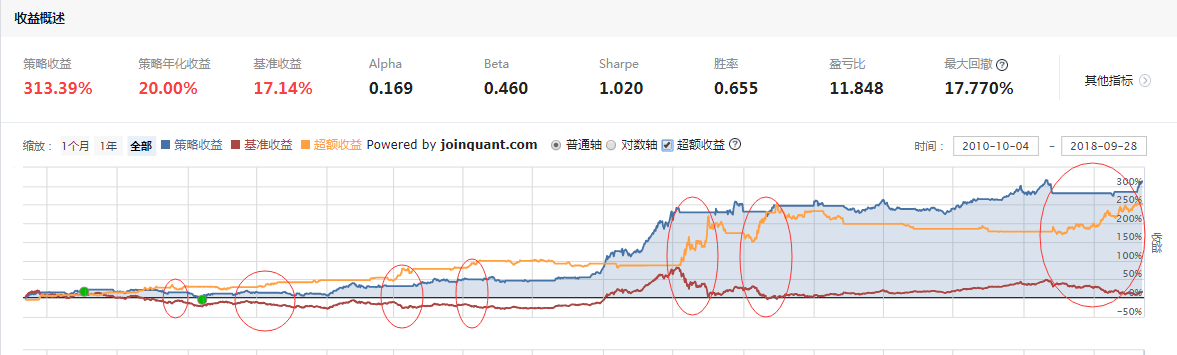
那这样的策略距离直接拿来用还是有很多可以提升的地方,比如可以在这个基础上拿股指期货进行对冲,或者进行择时。我们看到策略有接近 1 的贝塔,熊市时候和大盘一起跌,产生较大的回撤,进行归因分析后取回撤的区间统计图示,可以看到和市场本身的熊市一致。那么我们想到,如果策略能够在熊市保住收益,应该会有更好的表现。
1.2 牛市作为,熊市蛰伏
A 股市场里个股与大盘的相关性很高,针对前面提到的选择精准的进场出场时间,规避熊市回撤较大的问题,我们想到可以借助近来表现不错的 RSRS,支持阻力相对强弱指标进行大盘择时。
上面提到的 RSRS 是一个阻力支撑相对强度指标(Resistance Support Relative Strength,简称 RSRS),出自光大证券的一篇技术择时系列的研究报告,其思路就是,以每天最高最低价格替代传统技术分析中的支持阻力,以最高价最低价变化的相对强弱替代支撑阻力具体价格阈值。下面是其思路的一些说明,具体也可参考研报和量化课堂的 RSRS 介绍的内容。
用最低价每变动 1的时候,最高价变动的幅度来衡量支持阻力的强弱
拿同时间段最高价、最低价的序列,进行回归,模型的 beta 值就是所需要的斜率,即衡量支持阻力的具体指标。
import statsmodels.api as sm
import matplotlib.pyplot as plt
# step1 获取数据的高低点
security = '000001.XSHG'
prices = get_price (
security , '2005-01-05' , '2010-01-01' , '1d' , [ 'high' , 'low' ]
)
highs = prices . high
lows = prices . low
# step2 计算斜率,进行记录
long = 18
beta_list = []
for i in range ( long , len ( highs )):
y = highs [ i - long : i ]
x = lows [ i - long : i ]
X = sm . add_constant ( x )
model = sm . OLS ( y , X )
results = model . fit ()
beta_list . append ( results . params [ 1 ])
plt . hist ( beta_list , bins = 50 )
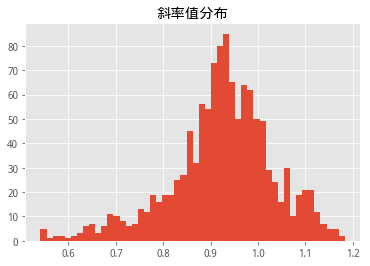
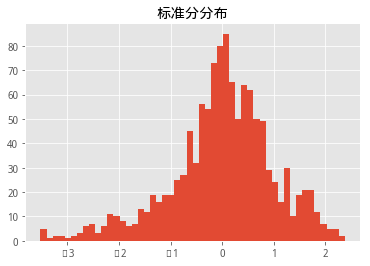
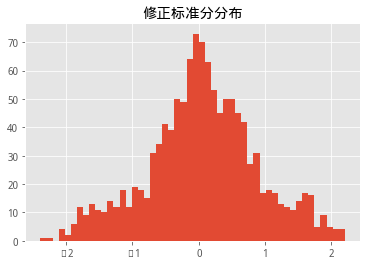
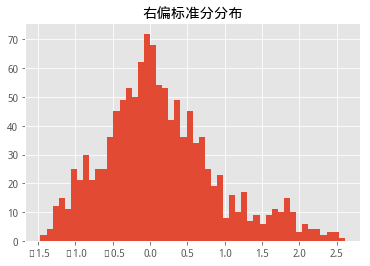
拿斜率进行阈值设置的话其波动较大,效果不佳,这里直接采用研报中将斜率值进行标准化 (标准分的形式,如上图所示),且考虑拟合效果在内,将标准分进行决定系数(回归结果里的 R方值 )加权,效果如下图所示,最后我们直接采用效果显著的右偏标准分,右侧标准分决定抄底买入时机。
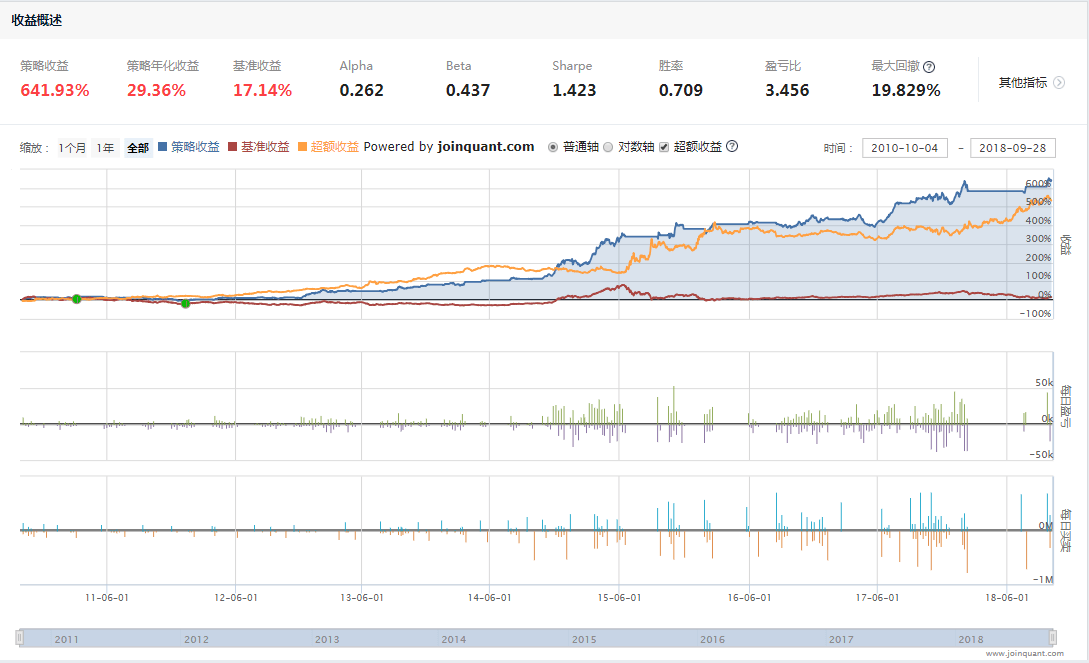
下图是 RSRS 择时效果展示,基准为沪深300指数,交易标的同为沪深300指数,自 2010至今的回测效果图展示,8年时间,最大回撤仅为 17.7%,我们可以看到空仓时机,与大盘顶底基本吻合,简直是逃顶抓底的神器。下图展示就是应用在交易自身标的策略中的收益情况。
1.3 完美合璧,1+1>2
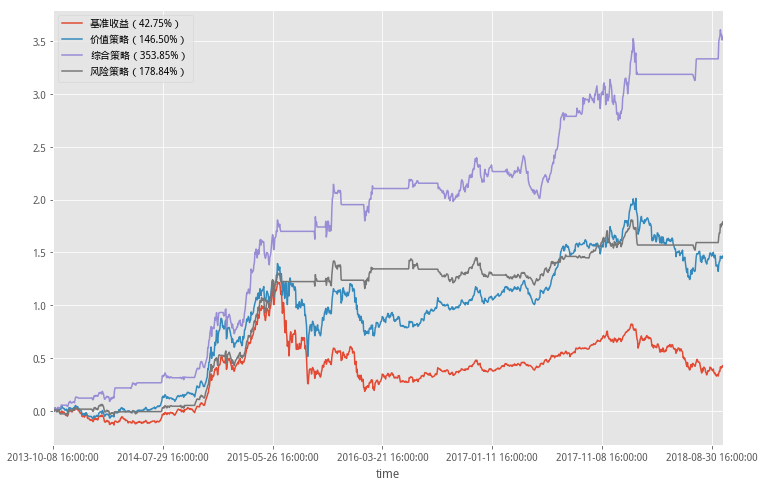
按如上思路,我们把开篇提到的有超额收益的策略,与这个 RSRS 大盘择时方法结合,就得到了这次所要分享的策略。通过 RSRS 指标的精准择时,在熊市中能够保住收益,在非熊市时能够获得市场收益和策略的超额收益。我们通过在研究中调用策略回测结果,在同一时间范围内,分别展示了开篇提到的有超额收益的策略收益、RSRS 择时策略收益、前两者结合的策略收益、基准收益的四条收益曲线,收益结果如下所示。
近 5 年里,单纯策略的收益为 146.50%(价值策略)、RSRS择时策略的收益为 178.84%(风险策略)、前两者结合的策略收益为 353.85%(综合策略),将价值选股思路与RSRS择时思路结合之后得到了 1+1>2 的效果!
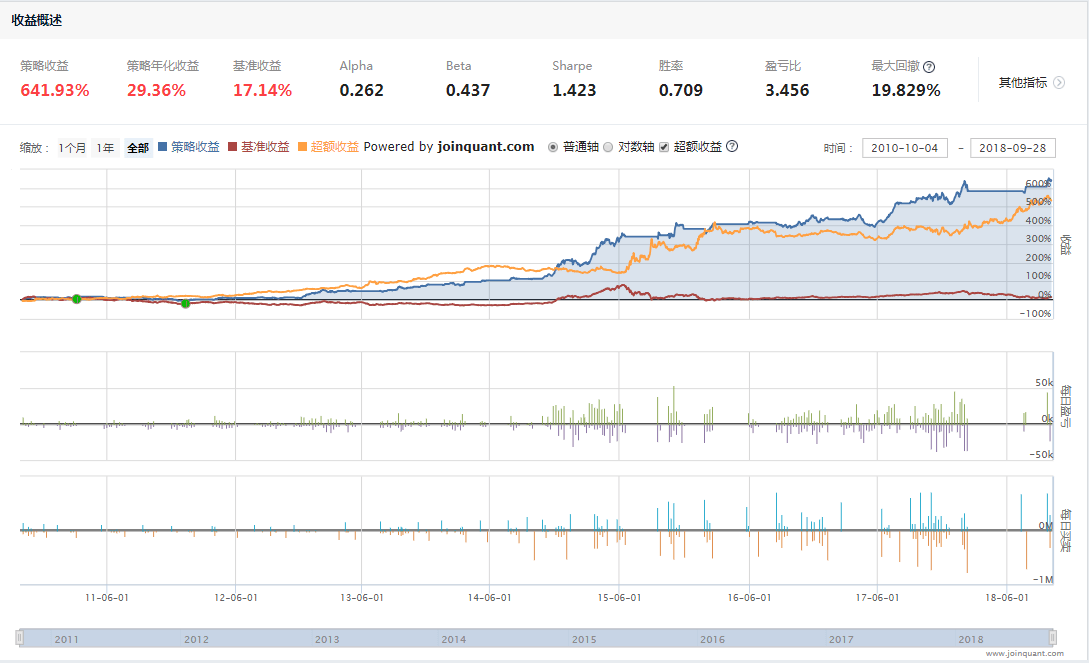
由于策略里需要统计近 5 年的样本数据,数据最早是 2005 年,这里将综合策略从 2010年开始进行了回测,,策略获得了年化近 30%的收益,夏普率达到 1.4,回撤控制在 20%以内,近八年回测结果如下。
策略持仓 10 只股票,八年时间交易 1400 次交易,一年约 20 次调仓,风险超过阈值全部清仓,单只股票历史最高仓位占比不超过14%,策略非个别股票贡献大部分收益,持仓收益贡献最大的 10 只股票如下。
NO
股票代码
股票名称
盈亏
内部收益率
1
600029.XSHG
南方航空
210321.00
0.24%
2
601166.XSHG
兴业银行
196941.00
0.29%
3
600000.XSHG
浦发银行
161130.00
0.30%
4
600720.XSHG
祁连山
154238.00
0.31%
5
601668.XSHG
中国建筑
144115.00
0.32%
6
600782.XSHG
新钢股份
129970.00
1.02%
7
600971.XSHG
恒源煤电
112735.00
0.84%
8
600811.XSHG
东方集团
101832.00
0.37%
9
600981.XSHG
汇鸿集团
101585.00
3.87%
10
601288.XSHG
农业银行
86738.00
0.13%
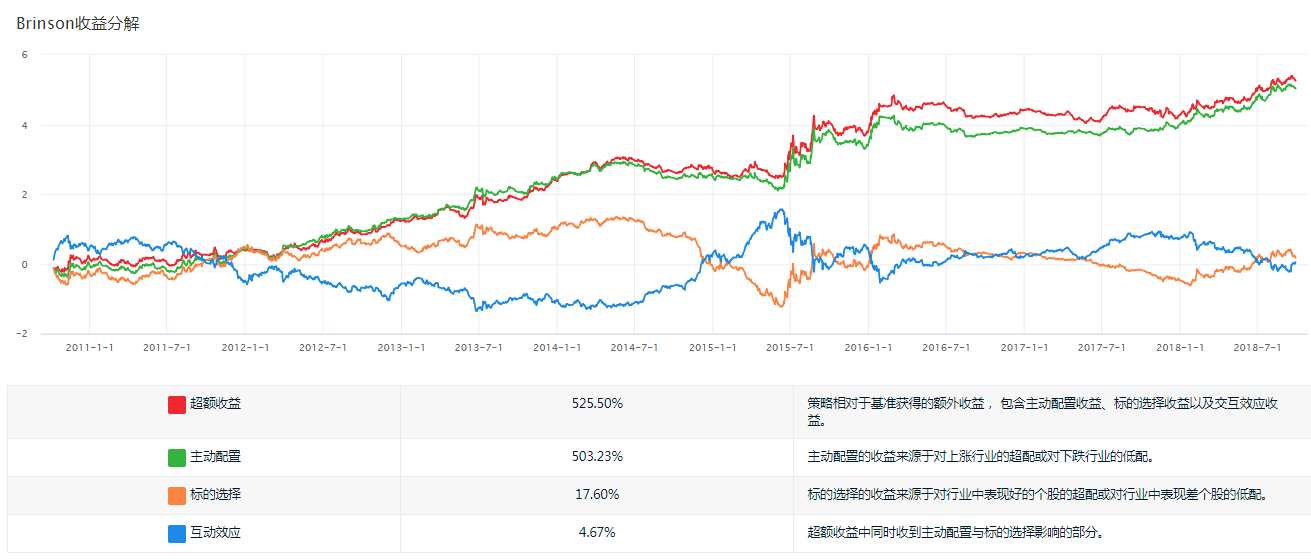
Brinson 归因分析收益分解,超额收益、主动配置为策略贡献几乎全部收益。
1.4 总结
策略通过将长期拥有超额收益的财务因子策略作为选股,与大盘择时方法 RSRS 相结合,保证了策略近 30% 的年化收益,规避了熊市风险,使得策略表现不俗,在 2017年大量策略失效的时候依然能够战胜市场,稳定盈利。感兴趣的朋友们可以进一步对参数敏感度以及斜率处理部分进行更细致的处理,亦或参考以 RSRS择时加超额收益选股的思路进行更多的探索。
1.5 策略源码
策略源码
策略源码 '''
策略思路:
选股:财务指标选股
择时:RSRS择时
持仓:有开仓信号时持有10只股票,不满足时保持空仓
'''
# 导入函数库
import statsmodels.api as sm
# 初始化函数,设定基准等等
def initialize ( context ):
# 开启动态复权模式(真实价格)
set_option ( 'use_real_price' , True )
# 过滤掉order系列API产生的比error级别低的log
# log.set_level('order', 'error')
set_parameter ( context )
### 股票相关设定 ###
# 股票类每笔交易时的手续费是:买入时佣金万分之三,卖出时佣金万分之三加千分之一印花税, 每笔交易佣金最低扣5块钱
set_order_cost ( OrderCost ( close_tax = 0.001 , open_commission = 0.0003 , close_commission = 0.0003 , min_commission = 5 ), type = 'stock' )
## 运行函数(reference_security为运行时间的参考标的;传入的标的只做种类区分,因此传入'000300.XSHG'或'510300.XSHG'是一样的)
# 开盘前运行
run_daily ( before_market_open , time = 'before_open' , reference_security = '000300.XSHG' )
# 开盘时运行
run_daily ( market_open , time = 'open' , reference_security = '000300.XSHG' )
# 收盘后运行
#run_daily(after_market_close, time='after_close', reference_security='000300.XSHG')
'''
==============================参数设置部分================================
'''
def set_parameter ( context ):
# 设置RSRS指标中N, M的值
#统计周期
g . N = 18
#统计样本长度
g . M = 1100
#首次运行判断
g . init = True
#持仓股票数
g . stock_num = 10
#风险参考基准
g . security = '000300.XSHG'
# 设定策略运行基准
set_benchmark ( g . security )
#记录策略运行天数
g . days = 0
#set_benchmark(g.stock)
# 买入阈值
g . buy = 0.7
g . sell = - 0.7
#用于记录回归后的beta值,即斜率
g . ans = []
#用于计算被决定系数加权修正后的贝塔值
g . ans_rightdev = []
# 计算2005年1月5日至回测开始日期的RSRS斜率指标
prices = get_price ( g . security , '2009-01-05' , context . previous_date , '1d' , [ 'high' , 'low' ])
highs = prices . high
lows = prices . low
g . ans = []
for i in range ( len ( highs ))[ g . N :]:
data_high = highs . iloc [ i - g . N + 1 : i + 1 ]
print ( data_high )
data_low = lows . iloc [ i - g . N + 1 : i + 1 ]
X = sm . add_constant ( data_low )
model = sm . OLS ( data_high , X )
results = model . fit ()
g . ans . append ( results . params [ 1 ])
#计算r2
g . ans_rightdev . append ( results . rsquared )
## 开盘前运行函数
def before_market_open ( context ):
# 输出运行时间
#log.info('函数运行时间(before_market_open):'+str(context.current_dt.time()))
g . days += 1
# 给微信发送消息(添加模拟交易,并绑定微信生效)
send_message ( '策略正常,运行第 %s 天~' % g . days )
## 开盘时运行函数
def market_open ( context ):
security = g . security
# 填入各个日期的RSRS斜率值
beta = 0
r2 = 0
if g . init :
g . init = False
else :
#RSRS斜率指标定义
prices = attribute_history ( security , g . N , '1d' , [ 'high' , 'low' ])
highs = prices . high
lows = prices . low
X = sm . add_constant ( lows )
model = sm . OLS ( highs , X )
beta = model . fit () . params [ 1 ]
g . ans . append ( beta )
#计算r2
r2 = model . fit () . rsquared
g . ans_rightdev . append ( r2 )
# 计算标准化的RSRS指标
# 计算均值序列
section = g . ans [ - g . M :]
# 计算均值序列
mu = np . mean ( section )
# 计算标准化RSRS指标序列
sigma = np . std ( section )
zscore = ( section [ - 1 ] - mu ) / sigma
#计算右偏RSRS标准分
zscore_rightdev = zscore * beta * r2
# 如果上一时间点的RSRS斜率大于买入阈值, 则全仓买入
if zscore_rightdev > g . buy :
# 记录这次买入
log . info ( "市场风险在合理范围" )
#满足条件运行交易
trade_func ( context )
# 如果上一时间点的RSRS斜率小于卖出阈值, 则空仓卖出
elif ( zscore_rightdev < g . sell ) and ( len ( context . portfolio . positions . keys ()) > 0 ):
# 记录这次卖出
log . info ( "市场风险过大,保持空仓状态" )
# 卖出所有股票,使这只股票的最终持有量为0
for s in context . portfolio . positions . keys ():
order_target ( s , 0 )
#策略选股买卖部分
def trade_func ( context ):
#获取股票池
df = get_fundamentals ( query ( valuation . code , valuation . pb_ratio , indicator . roe ))
#进行pb,roe大于0筛选
df = df [( df [ 'roe' ] > 0 ) & ( df [ 'pb_ratio' ] > 0 )] . sort_values ( 'pb_ratio' )
#以股票名词作为index
df . index = df [ 'code' ] . values
#取roe倒数
df [ '1/roe' ] = 1 / df [ 'roe' ]
#获取综合得分
df [ 'point' ] = df [[ 'pb_ratio' , '1/roe' ]] . rank () . T . apply ( f_sum )
#按得分进行排序,取指定数量的股票
df = df . sort_values ( 'point' )[: g . stock_num ]
pool = df . index
log . info ( '总共选出 %s 只股票' % len ( pool ))
#得到每只股票应该分配的资金
cash = context . portfolio . total_value / len ( pool )
#获取已经持仓列表
hold_stock = context . portfolio . positions . keys ()
#卖出不在持仓中的股票
for s in hold_stock :
if s not in pool :
order_target ( s , 0 )
#买入股票
for s in pool :
order_target_value ( s , cash )
#打分工具
def f_sum ( x ):
return sum ( x )
## 收盘后运行函数
def after_market_close ( context ):
#得到当天所有成交记录
trades = get_trades ()
for _trade in trades . values ():
log . info ( '成交记录:' + str ( _trade ))
#打印账户总资产
log . info ( '今日账户总资产: %s ' % round ( context . portfolio . total_value , 2 ))
#log.info('##############################################################')
2. 网格交易
网格交易一种仓位策略,用于动态调仓。该大法秉持的原则是"仓位策略比选股策略更重要"。当然,我们做策略的,选出好的股票池是我们孜孜不倦的追求~~
2.1 几个基本概念
底仓价 :价格的标准线,建仓和调仓的重要依据。低吸高抛 :仓位控制贯彻低吸高抛,绝不追涨杀跌。根据网格设置买卖价位。下面举个例子
趋势
价位
仓位
[-3%买, 5%卖][-5%买, 10%卖][-8%买, 15%卖]
下跌
买4
100%
8.8
8.0
6.8
下跌
买3
90%
9.1
8.5
7.6
下跌
买2
70%
9.4
9.0
8.4
下跌
买1
40%
9.7
9.5
9.2
底仓价
不操作
10.0
10.0
10.0
上涨
卖1
60%
10.5
11.0
11.5
上涨
卖2
30%
11.0
12.0
13.0
上涨
卖3
10%
11.5
13.0
14.5
上涨
卖4
0%
12.0
14.0
16.0
网格大小 :上图给出了 3 种网格大小,特点是买入网格小于卖出网格,这种不对称编织网格的道理在于网格的目的是网获利润,将利润建立在趋势的必然性中,而不仅仅是靠震荡的偶然性。
在底仓价的附近,我们根据网格的大小,比如每跌3%按仓位买入(第一档:买40%,第二档:买30%,第三档:买20%,第四档:买10%)。要注意的是,这里买卖不是绝对的定量,而是调仓到对应仓位。如果第一次跌破 3%,而后上涨到 5% 时,是不操作的,因为下跌时只建了 40% 的仓,而上涨 5% 的仓位是 60%,不够抛出。
特点和局限
首先,定理&公理:没有万能的策略 。
趋势 决定策略的成败,在长期的上涨趋势中策略才能获得满意回报。选股 集中在波动大、成长性好的中小市值股票。不断盘整的周期股、大盘股和业绩不佳的垃圾股踩中就麻烦了。底仓价格 设定在安全边际内。在估值顶部设立底仓价格风险极大,会造成很大的损失。牛市表现不佳 ,分散的仓位策略,没有依据价格形态来修改网格,都可能在牛市中跑输大盘。降低贝塔的代价就是阿尔法也较低。买卖规则不灵活 ,可能使一些重要的突破支持或阻力位置的买卖点被忽略在网格之外。
2.2 策略步骤
选股:So,我们的股票池有10只股。每3个月按上述条件更新一次股票池,更新时不在新股票池的股票全部清仓。
重点行业:I64 互联网和相关服务,I65 软件和信息技术服务业
低估值PE小:PE < 50
小市值:分行业按市值排列选市值小的30只
高波动:分行业在市值最小的30只中选出过去一年波动率最大的5只股票
网格:[-3%买,5%卖]、[-5%买,10%卖]、[-8%买,15%卖]、[-12%买,20%卖] 四种大小的网格都会相应尝试一下看看效果。
资金安排:在仓位控制时,满仓的概念是(总资金/股票池总数 * 2.5),后面的乘数是为了提高资金利用率,因为 3 个月的周期内可能不是每只股票都能达到满仓。
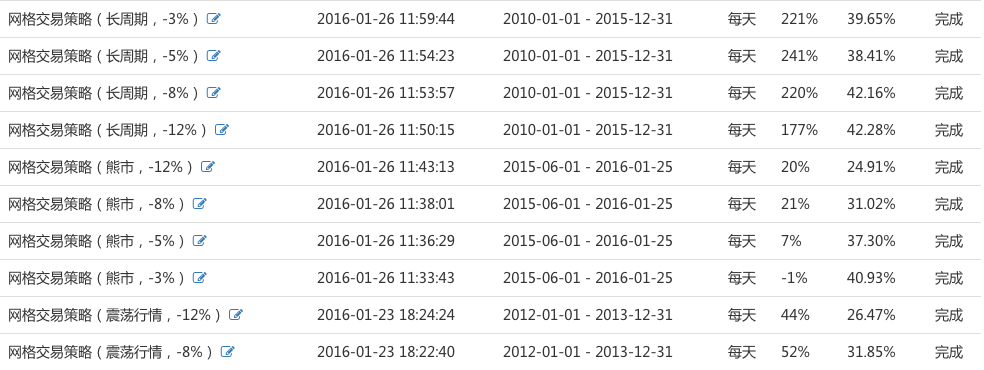
回测做了很多组,大致是分市场行情(牛、震荡和熊)各做了一次。然后在震荡期调整网格大小分别做了 4 次。
2.3 结论
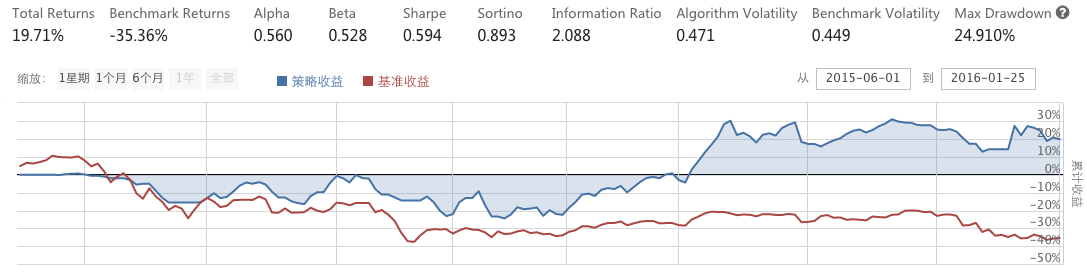
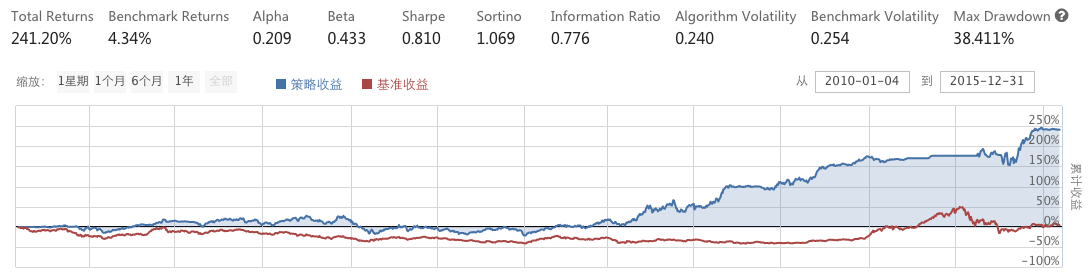
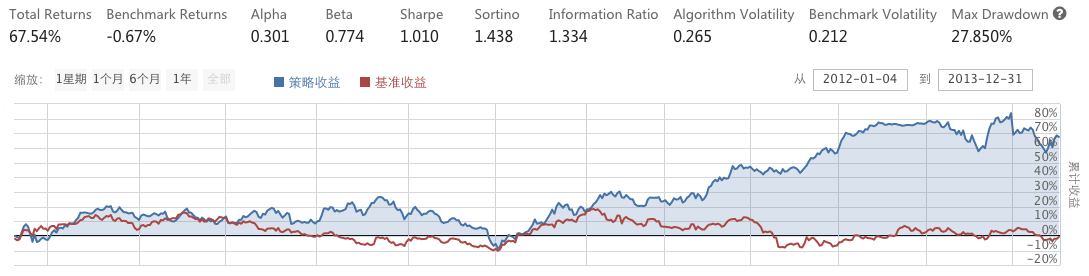
记住啦:熊市大网格、震荡小网格、长周期中间网格 。这个比较好理解,网格小意味着操作频繁,震荡周期就是勤能补拙了,多多的交易,熊市的话大网格容忍度高一些。
熊市 :选取 2015-6-1 至 2016-1-26 日,大网格 -12% 买,20% 卖。最好的结果是半年多盈利 20%(大盘同期大跌35%),年化 40%+ 。
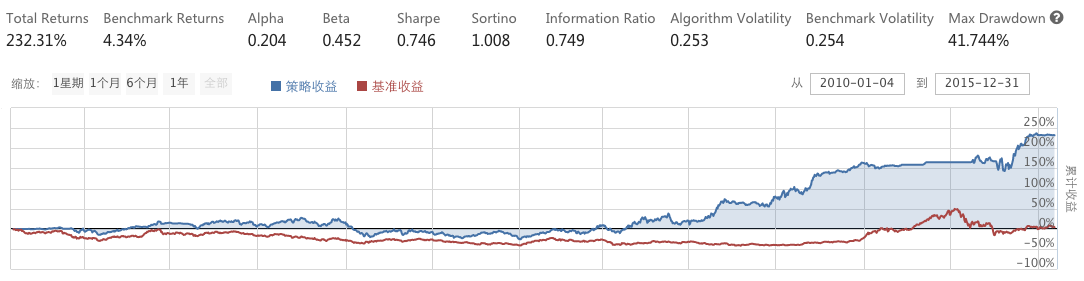
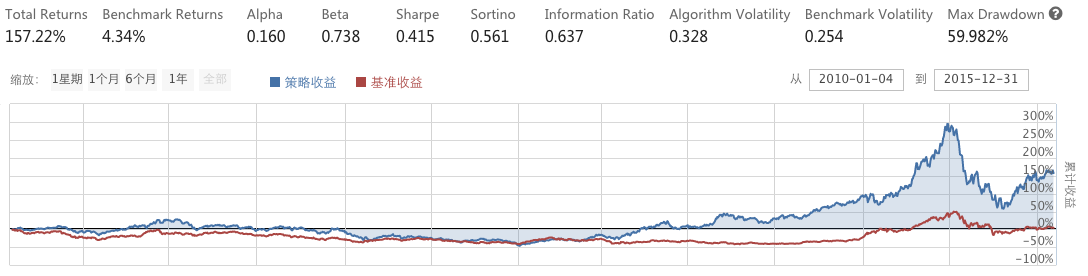
长周期 :选取 2010-1-1 至 2015-12-31 日,中网格 -8% 买,15% 卖。最好的结果是 6 年 241%(大盘同期4%),年化 23% 。
震荡期 :选取 2012-1-1 至2013-12-31日,小网格 -3% 买,5% 卖。最好的结果 2 年 68%(大盘同期-0.5%),年化 29.6%。
2.4 不同因素对策略的影响
2.4.1 小市值选股对策略的影响
这是个讲交易方法的策略,那么高收益是否因为按小市值筛选股票得来的呢?
仔细看代码会发现,这个策略选股的要点是波动率,而非小市值。下面加一下去掉小市值条件的长周期回测效果(加小市值:240%,不加小市值232%,并没太大的影响)
2.4.2 行业选取对策略的影响
高成长性行业的股票本来就收益可观,那我们看看控制单一变量,去掉网格交易方法,长期持有股票池的股票效果如何。注意:这里每3个月股票池轮换还是在做的,大盘止损的条件也不变。(长期持有:157%,运用网格交易:240%,采用网格交易收益更高,回撤也小一些)
2.5 策略源码
import numpy
import pandas as pd
from pandas import Series
def initialize ( context ):
g . count = 30
g . cash = 1000000
g . buy_stock = []
g . initial_price = {}
g . month = context . current_dt . month
run_monthly ( select_stock_by_industry , 1 , 'open' )
# 选股
# 重点行业,低估值PE小,优质蓝筹市值大,高波动
def select_stock_by_industry ( context ):
#每3个月更新
month = context . current_dt . month
if month % 3 != g . month % 3 :
return
industry_list = [
#'C27','C39','I63',
'I64' , 'I65'
#'K70',
#'M73','M74'
#,'N77','R86','R87'
]
stocks = []
for industry_code in industry_list :
stock_set = get_industry_stocks ( industry_code )
#选fundamental比较好的前15只,pe_ration<30,market_cap,按market_cap取后20只股票。
q = query (
valuation . code , valuation . market_cap , valuation . pe_ratio
) . filter (
valuation . code . in_ ( stock_set ),
valuation . pe_ratio < 50
) . order_by (
valuation . market_cap . desc ()
) . limit (
g . count
)
df = get_fundamentals ( q )
stock_set = list ( df [ 'code' ])
#取波动率最高的2只
variance_list = []
for stock in stock_set :
variance_list . append ( variance ( stock ))
s1 = Series ( variance_list , index = stock_set ) . rank ()
stocks = list ( s1 [ s1 < 6 ] . index )
for stock in stocks :
g . buy_stock . append ( stock )
g . initial_price [ stock ] = 0
set_universe ( g . buy_stock )
reset_position ( context )
return None
# 轮换选股后清除新股票池外的持仓
def reset_position ( context ):
if context . portfolio . positions . keys () != []:
for stock in context . portfolio . positions . keys ():
if stock not in g . buy_stock :
order_target_value ( stock , 0 )
return None
# 计算波动率
def variance ( security_code ):
hist1 = attribute_history ( security_code , 180 , '1d' , 'close' , df = False )
narray = numpy . array ( hist1 [ 'close' ])
sum1 = narray . sum ()
narray2 = narray * narray
sum2 = narray2 . sum ()
N = len ( hist1 [ 'close' ])
mean = sum1 / N
var = sum2 / N - mean ** 2
return var
# 计算股票前n日收益率
def security_return ( days , security_code ):
hist1 = attribute_history ( security_code , days + 1 , '1d' , 'close' , df = False )
security_returns = ( hist1 [ 'close' ][ - 1 ] - hist1 [ 'close' ][ 0 ]) / hist1 [ 'close' ][ 0 ]
return security_returns
# 止损,根据前n日收益率
def conduct_nday_stoploss ( context , security_code , days , bench ):
if security_return ( days , security_code ) <= bench :
for stock in g . buy_stock :
order_target_value ( stock , 0 )
log . info ( "Sell %s for stoploss" % stock )
return True
else :
return False
# 计算股票累计收益率(从建仓至今)
def security_accumulate_return ( context , data , stock ):
current_price = data [ stock ] . price
cost = context . portfolio . positions [ stock ] . avg_cost
if cost != 0 :
return ( current_price - cost ) / cost
else :
return None
# 个股止损,根据累计收益
def conduct_accumulate_stoploss ( context , data , stock , bench ):
if security_accumulate_return ( context , data , stock ) != None \
and security_accumulate_return ( context , data , stock ) < bench :
order_target_value ( stock , 0 )
log . info ( "Sell %s for stoploss" % stock )
return True
else :
return False
# 选股:连续N日下跌
def is_fall_nday ( days , stock ):
his = history ( days + 1 , '1d' , 'close' ,[ stock ], df = False )
cnt = 0
for i in range ( days ):
daily_returns = ( his [ stock ][ i + 1 ] - his [ stock ][ i ]) / his [ stock ][ i ]
if daily_returns < 0 :
cnt += 1
if cnt == 5 :
return True
else :
return False
# 比较现价与N日均价
def compare_current_nmoveavg ( data , stock , days , multi ):
current_price = data [ stock ] . price
moveavg = data [ stock ] . mavg ( days )
if current_price > multi * moveavg :
return True
else :
return False
# 初始底仓选择,判断没有initial_price,则建立基准价
def initial_price ( context , data , stock ):
if g . initial_price [ stock ] == 0 :
g . initial_price [ stock ] = data [ stock ] . price
return None
# 补仓、空仓:分n买入/卖出
def setup_position ( context , data , stock , bench , status ):
bottom_price = g . initial_price [ stock ]
if bottom_price == 0 :
return
cash = context . portfolio . cash
current_price = data [ stock ] . price
amount = context . portfolio . positions [ stock ] . amount
current_value = current_price * amount
unit_value = g . cash / 40
returns = ( current_price - bottom_price ) / bottom_price
#卖出
if ( status == 'short' ):
if returns > bench and current_value > 6 * unit_value :
order_target_value ( stock , 6 * unit_value )
if returns > 2 * bench and current_value > 3 * unit_value :
order_target_value ( stock , 3 * unit_value )
if returns > 3 * bench and current_value > 1 * unit_value :
order_target_value ( stock , 1 * unit_value )
if returns > 4 * bench and current_value > 0 :
order_target_value ( stock , 0 )
# 买入
if ( status == 'long' ) and cash > 0 :
if returns < bench and current_value < 4 * unit_value :
order_target_value ( stock , 4 * unit_value )
if returns < 2 * bench and current_value < 7 * unit_value :
order_target_value ( stock , 7 * unit_value )
if returns < 3 * bench and current_value < 9 * unit_value :
order_target_value ( stock , 9 * unit_value )
if returns < 4 * bench and current_value < 10 * unit_value :
order_target_value ( stock , 10 * unit_value )
return True
# 每个单位时间(如果按天回测,则每天调用一次,如果按分钟,则每分钟调用一次)调用一次
def handle_data ( context , data ):
# 指数止损,前一天跌幅大于3%
if conduct_nday_stoploss ( context , '000001.XSHG' , 2 , - 0.03 ):
return
for stock in g . buy_stock :
if conduct_accumulate_stoploss ( context , data , stock , - 0.2 ):
return
#1.连续5日下跌,不操作
if is_fall_nday ( 5 , stock ):
return
#2.大于5日平均或10日平均1.5倍以上,不操作
if compare_current_nmoveavg ( data , stock , 5 , 1.5 ) \
or compare_current_nmoveavg ( data , stock , 10 , 1.5 ):
return
#初始设置底仓
initial_price ( context , data , stock )
#补仓步长:-3%,-5%,-8%,-12%
setup_position ( context , data , stock , - 0.08 , 'long' )
#空仓步长:5%,10%,15%,20%
setup_position ( context , data , stock , 0.15 , 'short' )
3. 彼得林奇PEG策略
投资大师彼得·林奇(Peter Lynch)有过一个著名的论断:任何一家公司股票如果定价合理的话,市盈率就会与收益增长率相等。这就是 PEG 估值法,PEG 在综合考虑了低风险以及未来成长性的因素,可用于股票价值评估。本文浅谈“PEG估值法”,并给出策略,进行回测。
3.1 PEG估值法
财富的化身--彼得·林奇
彼得·林奇(Peter Lynch)生于 1944年1月19日,是一位卓越的投资家,曾被《时代杂志》评为首席基金经理。1977年至1990年,在彼得·林奇管理麦哲伦基金的 13年间,基金规模大幅扩增,由 2000万美元成长至 140亿美元!一跃成为全球之最。
彼得·林奇在投资上的功绩和影响,几乎无人能及。今天,我们介绍一下彼得·林奇推广的“PEG估值法”,来体会大师的投资思想。
达·芬奇说过:“把最复杂的变成最简单的,才是最高明的”。PEG估值法就很好的体现了这个思想。下面,小编给出 PEG 的估值原理。
一言以蔽之:计算每只股票的 PEG 值,并排序,取PEG值最小的前n支股票,作为待买股票即可!
那么,这个PEG究竟是什么呢?先介绍几个基本概念:
EPS (Earnings Per Share) 表示每股收益(一般按年计算):
\[
EPS = \frac{归属于普通股股东的当期净利润}{当期实际发行在外的普通股加权平均数}
\]
PE (Price to Earning Ratio)表示市盈率,是当前股价(P)相对每股收益(EPS)的比值:
\[
PE = \frac{P}{EPS}
\]
将 EPS 按照不同的计算法方法取出,我们可以得出适用范围不同的 PE(市盈率):
若每股收益(EPS) 取最近 4 次的季报的每股收益的平均值,则计算出“滚动市盈率”(又称市盈率 TTM );
若每股收益(EPS) 取去年的 12 个月的每股收益,则计算出“静态市盈率”(又称市盈率 LYR );
若每股收益(EPS) 取预测下一年的每股收益,则计算出“动态市盈率”。
本文取 “市盈率TTM ”,更加接近现实,靠谱。
G (Growth Rate of Expected Profit)表示企业的收益增长率 。收益增长率的计算方法不一,简便起见,本文取 EPS 增长率:
\[
G = \frac{EPS_{\text{this\ year}} - EPS_{\text{last\ year}}}{EPS_{\text{last\ year}}}
\]
基于以上几个指标,得出 PEG 的计算公式:
\[
PEG = \frac{PE}{G * 100}
\]
从以上公式可以看出,PE 蕴含着股价的信息,PEG 是一个股价相对于收益增长率的比值。直观来讲,PEG 越高,代表该公司的股价有被高估的可能性,不建议买。反之,PEG 越低,代表该公司的股价有被低估的可能性,考虑买入(一般情况下,PEG越低越好 )。
3.2 PEG估值法的适用条件
PEG 是一个综合指标,既考察价值,又兼顾成长性。不难看出,PEG 估值法侧重于成长型的公司,非常适合对成长型公司的股票价值评估。马克思说过:“任何真理都有自己适用的条件和范围。”在投资的世界里,倘若不在合适的范围内进行操作,就不是一个好策略。
要想成为一个好策略,就必须预先过滤股票池,筛选出符合 PEG 估值法运用条件的股票。以下几种情况就不适合用 PEG 估值法进行估值:
类别
原因
周期性行业
利润基础稳定不住,使用PEG容易造成误差
非成长股
收益增长率或市盈率为负的股票,不符合高增长的条件
项目类公司
利润高低依赖于公司接的项目数,利润基础稳定不住
稳定的大型公司
这类公司往往稳定有余而成长不足
融资依赖型的企业
因融资带来的高增长,不能稳定持续
本文仅对股票池的“非成长股”进行排除,有兴趣的用户,可以进行多次过滤。
3.3 利用PEG寻找成倍牛股
PEG 估值法是彼得·林奇用作评估成长型公司价值的方法,PEG 数值通常可分为四档:
PEG值
股票价值评估
0至0.5
相对低估
0.5至1
相对合理
1至2
相对高估
大于2
高风险区
目前,我国处于高速发展的经济中,我们对A股高成长型公司的合理估值可以定为:PEG = 1。举几个例子:
公司名称
市盈率
收益增长率
PEG
股票价值评估
A公司
66倍
30%
2.2
高风险区
B公司
30倍
30%
1
估值合理
C公司
30倍
100%
0.3
低估,买入建仓
大家理解了吗?C 公司就是那支能为你带来N倍收益的牛股,依照 PEG 估值法的思想,PEG 值越低越牛哦!!!
3.4 策略思路
设置沪深300为初始股票池,实际情况中,当天停牌的股票是无法进行买卖操作的,所以在整体回测前,将当日停牌的股票剔除,得到可行股票池。
前面已说明,本策略仅对成长股有效,所以仅仅过滤掉当日停牌的股票是不完善的。仍需过滤掉市盈率(PE)为负值,或收益增长率(G)为负值的股票。聚宽平台的取数据函数 get_fundamentals 可以直接取PE,G值(详见【数据】模块的股票财务数据 )。get_fundamentals 函数的默认日期是 context.current_dt 的前一天(详见API),因为当天是无法知道今日的某些数据的。本策略使用默认值(缺省),避免未来函数,不建议修改。
整体思路是非常简洁的,下面对股票的 PEG 进行排序,取出 PEG 最小(且全都小于 0.5)的前 n 只支股票,作为调仓时待买入的股票列表。
每次调仓时,先卖后买,腾出资金。对不在待买入列表的股票,执行卖出操作。对在待买入列表的股票,分配资金,执行买入操作。
3.5 应用PEG估值法的误区
在克隆(见文末,附源码)本策略之前,小编给大家列了一些预先需要注意的地方,防患于未然哈:
取市盈率和收益增长率数据时,应该取回测当天的前一天的数据,避免未来函数。在聚宽平台,取数据函数 get_fundamentals 时间默认值是回测前一天,保持默认即可,不建议修改。
计算出的 PEG 值并非越小越好,因为计算 PEG 时所用的收益增长率,是过去 n 年平均指标这样的历史数据。实际上,决定上市公司潜力的是其未来的增长率。目前小 PEG 的公司并不代表其今后这一数值一定就小。
怎样选择高增长的公司?
重要的是你选择的公司是要处在高增长的行业,比如互联网、环保、新材料、医药等,行业高增长是企业高增长的基石。选对了行业,再选择行业内的佼佼者即可。
市盈率或收益增长率为负的公司怎么计算PEG?
这种公司没什么的研究价值。
市盈率用静态LYR??滚动TTM?还是动态的?
市盈率LYR: 以上一年度每股收益计算的市盈率。靠谱,但信息陈旧。
市盈率TTM: 以最近四个季度每股收益计算的市盈率。靠谱,更接近现实。
动态市盈率:以未来一年每股收益计算的市盈率。取决于行业研究员的财务报表的数据分析,具有预测未来的效果。
其中,市盈率LYR和市盈率TTM可以用聚宽平台 get_fundamentals 函数直接取(见 API 和数据 模块的股票财务数据 )。
上面是聚宽的宏观经济占卜师做的,然后聚宽的小兵哥在这智商又做了一些修正,主要修正了以下条件:
引入修正 PEG,把分红加入到了计算 PEG 的过程中去;
剔除了周期性行业、项目类公司;
参考彼得林奇的原文,剔除掉增长 >50 的股票(原文是要密切关注,因为高增长不可持续,实现里是直接剔除)
修改了配仓策略,从等权重变更为风险平价
日波动约束在 3% 以内;
最大持仓 5 个股票,30个交易日调仓一次,无择时,无止损
PEG < 0.5,进入待选股;按照市值排序,优先买入市值低的(彼得林奇原文也是市值小的优先)
卖条件,如果选进的股票 >5 个,则清光持仓;如果 1.0 才清掉。
import numpy as np
import talib
import pandas
import scipy as sp
import scipy.optimize
import datetime as dt
from scipy import linalg as sla
from scipy import spatial
from jqdata import jy
def initialize ( context ):
#用沪深 300 做回报基准
set_benchmark ( '000300.XSHG' )
set_slippage ( FixedSlippage ( 0.002 ))
set_option ( 'use_real_price' , True )
# 关闭部分log
log . set_level ( 'order' , 'error' )
# 定义策略占用仓位比例
context . lowPEG_ratio = 1.0
# for lowPEG algorithms
# 正态分布概率表,标准差倍数以及置信率
# 1.96, 95%; 2.06, 96%; 2.18, 97%; 2.34, 98%; 2.58, 99%; 5, 99.9999%
context . lowPEG_confidencelevel = 1.96
context . lowPEG_hold_periods , context . lowPEG_hold_cycle = 0 , 30
context . lowPEG_stock_list = []
context . lowPEG_position_price = {}
g . quantlib = quantlib ()
run_daily ( fun_main , '10:30' )
def fun_main ( context ):
lowPEG_trade_ratio = lowPEG_algo ( context , context . lowPEG_ratio , context . portfolio . portfolio_value )
# 调仓,执行交易
g . quantlib . fun_do_trade ( context , lowPEG_trade_ratio , context . lowPEG_moneyfund )
def lowPEG_algo ( context , lowPEG_ratio , portfolio_value ):
'''
low PEG algorithms
输入参数:lowPEG_ratio, protfolio_value
输出参数:lowPEG_trade_ratio
自有类 : lowPEG_lib
调用类 : quantlib
'''
# 引用 lib
g . lowPEG = lowPEG_lib ()
# 引用 quantlib
g . quantlib = quantlib ()
g . lowPEG . fun_initialize ( context )
recal_flag = False
if g . lowPEG . fun_needRebalance ( context ):
recal_flag = True
# 配仓,分配持股比例
equity_ratio = {}
if recal_flag :
context . lowPEG_stock_list = g . lowPEG . fun_get_stock_list ( context )
equity_ratio , bonds_ratio = g . lowPEG . fun_assetAllocationSystem ( context , context . lowPEG_stock_list )
else :
equity_ratio = context . lowPEG_equity_ratio
bonds_ratio = context . lowPEG_bonds_ratio
context . lowPEG_equity_ratio = equity_ratio
context . lowPEG_bonds_ratio = bonds_ratio
# 分配头寸,配置市值
trade_ratio = {}
if recal_flag :
trade_ratio = g . lowPEG . fun_calPosition ( context , equity_ratio , bonds_ratio , lowPEG_ratio , portfolio_value )
stock_list = list ( get_all_securities ([ 'stock' ]) . index )
for stock in context . portfolio . positions . keys ():
if stock not in trade_ratio and stock in stock_list :
trade_ratio [ stock ] = 0
else :
trade_ratio = context . lowPEG_trade_ratio
context . lowPEG_trade_ratio = trade_ratio
return trade_ratio
class lowPEG_lib ():
def __init__ ( self , _period = '1d' ):
pass
def fun_initialize ( self , context ):
# 定义股票池
lowPEG_equity = context . lowPEG_stock_list
lowPEG_moneyfund = [ '511880.XSHG' ]
# 上市不足 60 天的剔除掉
context . lowPEG_equity = g . quantlib . fun_delNewShare ( context , lowPEG_equity , 60 )
context . lowPEG_moneyfund = g . quantlib . fun_delNewShare ( context , lowPEG_moneyfund , 60 )
context . lowPEG_hold_num = 5
context . lowPEG_risk_ratio = 0.03 / context . lowPEG_hold_num
def fun_needRebalance ( self , context ):
if len ( context . lowPEG_stock_list ) == 0 :
context . lowPEG_hold_periods = context . lowPEG_hold_cycle
return True
if context . lowPEG_hold_periods == 0 :
context . lowPEG_hold_periods = context . lowPEG_hold_cycle
return True
else :
context . lowPEG_hold_periods -= 1
return False
# 取得净利润增长率参数
def fun_get_inc ( self , context , stock_list ):
# 取最近的四个季度财报的日期
def __get_quarter ( stock_list ):
'''
输入 stock_list
返回最近 n 个财报的日期
返回每个股票最近一个财报的日期
'''
# 取最新一季度的统计日期
q = query ( indicator . code , indicator . statDate
) . filter ( indicator . code . in_ ( stock_list ))
df = get_fundamentals ( q )
stock_last_statDate = {}
tmpDict = df . to_dict ()
for i in range ( len ( tmpDict [ 'statDate' ] . keys ())):
# 取得每个股票的代码,以及最新的财报发布日
stock_last_statDate [ tmpDict [ 'code' ][ i ]] = tmpDict [ 'statDate' ][ i ]
df = df . sort ( columns = 'statDate' , ascending = False )
# 取得最新的财报日期
last_statDate = df . iloc [ 0 , 1 ]
this_year = int ( str ( last_statDate )[ 0 : 4 ])
this_month = str ( last_statDate )[ 5 : 7 ]
if this_month == '12' :
last_quarter = str ( this_year ) + 'q4'
last_two_quarter = str ( this_year ) + 'q3'
last_three_quarter = str ( this_year ) + 'q2'
last_four_quarter = str ( this_year ) + 'q1'
last_five_quarter = str ( this_year - 1 ) + 'q4'
elif this_month == '09' :
last_quarter = str ( this_year ) + 'q3'
last_two_quarter = str ( this_year ) + 'q2'
last_three_quarter = str ( this_year ) + 'q1'
last_four_quarter = str ( this_year - 1 ) + 'q4'
last_five_quarter = str ( this_year - 1 ) + 'q3'
elif this_month == '06' :
last_quarter = str ( this_year ) + 'q2'
last_two_quarter = str ( this_year ) + 'q1'
last_three_quarter = str ( this_year - 1 ) + 'q4'
last_four_quarter = str ( this_year - 1 ) + 'q3'
last_five_quarter = str ( this_year - 1 ) + 'q2'
else : #this_month == '03':
last_quarter = str ( this_year ) + 'q1'
last_two_quarter = str ( this_year - 1 ) + 'q4'
last_three_quarter = str ( this_year - 1 ) + 'q3'
last_four_quarter = str ( this_year - 1 ) + 'q2'
last_five_quarter = str ( this_year - 1 ) + 'q1'
return last_quarter , last_two_quarter , last_three_quarter , last_four_quarter , last_five_quarter , stock_last_statDate
# 查财报,返回指定值
def __get_fundamentals_value ( stock_list , myDate ):
'''
输入 stock_list, 查询日期
返回指定的财务数据,格式 dict
'''
q = query ( indicator . code , indicator . inc_net_profit_year_on_year , indicator . statDate
) . filter ( indicator . code . in_ ( stock_list ))
df = get_fundamentals ( q , statDate = myDate ) . fillna ( value = 0 )
tmpDict = df . to_dict ()
stock_dict = {}
for i in range ( len ( tmpDict [ 'statDate' ] . keys ())):
tmpList = []
tmpList . append ( tmpDict [ 'statDate' ][ i ])
tmpList . append ( tmpDict [ 'inc_net_profit_year_on_year' ][ i ])
stock_dict [ tmpDict [ 'code' ][ i ]] = tmpList
return stock_dict
# 对净利润增长率进行处理
def __cal_net_profit_inc ( inc_list ):
inc = inc_list
for i in range ( len ( inc )): # 约束在 +- 100 之内,避免失真
if inc [ i ] > 100 :
inc [ i ] = 100
if inc [ i ] < - 100 :
inc [ i ] = - 100
avg_inc = np . mean ( inc [: 4 ])
last_inc = inc [ 0 ]
inc_std = np . std ( inc )
return avg_inc , last_inc , inc_std
# 得到最近 n 个季度的统计时间
last_quarter , last_two_quarter , last_three_quarter , last_four_quarter , last_five_quarter , stock_last_statDate = __get_quarter ( stock_list )
last_quarter_dict = __get_fundamentals_value ( stock_list , last_quarter )
last_two_quarter_dict = __get_fundamentals_value ( stock_list , last_two_quarter )
last_three_quarter_dict = __get_fundamentals_value ( stock_list , last_three_quarter )
last_four_quarter_dict = __get_fundamentals_value ( stock_list , last_four_quarter )
last_five_quarter_dict = __get_fundamentals_value ( stock_list , last_five_quarter )
stock_dict = {}
for stock in stock_list :
inc_list = []
if stock in stock_last_statDate :
if stock in last_quarter_dict :
if stock_last_statDate [ stock ] == last_quarter_dict [ stock ][ 0 ]:
inc_list . append ( last_quarter_dict [ stock ][ 1 ])
if stock in last_two_quarter_dict :
inc_list . append ( last_two_quarter_dict [ stock ][ 1 ])
else :
inc_list . append ( 0 )
if stock in last_three_quarter_dict :
inc_list . append ( last_three_quarter_dict [ stock ][ 1 ])
else :
inc_list . append ( 0 )
if stock in last_four_quarter_dict :
inc_list . append ( last_four_quarter_dict [ stock ][ 1 ])
else :
inc_list . append ( 0 )
if stock in last_five_quarter_dict :
inc_list . append ( last_five_quarter_dict [ stock ][ 1 ])
else :
inc_list . append ( 0 )
else :
inc_list = [ 0 , 0 , 0 , 0 ]
# 取得过去4个季度的平均增长,最后1个季度的增长,增长标准差
avg_inc , last_inc , inc_std = __cal_net_profit_inc ( inc_list )
stock_dict [ stock ] = {}
stock_dict [ stock ][ 'avg_inc' ] = avg_inc
stock_dict [ stock ][ 'last_inc' ] = last_inc
stock_dict [ stock ][ 'inc_std' ] = inc_std
return stock_dict
def fun_cal_stock_PEG ( self , context , stock_list , stock_dict ):
if not stock_list :
PEG = {}
return PEG
q = query ( valuation . code , valuation . pe_ratio
) . filter ( valuation . code . in_ ( stock_list ))
df = get_fundamentals ( q ) . fillna ( value = 0 )
tmpDict = df . to_dict ()
pe_dict = {}
tmp_dict = {}
for i in range ( len ( tmpDict [ 'code' ] . keys ())):
pe_dict [ tmpDict [ 'code' ][ i ]] = tmpDict [ 'pe_ratio' ][ i ]
# 国泰民安版本
#df = g.quantlib.fun_get_Divid_by_year(context, stock_list)
# 聚源版本
statsDate = context . current_dt . date () - dt . timedelta ( 1 )
df = g . quantlib . fun_get_Dividend_yield ( stock_list , statsDate )
tmpDict = df . to_dict ()
stock_interest = {}
for stock in tmpDict [ 'divpercent' ]:
stock_interest [ stock ] = tmpDict [ 'divpercent' ][ stock ]
h = history ( 1 , '1d' , 'close' , stock_list , df = False )
PEG = {}
for stock in stock_list :
avg_inc = stock_dict [ stock ][ 'avg_inc' ]
last_inc = stock_dict [ stock ][ 'last_inc' ]
inc_std = stock_dict [ stock ][ 'inc_std' ]
pe = - 1
if stock in pe_dict :
pe = pe_dict [ stock ]
interest = 0
if stock in stock_interest :
interest = stock_interest [ stock ]
PEG [ stock ] = - 1
'''
原话大概是:
1、增长率 > 50 的公司要小心,高增长不可持续,一旦转差就要卖掉;实现的时候,直接卖掉增长率 > 50 个股票
2、增长平稳,不知道该怎么表达,用了 inc_std < last_inc。有思路的同学请告诉我
'''
if pe > 0 and last_inc <= 50 and last_inc > 0 and inc_std < last_inc :
PEG [ stock ] = ( pe / ( last_inc + interest * 100 ))
return PEG
def fun_get_stock_list ( self , context ):
def fun_get_stock_market_cap ( stock_list ):
q = query ( valuation . code , valuation . market_cap
) . filter ( valuation . code . in_ ( stock_list ))
df = get_fundamentals ( q ) . fillna ( value = 0 )
tmpDict = df . to_dict ()
stock_dict = {}
for i in range ( len ( tmpDict [ 'code' ] . keys ())):
# 取得每个股票的 market_cap
stock_dict [ tmpDict [ 'code' ][ i ]] = tmpDict [ 'market_cap' ][ i ]
return stock_dict
today = context . current_dt
stock_list = list ( get_all_securities ([ 'stock' ], today ) . index )
stock_list = g . quantlib . unpaused ( stock_list )
stock_list = g . quantlib . fun_remove_cycle_industry ( context , stock_list )
stock_dict = self . fun_get_inc ( context , stock_list )
old_stocks_list = []
for stock in context . portfolio . positions . keys ():
if stock in stock_list :
old_stocks_list . append ( stock )
stock_PEG = self . fun_cal_stock_PEG ( context , stock_list , stock_dict )
stock_list = []
buydict = {}
for stock in stock_PEG . keys ():
if stock_PEG [ stock ] < 0.5 and stock_PEG [ stock ] > 0 :
stock_list . append ( stock )
buydict [ stock ] = stock_PEG [ stock ]
cap_dict = fun_get_stock_market_cap ( stock_list )
buydict = sorted ( cap_dict . items (), key = lambda d : d [ 1 ], reverse = False )
buylist = []
i = 0
for idx in buydict :
if i < context . lowPEG_hold_num :
stock = idx [ 0 ]
buylist . append ( stock ) # 候选 stocks
print stock + ", PEG = " + str ( stock_PEG [ stock ])
i += 1
if len ( buylist ) < context . lowPEG_hold_num :
old_stocks_PEG = self . fun_cal_stock_PEG ( context , old_stocks_list , stock_dict )
tmpDict = {}
tmpList = []
for stock in old_stocks_PEG . keys ():
if old_stocks_PEG [ stock ] < 1.0 and old_stocks_PEG [ stock ] > 0 :
tmpDict [ stock ] = old_stocks_PEG [ stock ]
tmpDict = sorted ( tmpDict . items (), key = lambda d : d [ 1 ], reverse = False )
i = len ( buylist )
for idx in tmpDict :
if i < context . lowPEG_hold_num and idx [ 0 ] not in buylist :
buylist . append ( idx [ 0 ])
i += 1
print str ( len ( stock_list )) + " / " + str ( len ( buylist ))
print buylist
return buylist
def fun_assetAllocationSystem ( self , context , buylist ):
def __fun_getEquity_ratio ( context , __stocklist ):
__ratio = {}
# 按风险平价配仓
if __stocklist :
__ratio = g . quantlib . fun_calStockWeight_by_risk ( context , 2.58 , __stocklist )
return __ratio
equity_ratio = __fun_getEquity_ratio ( context , buylist )
bonds_ratio = __fun_getEquity_ratio ( context , context . lowPEG_moneyfund )
return equity_ratio , bonds_ratio
def fun_calPosition ( self , context , equity_ratio , bonds_ratio , lowPEG_ratio , portfolio_value ):
#risk_ratio = len(equity_ratio.keys())
risk_ratio = 0
for stock in equity_ratio . keys ():
if equity_ratio [ stock ] <> 0 and stock not in context . lowPEG_moneyfund :
risk_ratio += 1
risk_money = context . portfolio . portfolio_value * risk_ratio * context . lowPEG_ratio * context . lowPEG_risk_ratio
maxrisk_money = risk_money * 1.7
equity_value = 0
if equity_ratio :
equity_value = g . quantlib . fun_getEquity_value ( equity_ratio , risk_money , maxrisk_money , context . lowPEG_confidencelevel )
value_ratio = 0
total_value = portfolio_value * lowPEG_ratio
if equity_value > total_value :
bonds_value = 0
value_ratio = 1.0 * lowPEG_ratio
else :
value_ratio = ( equity_value / total_value ) * lowPEG_ratio
bonds_value = total_value - equity_value
trade_ratio = {}
equity_list = equity_ratio . keys ()
for stock in equity_list :
if stock in trade_ratio :
trade_ratio [ stock ] += round (( equity_ratio [ stock ] * value_ratio ), 3 )
else :
trade_ratio [ stock ] = round (( equity_ratio [ stock ] * value_ratio ), 3 )
for stock in bonds_ratio . keys ():
if stock in trade_ratio :
trade_ratio [ stock ] += round (( bonds_ratio [ stock ] * bonds_value / total_value ) * lowPEG_ratio , 3 )
else :
trade_ratio [ stock ] = round (( bonds_ratio [ stock ] * bonds_value / total_value ) * lowPEG_ratio , 3 )
return trade_ratio
class quantlib ():
def __init__ ( self , _period = '1d' ):
pass
# 剔除周期性行业
def fun_remove_cycle_industry ( self , context , stock_list ):
cycle_industry = [ #'A01', # 农业 1993-09-17
#'A02', # 林业 1996-12-06
#'A03', # 畜牧业 1997-06-11
#'A04', # 渔业 1993-05-07
#'A05', # 农、林、牧、渔服务业 1997-05-30
'B06' , # 煤炭开采和洗选业 1994-01-06
'B07' , # 石油和天然气开采业 1996-06-28
'B08' , # 黑色金属矿采选业 1997-07-08
'B09' , # 有色金属矿采选业 1996-03-20
'B11' , # 开采辅助活动 2002-02-05
#'C13', # 农副食品加工业 1993-12-15
#C14 食品制造业 1994-08-18
#C15 酒、饮料和精制茶制造业 1992-10-12
#C17 纺织业 1992-06-16
#C18 纺织服装、服饰业 1993-12-31
#C19 皮革、毛皮、羽毛及其制品和制鞋业 1994-04-04
#C20 木材加工及木、竹、藤、棕、草制品业 2005-05-10
#C21 家具制造业 1996-04-25
#C22 造纸及纸制品业 1993-03-12
#C23 印刷和记录媒介复制业 1994-02-24
#C24 文教、工美、体育和娱乐用品制造业 2007-01-10
'C25' , # 石油加工、炼焦及核燃料加工业 1993-10-25
'C26' , # 化学原料及化学制品制造业 1990-12-19
#C27 医药制造业 1993-06-29
'C28' , # 化学纤维制造业 1993-07-28
'C29' , # 橡胶和塑料制品业 1992-08-28
'C30' , # 非金属矿物制品业 1992-02-28
'C31' , # 黑色金属冶炼及压延加工业 1994-01-06
'C32' , # 有色金属冶炼和压延加工业 1996-02-15
'C33' , # 金属制品业 1993-11-30
'C34' , # 通用设备制造业 1992-03-27
'C35' , # 专用设备制造业 1992-07-01
'C36' , # 汽车制造业 1992-07-24
'C37' , # 铁路、船舶、航空航天和其它运输设备制造业 1992-03-31
'C38' , # 电气机械及器材制造业 1990-12-19
#C39 计算机、通信和其他电子设备制造业 1990-12-19
#C40 仪器仪表制造业 1993-09-17
'C41' , # 其他制造业 1992-08-14
#C42 废弃资源综合利用业 2012-10-26
'D44' , # 电力、热力生产和供应业 1993-04-16
#D45 燃气生产和供应业 2000-12-11
#D46 水的生产和供应业 1994-02-24
'E47' , # 房屋建筑业 1993-04-29
'E48' , # 土木工程建筑业 1994-01-28
'E50' , # 建筑装饰和其他建筑业 1997-05-22
#F51 批发业 1992-05-06
#F52 零售业 1992-09-02
'G53' , # 铁路运输业 1998-05-11
'G54' , # 道路运输业 1991-01-14
'G55' , # 水上运输业 1993-11-19
'G56' , # 航空运输业 1997-11-05
'G58' , # 装卸搬运和运输代理业 1993-05-05
#G59 仓储业 1996-06-14
#H61 住宿业 1993-11-18
#H62 餐饮业 1997-04-30
#I63 电信、广播电视和卫星传输服务 1992-12-02
#I64 互联网和相关服务 1992-05-07
#I65 软件和信息技术服务业 1992-08-20
'J66' , # 货币金融服务 1991-04-03
'J67' , # 资本市场服务 1994-01-10
'J68' , # 保险业 2007-01-09
'J69' , # 其他金融业 2012-10-26
'K70' , # 房地产业 1992-01-13
#L71 租赁业 1997-01-30
#L72 商务服务业 1996-08-29
#M73 研究和试验发展 2012-10-26
'M74' , # 专业技术服务业 2007-02-15
#N77 生态保护和环境治理业 2012-10-26
#N78 公共设施管理业 1992-08-07
#P82 教育 2012-10-26
#Q83 卫生 2007-02-05
#R85 新闻和出版业 1992-12-08
#R86 广播、电视、电影和影视录音制作业 1994-02-24
#R87 文化艺术业 2012-10-26
#S90 综合 1990-12-10
]
today = context . current_dt
for industry in cycle_industry :
stocks = get_industry_stocks ( industry , today )
stock_list = list ( set ( stock_list ) . difference ( set ( stocks )))
return stock_list
def fun_do_trade ( self , context , trade_ratio , moneyfund ):
def __fun_tradeStock ( context , stock , ratio ):
total_value = context . portfolio . portfolio_value
if stock in moneyfund :
self . fun_tradeBond ( context , stock , total_value * ratio )
else :
curPrice = history ( 1 , '1d' , 'close' , stock , df = False )[ stock ][ - 1 ]
curValue = context . portfolio . positions [ stock ] . total_amount * curPrice
Quota = total_value * ratio
if Quota :
if abs ( Quota - curValue ) / Quota >= 0.25 :
if Quota > curValue :
cash = context . portfolio . cash
if cash >= Quota * 0.25 :
self . fun_trade ( context , stock , Quota )
else :
self . fun_trade ( context , stock , Quota )
else :
self . fun_trade ( context , stock , Quota )
trade_list = trade_ratio . keys ()
myholdstock = context . portfolio . positions . keys ()
total_value = context . portfolio . portfolio_value
# 已有仓位
holdDict = {}
h = history ( 1 , '1d' , 'close' , myholdstock , df = False )
for stock in myholdstock :
tmpW = round (( context . portfolio . positions [ stock ] . total_amount * h [ stock ]) / total_value , 2 )
holdDict [ stock ] = float ( tmpW )
# 对已有仓位做排序
tmpDict = {}
for stock in holdDict :
if stock in trade_ratio :
tmpDict [ stock ] = round (( trade_ratio [ stock ] - holdDict [ stock ]), 2 )
tradeOrder = sorted ( tmpDict . items (), key = lambda d : d [ 1 ], reverse = False )
_tmplist = []
for idx in tradeOrder :
stock = idx [ 0 ]
__fun_tradeStock ( context , stock , trade_ratio [ stock ])
_tmplist . append ( stock )
# 交易其他股票
for i in range ( len ( trade_list )):
stock = trade_list [ i ]
if len ( _tmplist ) != 0 :
if stock not in _tmplist :
__fun_tradeStock ( context , stock , trade_ratio [ stock ])
else :
__fun_tradeStock ( context , stock , trade_ratio [ stock ])
def fun_getEquity_value ( self , equity_ratio , risk_money , maxrisk_money , confidence_ratio ):
def __fun_getdailyreturn ( stock , freq , lag ):
hStocks = history ( lag , freq , 'close' , stock , df = True )
dailyReturns = hStocks . resample ( 'D' , how = 'last' ) . pct_change () . fillna ( value = 0 , method = None , axis = 0 ) . values
#dailyReturns = hStocks.pct_change().fillna(value=0, method=None, axis=0).values
return dailyReturns
def __fun_get_portfolio_dailyreturn ( ratio , freq , lag ):
__portfolio_dailyreturn = []
for stock in ratio . keys ():
if ratio [ stock ] != 0 :
__dailyReturns = __fun_getdailyreturn ( stock , freq , lag )
__tmplist = []
for i in range ( len ( __dailyReturns )):
__tmplist . append ( __dailyReturns [ i ] * ratio [ stock ])
if __portfolio_dailyreturn :
__tmplistB = []
for i in range ( len ( __portfolio_dailyreturn )):
__tmplistB . append ( __portfolio_dailyreturn [ i ] + __tmplist [ i ])
__portfolio_dailyreturn = __tmplistB
else :
__portfolio_dailyreturn = __tmplist
return __portfolio_dailyreturn
def __fun_get_portfolio_ES ( ratio , freq , lag , confidencelevel ):
if confidencelevel == 1.96 :
a = ( 1 - 0.95 )
elif confidencelevel == 2.06 :
a = ( 1 - 0.96 )
elif confidencelevel == 2.18 :
a = ( 1 - 0.97 )
elif confidencelevel == 2.34 :
a = ( 1 - 0.98 )
elif confidencelevel == 2.58 :
a = ( 1 - 0.99 )
else :
a = ( 1 - 0.95 )
dailyReturns = __fun_get_portfolio_dailyreturn ( ratio , freq , lag )
dailyReturns_sort = sorted ( dailyReturns )
count = 0
sum_value = 0
for i in range ( len ( dailyReturns_sort )):
if i < ( lag * a ):
sum_value += dailyReturns_sort [ i ]
count += 1
if count == 0 :
ES = 0
else :
ES = - ( sum_value / ( lag * a ))
return ES
def __fun_get_portfolio_VaR ( ratio , freq , lag , confidencelevel ):
__dailyReturns = __fun_get_portfolio_dailyreturn ( ratio , freq , lag )
__portfolio_VaR = 1.0 * confidencelevel * np . std ( __dailyReturns )
return __portfolio_VaR
# 每元组合资产的 VaR
__portfolio_VaR = __fun_get_portfolio_VaR ( equity_ratio , '1d' , 180 , confidence_ratio )
__equity_value_VaR = 0
if __portfolio_VaR :
__equity_value_VaR = risk_money / __portfolio_VaR
__portfolio_ES = __fun_get_portfolio_ES ( equity_ratio , '1d' , 180 , confidence_ratio )
__equity_value_ES = 0
if __portfolio_ES :
__equity_value_ES = maxrisk_money / __portfolio_ES
if __equity_value_VaR == 0 :
equity_value = __equity_value_ES
elif __equity_value_ES == 0 :
equity_value = __equity_value_VaR
else :
equity_value = min ( __equity_value_VaR , __equity_value_ES )
return equity_value
def fun_get_Dividend_yield ( self , stocks , statsDate ):
# 按照派息日计算,计算过去 12个月的派息率(TTM)
start_date = statsDate - dt . timedelta ( 365 )
end_date = statsDate
year = statsDate . year
#将当前股票池转换为聚源的6位股票池
stocks_symbol = []
for s in stocks :
stocks_symbol . append ( s [ 0 : 6 ])
#查找聚源的内部编码
df_code = jy . run_query ( query (
jy . SecuMain . InnerCode , #证券内部编码
jy . SecuMain . SecuCode #证券代码
))
df_code = df_code [ df_code . SecuCode . isin ( stocks_symbol )]
list_InnerCode = list ( set ( list ( df_code [ 'InnerCode' ])))
# 按派息日,查找过去12个月的分红记录
#查找有分红的(受派息日约束);
df = jy . run_query ( query (
jy . LC_Dividend . InnerCode , #证券内部编码
jy . LC_Dividend . CashDiviRMB , #派现(含税/人民币元)(***说明文档没说明分红单位是每股,还是每十股)
jy . LC_Dividend . DiviBaseBeforeChange , #变更前分红股本基数(股)(***又是不提单位)
) . filter (
jy . LC_Dividend . ToAccountDate <= end_date ,
jy . LC_Dividend . ToAccountDate >= start_date ,
jy . LC_Dividend . IfDividend == 1 #不考虑特殊分红和其他分红
)) . fillna ( value = 0 , method = None , axis = 0 )
df = df [ df . InnerCode . isin ( list_InnerCode )]
df = df . reset_index ( drop = True )
df . index = df [ 'InnerCode' ]
df_code = df_code [ df_code . InnerCode . isin ( list ( set ( list ( df [ 'InnerCode' ]))))]
df = df . drop ([ 'InnerCode' ], axis = 1 )
df_code . index = df_code [ 'InnerCode' ]
df = df . join ([ df_code ])
df [ 'SecuCode' ] = map ( normalize_code , list ( df [ 'SecuCode' ]))
# 获取最新股本
q = query ( valuation . code , valuation . capitalization )
df2 = get_fundamentals ( q ) . fillna ( value = 0 )
df2 = df2 [ df2 . code . isin ( df . SecuCode )]
df2 [ 'SecuCode' ] = df2 [ 'code' ]
df2 = df2 . drop ([ 'code' ], axis = 1 )
# 合并成一个 dataframe
df = df . merge ( df2 , on = 'SecuCode' )
df . index = list ( df [ 'SecuCode' ])
df = df . drop ([ 'SecuCode' ], axis = 1 )
# 转换成 float
df [ 'DiviBaseBeforeChange' ] = map ( float , df [ 'DiviBaseBeforeChange' ])
# 计算股份比值
# *** 因为聚源的 DiviBaseBeforeChange 数据全数为 0,也就是没有记录分红时的股份基数,所以暂时默认都是 1.0
# 实际市场里,因为送股/配股转股的缘故,分红时的股份基数,往往会与当下的股份不一致
#df['CAP_RATIO'] = df['DiviBaseBeforeChange'] / (df['capitalization'] * 10000)
df [ 'CAP_RATIO' ] = 1.0
df [ 'CashDiviRMB' ] = map ( float , df [ 'CashDiviRMB' ])
# 计算相对于目前股份而言的分红额度
df [ 'CashDiviRMB' ] = df [ 'CashDiviRMB' ] * df [ 'CAP_RATIO' ]
df = df . drop ([ 'DiviBaseBeforeChange' , 'capitalization' , 'CAP_RATIO' ], axis = 1 )
#接下来这一步是考虑多次分红的股票,因此需要累加股票的多次分红
df = df . groupby ( df . index ) . sum ()
#得到当前股价
Price = history ( 1 , unit = '1d' , field = 'close' , security_list = list ( df . index ), df = True , skip_paused = False , fq = 'pre' )
Price = Price . T
df [ 'pre_close' ] = Price
#计算股息率 = 股息/股票价格,* 10 是因为取到的是每 10 股分红
df [ 'divpercent' ] = df [ 'CashDiviRMB' ] / ( df [ 'pre_close' ] * 10 )
df = df . drop ([ 'pre_close' , 'CashDiviRMB' ], axis = 1 )
df = df [ df . divpercent > 0 ]
#print df
return df
def fun_get_Divid_by_year ( self , context , stocks ):
year = context . current_dt . year - 1
#将当前股票池转换为国泰安的6位股票池
stocks_symbol = []
for s in stocks :
stocks_symbol . append ( s [ 0 : 6 ])
df = gta . run_query ( query (
gta . STK_DIVIDEND . SYMBOL , # 股票代码
gta . STK_DIVIDEND . DECLAREDATE , # 分红消息的时间
) . filter (
gta . STK_DIVIDEND . ISDIVIDEND == 'Y' , #有分红的股票
gta . STK_DIVIDEND . DIVDENDYEAR == year ,
gta . STK_DIVIDEND . TERMCODE == 'P2702' , # 年度分红
gta . STK_DIVIDEND . SYMBOL . in_ ( stocks_symbol )
)) . fillna ( value = 0 , method = None , axis = 0 )
# 转换时间格式
df [ 'pubtime' ] = map ( lambda x : int ( x . split ( '-' )[ 0 ] + x . split ( '-' )[ 1 ] + x . split ( '-' )[ 2 ]), df [ 'DECLAREDATE' ])
# 取得当前时间
currenttime = int ( str ( context . current_dt )[ 0 : 4 ] + str ( context . current_dt )[ 5 : 7 ] + str ( context . current_dt )[ 8 : 10 ])
# 选择在当前时间能看到的记录
df = df [( df . pubtime < currenttime )]
# 得到目前看起来,有上一年度年度分红的股票
stocks_symbol_this_year = list ( df [ 'SYMBOL' ])
# 得到目前看起来,上一年度没有年度分红的股票
stocks_symbol_past_year = list ( set ( stocks_symbol ) - set ( stocks_symbol_this_year ))
# 查有上一年度年度分红的
df1 = gta . run_query ( query (
gta . STK_DIVIDEND . SYMBOL , # 股票代码
gta . STK_DIVIDEND . DIVIDENTBT , # 股票分红
gta . STK_DIVIDEND . DECLAREDATE , # 分红消息的时间
gta . STK_DIVIDEND . DISTRIBUTIONBASESHARES # 分红时的股本基数
) . filter (
gta . STK_DIVIDEND . ISDIVIDEND == 'Y' , #有分红的股票
gta . STK_DIVIDEND . DIVDENDYEAR == year ,
gta . STK_DIVIDEND . SYMBOL . in_ ( stocks_symbol_this_year )
)) . fillna ( value = 0 , method = None , axis = 0 )
df1 [ 'pubtime' ] = map ( lambda x : int ( x . split ( '-' )[ 0 ] + x . split ( '-' )[ 1 ] + x . split ( '-' )[ 2 ]), df1 [ 'DECLAREDATE' ])
currenttime = int ( str ( context . current_dt )[ 0 : 4 ] + str ( context . current_dt )[ 5 : 7 ] + str ( context . current_dt )[ 8 : 10 ])
df1 = df1 [( df1 . pubtime < currenttime )]
# 求上上年的年度分红
df2 = gta . run_query ( query (
gta . STK_DIVIDEND . SYMBOL , # 股票代码
gta . STK_DIVIDEND . DIVIDENTBT , # 股票分红
gta . STK_DIVIDEND . DECLAREDATE , # 分红消息的时间
gta . STK_DIVIDEND . DISTRIBUTIONBASESHARES # 分红时的股本基数
) . filter (
gta . STK_DIVIDEND . ISDIVIDEND == 'Y' , #有分红的股票
gta . STK_DIVIDEND . DIVDENDYEAR == ( year - 1 ),
gta . STK_DIVIDEND . SYMBOL . in_ ( stocks_symbol_past_year )
)) . fillna ( value = 0 , method = None , axis = 0 )
df2 [ 'pubtime' ] = map ( lambda x : int ( x . split ( '-' )[ 0 ] + x . split ( '-' )[ 1 ] + x . split ( '-' )[ 2 ]), df2 [ 'DECLAREDATE' ])
currenttime = int ( str ( context . current_dt )[ 0 : 4 ] + str ( context . current_dt )[ 5 : 7 ] + str ( context . current_dt )[ 8 : 10 ])
df2 = df2 [( df2 . pubtime < currenttime )]
df = pd . concat (( df2 , df1 ))
df [ 'SYMBOL' ] = map ( normalize_code , list ( df [ 'SYMBOL' ]))
df . index = list ( df [ 'SYMBOL' ])
# 获取最新股本
q = query ( valuation . code , valuation . capitalization
) . filter ( valuation . code . in_ ( list ( df . index )))
df3 = get_fundamentals ( q ) . fillna ( value = 0 )
df3 [ 'SYMBOL' ] = df3 [ 'code' ]
df3 = df3 . drop ([ 'code' ], axis = 1 )
# 合并成一个 dataframe
df = df . merge ( df3 , on = 'SYMBOL' )
df . index = list ( df [ 'SYMBOL' ])
# 转换成 float
df [ 'DISTRIBUTIONBASESHARES' ] = map ( float , df [ 'DISTRIBUTIONBASESHARES' ])
# 计算股份比值
df [ 'CAP_RATIO' ] = df [ 'DISTRIBUTIONBASESHARES' ] / ( df [ 'capitalization' ] * 10000 )
df [ 'DIVIDENTBT' ] = map ( float , df [ 'DIVIDENTBT' ])
# 计算相对于目前股份而言的分红额度
df [ 'DIVIDENTBT' ] = df [ 'DIVIDENTBT' ] * df [ 'CAP_RATIO' ]
df = df . drop ([ 'SYMBOL' , 'DECLAREDATE' , 'DISTRIBUTIONBASESHARES' , 'capitalization' , 'CAP_RATIO' ], axis = 1 )
#接下来这一步是考虑多次分红的股票,因此需要累加股票的多次分红
df = df . groupby ( df . index ) . sum ()
#得到当前股价
Price = history ( 1 , unit = '1d' , field = 'close' , security_list = list ( df . index ), df = True , skip_paused = False , fq = 'pre' )
Price = Price . T
df [ 'pre_close' ] = Price
#计算股息率 = 股息/股票价格,* 10 是因为取到的是每 10 股分红
df [ 'divpercent' ] = df [ 'DIVIDENTBT' ] / ( df [ 'pre_close' ] * 10 )
df [ 'code' ] = np . array ( df . index )
return df
def fun_calStockWeight_by_risk ( self , context , confidencelevel , stocklist ):
def __fun_calstock_risk_ES ( stock , lag , confidencelevel ):
hStocks = history ( lag , '1d' , 'close' , stock , df = True )
dailyReturns = hStocks . resample ( 'D' , how = 'last' ) . pct_change () . fillna ( value = 0 , method = None , axis = 0 ) . values
if confidencelevel == 1.96 :
a = ( 1 - 0.95 )
elif confidencelevel == 2.06 :
a = ( 1 - 0.96 )
elif confidencelevel == 2.18 :
a = ( 1 - 0.97 )
elif confidencelevel == 2.34 :
a = ( 1 - 0.98 )
elif confidencelevel == 2.58 :
a = ( 1 - 0.99 )
elif confidencelevel == 5 :
a = ( 1 - 0.99999 )
else :
a = ( 1 - 0.95 )
dailyReturns_sort = sorted ( dailyReturns )
count = 0
sum_value = 0
for i in range ( len ( dailyReturns_sort )):
if i < ( lag * a ):
sum_value += dailyReturns_sort [ i ]
count += 1
if count == 0 :
ES = 0
else :
ES = - ( sum_value / ( lag * a ))
if isnan ( ES ):
ES = 0
return ES
def __fun_calstock_risk_VaR ( stock ):
hStocks = history ( 180 , '1d' , 'close' , stock , df = True )
dailyReturns = hStocks . resample ( 'D' , how = 'last' ) . pct_change () . fillna ( value = 0 , method = None , axis = 0 ) . values
VaR = 1 * 2.58 * np . std ( dailyReturns )
return VaR
__risk = {}
stock_list = []
for stock in stocklist :
curRisk = __fun_calstock_risk_ES ( stock , 180 , confidencelevel )
if curRisk <> 0.0 :
__risk [ stock ] = curRisk
__position = {}
for stock in __risk . keys ():
__position [ stock ] = 1.0 / __risk [ stock ]
total_position = 0
for stock in __position . keys ():
total_position += __position [ stock ]
__ratio = {}
for stock in __position . keys ():
tmpRatio = __position [ stock ] / total_position
if isnan ( tmpRatio ):
tmpRatio = 0
__ratio [ stock ] = round ( tmpRatio , 4 )
return __ratio
def fun_tradeBond ( self , context , stock , Value ):
hStocks = history ( 1 , '1d' , 'close' , stock , df = False )
curPrice = hStocks [ stock ]
curValue = float ( context . portfolio . positions [ stock ] . total_amount * curPrice )
deltaValue = abs ( Value - curValue )
if deltaValue > ( curPrice * 100 ):
if Value > curValue :
cash = context . portfolio . cash
if cash > ( curPrice * 100 ):
self . fun_trade ( context , stock , Value )
else :
# 如果是银华日利,多卖 100 股,避免个股买少了
if stock == '511880.XSHG' :
Value -= curPrice * 100
self . fun_trade ( context , stock , Value )
# 剔除上市时间较短的产品
def fun_delNewShare ( self , context , equity , deltaday ):
deltaDate = context . current_dt . date () - dt . timedelta ( deltaday )
tmpList = []
for stock in equity :
if get_security_info ( stock ) . start_date < deltaDate :
tmpList . append ( stock )
return tmpList
def unpaused ( self , _stocklist ):
current_data = get_current_data ()
return [ s for s in _stocklist if not current_data [ s ] . paused ]
def fun_trade ( self , context , stock , value ):
self . fun_setCommission ( context , stock )
order_target_value ( stock , value )
def fun_setCommission ( self , context , stock ):
if stock in context . lowPEG_moneyfund :
set_order_cost ( OrderCost ( open_tax = 0 , close_tax = 0 , open_commission = 0 , close_commission = 0 , close_today_commission = 0 , min_commission = 0 ), type = 'stock' )
else :
set_order_cost ( OrderCost ( open_tax = 0 , close_tax = 0.001 , open_commission = 0.0003 , close_commission = 0.0003 , close_today_commission = 0 , min_commission = 5 ), type = 'stock' )
4. 股指期货对冲策略
本文介绍如何在一个量化策略的基础上使用股指期货进行对冲,以此抵消系统性风险,并获得策略的超额收益。
4.1 ALPHA 对冲背景
作为普通的投资者,大部分投资者都会选择基金这一投资渠道。但面对眼花缭乱的基金产品,投资者如何选择出符合自己风险偏好的基金就显得十分重要。这一选择的过程可能就需要我们对基金产品做一个绩效评价,选出其中表现最好的作为我们的投资组合。而最常见的三个评价标准有下述三个:
4.1.1 夏普 (Sharpe) 指数
美国经济学家威廉•夏普于 1966 年发表《共同基金的业绩》一文,提出用基金承担单位总风险(包括系统风险和非系统风险)所带来的超额收益来衡量基金业绩,这就是夏普指数 。夏普指数通过一定评价期内,基金投资组合的平均收益超过无风险收益率部分与基金收益率的标准差之比来衡量基金的绩效。计算公式为:
\[
S_p = \frac{R_p - R_f}{\sigma_p}
\]
其中,\(S_p\) 为夏普指数,\(R_p\) 为基金组合的实际收益,\(R_f\) 为无风险收益率,\(\sigma_p\) 为基金收益率所对应的标准差(\(\sigma_p\) 里既包括了系统风险也包括了特有风险);也可见 CAPM 模型 。
其直观含义是资产组合承担一单位的风险能够获得多少单位的额外收益。因此,可以认为,夏普业绩指数越大,基金绩效就越好;反之,基金绩效就越差 。我们也可以通过图形做一个说明,以 CML(资本市场线)为例:在资本市场线以上的组合,其夏普比率较高,也就意味着承担单位的风险能获得更高的收益。
4.1.2 特雷诺 (Treynor) 指数简介
杰克•特雷诺 1965 年发表《如何评价投资基金的管理》一文,认为足够的证券组合可以消除单一资产的非系统性风险,那么系统风险就可以较好地刻画基金的风险,即与收益率变动相联系应为系统性风险。因此,特雷诺指数采用在一段时间内证券组合的平均风险报酬与其系统性风险对比的方法来评价投资基金的绩效。这就是特雷诺指数,它等于基金的超额收益与其系统风险测度 \(\beta\) 之比。
计算公式为:
\[
T_p = \frac{R_p - R_f}{\beta_p}
\]
其中,\(T_p\) 为特雷诺指数,\(\beta_p\) 表示基金投资组合的 \(\beta\) 系数,是投资组合要承担的系统风险。
特雷诺业绩指数的理论依据也是资本资产定价模型(CAPM 模型),但是是以证券市场线(SML)为评价的基点,当市场处于平衡时,所有的资产组合都落在 SML 上,即 SML 的斜率就表示市场证券组合的特雷诺指数。当基金投资组合的特雷诺指数大于 SML 的斜率时, 该投资组合就位于 SML 线之上,表明其表现优于市场表现;反之,当基金投资组合的特雷诺指数小于 SML 的斜率时,该投资基金组合位于 SML 线之下,表明其表现劣于市场表现。所以,特雷诺业绩指数越大,基金的绩效就越好;反之,基金的绩效就越差。
4.1.3 詹森 (Jensen) 指数简介
美国经济学家迈克尔•詹森 1968 年发表《1945-1964 年间共同基金的业绩》一文,提出了一种评价基金业绩德绝对指标,即詹森指数 。他认为,基金投资组合的额外收益可衡量基金额外信息的价值,因而可以衡量基金的投资业绩,其计算公式为:
\[
J_p = R_p - [R_f + \beta_p \cdot (R_m - R_f)]
\]
这里 \(J_p\) 为詹森指数,其他符号如之前所定义。
詹森业绩指数,又称为 \(\alpha\) 值,它反映了基金与市场整体之间的绩效差异。詹森指数也以资本资产定价模型为基础,根据 SML 来估计基金的超额收益率。其实质是反映证券投资组合收益率与按该组合的 \(\beta\) 系数算出来的均衡收益率之间的差额。当然,差额越大,也就是詹森系数越大,反映基金运作效果越好。如果 \(\alpha\) 为正值,则说明基金经理有超常的选股能力,被评价基金与市场相比,高于市场平均水平,投资业绩良好;\(\alpha\) 为负值则说明基金经理的选股能力欠佳,不能跑过指数,被评价基金的表现与市场相比较整体表现差;\(\alpha\) 为零则说明基金经理的选股能力一般,只能与指数持平。
4.2 在策略中的应用
基于上面的逻辑,我们可以先选出一个 Alpha 较高并且稳定的交易策略组合,然后用沪深 300 股指期货进行对冲,以此以抵消掉系统性风险 \(\beta\) ,并只剩下 \(\alpha\) 的部分,使得我们的组合无论在牛熊市都能够获得稳定的收益。思路如下:假设策略选出的股票组合的超额收益为 \(\alpha\) ,组合收益 \(R_p\) 与指数收益 \(R_m\) 的线性相关系数为
\[
\beta_p = \frac{\text{Cov}(R_p, R_m)}{\text{Var}(R_m)}
\]
(具体可见 CAPM 公式 )组合的收益可以用公式表示为:
所以对于一单位的股票组合,卖空 \(\beta_p\) 单位的股指期货可得到的收益为 \(\alpha\) ,按照这样的操作即可获得 \(\alpha\) 的超额收益。
\[
R_p = \alpha + \beta_p \cdot R_m
\]
根据这个思路,我们构建一个策略:
首先找一个 Alpha 比较高的投资组合(此处我们以因子研究系列中的 ALR 因子为例)
设置两个仓位,一个用来交易股票,另一个用来交易股指期货。此外由于期货合约采取每日结算,并且当日卖出股票得到的现金要第二日才能转入期货账户,因此期货仓位中的钱除了满足保证金要求外,还要预留出能够扛两个涨停日的准备金。
设置调仓频率,根据资产负债率选择 ALR 指标最大的 3% 的股票作为新的股票组合。
每日跟踪期货账户准备金情况,如果发现准备金不足,应卖出一定量的股票来补充准备金并调整对冲的仓位。
4.3 回测结果
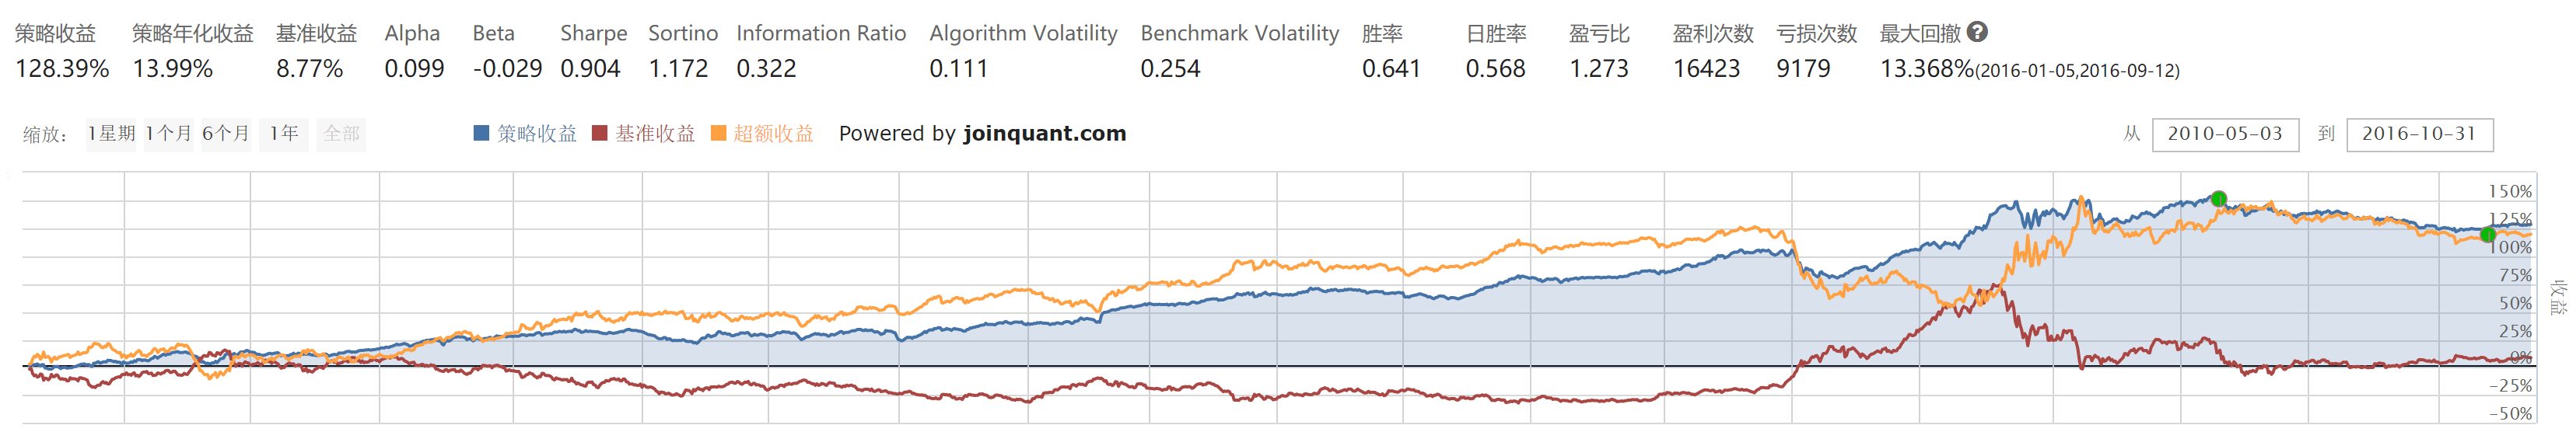
先看看我们不做 Alpha 对冲,回测的结果:
可以看出从 10年5月 到 16年11月这一阶段,不做 Alpha 对冲可得的收益为 278%,但回撤较大,有 40%。做过对冲之后的结果如下:
可以发现后者放弃了很多的收益,但做过对冲后系统性风险基本为零,并且回撤回测明显减小,仅为 13%,而且完全没有受到股灾的影响。
4.4 结语
股指期货的规则和对冲的细节实际上比较复杂。比如说当指数发生变化之后,仓位里股票和股指期货空单就会分别发生一涨一跌的情况,对冲比例发生变化,应该及时调整仓位。又比如说任何时间点都有四个不同交割日期的沪深300期货合约,它们有着不同程度的折价或溢价,选择不同的日期的合约会带来一些差异。本文中没有考虑太多的细节,但这些都是值得考虑的,所以还有很大的提升空间。
4.5 策略源码
import statsmodels.api as sm
from statsmodels import regression
import numpy as np
import pandas as pd
import time
from datetime import date
from jqdata import *
import datetime
from dateutil.relativedelta import relativedelta
'''
================================================================================
总体回测前
================================================================================
'''
#总体回测前要做的事情
def initialize ( context ):
set_params () #1设置策参数
set_variables () #2设置中间变量
set_backtest () #3设置回测条件
set_subportfolios ([ SubPortfolioConfig ( cash = context . portfolio . starting_cash * ( 1 / 1.3 ) , type = 'stock' ), SubPortfolioConfig ( cash = context . portfolio . starting_cash * 0.3 / 1.3 , type = 'index_futures' )])
#1
#设置策参数
def set_params ():
g . tc = 20 #调仓频率
g . yb = 63 # 样本长度
g . percentile = 0.03 #设置选股的百分比
g . pre_future = '' #用来装上次进入的期货合约名字
#2
#设置中间变量
def set_variables ():
g . t = 0 #运行天数
g . in_position_stocks = [] #持仓股票
#3
#设置回测条件
def set_backtest ():
set_option ( 'use_real_price' , True ) #用真实价格交易
log . set_level ( 'order' , 'error' )
set_slippage ( FixedSlippage ( 0 )) #将滑点设置为0
'''
================================================================================
每天开盘前
================================================================================
'''
#每天开盘前要做的事情
def before_trading_start ( context ):
set_slip_fee ( context )
g . all_stocks = set_feasible_stocks ( get_all_securities ([ 'stock' ]) . index , g . yb , context )
#4 根据不同的时间段设置滑点与手续费
def set_slip_fee ( context ):
# 将滑点设置为0
set_slippage ( FixedSlippage ( 0 ))
# 根据不同的时间段设置手续费
dt = context . current_dt
log . info ( type ( context . current_dt ))
if dt > datetime . datetime ( 2013 , 1 , 1 ):
set_commission ( PerTrade ( buy_cost = 0.0003 , sell_cost = 0.0013 , min_cost = 5 ))
elif dt > datetime . datetime ( 2011 , 1 , 1 ):
set_commission ( PerTrade ( buy_cost = 0.001 , sell_cost = 0.002 , min_cost = 5 ))
elif dt > datetime . datetime ( 2009 , 1 , 1 ):
set_commission ( PerTrade ( buy_cost = 0.002 , sell_cost = 0.003 , min_cost = 5 ))
else :
set_commission ( PerTrade ( buy_cost = 0.003 , sell_cost = 0.004 , min_cost = 5 ))
# 设置期货合约保证金
if dt > datetime . datetime ( 2015 , 9 , 7 ):
g . futures_margin_rate = 0.2
else :
g . futures_margin_rate = 0.1
set_option ( 'futures_margin_rate' , g . futures_margin_rate )
#5
# 设置可行股票池:
# 过滤掉当日停牌的股票,且筛选出前days天未停牌股票,这里我们设置为一个季度
# 输入:stock_list-list类型,样本天数days-int类型,context(见API)
# 输出:颗星股票池-list类型
def set_feasible_stocks ( stock_list , days , context ):
# 得到是否停牌信息的dataframe,停牌的1,未停牌得0
suspened_info_df = get_price ( list ( stock_list ), start_date = context . current_dt , end_date = context . current_dt , frequency = 'daily' , fields = 'paused' )[ 'paused' ] . T
# 过滤停牌股票 返回dataframe
unsuspened_index = suspened_info_df . iloc [:, 0 ] < 1
# 得到当日未停牌股票的代码list:
unsuspened_stocks = suspened_info_df [ unsuspened_index ] . index
# 进一步,筛选出前days天未曾停牌的股票list:
feasible_stocks = []
current_data = get_current_data ()
for stock in unsuspened_stocks :
if sum ( attribute_history ( stock , days , unit = '1d' , fields = ( 'paused' ), skip_paused = False ))[ 0 ] == 0 :
feasible_stocks . append ( stock )
return feasible_stocks
'''
================================================================================
每天交易时
================================================================================
'''
#每个交易日需要运行的函数
def handle_data ( context , data ):
# 计算持仓股票
g . in_position_stocks = compute_signals ( context )
# 计算对冲比例和 beta
hedge_ratio , beta = compute_hedge_ratio ( context , g . in_position_stocks )
# 调仓
rebalance ( hedge_ratio , beta , context )
# 天数加一
g . t += 1
# 6
# 计算持仓股票
# 输出一 list 股票
def compute_signals ( context ):
# 如果是调仓日
if g . t % g . tc == 0 :
# 获取所有股票的财务数据总负债和总资产
q = query ( balance . code , balance . total_liability , balance . total_assets ) . filter ( balance . code . in_ ( g . all_stocks ))
data = get_fundamentals ( q )
# 计算资产负债比
data [ 'ALR' ] = data [ 'total_liability' ] / data [ 'total_assets' ]
# 资产负债比从大到小排列
try :
data = data . sort ( 'ALR' , ascending = False )
except AttributeError :
data = data . sort_values ( 'ALR' , ascending = False )
# 输出最靠前的 3%
return list ( data . code )[: int ( float ( len ( g . all_stocks )) * g . percentile )]
# 如果不是调仓日
else :
# 延续旧的持仓股票
return g . in_position_stocks
# 7
# 计算对冲比例
# 输出两个 float
def compute_hedge_ratio ( context , in_position_stocks ):
# 取股票在样本时间内的价格
prices = history ( g . yb , '1d' , 'close' , in_position_stocks )
# 取指数在样本时间内的价格
index_prices = list ( attribute_history ( '000300.XSHG' , g . yb , '1d' , 'close' ) . close )
# 计算股票在样本时间内的日收益率
rets = [( prices . iloc [ i + 1 ,:] - prices . iloc [ i ,:]) / prices . iloc [ i ,:] for i in range ( g . yb - 1 )]
# 计算日收益率平均
mean_rets = [ np . mean ( x ) for x in rets ]
# 计算指数的日收益率
index_rets = [( y - x ) / x for ( x , y ) in zip ( index_prices [: - 1 ], index_prices [ 1 :])]
# 计算组合和指数的协方差矩阵
cov_mat = np . cov ( mean_rets , index_rets )
# 计算组合的系统性风险
beta = cov_mat [ 0 , 1 ] / cov_mat [ 1 , 1 ]
# 计算并返回对冲比例
return 1 + beta * g . futures_margin_rate + beta / 5 , beta
# 8
# 调仓函数
# 输入对冲比例
def rebalance ( hedge_ratio , beta , context ):
# 计算资产总价值
total_value = context . portfolio . total_value
# 计算预期的股票账户价值
expected_stock_value = total_value / hedge_ratio
# 将两个账户的钱调到预期的水平
transfer_cash ( 1 , 0 , min ( context . subportfolios [ 1 ] . transferable_cash , max ( 0 , expected_stock_value - context . subportfolios [ 0 ] . total_value )))
transfer_cash ( 0 , 1 , min ( context . subportfolios [ 0 ] . transferable_cash , max ( 0 , context . subportfolios [ 0 ] . total_value - expected_stock_value )))
# 计算股票账户价值(预期价值和实际价值其中更小的那个)
stock_value = min ( context . subportfolios [ 0 ] . total_value , expected_stock_value )
# 计算相应的期货保证金价值
futures_margin = stock_value * beta * g . futures_margin_rate
# 调整股票仓位,在 g.in_position_stocks 里的等权分配
for stock in context . subportfolios [ 0 ] . long_positions . keys ():
if stock not in g . in_position_stocks :
order_target ( stock , 0 , pindex = 0 )
for stock in g . in_position_stocks :
order_target_value ( stock , stock_value / len ( g . in_position_stocks ), pindex = 0 )
for stock in g . in_position_stocks :
order_target_value ( stock , stock_value / len ( g . in_position_stocks ), pindex = 0 )
# 获取下月连续合约 string
current_future = get_next_month_future ( context , 'IF' )
# 如果下月合约和原本持仓的期货不一样
if g . pre_future != '' and g . pre_future != current_future :
# 就把仓位里的期货平仓
order_target ( g . pre_future , 0 , side = 'short' , pindex = 1 )
# 现有期货合约改为刚计算出来的
g . pre_future = current_future
# 获取沪深300价格
index_price = attribute_history ( '000300.XSHG' , 1 , '1d' , 'close' ) . close . iloc [ 0 ]
# 计算并调整需要的空单仓位
order_target ( current_future , int ( futures_margin / ( index_price * 300 * g . futures_margin_rate )), side = 'short' , pindex = 1 )
# 9
# 取下月连续string
# 输入 context 和一个 string,后者是'IF'或'IC'或'IH'
# 输出一 string,如 'IF1509.CCFX'
def get_next_month_future ( context , symbol ):
dt = context . current_dt
month_begin_day = datetime . date ( dt . year , dt . month , 1 ) . isoweekday ()
third_friday_date = 20 - month_begin_day + 7 * ( month_begin_day > 5 )
# 如果没过第三个星期五或者第三个星期五(包括)至昨日的所有天都停盘
if dt . day <= third_friday_date or ( dt . day > third_friday_date and not any ([ datetime . date ( dt . year , dt . month , third_friday_date + i ) in get_all_trade_days () for i in range ( dt . day - third_friday_date )])):
year = str ( dt . year + ( dt . month ) // 12 )[ 2 :]
month = str ( dt . month % 12 + 1 )
else :
next_dt = dt + relativedelta ( months = 2 )
year = str ( dt . year + ( dt . month ) // 12 )[ 2 :]
month = str (( dt . month ) % 12 + 1 )
if len ( month ) == 1 :
month = '0' + month
return ( symbol + year + month + '.CCFX' )
'''
================================================================================
每天收盘后
================================================================================
'''
# 每日收盘后要做的事情(本策略中不需要)
def after_trading_end ( context ):
return
5. 涨停回调短线策略
思路其实很简单,就是找短线强势股:
买入条件 :上上一日涨停,上一日未涨停,今日 9:35 分时涨 5% 以上卖出条件 :每日 14:55 检查下当前涨幅是否小于 0,如果小于 0 就卖出。仓位管理 :把资金等分 5 份,发现一只符合条件的股票就买入一份。
目前这个策略是没择时的,每个交易日都会无脑买入符合条件的股票。但做短线有经验的股民应该知道,做短线择时是非常重要的,如果给这个策略配上择时,我估计效果会更好,择时指标最好用市场情绪,涨停温度计这种 。
虽然收益还是一般,但目前来看,这个已经是众多短线策略里,相对比较靠谱的了。
策略源码 from jqdata import *
def filter_paused_stock ( stock_list ):
current_data = get_current_data ()
return [ stock for stock in stock_list if not current_data [ stock ] . paused ]
def delisted_filter ( security_list ):
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not '退' in current_data [ stock ] . name ]
return security_list
def st_filter ( security_list ):
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not current_data [ stock ] . is_st ]
return security_list
# 过滤新股
def delect_stop ( stocks , begin_date , n = 30 * 4 ):
stock_list = list ()
begin_date = datetime . datetime . strptime ( begin_date , "%Y-%m- %d " )
for stock in stocks :
start_date = get_security_info ( stock ) . start_date
if start_date < ( begin_date - datetime . timedelta ( days = n )) . date ():
stock_list . append ( stock )
return stock_list
# 筛选涨停股票
def high_limit_filter ( stocks ):
ret = []
g . info = {}
cd = get_current_data ()
for stock in stocks :
h = attribute_history ( stock , 4 , unit = '1d' , fields = ( 'close' , 'high_limit' , 'high' , 'open' ), skip_paused = True )
if h . close [ - 2 ] == h . high_limit [ - 2 ] and not ( h . close [ - 1 ] - h . close [ - 2 ]) / h . close [ - 2 ] > 0.095 :
ret . append ( stock )
timerange = 240
item1history = attribute_history ( stock , unit = '1m' , fields = [ 'money' , 'volume' ], count = timerange )
g . info [ stock ] = max ( item1history [ 'volume' ])
return ret
def get_fullist ( context ):
stocks = get_index_stocks ( '000002.XSHG' ) + get_index_stocks ( '399106.XSHE' )
stocks = [ stock for stock in stocks if not stock . startswith ( '300' )]
return list ( stocks )
# 初始化函数,设定基准等等
def initialize ( context ):
g . stocks = get_fullist ( context )
g . stock = None
g . last_price = 0.00
# 设定沪深300作为基准
set_benchmark ( '000300.XSHG' )
# 开启动态复权模式(真实价格)
set_option ( 'use_real_price' , True )
# 输出内容到日志 log.info()
log . info ( '初始函数开始运行且全局只运行一次' )
# 过滤掉order系列API产生的比error级别低的log
# log.set_level('order', 'error')
### 股票相关设定 ###
# 股票类每笔交易时的手续费是:买入时佣金万分之三,卖出时佣金万分之三加千分之一印花税, 每笔交易佣金最低扣5块钱
set_order_cost ( OrderCost ( close_tax = 0.001 , open_commission = 0.0003 , close_commission = 0.0003 , min_commission = 5 ), type = 'stock' )
## 运行函数(reference_security为运行时间的参考标的;传入的标的只做种类区分,因此传入'000300.XSHG'或'510300.XSHG'是一样的)
# 开盘前运行
run_daily ( before_market_open , time = 'before_open' , reference_security = '000300.XSHG' )
# 开盘时运行
run_daily ( market_sell , time = '14:55' , reference_security = '000300.XSHG' )
run_daily ( market_buy , time = '09:35' , reference_security = '000300.XSHG' )
#run_daily(before_market_close, time='14:45', reference_security='000300.XSHG')
# 收盘后运行
run_daily ( after_market_close , time = 'after_close' , reference_security = '000300.XSHG' )
def handle_data ( context , data ):
return
## 开盘前运行函数
def before_market_open ( context ):
# 输出运行时间
log . info ( '函数运行时间(before_market_open):' + str ( context . current_dt . time ()))
# 给微信发送消息(添加模拟交易,并绑定微信生效)
# send_message('美好的一天~')
g . stocks = get_fullist ( context )
g . stocks = filter_paused_stock ( g . stocks )
g . stocks = delisted_filter ( g . stocks )
g . stocks = st_filter ( g . stocks )
g . stocks = delect_stop ( g . stocks , context . current_dt . strftime ( "%Y-%m- %d " ))
g . stocks = high_limit_filter ( g . stocks )
print ( g . stocks )
g . selllist = list ( context . portfolio . positions )
def market_sell ( context ):
current_data = get_current_data ()
for stock in context . portfolio . positions . keys ():
h = attribute_history ( stock , 1 , unit = '1d' , fields = ( 'close' ), skip_paused = True )
last_close = h . close [ 0 ]
current_price = current_data [ stock ] . last_price
cost = context . portfolio . positions [ stock ] . avg_cost
profit = ( current_price - cost ) / cost
change = ( current_price - last_close ) / last_close
init_time = context . portfolio . positions [ stock ] . init_time
# 低开直接卖出
if change <= 0.00 :
order_target ( stock , 0 )
## 开盘时运行函数
def market_buy ( context ):
current_data = get_current_data ()
cash = context . portfolio . total_value
log . info ( '函数运行时间(market_open):' + str ( context . current_dt . time ()))
temp = {}
print ( g . stocks )
for stock in g . stocks :
h = attribute_history ( stock , 1 , unit = '1d' , fields = ( 'close' , 'open' ), skip_paused = True )
last_close = h . close [ 0 ]
current_price = current_data [ stock ] . last_price
change = ( current_price - last_close ) / last_close
# if (current_data[stock].day_open <= last_close):
# print("底开过滤" + stock)
# continue
if change >= 0.05 and current_price < current_data [ stock ] . high_limit :
# temp[change] = stock
# m1history = attribute_history(stock,unit='1m',fields=['close', 'open', 'money','volume'],count=5)
# # print(stock + ":1分钟量能ok"+ str(max(m1history['volume'])) + " maxmxaVol:" + str(g.info[stock]) + ":price" + str(current_price))
# #5分钟涨幅大于2%
# if max((m1history['close'] - m1history['open']) / m1history['open']) <= 0.018:
# # print(stock + "量够了,但是涨幅不够"+ str(m1history['open'][0]))
# continue
# if (current_price - current_data[stock].day_open)/ current_data[stock].day_open < 0.01:
# # if current_price < current_data[stock].day_open:
# print("向下" + stock)
# continue
temp [ change ] = stock
temp = [ temp [ change ] for change in sorted ( temp . keys (), reverse = True )]
for stock in temp :
order_value ( stock , cash / 5 )
def before_market_close ( context ):
current_data = get_current_data ()
log . info ( '函数运行时间(market_open):' + str ( context . current_dt . time ()))
## 收盘后运行函数
def after_market_close ( context ):
log . info ( str ( '函数运行时间(after_market_close):' + str ( context . current_dt . time ())))
#得到当天所有成交记录
trades = get_trades ()
for _trade in trades . values ():
log . info ( '成交记录:' + str ( _trade ))
log . info ( '一天结束' )
log . info ( '##############################################################' )
6. 净利润断层策略
股票池 :消费、医药、电子、通信行业。选股逻辑 :业绩预告、快报、财报的业绩超预期。且公布后的一天高开3%以上,并且当日收阳线。这个超预期其实应该是超过分析师预期,但爬取分析师预期还有点难度,所以我把超预期这个指标,替换成了业绩增长大于20%。买入逻辑 :在次日早上 9:30 买入。卖出逻辑 :持有大于180天,个股盈利大于120%,个股跌幅20%。满足任意一个条件就卖出持仓数 :5只
本质上,净利润断层策略是基本面与技术面共振双击下的选股模式,具有较强的选股逻辑和较高的可实操性。
这个策略我做了很多研究,其实更适合主观使用,首先超预期其实是需要主观去判断有没有超预期,其次主观可以筛选出更优秀的股票,卖点也比较灵活。
还有,其实如果一个票能连续触发净利润断层,那效果绝对是极佳的,比如沪电股份,之前几乎在每一次业绩披露后都跳空高开,一路从3块涨到30块。
策略源码 from kuanke.wizard import *
from jqdata import *
import numpy as np
import pandas as pd
import talib
import datetime
import time
import math
from jqdata import *
from jqdata import jy
import pandas as pd
from jqdata import finance
## 初始化函数,设定要操作的股票、基准等等
def initialize ( context ):
# 设定基准
set_benchmark ( '000300.XSHG' )
# 设定滑点
set_slippage ( FixedSlippage ( 0.02 ))
# True为开启动态复权模式,使用真实价格交易
set_option ( 'use_real_price' , True )
# 设定成交量比例
set_option ( 'order_volume_ratio' , 1 )
# 股票类交易手续费是:买入时佣金万分之三,卖出时佣金万分之三加千分之一印花税, 每笔交易佣金最低扣5块钱
set_order_cost ( OrderCost ( open_tax = 0 , close_tax = 0.001 , open_commission = 0.0003 , close_commission = 0.0003 , min_commission = 5 ), type = 'stock' )
#卖出股票列表
g . sell_stock_list = []
g . buy_lists123 = []
# 个股最大持仓比重
g . security_max_proportion = 1
# 选股频率
g . check_stocks_refresh_rate = 1
# 买入频率
g . buy_refresh_rate = 1
# 卖出频率
g . sell_refresh_rate = 1
# 最大建仓数量
g . max_hold_stocknum = 5
cur_time = context . current_dt
# 选股频率计数器
g . check_stocks_days = 0
g . days = 0
# 买卖交易频率计数器
g . buy_trade_days = 0
g . sell_trade_days = 0
# 获取未卖出的股票
g . open_sell_securities = []
# 卖出股票的dict
g . selled_security_list = {}
#涨停
g . check_out_lists1 = []
g . check_out_lists2 = []
g . ZT = []
#风险参考基准
g . security = '000300.XSHG'
check_stocks_initialize ()
# 股票筛选排序初始化函数
check_stocks_sort_initialize ()
# 出场初始化函数
sell_initialize ()
# 入场初始化函数
buy_initialize ()
# 关闭提示
log . set_level ( 'order' , 'info' )
# 运行函数
run_daily ( check_stocks , '9:15' ) #选股
run_daily ( day_open_filter123 , '9:16' ) #买入卖出列表
run_daily ( sell_every_day , 'open' ) #卖出未卖出成功的股票
run_daily ( trade , 'open' ) #交易
run_daily ( selled_security_list_count , 'after_close' ) #卖出股票日期计数
## 股票筛选初始化函数
def check_stocks_initialize ():
# 是否过滤停盘
g . filter_paused = True
# 是否过滤退市
g . filter_delisted = True
# 是否只有ST
g . only_st = False
# 是否过滤ST
g . filter_st = True
# 股票池
g . security_universe_index = [ 'all_a_securities' ]
g . security_universe_user_securities = []
# 行业列表
g . industry_list = [ "801080" , "801120" , "801150" , "801770" ]
# 概念列表
g . concept_list = []
g . blacklist = [ '300601.XSHE' ]
## 股票筛选排序初始化函数
def check_stocks_sort_initialize ():
# 总排序准则: desc-降序、asc-升序
g . check_out_lists_ascending = 'desc'
## 出场初始化函数
def sell_initialize ():
# 设定是否卖出buy_lists中的股票
g . sell_will_buy = True
# 固定出仓的数量或者百分比
g . sell_by_amount = None
g . sell_by_percent = None
## 入场初始化函数
def buy_initialize ():
# 是否可重复买入
g . filter_holded = False
# 委托类型
g . order_style_str = 'by_cap_mean'
g . order_style_value = 100
## 卖出未卖出成功的股票
def sell_every_day ( context ):
g . open_sell_securities = list ( set ( g . open_sell_securities ))
open_sell_securities = [ s for s in context . portfolio . positions . keys () if s in g . open_sell_securities ]
if len ( open_sell_securities ) > 0 :
for stock in open_sell_securities :
order_target_value ( stock , 0 )
g . open_sell_securities = [ s for s in g . open_sell_securities if s in context . portfolio . positions . keys ()]
return
## 股票筛选
def check_stocks ( context ):
if g . check_stocks_days % g . check_stocks_refresh_rate != 0 :
# 计数器加一
g . check_stocks_days += 1
return
# 股票池赋值
g . check_out_lists = get_security_universe ( context , g . security_universe_index , g . security_universe_user_securities )
# 行业过滤
g . check_out_lists = industry_filter ( context , g . check_out_lists , g . industry_list )
# 概念过滤
g . check_out_lists = concept_filter ( context , g . check_out_lists , g . concept_list )
# 过滤ST股票
g . check_out_lists = st_filter ( context , g . check_out_lists )
# 过滤停牌股票
g . check_out_lists = paused_filter ( context , g . check_out_lists )
# 过滤退市股票
g . check_out_lists = delisted_filter ( context , g . check_out_lists )
g . check_out_lists1 = []
g . check_out_lists2 = []
g . check_out_lists1 = g . check_out_lists
g . check_out_lists2 = g . check_out_lists
# 计数器归一
g . check_stocks_days = 1
return
## 交易函数
def trade ( context ):
# 初始化买入列表
buy_lists = []
# 买入股票筛选
if g . buy_trade_days % g . buy_refresh_rate == 0 :
# 获取 buy_lists 列表
buy_lists = g . buy_lists123
# 过滤ST股票
buy_lists = st_filter ( context , buy_lists )
# 过滤停牌股票
buy_lists = paused_filter ( context , buy_lists )
# 过滤退市股票
buy_lists = delisted_filter ( context , buy_lists )
# 过滤涨停股票
g . ZT = high_limit_filter ( context , buy_lists )
print ( "zhangt1:" , g . ZT )
### _入场函数筛选-开始 ###
### _入场函数筛选-结束 ###
log . info ( '购买列表最终' , buy_lists )
# 卖出操作
if g . sell_trade_days % g . sell_refresh_rate != 0 :
# 计数器加一
g . sell_trade_days += 1
else :
# 卖出股票
sell ( context , buy_lists )
# 计数器归一
g . sell_trade_days = 1
# 买入操作
if g . buy_trade_days % g . buy_refresh_rate != 0 :
# 计数器加一
g . buy_trade_days += 1
else :
# 卖出股票
buy ( context , buy_lists )
# 计数器归一
g . buy_trade_days = 1
## 卖出股票日期计数
def selled_security_list_count ( context ):
#g.daily_risk_management = True
if len ( g . selled_security_list ) > 0 :
for stock in g . selled_security_list . keys ():
g . selled_security_list [ stock ] += 1
################################## 选股函数群 ##################################
## 财务指标筛选函数
def financial_statements_filter ( context , security_list ):
### _财务指标筛选函数-开始 ###
security_list = financial_data_filter_dayu ( security_list , indicator . roe , 4 )
### _财务指标筛选函数-结束 ###
# 返回列表
return security_list
## 行情筛选函数
def situation_filter ( context , security_list ):
### _行情筛选函数-开始 ###
### _行情筛选函数-结束 ###
# 返回列表
return security_list
## 技术指标筛选函数
def technical_indicators_filter ( context , security_list ):
### _技术指标筛选函数-开始 ###
### _技术指标筛选函数-结束 ###
# 返回列表
return security_list
## 形态指标筛选函数
def pattern_recognition_filter ( context , security_list ):
### _形态指标筛选函数-开始 ###
### _形态指标筛选函数-结束 ###
# 返回列表
return security_list
## 其他方式筛选函数
def other_func_filter ( context , security_list ):
### _其他方式筛选函数-开始 ###
### _其他方式筛选函数-结束 ###
#log.info('筛选出来的股票',security_list)
# 返回列表
return security_list
# 获取选股排序的 input_dict
def get_check_stocks_sort_input_dict ():
input_dict = {
indicator . roe :( 'desc' , 100 ),
}
# 返回结果
return input_dict
################################## 交易函数群 ##################################
# 交易函数 - 出场
def sell ( context , buy_lists ):
# 获取 sell_lists 列表
init_sl = context . portfolio . positions . keys ()
sell_lists = context . portfolio . positions . keys ()
# 判断是否卖出buy_lists中的股票
if not g . sell_will_buy :
sell_lists = [ security for security in sell_lists if security not in buy_lists ]
### _出场函数筛选-开始 ###
sell_lists = g . sell_stock_list
### _出场函数筛选-结束 ###
# 卖出股票
if len ( sell_lists ) > 0 :
for stock in sell_lists :
sell_by_amount_or_percent_or_none ( context , stock , g . sell_by_amount , g . sell_by_percent , g . open_sell_securities )
# 获取卖出的股票, 并加入到 g.selled_security_list中
selled_security_list_dict ( context , init_sl )
return
# 交易函数 - 入场
def buy ( context , buy_lists ):
# 判断是否可重复买入
buy_lists = holded_filter ( context , buy_lists )
# 获取最终的 buy_lists 列表
Num = g . max_hold_stocknum - len ( context . portfolio . positions )
buy_lists = buy_lists [: Num ]
# 买入股票
if len ( buy_lists ) > 0 :
# 分配资金
result = order_style ( context , buy_lists , g . max_hold_stocknum , g . order_style_str , g . order_style_value )
for stock in buy_lists :
if len ( context . portfolio . positions ) < g . max_hold_stocknum :
# 获取资金
Cash = result [ stock ]
# 判断个股最大持仓比重
value = judge_security_max_proportion ( context , stock , Cash , g . security_max_proportion )
# 判断单只最大买入股数或金额
amount = max_buy_value_or_amount ( stock , value , None , None )
# 下单
order ( stock , amount , MarketOrderStyle ())
return
################################### 公用函数群 ##################################
## 排序
def check_stocks_sort ( context , security_list , input_dict , ascending = 'desc' ):
if ( len ( security_list ) == 0 ) or ( len ( input_dict ) == 0 ):
return security_list
else :
# 生成 key 的 list
idk = list ( input_dict . keys ())
# 生成矩阵
a = pd . DataFrame ()
for i in idk :
b = get_sort_dataframe ( security_list , i , input_dict [ i ])
a = pd . concat ([ a , b ], axis = 1 )
# 生成 score 列
a [ 'score' ] = a . sum ( 1 , False )
# 根据 score 排序
if ascending == 'asc' : # 升序
if hasattr ( a , 'sort' ):
a = a . sort ([ 'score' ], ascending = True )
else :
a = a . sort_values ([ 'score' ], ascending = True )
elif ascending == 'desc' : # 降序
if hasattr ( a , 'sort' ):
a = a . sort ([ 'score' ], ascending = False )
else :
a = a . sort_values ([ 'score' ], ascending = False )
# 返回结果
return list ( a . index )
## 过滤同一标的继上次卖出N天不再买入
def filter_n_tradeday_not_buy ( security , n = 0 ):
try :
if ( security in g . selled_security_list . keys ()) and ( g . selled_security_list [ security ] < n ):
return False
return True
except :
return True
## 是否可重复买入
def holded_filter ( context , security_list ):
if not g . filter_holded :
security_list = [ stock for stock in security_list if stock not in context . portfolio . positions . keys ()]
# 返回结果
return security_list
## 卖出股票加入dict
def selled_security_list_dict ( context , security_list ):
selled_sl = [ s for s in security_list if s not in context . portfolio . positions . keys ()]
if len ( selled_sl ) > 0 :
for stock in selled_sl :
g . selled_security_list [ stock ] = 0
## 过滤停牌股票
def paused_filter ( context , security_list ):
if g . filter_paused :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not current_data [ stock ] . paused ]
# 返回结果
return security_list
## 过滤退市股票
def delisted_filter ( context , security_list ):
if g . filter_delisted :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not (( '退' in current_data [ stock ] . name ) or ( '*' in current_data [ stock ] . name ))]
# 返回结果
return security_list
## 过滤ST股票
def st_filter ( context , security_list ):
if g . only_st :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if current_data [ stock ] . is_st ]
else :
if g . filter_st :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not current_data [ stock ] . is_st ]
# 返回结果
return security_list
# 过滤涨停股票
def high_limit_filter ( context , security_list ):
g . ZT = []
current_data = get_current_data ()
g . ZT = [ stock for stock in security_list if ( current_data [ stock ] . day_open >= current_data [ stock ] . high_limit )]
# 返回结果
return g . ZT
# 获取股票股票池
def get_security_universe ( context , security_universe_index , security_universe_user_securities ):
temp_index = []
for s in security_universe_index :
if s == 'all_a_securities' :
temp_index += list ( get_all_securities ([ 'stock' ], context . current_dt . date ()) . index )
else :
temp_index += get_index_stocks ( s )
for x in security_universe_user_securities :
temp_index += x
return sorted ( list ( set ( temp_index )))
# 行业过滤
def industry_filter ( context , security_list , industry_list ):
if len ( industry_list ) == 0 :
# 返回股票列表
return security_list
else :
securities = []
for s in industry_list :
temp_securities = get_industry_stocks ( s )
securities += temp_securities
security_list = [ stock for stock in security_list if stock in securities ]
# 返回股票列表
return security_list
# 概念过滤
def concept_filter ( context , security_list , concept_list ):
if len ( concept_list ) == 0 :
return security_list
else :
securities = []
for s in concept_list :
temp_securities = get_concept_stocks ( s )
securities += temp_securities
security_list = [ stock for stock in security_list if stock in securities ]
# 返回股票列表
return security_list
#自定义函数
def day_open_filter123 ( context ):
#g.sell_stock_list=[]
#g.buy_lists123 = []
if g . days % g . check_stocks_refresh_rate != 0 :
g . days += 1
return
list1 = K_yeji ( context )
list2 = Y_yeji ( context )
list3 = R_yeji ( context )
list4 = g . ZT
print ( "zhangt2:" , list4 )
list_all = list1 + list2 + list3
list_fin = list ( set ( list_all ))
list_fin = [ s for s in list_fin if s not in g . blacklist ]
#print(list_fin)
buylistnew = []
ZF = []
for stock in list_fin :
df = attribute_history ( stock , 2 , '1d' , [ 'open' , 'close' ])
prepreday_close_price = df [ 'close' ] . tolist ()
prepreday_close_price = prepreday_close_price [ 0 ]
preday_open_price = df [ 'open' ] . tolist ()
preday_open_price = preday_open_price [ 1 ]
preday_close_price = df [ 'close' ] . tolist ()
preday_close_price = preday_close_price [ 1 ]
open_ZF = ( preday_open_price - prepreday_close_price ) / prepreday_close_price
close_ZF1 = ( preday_close_price - preday_open_price ) / preday_open_price
close_ZF2 = ( preday_close_price - prepreday_close_price ) / prepreday_close_price
if open_ZF > 0.03 and close_ZF1 >= 0 :
buylistnew . append ( stock )
ZF . append ( close_ZF1 )
p = { 'code' : buylistnew , 'ZF' : ZF }
df_ZF = pd . DataFrame ( p )
df_ZF . set_index ([ 'code' ], inplace = True )
factor = df_ZF . sort_index ( by = 'ZF' , ascending = False )
stockset = list ( factor . index )
if len ( g . ZT ):
stockset = g . ZT + stockset
g . sell_stock_list = []
g . buy_lists123 = []
g . sell_stock_list1 = list ( context . portfolio . positions . keys ())
now = context . current_dt
for stock in g . sell_stock_list1 :
o = []
delta = now - context . portfolio . positions [ stock ] . init_time
days = delta . days
cost = context . portfolio . positions [ stock ] . avg_cost
price = context . portfolio . positions [ stock ] . price
ZQ = ( price - cost ) / cost
if days >= 180 :
g . sell_stock_list . append ( stock )
elif ZQ >= 1.2 :
g . sell_stock_list . append ( stock )
elif ZQ <= - 0.2 :
g . sell_stock_list . append ( stock )
#elif days >=90:
# g.sell_stock_list.append(stock)
for stock in stockset [: g . max_hold_stocknum ]:
if stock in g . sell_stock_list :
pass
else :
g . buy_lists123 . append ( stock )
log . info ( '卖出列表:' , g . sell_stock_list )
log . info ( '购买列表:' , g . buy_lists123 )
g . days = 1
return g . sell_stock_list , g . buy_lists123
def K_yeji ( context ):
#获取业绩快报
preday1 = context . previous_date
preday = preday1 . strftime ( '%Y-%m- %d ' )
print ( preday )
print ( preday )
#preday = preday1.strptime('%Y-%m-%d')
#print(preday)
scu_truncate = g . check_out_lists
for i in range ( len ( scu_truncate )):
scu_truncate [ i ] = scu_truncate [ i ][ 0 : 6 ]
df3 = jy . run_query ( query (
jy . SecuMain . CompanyCode ,
jy . SecuMain . SecuCode ,
) . filter (
jy . SecuMain . SecuCode . in_ ( scu_truncate )
) . limit ( 5000 )
)
df3 . drop_duplicates ( subset = [ 'CompanyCode' ], keep = 'last' , inplace = True )
q = query (
jy . LC_FSPerformedLetters . CompanyCode ,
jy . LC_FSPerformedLetters . InfoPublDate ,
jy . LC_FSPerformedLetters . EndDate ,
jy . LC_FSPerformedLetters . NPParentCompanyOwners . label ( '归母净利润' ), #('归母净利润'),
jy . LC_FSPerformedLetters . NPCOwnersYOY . label ( '归母净利润同比增长' ), #('归母净利润'),
) . filter (
jy . LC_FSPerformedLetters . InfoPublDate == preday ,
jy . LC_FSPerformedLetters . CompanyCode . in_ ( df3 [ 'CompanyCode' ]),
jy . LC_FSPerformedLetters . NPCOwnersYOY >= 20 ,
jy . LC_FSPerformedLetters . NPParentCompanyOwners > 0
) . limit ( 5000 )
df = jy . run_query ( q )
df . drop_duplicates ( subset = [ 'CompanyCode' ], keep = 'last' , inplace = True )
df . index = df [ 'CompanyCode' ]
df . sort_index ( ascending = False )
df2 = jy . run_query ( query (
jy . SecuMain . CompanyCode ,
jy . SecuMain . SecuAbbr ,
jy . SecuMain . SecuCode ,
) . filter (
jy . SecuMain . SecuCategory == 1 ,
jy . SecuMain . CompanyCode . in_ ( df [ 'CompanyCode' ])
) . limit ( 5000 )
)
df2 = df2 [ df2 [ 'SecuCode' ] . isin ( scu_truncate )]
df2 . drop_duplicates ( subset = [ 'CompanyCode' ], keep = 'last' , inplace = True )
if df2 . empty :
df2 . index == 0
else :
df2 . index = df [ 'CompanyCode' ]
df . drop ([ 'CompanyCode' ], axis = 1 , inplace = True )
df2 . drop ([ 'CompanyCode' ], axis = 1 , inplace = True )
codelist = df2 [ 'SecuCode' ] . tolist ()
jq_codelist = []
for i in codelist :
stock_code = normalize_code ( i )
jq_codelist . append ( stock_code )
df2 [ 'code' ] = jq_codelist
print ( jq_codelist )
k = g . check_out_lists
g . check_out_lists = []
for i in k :
stock_code = normalize_code ( i )
g . check_out_lists . append ( stock_code )
print ( g . check_out_lists )
return jq_codelist
def Y_yeji ( context ):
preday = context . previous_date
q = query (
finance . STK_FIN_FORCAST . code ,
finance . STK_FIN_FORCAST . end_date ,
finance . STK_FIN_FORCAST . pub_date ,
finance . STK_FIN_FORCAST . profit_ratio_min
) . filter (
finance . STK_FIN_FORCAST . pub_date == preday ,
finance . STK_FIN_FORCAST . profit_ratio_min >= 20 ,
finance . STK_FIN_FORCAST . code . in_ ( g . check_out_lists )
) . limit ( 5000 )
df = finance . run_query ( q )
codelist = df [ 'code' ] . tolist ()
print ( codelist )
return codelist
def R_yeji ( context ):
#财报
preday = context . previous_date
q = query ( valuation . code , income . pubDate , income . statDate , income . np_parent_company_owners ,
indicator . inc_net_profit_to_shareholders_year_on_year ) . filter (
income . pubDate == preday ,
indicator . inc_net_profit_to_shareholders_year_on_year >= 20 ,
income . np_parent_company_owners > 0 ,
valuation . code . in_ ( g . check_out_lists )) #balance.development_expenditure
dfR = get_fundamentals ( q , date = None )
codelist = dfR [ 'code' ] . tolist ()
print ( codelist )
return codelist
7. 趋势形态策略
最近几个大牛股的形态,比如恒立液压、山西汾酒、隆基股份、长城汽车。我贴一下它们的形态:
你们应该也发现了,基本上就是很平稳的 45度角上扬 ,波动很小,且成交量非常稳定。
总结一下,就是:
股价平稳,且有趋势的上涨
成交量稳定,不会因为股价上涨而出现大放量,或大缩量的情况
每次回调都不会很深
市值相对比较大
基于此,制定量化指标:
市值相对较大,我们就设定为股票池是沪深300,沪深300成分股都是中大型市值票。
每次回调都不会很深,那就拍脑袋定一个,最新价距离最近30日的最高价,回调没超过 8%。
放量稳定,这条我想的一个指标是最近7个交易日的均值,与最近200个交易日(大概1年)相比,交易量不超过 160%
股价平稳,且有趋势的上涨。要量化这一条最难,所以引进了最简单的机器学习函数----线性回归,原理你们很简单,小学生都会,就是Y=aX+b,用股票的历史股价,算出斜率a和截距b,其实还可以算出浮动比例,然后限定a、b和浮动比例在一个范围内。
这个函数的目的很简单,就是让程序识别出,股价是在平稳上涨的。说这么多,可能有些人还不清楚,我画个图,你们大致应该就能理解了。
通过以上条件选股后,再通过第 4 条的线性回归函数来计算R方(R方越大,股价趋势越好,拟合度预告)进行排序,R方越大,排名越前面。
选择排名前 5 的票买入,一周选一次股,不符合前 5 就卖出,符合前 5 就继续持有。
2020年1月2日---2021年1月22日的回测结果是这样的:
一年时间,收益 272%,最大回撤 13.15%,是不是非常优秀,简直无敌。选中的票也很牛批,都是这些大牛股。
但如果把回测拉长到2017年1月1日---2021年1月22日,收益就比较一般了:
我估计原因是这样形态的票,主要还是出现在最近两年,前几年经常会出现选不到票的情况。但说实话,未来不好说,可能类似的趋势股会越来越多,这个策略也可能会越来越有效。
总之,抛砖引玉吧,仁者见仁,大家保持自己的一份思考。对了,这个策略并非完全原创,去网上找了一些资料,并且也借助了一些其他人的思路
策略源码 from jqdata import *
import numpy as np
from scipy.stats import linregress
# 初始化函数,设定要操作的股票、基准等等
def initialize ( context ):
# 设定基准
set_benchmark ( '000300.XSHG' )
# True为开启动态复权模式,使用真实价格交易
set_option ( 'use_real_price' , True )
# 关闭提示
log . set_level ( 'order' , 'error' )
# 最大建仓数量
g . max_hold_stock_nums = 3
# 选出来的股票
g . target_lists = []
# 运行函数
run_weekly ( check_stocks , 1 , 'open' ) # 选股
run_weekly ( trade , 1 , 'open' ) # 交易
# 股票筛选
def check_stocks ( context ):
# type: (Context) -> None
current_data = get_current_data ()
# 沪深300成分股
check_out_lists = get_index_stocks ( "000300.XSHG" , date = context . previous_date )
# 未停牌、未涨跌停、非科创板
check_out_lists = [ stock for stock in check_out_lists if
( not current_data [ stock ] . paused ) and
( current_data [ stock ] . low_limit < current_data [ stock ] . day_open < current_data [
stock ] . high_limit ) and
( not stock . startswith ( '688' ))
]
# 昨收盘价不高于500元/股
s_close_1 = history ( 1 , '1d' , 'close' , check_out_lists ) . iloc [ - 1 ]
check_out_lists = list ( s_close_1 [ s_close_1 <= 500 ] . index )
# 近30个交易日的最高价 / 昨收盘价 <=1.08, 即HHV(HIGH,30)/C[-1] <= 1.1
high_max_30 = history ( 30 , '1d' , 'high' , check_out_lists ) . max ()
s_fall = high_max_30 / s_close_1
check_out_lists = list ( s_fall [ s_fall <= 1.08 ] . index )
# 近7个交易日的交易量均值 与 近180给交易日的成交量均值 相比,放大不超过1.6倍 MA(VOL,7)/MA(VOL,180) <=1.6
df_vol = history ( 180 , '1d' , 'volume' , check_out_lists )
s_vol_ratio = df_vol . iloc [ - 7 :] . mean () / df_vol . mean ()
check_out_lists = list ( s_vol_ratio [ s_vol_ratio <= 1.6 ] . index )
# 对近120个交易日的股价进行线性回归:入选条件 slope / intercept > 0.005 and r_value**2 > 0.8
target_dict = {}
x = np . arange ( 120 )
for stock in check_out_lists :
y = attribute_history ( stock , 120 , '1d' , 'close' , df = False )[ 'close' ]
print ( y )
slope , intercept , r_value , p_value , std_err = linregress ( x , y )
print ( slope )
if slope / intercept > 0.005 and r_value > 0.9 : #
target_dict [ stock ] = slope # r_value ** 2
# 入选股票按照R Square 降序排序, 取前N名
g . target_lists = []
if target_dict :
df_score = pd . DataFrame . from_dict (
target_dict , orient = 'index' , columns = [ 'score' , ]
) . sort_values (
by = 'score' , ascending = False
)
#
g . target_lists = list ( df_score . index [: g . max_hold_stock_nums ])
# 交易函数
def trade ( context ):
# 获取 buy_lists 列表
buy_lists = g . target_lists
# 卖出操作
for s in context . portfolio . positions :
if s not in buy_lists :
_order = order_target_value ( s , 0 )
if _order is not None :
log . info ( '卖出: %s ( %s )' % ( get_security_info ( s ) . display_name , s ))
if buy_lists :
amount = context . portfolio . total_value / len ( buy_lists )
for stock in buy_lists :
if stock in context . portfolio . positions :
_order = order_target_value ( stock , amount )
if _order is not None :
log . info ( '调仓: %s ( %s )' % ( get_security_info ( stock ) . display_name , stock ))
for stock in buy_lists :
if stock not in context . portfolio . positions :
_order = order_target_value ( stock , amount )
if _order is not None :
log . info ( '买入: %s ( %s )' % ( get_security_info ( stock ) . display_name , stock ))
8. 医药股策略
逻辑:
股票池 :申万一级行业医药生物。筛选机制 :过滤ST,过滤退市股。选股条件 :PE 在 20-80 倍之间,营收、净利润同比皆增长 20% 以上。并按照ROE从大到小排序,取排名前10的股票。调仓逻辑 :策略用轮动的方式进行买卖,每日触发一次选股条件,在前10名的股票会继续持有,掉出前10名股票就会卖掉
策略代码 from kuanke.wizard import *
from jqdata import *
import numpy as np
import pandas as pd
import talib
import datetime
## 初始化函数,设定要操作的股票、基准等等
def initialize ( context ):
# 设定基准
set_benchmark ( '000300.XSHG' )
# 设定滑点
set_slippage ( FixedSlippage ( 0.02 ))
# True为开启动态复权模式,使用真实价格交易
set_option ( 'use_real_price' , True )
# 设定成交量比例
set_option ( 'order_volume_ratio' , 1 )
# 股票类交易手续费是:买入时佣金万分之三,卖出时佣金万分之三加千分之一印花税, 每笔交易佣金最低扣5块钱
set_order_cost ( OrderCost ( open_tax = 0 , close_tax = 0.001 , open_commission = 0.0003 , close_commission = 0.0003 , min_commission = 5 ), type = 'stock' )
# 个股最大持仓比重
g . security_max_proportion = 1
# 选股频率
g . check_stocks_refresh_rate = 1
# 买入频率
g . buy_refresh_rate = 1
# 卖出频率
g . sell_refresh_rate = 1
# 最大建仓数量
g . max_hold_stocknum = 10
# 选股频率计数器
g . check_stocks_days = 0
# 买卖交易频率计数器
g . buy_trade_days = 0
g . sell_trade_days = 0
# 获取未卖出的股票
g . open_sell_securities = []
# 卖出股票的dict
g . selled_security_list = {}
# 股票筛选初始化函数
check_stocks_initialize ()
# 股票筛选排序初始化函数
check_stocks_sort_initialize ()
# 出场初始化函数
sell_initialize ()
# 入场初始化函数
buy_initialize ()
# 风控初始化函数
risk_management_initialize ()
# 关闭提示
log . set_level ( 'order' , 'info' )
# 运行函数
run_daily ( sell_every_day , 'open' ) #卖出未卖出成功的股票
run_daily ( risk_management , 'every_bar' ) #风险控制
run_daily ( check_stocks , 'open' ) #选股
run_daily ( trade , 'open' ) #交易
run_daily ( selled_security_list_count , 'after_close' ) #卖出股票日期计数
## 股票筛选初始化函数
def check_stocks_initialize ():
# 是否过滤停盘
g . filter_paused = True
# 是否过滤退市
g . filter_delisted = True
# 是否只有ST
g . only_st = False
# 是否过滤ST
g . filter_st = True
# 股票池
g . security_universe_index = [ "all_a_securities" ]
g . security_universe_user_securities = []
# 行业列表
g . industry_list = [ "801150" ]
# 概念列表
g . concept_list = []
## 股票筛选排序初始化函数
def check_stocks_sort_initialize ():
# 总排序准则: desc-降序、asc-升序
g . check_out_lists_ascending = 'desc'
## 出场初始化函数
def sell_initialize ():
# 设定是否卖出buy_lists中的股票
g . sell_will_buy = False
# 固定出仓的数量或者百分比
g . sell_by_amount = None
g . sell_by_percent = None
## 入场初始化函数
def buy_initialize ():
# 是否可重复买入
g . filter_holded = False
# 委托类型
g . order_style_str = 'by_cap_mean'
g . order_style_value = 100
## 风控初始化函数
def risk_management_initialize ():
# 策略风控信号
g . risk_management_signal = True
# 策略当日触发风控清仓信号
g . daily_risk_management = True
# 单只最大买入股数或金额
g . max_buy_value = None
g . max_buy_amount = None
## 卖出未卖出成功的股票
def sell_every_day ( context ):
g . open_sell_securities = list ( set ( g . open_sell_securities ))
open_sell_securities = [ s for s in context . portfolio . positions . keys () if s in g . open_sell_securities ]
if len ( open_sell_securities ) > 0 :
for stock in open_sell_securities :
order_target_value ( stock , 0 )
g . open_sell_securities = [ s for s in g . open_sell_securities if s in context . portfolio . positions . keys ()]
return
## 风控
def risk_management ( context ):
### _风控函数筛选-开始 ###
### _风控函数筛选-结束 ###
return
## 股票筛选
def check_stocks ( context ):
if g . check_stocks_days % g . check_stocks_refresh_rate != 0 :
# 计数器加一
g . check_stocks_days += 1
return
# 股票池赋值
g . check_out_lists = get_security_universe ( context , g . security_universe_index , g . security_universe_user_securities )
# 行业过滤
g . check_out_lists = industry_filter ( context , g . check_out_lists , g . industry_list )
# 概念过滤
g . check_out_lists = concept_filter ( context , g . check_out_lists , g . concept_list )
# 过滤ST股票
g . check_out_lists = st_filter ( context , g . check_out_lists )
# 过滤退市股票
g . check_out_lists = delisted_filter ( context , g . check_out_lists )
# 财务筛选
g . check_out_lists = financial_statements_filter ( context , g . check_out_lists )
# 行情筛选
g . check_out_lists = situation_filter ( context , g . check_out_lists )
# 技术指标筛选
g . check_out_lists = technical_indicators_filter ( context , g . check_out_lists )
# 形态指标筛选函数
g . check_out_lists = pattern_recognition_filter ( context , g . check_out_lists )
# 其他筛选函数
g . check_out_lists = other_func_filter ( context , g . check_out_lists )
# 排序
input_dict = get_check_stocks_sort_input_dict ()
g . check_out_lists = check_stocks_sort ( context , g . check_out_lists , input_dict , g . check_out_lists_ascending )
# 计数器归一
g . check_stocks_days = 1
return
## 交易函数
def trade ( context ):
# 初始化买入列表
buy_lists = []
# 买入股票筛选
if g . buy_trade_days % g . buy_refresh_rate == 0 :
# 获取 buy_lists 列表
buy_lists = g . check_out_lists
# 过滤ST股票
buy_lists = st_filter ( context , buy_lists )
# 过滤停牌股票
buy_lists = paused_filter ( context , buy_lists )
# 过滤退市股票
buy_lists = delisted_filter ( context , buy_lists )
# 过滤涨停股票
buy_lists = high_limit_filter ( context , buy_lists )
### _入场函数筛选-开始 ###
### _入场函数筛选-结束 ###
# 卖出操作
if g . sell_trade_days % g . sell_refresh_rate != 0 :
# 计数器加一
g . sell_trade_days += 1
else :
# 卖出股票
sell ( context , buy_lists )
# 计数器归一
g . sell_trade_days = 1
# 买入操作
if g . buy_trade_days % g . buy_refresh_rate != 0 :
# 计数器加一
g . buy_trade_days += 1
else :
# 卖出股票
buy ( context , buy_lists )
# 计数器归一
g . buy_trade_days = 1
## 卖出股票日期计数
def selled_security_list_count ( context ):
g . daily_risk_management = True
if len ( g . selled_security_list ) > 0 :
for stock in g . selled_security_list . keys ():
g . selled_security_list [ stock ] += 1
################################## 选股函数群 ##################################
## 财务指标筛选函数
def financial_statements_filter ( context , security_list ):
### _财务指标筛选函数-开始 ###
security_list = financial_data_filter_qujian ( security_list , valuation . pe_ratio , ( 20 , 80 ))
security_list = financial_data_filter_dayu ( security_list , indicator . inc_revenue_year_on_year , 20 )
security_list = financial_data_filter_dayu ( security_list , indicator . inc_net_profit_year_on_year , 20 )
### _财务指标筛选函数-结束 ###
# 返回列表
return security_list
## 行情筛选函数
def situation_filter ( context , security_list ):
### _行情筛选函数-开始 ###
### _行情筛选函数-结束 ###
# 返回列表
return security_list
## 技术指标筛选函数
def technical_indicators_filter ( context , security_list ):
### _技术指标筛选函数-开始 ###
### _技术指标筛选函数-结束 ###
# 返回列表
return security_list
## 形态指标筛选函数
def pattern_recognition_filter ( context , security_list ):
### _形态指标筛选函数-开始 ###
### _形态指标筛选函数-结束 ###
# 返回列表
return security_list
## 其他方式筛选函数
def other_func_filter ( context , security_list ):
### _其他方式筛选函数-开始 ###
### _其他方式筛选函数-结束 ###
# 返回列表
return security_list
# 获取选股排序的 input_dict
def get_check_stocks_sort_input_dict ():
input_dict = {
indicator . roe :( 'desc' , 100 ),
}
# 返回结果
return input_dict
################################## 交易函数群 ##################################
# 交易函数 - 出场
def sell ( context , buy_lists ):
# 获取 sell_lists 列表
init_sl = context . portfolio . positions . keys ()
sell_lists = context . portfolio . positions . keys ()
# 判断是否卖出buy_lists中的股票
if not g . sell_will_buy :
sell_lists = [ security for security in sell_lists if security not in buy_lists ]
### _出场函数筛选-开始 ###
### _出场函数筛选-结束 ###
# 卖出股票
if len ( sell_lists ) > 0 :
for stock in sell_lists :
sell_by_amount_or_percent_or_none ( context , stock , g . sell_by_amount , g . sell_by_percent , g . open_sell_securities )
# 获取卖出的股票, 并加入到 g.selled_security_list中
selled_security_list_dict ( context , init_sl )
return
# 交易函数 - 入场
def buy ( context , buy_lists ):
# 风控信号判断
if not g . risk_management_signal :
return
# 判断当日是否触发风控清仓止损
if not g . daily_risk_management :
return
# 判断是否可重复买入
buy_lists = holded_filter ( context , buy_lists )
# 获取最终的 buy_lists 列表
Num = g . max_hold_stocknum - len ( context . portfolio . positions )
buy_lists = buy_lists [: Num ]
# 买入股票
if len ( buy_lists ) > 0 :
# 分配资金
result = order_style ( context , buy_lists , g . max_hold_stocknum , g . order_style_str , g . order_style_value )
for stock in buy_lists :
if len ( context . portfolio . positions ) < g . max_hold_stocknum :
# 获取资金
Cash = result [ stock ]
# 判断个股最大持仓比重
value = judge_security_max_proportion ( context , stock , Cash , g . security_max_proportion )
# 判断单只最大买入股数或金额
amount = max_buy_value_or_amount ( stock , value , g . max_buy_value , g . max_buy_amount )
# 下单
order ( stock , amount , MarketOrderStyle ())
return
################################### 公用函数群 ##################################
## 排序
def check_stocks_sort ( context , security_list , input_dict , ascending = 'desc' ):
if ( len ( security_list ) == 0 ) or ( len ( input_dict ) == 0 ):
return security_list
else :
# 生成 key 的 list
idk = list ( input_dict . keys ())
# 生成矩阵
a = pd . DataFrame ()
for i in idk :
b = get_sort_dataframe ( security_list , i , input_dict [ i ])
a = pd . concat ([ a , b ], axis = 1 )
# 生成 score 列
a [ 'score' ] = a . sum ( 1 , False )
# 根据 score 排序
if ascending == 'asc' : # 升序
if hasattr ( a , 'sort' ):
a = a . sort ([ 'score' ], ascending = True )
else :
a = a . sort_values ([ 'score' ], ascending = True )
elif ascending == 'desc' : # 降序
if hasattr ( a , 'sort' ):
a = a . sort ([ 'score' ], ascending = False )
else :
a = a . sort_values ([ 'score' ], ascending = False )
# 返回结果
return list ( a . index )
## 过滤同一标的继上次卖出N天不再买入
def filter_n_tradeday_not_buy ( security , n = 0 ):
try :
if ( security in g . selled_security_list . keys ()) and ( g . selled_security_list [ security ] < n ):
return False
return True
except :
return True
## 是否可重复买入
def holded_filter ( context , security_list ):
if not g . filter_holded :
security_list = [ stock for stock in security_list if stock not in context . portfolio . positions . keys ()]
# 返回结果
return security_list
## 卖出股票加入dict
def selled_security_list_dict ( context , security_list ):
selled_sl = [ s for s in security_list if s not in context . portfolio . positions . keys ()]
if len ( selled_sl ) > 0 :
for stock in selled_sl :
g . selled_security_list [ stock ] = 0
## 过滤停牌股票
def paused_filter ( context , security_list ):
if g . filter_paused :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not current_data [ stock ] . paused ]
# 返回结果
return security_list
## 过滤退市股票
def delisted_filter ( context , security_list ):
if g . filter_delisted :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not (( '退' in current_data [ stock ] . name ) or ( '*' in current_data [ stock ] . name ))]
# 返回结果
return security_list
## 过滤ST股票
def st_filter ( context , security_list ):
if g . only_st :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if current_data [ stock ] . is_st ]
else :
if g . filter_st :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not current_data [ stock ] . is_st ]
# 返回结果
return security_list
# 过滤涨停股票
def high_limit_filter ( context , security_list ):
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not ( current_data [ stock ] . day_open >= current_data [ stock ] . high_limit )]
# 返回结果
return security_list
# 获取股票股票池
def get_security_universe ( context , security_universe_index , security_universe_user_securities ):
temp_index = []
for s in security_universe_index :
if s == 'all_a_securities' :
temp_index += list ( get_all_securities ([ 'stock' ], context . current_dt . date ()) . index )
else :
temp_index += get_index_stocks ( s )
for x in security_universe_user_securities :
temp_index += x
return sorted ( list ( set ( temp_index )))
# 行业过滤
def industry_filter ( context , security_list , industry_list ):
if len ( industry_list ) == 0 :
# 返回股票列表
return security_list
else :
securities = []
for s in industry_list :
temp_securities = get_industry_stocks ( s )
securities += temp_securities
security_list = [ stock for stock in security_list if stock in securities ]
# 返回股票列表
return security_list
# 概念过滤
def concept_filter ( context , security_list , concept_list ):
if len ( concept_list ) == 0 :
return security_list
else :
securities = []
for s in concept_list :
temp_securities = get_concept_stocks ( s )
securities += temp_securities
security_list = [ stock for stock in security_list if stock in securities ]
# 返回股票列表
return security_list
9. 超跌次新股策略
这个策略是某个读者和我交流的时候,提供的一个炒股思路,核心的逻辑:选出流通值小的超跌次新股,然后买入博反抽。
他说他平时就喜欢用这种方法选股,所以我就根据他的描述做成了量化策略。
当时测了一下,2015年9月---2019年3月的收益是这样的:
看起来非常不错,3年半的时间总共有12倍的收益,平均年化 111%,胜率为 62.5%,最大回撤 22.8%。
时隔2年,这个策略还行不行呢?
于是,我翻出以前写的代码,又测了一下2015年9月---2021年3月的收益:
真是让我感到惊讶,竟然还是非常有效,收益达到了2522%,年化84%。
这个策略的思路其实特别简单:
选股方式 :就是在上市天数小于 180 天的次新股里挑选出跌幅大于 60% 的股票,然后按照流通市值的大小,由小到大排序。买入方式 :买入流通市值最小的前几个卖出方式 :5天内涨幅超过20%就止盈,或者4天内跌幅超过10%就止损仓位管理 : 全仓买卖
策略代码 from kuanke.wizard import *
from jqdata import *
import numpy as np
import pandas as pd
import talib
import datetime
import time
import math
## 初始化函数,设定要操作的股票、基准等等
def initialize ( context ):
# 设定基准
set_benchmark ( '000300.XSHG' )
# 设定滑点
set_slippage ( FixedSlippage ( 0.01 ))
# True为开启动态复权模式,使用真实价格交易
set_option ( 'use_real_price' , True )
# 设定成交量比例
set_option ( 'order_volume_ratio' , 1 )
# 股票类交易手续费是:买入时佣金万分之三,卖出时佣金万分之三加千分之一印花税, 每笔交易佣金最低扣5块钱
set_order_cost ( OrderCost ( open_tax = 0 , close_tax = 0.001 , open_commission = 0.0003 , close_commission = 0.0003 , min_commission = 5 ), type = 'stock' )
#容器初始化
check_container_initialize ()
#动态仓位、频率、计数初始化函数
check_dynamic_initialize ()
# 股票筛选初始化函数
check_stocks_initialize ()
# 出场初始化函数
sell_initialize ()
# 入场初始化函数
buy_initialize ()
# 关闭提示
log . set_level ( 'order' , 'info' )
# 运行函数
run_daily ( check_stocks , '9:15' ) #选股
run_daily ( main_stock_pick , '9:16' ) #买入卖出列表
run_daily ( sell_every_day , 'open' ) #卖出未卖出成功的股票
run_daily ( trade , 'open' ) #交易
run_daily ( selled_security_list_count , 'after_close' ) #卖出股票日期计数
#######################!!!新手需要使用的地方!!!###################################################
##动态仓位、频率、计数初始化函数(持仓比例,选股频率,买入频率,卖出频率在这里设置)
def check_dynamic_initialize ():
# 个股最大持仓比重
g . security_max_proportion = 1
# 选股和买卖频率
g . check_stocks_refresh_rate = 1
# 最大建仓数量
g . max_hold_stocknum = 1
#下面这几项不用管
# 买入频率
g . buy_refresh_rate = 1
# 卖出频率
g . sell_refresh_rate = 1
# 选股频率计数器
g . check_stocks_days = 0
#机器学习选股频率计数器
g . days = 0
# 买卖交易频率计数器
g . buy_trade_days = 0
g . sell_trade_days = 0
## 股票池初筛设置函数(股票初筛在这里设置)
def check_stocks_initialize ():
# 是否过滤停盘
g . filter_paused = True
# 是否过滤退市
g . filter_delisted = True
# 是否只有ST
g . only_st = False
# 是否过滤ST
g . filter_st = True
# 股票池(填指数)
g . security_universe_index = [ "all_a_securities" ] #这里填写指数,全部股票就填['all_a_securities'],沪深300股票就填['000300.XSHG'],中证500就填['000905.XSHG'],沪深300+中证500就填['000300.XSHG','000905.XSHG']
# 填成分股(填成分股)
g . security_universe_user_securities = []
# 行业列表
g . industry_list = [ "801010" , "801020" , "801030" , "801040" , "801050" , "801080" , "801110" , "801120" , "801130" , "801140" , "801150" , "801160" , "801170" , "801180" , "801200" , "801210" , "801230" , "801710" , "801720" , "801730" , "801740" , "801750" , "801760" , "801770" , "801780" , "801790" , "801880" , "801890" ]
# 概念列表
g . concept_list = []
# 黑名单
g . blacklist = []
## 买入股票,卖出股票筛选函数
def main_stock_pick ( context ):
if g . days % g . check_stocks_refresh_rate != 0 :
g . days += 1
return
g . sell_stock_list = []
g . buy_stock_list = []
####自定义编辑范围#####
#超跌次新策略
g . check_out_lists = [ stock for stock in g . check_out_lists if (( context . current_dt . date () - get_security_info ( stock ) . start_date ) . days ) < 180 ]
g . check_out_lists = [ stock for stock in g . check_out_lists if stock [: 3 ] != "688" ]
uuzhang2 = []
for stock in g . check_out_lists :
df2 = attribute_history ( stock , count = 180 , unit = '1d' , fields = [ 'close' ], fq = 'pre' )
Maxjiage = df2 [ 'close' ] . max ()
current_pricedata = attribute_history ( stock , 1 , '1d' , [ 'close' ])
current_price = current_pricedata [ 'close' ] . mean ()
if current_price / Maxjiage < 0.4 :
uuzhang2 . append ( stock )
stockset = uuzhang2
g . u = []
#security_list22 = [stock for stock in g.sell_stock_list1 if current_data[stock].paused]
#print security_list22
g . sell_stock_list = []
g . buy_stock_list = []
g . sell_stock_list1 = list ( context . portfolio . positions . keys ())
stockset = [ stock for stock in stockset if stock not in g . sell_stock_list1 ]
for stock in g . sell_stock_list1 :
df2 = attribute_history ( stock , count = 1 , unit = '1d' , \
fields = [ 'open' , 'close' , 'volume' , 'high' , 'low' , 'money' , 'high_limit' , 'low_limit' , 'paused' ], \
fq = 'pre' )
if df2 [ 'close' ][ - 1 ] == df2 [ 'high_limit' ][ - 1 ] and df2 [ 'volume' ][ - 1 ] > 0 and df2 [ 'money' ][ - 1 ] > 0 :
g . u . append ( stock )
else :
Minjiage = attribute_history ( stock , count = 5 , unit = '1d' , fields = [ 'close' ], fq = 'pre' )
Minjiage = df2 [ 'close' ] . min ()
current_pricedata = attribute_history ( stock , 1 , '1d' , [ 'close' ])
current_price = current_pricedata [ 'close' ] . mean ()
loss_data3 = attribute_history ( stock , 4 , '1d' , [ 'close' ])
loss3 = loss_data3 [ 'close' ] . max ()
current_pricedata = attribute_history ( stock , 1 , '1d' , [ 'close' ])
current_price = current_pricedata [ 'close' ] . mean ()
loss_rate = current_price / loss3
if current_price / Minjiage > 1.2 or loss_rate < 0.90 :
g . sell_stock_list . append ( stock )
for stock in stockset :
if stock in g . sell_stock_list1 :
pass
else :
g . buy_stock_list . append ( stock )
####自定义编辑范围#####
log . info ( '卖出列表:' , g . sell_stock_list )
log . info ( '购买列表:' , g . buy_stock_list )
g . days = 1
return g . sell_stock_list , g . buy_stock_list
#######################!!!新手需要使用的地方!!!###################################################
##容器初始化(有新的全局容器可以加到这里)(新手忽略这里)
def check_container_initialize ():
#卖出股票列表
g . sell_stock_list = []
#买入股票列表
g . buy_stock_list = []
# 获取未卖出的股票
g . open_sell_securities = []
# 卖出股票的dict
g . selled_security_list = {}
#涨停股票列表
g . ZT = []
## 出场初始化函数(新手忽略这里)
def sell_initialize ():
# 设定是否卖出buy_lists中的股票
g . sell_will_buy = True
# 固定出仓的数量或者百分比
g . sell_by_amount = None
g . sell_by_percent = None
## 入场初始化函数(新手忽略这里)
def buy_initialize ():
# 是否可重复买入
g . filter_holded = False
# 委托类型
g . order_style_str = 'by_cap_mean'
g . order_style_value = 100
## 股票初筛(新手忽略这里)
def check_stocks ( context ):
if g . check_stocks_days % g . check_stocks_refresh_rate != 0 :
# 计数器加一
g . check_stocks_days += 1
return
# 股票池赋值
g . check_out_lists = get_security_universe ( context , g . security_universe_index , g . security_universe_user_securities )
# 行业过滤
#g.check_out_lists = industry_filter(context, g.check_out_lists, g.industry_list)
# 概念过滤
#g.check_out_lists = concept_filter(context, g.check_out_lists, g.concept_list)
# 过滤ST股票
g . check_out_lists = st_filter ( context , g . check_out_lists )
# 过滤停牌股票
g . check_out_lists = paused_filter ( context , g . check_out_lists )
# 过滤退市股票
g . check_out_lists = delisted_filter ( context , g . check_out_lists )
# 过滤黑名单股票
g . check_out_lists = [ s for s in g . check_out_lists if s not in g . blacklist ]
# 计数器归一
g . check_stocks_days = 1
return
## 卖出未卖出成功的股票(新手忽略这里)
def sell_every_day ( context ):
g . open_sell_securities = list ( set ( g . open_sell_securities ))
open_sell_securities = [ s for s in context . portfolio . positions . keys () if s in g . open_sell_securities ]
if len ( open_sell_securities ) > 0 :
for stock in open_sell_securities :
order_target_value ( stock , 0 )
g . open_sell_securities = [ s for s in g . open_sell_securities if s in context . portfolio . positions . keys ()]
return
## 交易函数(新手忽略这里)
def trade ( context ):
# 初始化买入列表
buy_lists = []
# 买入股票筛选
if g . buy_trade_days % g . buy_refresh_rate == 0 :
# 获取 buy_lists 列表
buy_lists = g . buy_stock_list
# 过滤涨停股票
buy_lists = high_limit_filter ( context , buy_lists )
log . info ( '购买列表最终' , buy_lists )
# 卖出操作
if g . sell_trade_days % g . sell_refresh_rate != 0 :
# 计数器加一
g . sell_trade_days += 1
else :
# 卖出股票
sell ( context , buy_lists )
# 计数器归一
g . sell_trade_days = 1
# 买入操作
if g . buy_trade_days % g . buy_refresh_rate != 0 :
# 计数器加一
g . buy_trade_days += 1
else :
# 卖出股票
buy ( context , buy_lists )
# 计数器归一
g . buy_trade_days = 1
################################## 交易函数群 ##################################(新手忽略)
# 交易函数 - 出场
def sell ( context , buy_lists ):
# 获取 sell_lists 列表
init_sl = context . portfolio . positions . keys ()
sell_lists = context . portfolio . positions . keys ()
# 判断是否卖出buy_lists中的股票
if not g . sell_will_buy :
sell_lists = [ security for security in sell_lists if security not in buy_lists ]
### _出场函数筛选-开始 ###
sell_lists = g . sell_stock_list
### _出场函数筛选-结束 ###
# 卖出股票
if len ( sell_lists ) > 0 :
for stock in sell_lists :
sell_by_amount_or_percent_or_none ( context , stock , g . sell_by_amount , g . sell_by_percent , g . open_sell_securities )
# 获取卖出的股票, 并加入到 g.selled_security_list中
selled_security_list_dict ( context , init_sl )
return
# 交易函数 - 入场
def buy ( context , buy_lists ):
# 判断是否可重复买入
buy_lists = holded_filter ( context , buy_lists )
# 获取最终的 buy_lists 列表
Num = g . max_hold_stocknum - len ( context . portfolio . positions )
buy_lists = buy_lists [: Num ]
# 买入股票
if len ( buy_lists ) > 0 :
# 分配资金
result = order_style ( context , buy_lists , g . max_hold_stocknum , g . order_style_str , g . order_style_value )
for stock in buy_lists :
if len ( context . portfolio . positions ) < g . max_hold_stocknum :
# 获取资金
Cash = result [ stock ]
# 判断个股最大持仓比重
value = judge_security_max_proportion ( context , stock , Cash , g . security_max_proportion )
# 判断单只最大买入股数或金额
amount = max_buy_value_or_amount ( stock , value , None , None )
# 下单
order ( stock , amount , MarketOrderStyle ())
return
################################### 公用函数群 ##################################(新手忽略)
## 过滤同一标的继上次卖出N天不再买入
def filter_n_tradeday_not_buy ( security , n = 0 ):
try :
if ( security in g . selled_security_list . keys ()) and ( g . selled_security_list [ security ] < n ):
return False
return True
except :
return True
## 是否可重复买入
def holded_filter ( context , security_list ):
if not g . filter_holded :
security_list = [ stock for stock in security_list if stock not in context . portfolio . positions . keys ()]
# 返回结果
return security_list
## 卖出股票加入dict
def selled_security_list_dict ( context , security_list ):
selled_sl = [ s for s in security_list if s not in context . portfolio . positions . keys ()]
if len ( selled_sl ) > 0 :
for stock in selled_sl :
g . selled_security_list [ stock ] = 0
## 过滤停牌股票
def paused_filter ( context , security_list ):
if g . filter_paused :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not current_data [ stock ] . paused ]
# 返回结果
return security_list
## 过滤退市股票
def delisted_filter ( context , security_list ):
if g . filter_delisted :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not (( '退' in current_data [ stock ] . name ) or ( '*' in current_data [ stock ] . name ))]
# 返回结果
return security_list
## 过滤ST股票
def st_filter ( context , security_list ):
if g . only_st :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if current_data [ stock ] . is_st ]
else :
if g . filter_st :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not current_data [ stock ] . is_st ]
# 返回结果
return security_list
# 过滤涨停股票
def high_limit_filter ( context , security_list ):
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not ( current_data [ stock ] . day_open >= current_data [ stock ] . high_limit )]
# 返回结果
return security_list
# 获取股票股票池
def get_security_universe ( context , security_universe_index , security_universe_user_securities ):
temp_index = []
for s in security_universe_index :
if s == 'all_a_securities' :
temp_index += list ( get_all_securities ([ 'stock' ], context . current_dt . date ()) . index )
else :
temp_index += get_index_stocks ( s )
for x in security_universe_user_securities :
temp_index += x
return sorted ( list ( set ( temp_index )))
# 行业过滤
def industry_filter ( context , security_list , industry_list ):
if len ( industry_list ) == 0 :
# 返回股票列表
return security_list
else :
securities = []
for s in industry_list :
temp_securities = get_industry_stocks ( s )
securities += temp_securities
security_list = [ stock for stock in security_list if stock in securities ]
# 返回股票列表
return security_list
# 概念过滤
def concept_filter ( context , security_list , concept_list ):
if len ( concept_list ) == 0 :
return security_list
else :
securities = []
for s in concept_list :
temp_securities = get_concept_stocks ( s )
securities += temp_securities
security_list = [ stock for stock in security_list if stock in securities ]
# 返回股票列表
return security_list
## 卖出股票日期计数
def selled_security_list_count ( context ):
#g.daily_risk_management = True
if len ( g . selled_security_list ) > 0 :
for stock in g . selled_security_list . keys ():
g . selled_security_list [ stock ] += 1
#获取交易日
def shifttradingday ( date , shift ):
#获取N天前的交易日日期
# 获取所有的交易日,返回一个包含所有交易日的 list,元素值为 datetime.date 类型.
tradingday = get_all_trade_days ()
# 得到date之后shift天那一天在列表中的行标号 返回一个数
shiftday_index = list ( tradingday ) . index ( date ) + shift
# 根据行号返回该日日期 为datetime.date类型
return tradingday [ shiftday_index ]
10. 医药消费低估高增长策略
说一下这个策略的逻辑:
股票池 :沪深300+中证500成分股,且行业为医药生物、食品饮料。选股条件 :动态 PE 在 30 倍以下,营收同比大于0、净利润同比大于20%以上。排序逻辑 :按照ROA和市值综合排序,ROA越大排在越前面,市值越大排在越前面,且ROA和市值对排序影响的权重是 1:1。调仓逻辑 :策略用轮动的方式进行买卖,每10日触发一次选股条件,符合条件,且在前3名的股票会继续持有,不符合条件,且掉出前 3 名股票就会卖掉。
很多人对排序逻辑不理解,我举个简单的例子:
股票A:按照 ROA 排序是排在第10名,但按照市值排序是排在第2名,那他的综合分是 10*1+2*1=12。
股票B:按照ROA排序是第30名,按照市值排序是第1名,综合分是 30*1+1*1=31。
股票A的12 > 股票B的31,所以A排在B的前面。
策略源码 from kuanke.wizard import *
from jqdata import *
import numpy as np
import pandas as pd
import talib
import datetime
import time
import math
## 初始化函数,设定要操作的股票、基准等等
def initialize ( context ):
# 设定基准
set_benchmark ( '000300.XSHG' )
# 设定滑点
set_slippage ( FixedSlippage ( 0.01 ))
# True为开启动态复权模式,使用真实价格交易
set_option ( 'use_real_price' , True )
# 设定成交量比例
set_option ( 'order_volume_ratio' , 1 )
# 股票类交易手续费是:买入时佣金万分之三,卖出时佣金万分之三加千分之一印花税, 每笔交易佣金最低扣5块钱
set_order_cost ( OrderCost ( open_tax = 0 , close_tax = 0.001 , open_commission = 0.0003 , close_commission = 0.0003 , min_commission = 5 ), type = 'stock' )
#容器初始化
check_container_initialize ()
#动态仓位、频率、计数初始化函数
check_dynamic_initialize ()
# 股票筛选初始化函数
check_stocks_initialize ()
# 出场初始化函数
sell_initialize ()
# 入场初始化函数
buy_initialize ()
# 关闭提示
log . set_level ( 'order' , 'info' )
# 运行函数
run_daily ( check_stocks , '9:15' ) #选股
run_daily ( main_stock_pick , '9:16' ) #买入卖出列表
run_daily ( sell_every_day , 'open' ) #卖出未卖出成功的股票
run_daily ( trade , 'open' ) #交易
run_daily ( selled_security_list_count , 'after_close' ) #卖出股票日期计数
#######################!!!新手需要使用的地方!!!###################################################
##动态仓位、频率、计数初始化函数(持仓比例,选股频率,买入频率,卖出频率在这里设置)
def check_dynamic_initialize ():
# 个股最大持仓比重
g . security_max_proportion = 1
# 选股和买卖频率
g . check_stocks_refresh_rate = 1
# 最大建仓数量
g . max_hold_stocknum = 3
#下面这几项不用管
# 买入频率
g . buy_refresh_rate = 1
# 卖出频率
g . sell_refresh_rate = 1
# 选股频率计数器
g . check_stocks_days = 0
#机器学习选股频率计数器
g . days = 0
# 买卖交易频率计数器
g . buy_trade_days = 0
g . sell_trade_days = 0
# 总排序准则: desc-降序、asc-升序
g . check_out_lists_ascending = 'desc'
## 股票池初筛设置函数(股票初筛在这里设置)
def check_stocks_initialize ():
# 是否过滤停盘
g . filter_paused = True
# 是否过滤退市
g . filter_delisted = True
# 是否只有ST
g . only_st = False
# 是否过滤ST
g . filter_st = True
# 股票池(填指数)
g . security_universe_index = [ '000300.XSHG' , '000905.XSHG' ] #这里填写指数,全部股票就填['all_a_securities'],沪深300股票就填['000300.XSHG'],中证500就填['000905.XSHG'],沪深300+中证500就填['000300.XSHG','000905.XSHG']
# 填成分股(填成分股)
g . security_universe_user_securities = []
# 行业列表
g . industry_list = [ "801120" , "801150" ]
# 概念列表
g . concept_list = []
# 黑名单
g . blacklist = [ '300268.XSHE' , '600035.XSHG' ]
## 买入股票,卖出股票筛选函数
def main_stock_pick ( context ):
if g . days % g . check_stocks_refresh_rate != 0 :
g . days += 1
return
g . sell_stock_list = []
g . buy_stock_list = []
####自定义编辑范围#####
#外资策略
q = query ( valuation . code ) . filter (
valuation . code . in_ ( g . check_out_lists ),
indicator . inc_revenue_year_on_year > 0 ,
indicator . inc_net_profit_year_on_year > 20 ,
valuation . pe_ratio < 30 ) #balance.development_expenditure
df = get_fundamentals ( q , date = None )
stockset = list ( df [ 'code' ])
g . sell_stock_list1 = list ( context . portfolio . positions . keys ())
current_data = get_current_data ()
paused_list = [ stock for stock in g . sell_stock_list1 if current_data [ stock ] . paused ]
for stock in g . sell_stock_list1 :
if stock in paused_list :
continue
elif stock not in stockset [: g . max_hold_stocknum ]:
g . sell_stock_list . append ( stock )
for stock in stockset [: g . max_hold_stocknum ]:
if stock in g . sell_stock_list :
pass
else :
g . buy_stock_list . append ( stock )
####自定义编辑范围#####
log . info ( '卖出列表:' , g . sell_stock_list )
log . info ( '购买列表:' , g . buy_stock_list )
g . days = 1
return g . sell_stock_list , g . buy_stock_list
#######################!!!新手需要使用的地方!!!###################################################
##容器初始化(有新的全局容器可以加到这里)(新手忽略这里)
def check_container_initialize ():
#卖出股票列表
g . sell_stock_list = []
#买入股票列表
g . buy_stock_list = []
# 获取未卖出的股票
g . open_sell_securities = []
# 卖出股票的dict
g . selled_security_list = {}
#涨停股票列表
g . ZT = []
## 出场初始化函数(新手忽略这里)
def sell_initialize ():
# 设定是否卖出buy_lists中的股票
g . sell_will_buy = True
# 固定出仓的数量或者百分比
g . sell_by_amount = None
g . sell_by_percent = None
## 入场初始化函数(新手忽略这里)
def buy_initialize ():
# 是否可重复买入
g . filter_holded = False
# 委托类型
g . order_style_str = 'by_cap_mean'
g . order_style_value = 100
## 股票初筛(新手忽略这里)
def check_stocks ( context ):
if g . check_stocks_days % g . check_stocks_refresh_rate != 0 :
# 计数器加一
g . check_stocks_days += 1
return
# 股票池赋值
g . check_out_lists = get_security_universe ( context , g . security_universe_index , g . security_universe_user_securities )
# 行业过滤
g . check_out_lists = industry_filter ( context , g . check_out_lists , g . industry_list )
# 概念过滤
g . check_out_lists = concept_filter ( context , g . check_out_lists , g . concept_list )
# 过滤ST股票
g . check_out_lists = st_filter ( context , g . check_out_lists )
# 过滤停牌股票
g . check_out_lists = paused_filter ( context , g . check_out_lists )
# 过滤退市股票
g . check_out_lists = delisted_filter ( context , g . check_out_lists )
# 过滤黑名单股票
g . check_out_lists = [ s for s in g . check_out_lists if s not in g . blacklist ]
# 排序
input_dict = get_check_stocks_sort_input_dict ()
g . check_out_lists = check_stocks_sort ( context , g . check_out_lists , input_dict , g . check_out_lists_ascending )
# 计数器归一
g . check_stocks_days = 1
return
## 卖出未卖出成功的股票(新手忽略这里)
def sell_every_day ( context ):
g . open_sell_securities = list ( set ( g . open_sell_securities ))
open_sell_securities = [ s for s in context . portfolio . positions . keys () if s in g . open_sell_securities ]
if len ( open_sell_securities ) > 0 :
for stock in open_sell_securities :
order_target_value ( stock , 0 )
g . open_sell_securities = [ s for s in g . open_sell_securities if s in context . portfolio . positions . keys ()]
return
## 交易函数(新手忽略这里)
def trade ( context ):
# 初始化买入列表
buy_lists = []
# 买入股票筛选
if g . buy_trade_days % g . buy_refresh_rate == 0 :
# 获取 buy_lists 列表
buy_lists = g . buy_stock_list
# 过滤涨停股票
buy_lists = high_limit_filter ( context , buy_lists )
log . info ( '购买列表最终' , buy_lists )
# 卖出操作
if g . sell_trade_days % g . sell_refresh_rate != 0 :
# 计数器加一
g . sell_trade_days += 1
else :
# 卖出股票
sell ( context , buy_lists )
# 计数器归一
g . sell_trade_days = 1
# 买入操作
if g . buy_trade_days % g . buy_refresh_rate != 0 :
# 计数器加一
g . buy_trade_days += 1
else :
# 卖出股票
buy ( context , buy_lists )
# 计数器归一
g . buy_trade_days = 1
################################## 交易函数群 ##################################(新手忽略)
# 交易函数 - 出场
def sell ( context , buy_lists ):
# 获取 sell_lists 列表
init_sl = context . portfolio . positions . keys ()
sell_lists = context . portfolio . positions . keys ()
# 判断是否卖出buy_lists中的股票
if not g . sell_will_buy :
sell_lists = [ security for security in sell_lists if security not in buy_lists ]
### _出场函数筛选-开始 ###
sell_lists = g . sell_stock_list
### _出场函数筛选-结束 ###
# 卖出股票
if len ( sell_lists ) > 0 :
for stock in sell_lists :
order_target ( stock , 0 )
# 获取卖出的股票, 并加入到 g.selled_security_list中
selled_security_list_dict ( context , init_sl )
return
# 交易函数 - 入场
def buy ( context , buy_lists ):
# 判断是否可重复买入
buy_lists = holded_filter ( context , buy_lists )
# 获取最终的 buy_lists 列表
Num = g . max_hold_stocknum - len ( context . portfolio . positions )
buy_lists = buy_lists [: Num ]
# 买入股票
if len ( buy_lists ) > 0 :
# 分配资金
result = order_style ( context , buy_lists , g . max_hold_stocknum , g . order_style_str , g . order_style_value )
for stock in buy_lists :
if len ( context . portfolio . positions ) < g . max_hold_stocknum :
# 获取资金
Cash = result [ stock ]
# 判断个股最大持仓比重
value = judge_security_max_proportion ( context , stock , Cash , g . security_max_proportion )
# 判断单只最大买入股数或金额
amount = max_buy_value_or_amount ( stock , value , None , None )
# 下单
order ( stock , amount , MarketOrderStyle ())
return
################################### 公用函数群 ##################################(新手忽略)
## 过滤同一标的继上次卖出N天不再买入
def filter_n_tradeday_not_buy ( security , n = 0 ):
try :
if ( security in g . selled_security_list . keys ()) and ( g . selled_security_list [ security ] < n ):
return False
return True
except :
return True
## 是否可重复买入
def holded_filter ( context , security_list ):
if not g . filter_holded :
security_list = [ stock for stock in security_list if stock not in context . portfolio . positions . keys ()]
# 返回结果
return security_list
## 卖出股票加入dict
def selled_security_list_dict ( context , security_list ):
selled_sl = [ s for s in security_list if s not in context . portfolio . positions . keys ()]
if len ( selled_sl ) > 0 :
for stock in selled_sl :
g . selled_security_list [ stock ] = 0
## 过滤停牌股票
def paused_filter ( context , security_list ):
if g . filter_paused :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not current_data [ stock ] . paused ]
# 返回结果
return security_list
## 过滤退市股票
def delisted_filter ( context , security_list ):
if g . filter_delisted :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not (( '退' in current_data [ stock ] . name ) or ( '*' in current_data [ stock ] . name ))]
# 返回结果
return security_list
## 过滤ST股票
def st_filter ( context , security_list ):
if g . only_st :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if current_data [ stock ] . is_st ]
else :
if g . filter_st :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not current_data [ stock ] . is_st ]
# 返回结果
return security_list
# 过滤涨停股票
def high_limit_filter ( context , security_list ):
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not ( current_data [ stock ] . day_open >= current_data [ stock ] . high_limit )]
# 返回结果
return security_list
# 获取股票股票池
def get_security_universe ( context , security_universe_index , security_universe_user_securities ):
temp_index = []
for s in security_universe_index :
if s == 'all_a_securities' :
temp_index += list ( get_all_securities ([ 'stock' ], context . current_dt . date ()) . index )
else :
temp_index += get_index_stocks ( s )
for x in security_universe_user_securities :
temp_index += x
return sorted ( list ( set ( temp_index )))
# 获取选股排序的 input_dict
def get_check_stocks_sort_input_dict ():
input_dict = {
valuation . market_cap :( 'desc' , 100 ),
indicator . roa :( 'desc' , 100 ),
}
# 返回结果
return input_dict
# 行业过滤
def industry_filter ( context , security_list , industry_list ):
if len ( industry_list ) == 0 :
# 返回股票列表
return security_list
else :
securities = []
for s in industry_list :
temp_securities = get_industry_stocks ( s )
securities += temp_securities
security_list = [ stock for stock in security_list if stock in securities ]
# 返回股票列表
return security_list
# 概念过滤
def concept_filter ( context , security_list , concept_list ):
if len ( concept_list ) == 0 :
return security_list
else :
securities = []
for s in concept_list :
temp_securities = get_concept_stocks ( s )
securities += temp_securities
security_list = [ stock for stock in security_list if stock in securities ]
# 返回股票列表
return security_list
## 排序
def check_stocks_sort ( context , security_list , input_dict , ascending = 'desc' ):
if ( len ( security_list ) == 0 ) or ( len ( input_dict ) == 0 ):
return security_list
else :
# 生成 key 的 list
idk = list ( input_dict . keys ())
# 生成矩阵
a = pd . DataFrame ()
for i in idk :
b = get_sort_dataframe ( security_list , i , input_dict [ i ])
a = pd . concat ([ a , b ], axis = 1 )
# 生成 score 列
a [ 'score' ] = a . sum ( 1 , False )
# 根据 score 排序
if ascending == 'asc' : # 升序
if hasattr ( a , 'sort' ):
a = a . sort ([ 'score' ], ascending = True )
else :
a = a . sort_values ([ 'score' ], ascending = True )
elif ascending == 'desc' : # 降序
if hasattr ( a , 'sort' ):
a = a . sort ([ 'score' ], ascending = False )
else :
a = a . sort_values ([ 'score' ], ascending = False )
# 返回结果
return list ( a . index )
## 卖出股票日期计数
def selled_security_list_count ( context ):
#g.daily_risk_management = True
if len ( g . selled_security_list ) > 0 :
for stock in g . selled_security_list . keys ():
g . selled_security_list [ stock ] += 1
#获取交易日
def shifttradingday ( date , shift ):
#获取N天前的交易日日期
# 获取所有的交易日,返回一个包含所有交易日的 list,元素值为 datetime.date 类型.
tradingday = get_all_trade_days ()
# 得到date之后shift天那一天在列表中的行标号 返回一个数
shiftday_index = list ( tradingday ) . index ( date ) + shift
# 根据行号返回该日日期 为datetime.date类型
return tradingday [ shiftday_index ]
11. ROA择时策略
股票池 :沪深300成分股+中证500成分股
选股逻辑 :
业绩筛选:单季度净利润 > 0
成长性:单季度营收同比增长、环比增长均大于0
成长性:单季度净利同比增长、环比增长均大于0
排除妖股:估值在88倍以内
赚钱能力超过国债:ROE > 4%
排序:剩余股票ROA由高到低排序,取前3只股票
调仓逻辑 :策略用轮动的方式进行买卖,每日调仓,在前3名的股票会继续持有,掉出前3名股票就会卖掉。
择时逻辑 : 当沪深300指数的70日均线大于前1日收盘价,且90日均线大于70日均线时,清仓,并且不再开仓。直到沪深300前1日收盘价大于70日均线,或者70日均线大于90日均线,才重新开仓。
策略源码 from kuanke.wizard import *
from jqdata import *
import numpy as np
import pandas as pd
import talib
import datetime
import time
import math
## 初始化函数,设定要操作的股票、基准等等
def initialize ( context ):
# 设定基准
set_benchmark ( '000300.XSHG' )
# 设定滑点
set_slippage ( FixedSlippage ( 0.01 ))
# True为开启动态复权模式,使用真实价格交易
set_option ( 'use_real_price' , True )
# 设定成交量比例
set_option ( 'order_volume_ratio' , 1 )
# 股票类交易手续费是:买入时佣金万分之三,卖出时佣金万分之三加千分之一印花税, 每笔交易佣金最低扣5块钱
set_order_cost ( OrderCost ( open_tax = 0 , close_tax = 0.001 , open_commission = 0.0003 , close_commission = 0.0003 , min_commission = 5 ), type = 'stock' )
#容器初始化
check_container_initialize ()
#动态仓位、频率、计数初始化函数
check_dynamic_initialize ()
# 股票筛选初始化函数
check_stocks_initialize ()
# 出场初始化函数
sell_initialize ()
# 入场初始化函数
buy_initialize ()
# 关闭提示
log . set_level ( 'order' , 'info' )
# 运行函数
run_daily ( check_stocks , '9:15' ) #选股
run_daily ( main_stock_pick , '9:16' ) #买入卖出列表
run_daily ( sell_every_day , 'open' ) #卖出未卖出成功的股票
run_daily ( trade , 'open' ) #交易
run_daily ( selled_security_list_count , 'after_close' ) #卖出股票日期计数
#######################!!!新手需要使用的地方!!!###################################################
##动态仓位、频率、计数初始化函数(持仓比例,选股频率,买入频率,卖出频率在这里设置)
def check_dynamic_initialize ():
# 个股最大持仓比重
g . security_max_proportion = 1
# 选股和买卖频率
g . check_stocks_refresh_rate = 1
# 最大建仓数量
g . max_hold_stocknum = 3
#下面这几项不用管
# 买入频率
g . buy_refresh_rate = 1
# 卖出频率
g . sell_refresh_rate = 1
# 选股频率计数器
g . check_stocks_days = 0
#机器学习选股频率计数器
g . days = 0
# 买卖交易频率计数器
g . buy_trade_days = 0
g . sell_trade_days = 0
## 股票池初筛设置函数(股票初筛在这里设置)
def check_stocks_initialize ():
# 是否过滤停盘
g . filter_paused = True
# 是否过滤退市
g . filter_delisted = True
# 是否只有ST
g . only_st = False
# 是否过滤ST
g . filter_st = True
# 股票池(填指数)
g . security_universe_index = [ '000905.XSHG' , '000300.XSHG' ] #这里填写指数,全部股票就填['all_a_securities'],沪深300股票就填['000300.XSHG'],中证500就填['000905.XSHG'],沪深300+中证500就填['000300.XSHG','000905.XSHG']
# 填成分股(填成分股)
g . security_universe_user_securities = []
# 行业列表
g . industry_list = [ "801010" , "801020" , "801030" , "801040" , "801050" , "801080" , "801110" , "801120" , "801130" , "801140" , "801150" , "801160" , "801170" , "801180" , "801200" , "801210" , "801230" , "801710" , "801720" , "801730" , "801740" , "801750" , "801760" , "801770" , "801780" , "801790" , "801880" , "801890" ]
# 概念列表
g . concept_list = []
# 黑名单
g . blacklist = [ '300268.XSHE' , '600035.XSHG' , '300028.XSHE' ]
## 买入股票,卖出股票筛选函数
def main_stock_pick ( context ):
if g . days % g . check_stocks_refresh_rate != 0 :
g . days += 1
return
g . sell_stock_list = []
g . buy_stock_list = []
####自定义编辑范围#####
#ROA白马策略
q = query ( valuation . code ) . filter (
valuation . code . in_ ( g . check_out_lists ),
indicator . inc_revenue_year_on_year > 0 ,
indicator . inc_net_profit_year_on_year > 0 ,
indicator . inc_revenue_annual > 0 ,
indicator . inc_net_profit_annual > 0 ,
indicator . net_profit_margin > 0 ,
valuation . pe_ratio > 0 ,
valuation . pe_ratio < 88 ,
indicator . roe > 4 ) . order_by ( indicator . roa . desc ())
df = get_fundamentals ( q )
stockset = list ( df [ 'code' ])
g . sell_stock_list1 = list ( context . portfolio . positions . keys ())
current_data = get_current_data ()
paused_list = [ stock for stock in g . sell_stock_list1 if current_data [ stock ] . paused ]
for stock in g . sell_stock_list1 :
if stock in paused_list :
continue
elif stock not in stockset [: g . max_hold_stocknum ]:
g . sell_stock_list . append ( stock )
elif Stop_loss ( context ):
g . sell_stock_list . append ( stock )
for stock in stockset [: g . max_hold_stocknum ]:
if stock in g . sell_stock_list :
pass
if Stop_loss ( context ):
pass
else :
g . buy_stock_list . append ( stock )
####自定义编辑范围#####
log . info ( '卖出列表:' , g . sell_stock_list )
log . info ( '购买列表:' , g . buy_stock_list )
g . days = 1
return g . sell_stock_list , g . buy_stock_list
#######################!!!新手需要使用的地方!!!###################################################
##容器初始化(有新的全局容器可以加到这里)(新手忽略这里)
def check_container_initialize ():
#卖出股票列表
g . sell_stock_list = []
#买入股票列表
g . buy_stock_list = []
# 获取未卖出的股票
g . open_sell_securities = []
# 卖出股票的dict
g . selled_security_list = {}
#涨停股票列表
g . ZT = []
## 出场初始化函数(新手忽略这里)
def sell_initialize ():
# 设定是否卖出buy_lists中的股票
g . sell_will_buy = True
# 固定出仓的数量或者百分比
g . sell_by_amount = None
g . sell_by_percent = None
## 入场初始化函数(新手忽略这里)
def buy_initialize ():
# 是否可重复买入
g . filter_holded = False
# 委托类型
g . order_style_str = 'by_cap_mean'
g . order_style_value = 100
## 股票初筛(新手忽略这里)
def check_stocks ( context ):
if g . check_stocks_days % g . check_stocks_refresh_rate != 0 :
# 计数器加一
g . check_stocks_days += 1
return
# 股票池赋值
g . check_out_lists = get_security_universe ( context , g . security_universe_index , g . security_universe_user_securities )
# 行业过滤
g . check_out_lists = industry_filter ( context , g . check_out_lists , g . industry_list )
# 概念过滤
g . check_out_lists = concept_filter ( context , g . check_out_lists , g . concept_list )
# 过滤ST股票
g . check_out_lists = st_filter ( context , g . check_out_lists )
# 过滤停牌股票
g . check_out_lists = paused_filter ( context , g . check_out_lists )
# 过滤退市股票
g . check_out_lists = delisted_filter ( context , g . check_out_lists )
# 过滤黑名单股票
g . check_out_lists = [ s for s in g . check_out_lists if s not in g . blacklist ]
# 计数器归一
g . check_stocks_days = 1
return
## 卖出未卖出成功的股票(新手忽略这里)
def sell_every_day ( context ):
g . open_sell_securities = list ( set ( g . open_sell_securities ))
open_sell_securities = [ s for s in context . portfolio . positions . keys () if s in g . open_sell_securities ]
if len ( open_sell_securities ) > 0 :
for stock in open_sell_securities :
order_target_value ( stock , 0 )
g . open_sell_securities = [ s for s in g . open_sell_securities if s in context . portfolio . positions . keys ()]
return
## 交易函数(新手忽略这里)
def trade ( context ):
# 初始化买入列表
buy_lists = []
# 买入股票筛选
if g . buy_trade_days % g . buy_refresh_rate == 0 :
# 获取 buy_lists 列表
buy_lists = g . buy_stock_list
# 过滤涨停股票
buy_lists = high_limit_filter ( context , buy_lists )
log . info ( '购买列表最终' , buy_lists )
# 卖出操作
if g . sell_trade_days % g . sell_refresh_rate != 0 :
# 计数器加一
g . sell_trade_days += 1
else :
# 卖出股票
sell ( context , buy_lists )
# 计数器归一
g . sell_trade_days = 1
# 买入操作
if g . buy_trade_days % g . buy_refresh_rate != 0 :
# 计数器加一
g . buy_trade_days += 1
else :
# 卖出股票
buy ( context , buy_lists )
# 计数器归一
g . buy_trade_days = 1
################################## 交易函数群 ##################################(新手忽略)
# 交易函数 - 出场
def sell ( context , buy_lists ):
# 获取 sell_lists 列表
init_sl = context . portfolio . positions . keys ()
sell_lists = context . portfolio . positions . keys ()
# 判断是否卖出buy_lists中的股票
if not g . sell_will_buy :
sell_lists = [ security for security in sell_lists if security not in buy_lists ]
### _出场函数筛选-开始 ###
sell_lists = g . sell_stock_list
### _出场函数筛选-结束 ###
# 卖出股票
if len ( sell_lists ) > 0 :
for stock in sell_lists :
sell_by_amount_or_percent_or_none ( context , stock , g . sell_by_amount , g . sell_by_percent , g . open_sell_securities )
# 获取卖出的股票, 并加入到 g.selled_security_list中
selled_security_list_dict ( context , init_sl )
return
# 交易函数 - 入场
def buy ( context , buy_lists ):
# 判断是否可重复买入
buy_lists = holded_filter ( context , buy_lists )
# 获取最终的 buy_lists 列表
Num = g . max_hold_stocknum - len ( context . portfolio . positions )
buy_lists = buy_lists [: Num ]
# 买入股票
if len ( buy_lists ) > 0 :
# 分配资金
result = order_style ( context , buy_lists , g . max_hold_stocknum , g . order_style_str , g . order_style_value )
for stock in buy_lists :
if len ( context . portfolio . positions ) < g . max_hold_stocknum :
# 获取资金
Cash = result [ stock ]
# 判断个股最大持仓比重
value = judge_security_max_proportion ( context , stock , Cash , g . security_max_proportion )
# 判断单只最大买入股数或金额
amount = max_buy_value_or_amount ( stock , value , None , None )
# 下单
order ( stock , amount , MarketOrderStyle ())
return
################################### 公用函数群 ##################################(新手忽略)
## 过滤同一标的继上次卖出N天不再买入
def filter_n_tradeday_not_buy ( security , n = 0 ):
try :
if ( security in g . selled_security_list . keys ()) and ( g . selled_security_list [ security ] < n ):
return False
return True
except :
return True
## 是否可重复买入
def holded_filter ( context , security_list ):
if not g . filter_holded :
security_list = [ stock for stock in security_list if stock not in context . portfolio . positions . keys ()]
# 返回结果
return security_list
## 卖出股票加入dict
def selled_security_list_dict ( context , security_list ):
selled_sl = [ s for s in security_list if s not in context . portfolio . positions . keys ()]
if len ( selled_sl ) > 0 :
for stock in selled_sl :
g . selled_security_list [ stock ] = 0
## 过滤停牌股票
def paused_filter ( context , security_list ):
if g . filter_paused :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not current_data [ stock ] . paused ]
# 返回结果
return security_list
## 过滤退市股票
def delisted_filter ( context , security_list ):
if g . filter_delisted :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not (( '退' in current_data [ stock ] . name ) or ( '*' in current_data [ stock ] . name ))]
# 返回结果
return security_list
## 过滤ST股票
def st_filter ( context , security_list ):
if g . only_st :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if current_data [ stock ] . is_st ]
else :
if g . filter_st :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not current_data [ stock ] . is_st ]
# 返回结果
return security_list
# 过滤涨停股票
def high_limit_filter ( context , security_list ):
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not ( current_data [ stock ] . day_open >= current_data [ stock ] . high_limit )]
# 返回结果
return security_list
# 获取股票股票池
def get_security_universe ( context , security_universe_index , security_universe_user_securities ):
temp_index = []
for s in security_universe_index :
if s == 'all_a_securities' :
temp_index += list ( get_all_securities ([ 'stock' ], context . current_dt . date ()) . index )
else :
temp_index += get_index_stocks ( s )
for x in security_universe_user_securities :
temp_index += x
return sorted ( list ( set ( temp_index )))
# 行业过滤
def industry_filter ( context , security_list , industry_list ):
if len ( industry_list ) == 0 :
# 返回股票列表
return security_list
else :
securities = []
for s in industry_list :
temp_securities = get_industry_stocks ( s )
securities += temp_securities
security_list = [ stock for stock in security_list if stock in securities ]
# 返回股票列表
return security_list
# 概念过滤
def concept_filter ( context , security_list , concept_list ):
if len ( concept_list ) == 0 :
return security_list
else :
securities = []
for s in concept_list :
temp_securities = get_concept_stocks ( s )
securities += temp_securities
security_list = [ stock for stock in security_list if stock in securities ]
# 返回股票列表
return security_list
## 卖出股票日期计数
def selled_security_list_count ( context ):
#g.daily_risk_management = True
if len ( g . selled_security_list ) > 0 :
for stock in g . selled_security_list . keys ():
g . selled_security_list [ stock ] += 1
#获取交易日
def shifttradingday ( date , shift ):
#获取N天前的交易日日期
# 获取所有的交易日,返回一个包含所有交易日的 list,元素值为 datetime.date 类型.
tradingday = get_all_trade_days ()
# 得到date之后shift天那一天在列表中的行标号 返回一个数
shiftday_index = list ( tradingday ) . index ( date ) + shift
# 根据行号返回该日日期 为datetime.date类型
return tradingday [ shiftday_index ]
#自定义函数
def Stop_loss ( context ):
n1 = 1
n2 = 70
n3 = 90
prices = get_bars ( '000300.XSHG' , n3 , unit = '1d' , fields = [ 'close' ], include_now = True )
close = prices [ 'close' ]
MA1 = close [ - 1 ]
MA2 = sum ( close [ - n2 :]) / n2
MA3 = sum ( close [ - n3 :]) / n3
if ( MA1 < MA2 and MA2 < MA3 ):
log . info ( '警告!大盘危险,空仓!' )
return True
else :
return False
12. 科创板医疗医药股策略
2020年1月到今年的6月26日,总收益达到了472%,折合成年化238%,还有非常优秀的:
进入正题,说一下这个策略的思路:就是选业绩增长稳定且ROA高的科创板医疗医药股,然后不断轮动。
逻辑细节是这样的:
股票池 :申万一级行业医药生物。筛选机制 :过滤ST,过滤退市股。选股条件 :PE在20-150倍之间,营收、净利润同比皆增长20%以上。并按照ROA从大到小排序,取排名前3的股票。调仓逻辑 :策略用轮动的方式进行买卖,每日触发一次选股条件,在前3名的股票会继续持有,掉出前3名股票就会卖掉
科创板的门槛高,主要是大户和机构在参与,他们相对偏好医疗和消费。而科创板没消费,只有医疗。并且很多在科创板上市的医药医疗股赛道都不错,挺有想象力的。
from kuanke.wizard import *
from jqdata import *
import numpy as np
import pandas as pd
import talib
import datetime
## 初始化函数,设定要操作的股票、基准等等
def initialize ( context ):
# 设定基准
set_benchmark ( '000300.XSHG' )
# 设定滑点
set_slippage ( FixedSlippage ( 0.02 ))
# True为开启动态复权模式,使用真实价格交易
set_option ( 'use_real_price' , True )
# 设定成交量比例
set_option ( 'order_volume_ratio' , 1 )
# 股票类交易手续费是:买入时佣金万分之三,卖出时佣金万分之三加千分之一印花税, 每笔交易佣金最低扣5块钱
set_order_cost ( OrderCost ( open_tax = 0 , close_tax = 0.001 , open_commission = 0.0003 , close_commission = 0.0003 , min_commission = 5 ), type = 'stock' )
# 个股最大持仓比重
g . security_max_proportion = 1
# 选股频率
g . check_stocks_refresh_rate = 1
# 买入频率
g . buy_refresh_rate = 1
# 卖出频率
g . sell_refresh_rate = 1
# 最大建仓数量
g . max_hold_stocknum = 3
# 选股频率计数器
g . check_stocks_days = 0
# 买卖交易频率计数器
g . buy_trade_days = 0
g . sell_trade_days = 0
# 获取未卖出的股票
g . open_sell_securities = []
# 卖出股票的dict
g . selled_security_list = {}
# 股票筛选初始化函数
check_stocks_initialize ()
# 股票筛选排序初始化函数
check_stocks_sort_initialize ()
# 出场初始化函数
sell_initialize ()
# 入场初始化函数
buy_initialize ()
# 风控初始化函数
risk_management_initialize ()
# 关闭提示
log . set_level ( 'order' , 'info' )
# 运行函数
run_daily ( sell_every_day , 'open' ) #卖出未卖出成功的股票
run_daily ( risk_management , 'every_bar' ) #风险控制
run_daily ( check_stocks , 'open' ) #选股
run_daily ( trade , 'open' ) #交易
run_daily ( selled_security_list_count , 'after_close' ) #卖出股票日期计数
## 股票筛选初始化函数
def check_stocks_initialize ():
# 是否过滤停盘
g . filter_paused = True
# 是否过滤退市
g . filter_delisted = True
# 是否只有ST
g . only_st = False
# 是否过滤ST
g . filter_st = True
# 股票池
g . security_universe_index = [ "all_a_securities" ]
g . security_universe_user_securities = []
# 行业列表
g . industry_list = [ "801150" ]
# 概念列表
g . concept_list = []
## 股票筛选排序初始化函数
def check_stocks_sort_initialize ():
# 总排序准则: desc-降序、asc-升序
g . check_out_lists_ascending = 'desc'
## 出场初始化函数
def sell_initialize ():
# 设定是否卖出buy_lists中的股票
g . sell_will_buy = False
# 固定出仓的数量或者百分比
g . sell_by_amount = None
g . sell_by_percent = None
## 入场初始化函数
def buy_initialize ():
# 是否可重复买入
g . filter_holded = False
# 委托类型
g . order_style_str = 'by_cap_mean'
g . order_style_value = 100
## 风控初始化函数
def risk_management_initialize ():
# 策略风控信号
g . risk_management_signal = True
# 策略当日触发风控清仓信号
g . daily_risk_management = True
# 单只最大买入股数或金额
g . max_buy_value = None
g . max_buy_amount = None
## 卖出未卖出成功的股票
def sell_every_day ( context ):
g . open_sell_securities = list ( set ( g . open_sell_securities ))
open_sell_securities = [ s for s in context . portfolio . positions . keys () if s in g . open_sell_securities ]
if len ( open_sell_securities ) > 0 :
for stock in open_sell_securities :
order_target_value ( stock , 0 )
g . open_sell_securities = [ s for s in g . open_sell_securities if s in context . portfolio . positions . keys ()]
return
## 风控
def risk_management ( context ):
### _风控函数筛选-开始 ###
### _风控函数筛选-结束 ###
return
## 股票筛选
def check_stocks ( context ):
if g . check_stocks_days % g . check_stocks_refresh_rate != 0 :
# 计数器加一
g . check_stocks_days += 1
return
# 股票池赋值
g . check_out_lists = get_security_universe ( context , g . security_universe_index , g . security_universe_user_securities )
g . check_out_lists = [ stock for stock in g . check_out_lists if stock [: 3 ] == "688" ]
# 行业过滤
g . check_out_lists = industry_filter ( context , g . check_out_lists , g . industry_list )
# 概念过滤
g . check_out_lists = concept_filter ( context , g . check_out_lists , g . concept_list )
# 过滤ST股票
g . check_out_lists = st_filter ( context , g . check_out_lists )
# 过滤退市股票
g . check_out_lists = delisted_filter ( context , g . check_out_lists )
# 财务筛选
g . check_out_lists = financial_statements_filter ( context , g . check_out_lists )
# 行情筛选
g . check_out_lists = situation_filter ( context , g . check_out_lists )
# 技术指标筛选
g . check_out_lists = technical_indicators_filter ( context , g . check_out_lists )
# 形态指标筛选函数
g . check_out_lists = pattern_recognition_filter ( context , g . check_out_lists )
# 其他筛选函数
g . check_out_lists = other_func_filter ( context , g . check_out_lists )
# 排序
input_dict = get_check_stocks_sort_input_dict ()
g . check_out_lists = check_stocks_sort ( context , g . check_out_lists , input_dict , g . check_out_lists_ascending )
# 计数器归一
g . check_stocks_days = 1
return
## 交易函数
def trade ( context ):
# 初始化买入列表
buy_lists = []
# 买入股票筛选
if g . buy_trade_days % g . buy_refresh_rate == 0 :
# 获取 buy_lists 列表
buy_lists = g . check_out_lists
# 过滤ST股票
buy_lists = st_filter ( context , buy_lists )
# 过滤停牌股票
buy_lists = paused_filter ( context , buy_lists )
# 过滤退市股票
buy_lists = delisted_filter ( context , buy_lists )
# 过滤涨停股票
buy_lists = high_limit_filter ( context , buy_lists )
### _入场函数筛选-开始 ###
### _入场函数筛选-结束 ###
# 卖出操作
if g . sell_trade_days % g . sell_refresh_rate != 0 :
# 计数器加一
g . sell_trade_days += 1
else :
# 卖出股票
sell ( context , buy_lists )
# 计数器归一
g . sell_trade_days = 1
# 买入操作
if g . buy_trade_days % g . buy_refresh_rate != 0 :
# 计数器加一
g . buy_trade_days += 1
else :
# 卖出股票
buy ( context , buy_lists )
# 计数器归一
g . buy_trade_days = 1
## 卖出股票日期计数
def selled_security_list_count ( context ):
g . daily_risk_management = True
if len ( g . selled_security_list ) > 0 :
for stock in g . selled_security_list . keys ():
g . selled_security_list [ stock ] += 1
################################## 选股函数群 ##################################
## 财务指标筛选函数
def financial_statements_filter ( context , security_list ):
### _财务指标筛选函数-开始 ###
security_list = financial_data_filter_qujian ( security_list , valuation . pe_ratio , ( 20 , 150 ))
security_list = financial_data_filter_dayu ( security_list , indicator . inc_revenue_year_on_year , 20 )
security_list = financial_data_filter_dayu ( security_list , indicator . inc_net_profit_year_on_year , 20 )
### _财务指标筛选函数-结束 ###
# 返回列表
return security_list
## 行情筛选函数
def situation_filter ( context , security_list ):
### _行情筛选函数-开始 ###
### _行情筛选函数-结束 ###
# 返回列表
return security_list
## 技术指标筛选函数
def technical_indicators_filter ( context , security_list ):
### _技术指标筛选函数-开始 ###
### _技术指标筛选函数-结束 ###
# 返回列表
return security_list
## 形态指标筛选函数
def pattern_recognition_filter ( context , security_list ):
### _形态指标筛选函数-开始 ###
### _形态指标筛选函数-结束 ###
# 返回列表
return security_list
## 其他方式筛选函数
def other_func_filter ( context , security_list ):
### _其他方式筛选函数-开始 ###
### _其他方式筛选函数-结束 ###
# 返回列表
return security_list
# 获取选股排序的 input_dict
def get_check_stocks_sort_input_dict ():
input_dict = {
indicator . roa :( 'desc' , 100 ),
}
# 返回结果
return input_dict
################################## 交易函数群 ##################################
# 交易函数 - 出场
def sell ( context , buy_lists ):
# 获取 sell_lists 列表
init_sl = context . portfolio . positions . keys ()
sell_lists = context . portfolio . positions . keys ()
# 判断是否卖出buy_lists中的股票
if not g . sell_will_buy :
sell_lists = [ security for security in sell_lists if security not in buy_lists ]
### _出场函数筛选-开始 ###
### _出场函数筛选-结束 ###
# 卖出股票
if len ( sell_lists ) > 0 :
for stock in sell_lists :
limit_price = attribute_history ( stock , 1 , unit = '1m' , fields = [ 'close' ], skip_paused = True , df = True , fq = 'pre' )
limit_price = limit_price [ 'close' ][ - 1 ]
order_target_value ( stock , 0 , MarketOrderStyle ( limit_price * 0.9 ))
# 获取卖出的股票, 并加入到 g.selled_security_list中
selled_security_list_dict ( context , init_sl )
return
# 交易函数 - 入场
def buy ( context , buy_lists ):
# 风控信号判断
if not g . risk_management_signal :
return
# 判断当日是否触发风控清仓止损
if not g . daily_risk_management :
return
# 判断是否可重复买入
buy_lists = holded_filter ( context , buy_lists )
# 获取最终的 buy_lists 列表
Num = g . max_hold_stocknum - len ( context . portfolio . positions )
buy_lists = buy_lists [: Num ]
# 买入股票
if len ( buy_lists ) > 0 :
# 分配资金
for stock in buy_lists :
if len ( context . portfolio . positions ) < g . max_hold_stocknum :
buyNum = g . max_hold_stocknum - len ( context . portfolio . positions )
# 获取资金
Cash = context . portfolio . available_cash / buyNum
# 判断个股最大持仓比重
value = judge_security_max_proportion ( context , stock , Cash , g . security_max_proportion )
# 判断单只最大买入股数或金额
amount = max_buy_value_or_amount ( stock , value , g . max_buy_value , g . max_buy_amount )
print ( stock , Cash , value , amount )
limit_price = attribute_history ( stock , 1 , unit = '1m' , fields = [ 'close' ], skip_paused = True , df = True , fq = 'pre' )
limit_price = limit_price [ 'close' ][ - 1 ]
# 下单
order ( stock , amount , MarketOrderStyle ( limit_price * 1.03 ))
return
################################### 公用函数群 ##################################
## 排序
def check_stocks_sort ( context , security_list , input_dict , ascending = 'desc' ):
if ( len ( security_list ) == 0 ) or ( len ( input_dict ) == 0 ):
return security_list
else :
# 生成 key 的 list
idk = list ( input_dict . keys ())
# 生成矩阵
a = pd . DataFrame ()
for i in idk :
b = get_sort_dataframe ( security_list , i , input_dict [ i ])
a = pd . concat ([ a , b ], axis = 1 )
# 生成 score 列
a [ 'score' ] = a . sum ( 1 , False )
# 根据 score 排序
if ascending == 'asc' : # 升序
if hasattr ( a , 'sort' ):
a = a . sort ([ 'score' ], ascending = True )
else :
a = a . sort_values ([ 'score' ], ascending = True )
elif ascending == 'desc' : # 降序
if hasattr ( a , 'sort' ):
a = a . sort ([ 'score' ], ascending = False )
else :
a = a . sort_values ([ 'score' ], ascending = False )
# 返回结果
return list ( a . index )
## 过滤同一标的继上次卖出N天不再买入
def filter_n_tradeday_not_buy ( security , n = 0 ):
try :
if ( security in g . selled_security_list . keys ()) and ( g . selled_security_list [ security ] < n ):
return False
return True
except :
return True
## 是否可重复买入
def holded_filter ( context , security_list ):
if not g . filter_holded :
security_list = [ stock for stock in security_list if stock not in context . portfolio . positions . keys ()]
# 返回结果
return security_list
## 卖出股票加入dict
def selled_security_list_dict ( context , security_list ):
selled_sl = [ s for s in security_list if s not in context . portfolio . positions . keys ()]
if len ( selled_sl ) > 0 :
for stock in selled_sl :
g . selled_security_list [ stock ] = 0
## 过滤停牌股票
def paused_filter ( context , security_list ):
if g . filter_paused :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not current_data [ stock ] . paused ]
# 返回结果
return security_list
## 过滤退市股票
def delisted_filter ( context , security_list ):
if g . filter_delisted :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not (( '退' in current_data [ stock ] . name ) or ( '*' in current_data [ stock ] . name ))]
# 返回结果
return security_list
## 过滤ST股票
def st_filter ( context , security_list ):
if g . only_st :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if current_data [ stock ] . is_st ]
else :
if g . filter_st :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not current_data [ stock ] . is_st ]
# 返回结果
return security_list
# 过滤涨停股票
def high_limit_filter ( context , security_list ):
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not ( current_data [ stock ] . day_open >= current_data [ stock ] . high_limit )]
# 返回结果
return security_list
# 获取股票股票池
def get_security_universe ( context , security_universe_index , security_universe_user_securities ):
temp_index = []
for s in security_universe_index :
if s == 'all_a_securities' :
temp_index += list ( get_all_securities ([ 'stock' ], context . current_dt . date ()) . index )
else :
temp_index += get_index_stocks ( s )
for x in security_universe_user_securities :
temp_index += x
return sorted ( list ( set ( temp_index )))
# 行业过滤
def industry_filter ( context , security_list , industry_list ):
if len ( industry_list ) == 0 :
# 返回股票列表
return security_list
else :
securities = []
for s in industry_list :
temp_securities = get_industry_stocks ( s )
securities += temp_securities
security_list = [ stock for stock in security_list if stock in securities ]
# 返回股票列表
return security_list
# 概念过滤
def concept_filter ( context , security_list , concept_list ):
if len ( concept_list ) == 0 :
return security_list
else :
securities = []
for s in concept_list :
temp_securities = get_concept_stocks ( s )
securities += temp_securities
security_list = [ stock for stock in security_list if stock in securities ]
# 返回股票列表
return security_list
#自定义函数
13. 净利润断层修正版-随机排序
买净利润断层票,胜率怎么样,收益怎么样,我做了一个随机排序策略,就是选出断层股后,随机排序,盲买断层股,这种策略,每次回测买的断层股都会有不同。那么就能通过多次回测,来模拟盲买断层股,最终大致会有一个什么样的收益了。
股票池 :所有行业无限制选股逻辑 :业绩预告、快报、财报的业绩超预期。且公布后的一天高开3%以上,并且当日收阳线。这个超预期其实应该是超过分析师预期,但爬取分析师预期还有点难度,所以我把超预期这个指标,替换成了业绩增长大于20%。买入逻辑 :选出断层票后,随机排序,在次日早上9:30买入。卖出逻辑 :持有大于180天,个股盈利大于120%,个股跌幅20%。满足任意一个条件就卖出持仓数 :3只
本质上,净利润断层策略是基本面与技术面共振双击下的选股模式,具有较强的选股逻辑和较高的可实操性。
从2019年1月到2021年9月8日的回测,去除了各种限制,收益依然还是不错的:
这个策略我做了很多研究,其实更适合主观使用,首先超预期其实是需要主观去判断有没有超预期,其次主观可以筛选出更优秀的股票,卖点也比较灵活。
from kuanke.wizard import *
from jqdata import *
import numpy as np
import pandas as pd
import talib
import datetime
import time
import math
from jqdata import *
from jqdata import jy
import pandas as pd
from jqdata import finance
## 初始化函数,设定要操作的股票、基准等等
def initialize ( context ):
# 设定基准
set_benchmark ( '000300.XSHG' )
# 设定滑点
set_slippage ( FixedSlippage ( 0.02 ))
# True为开启动态复权模式,使用真实价格交易
set_option ( 'use_real_price' , True )
# 设定成交量比例
set_option ( 'order_volume_ratio' , 1 )
# 股票类交易手续费是:买入时佣金万分之三,卖出时佣金万分之三加千分之一印花税, 每笔交易佣金最低扣5块钱
set_order_cost ( OrderCost ( open_tax = 0 , close_tax = 0.001 , open_commission = 0.0003 , close_commission = 0.0003 , min_commission = 5 ), type = 'stock' )
#卖出股票列表
g . sell_stock_list = []
g . buy_lists123 = []
# 个股最大持仓比重
g . security_max_proportion = 1
# 选股频率
g . check_stocks_refresh_rate = 1
# 买入频率
g . buy_refresh_rate = 1
# 卖出频率
g . sell_refresh_rate = 1
# 最大建仓数量
g . max_hold_stocknum = 3
cur_time = context . current_dt
# 选股频率计数器
g . check_stocks_days = 0
g . days = 0
# 买卖交易频率计数器
g . buy_trade_days = 0
g . sell_trade_days = 0
# 获取未卖出的股票
g . open_sell_securities = []
# 卖出股票的dict
g . selled_security_list = {}
#涨停
g . check_out_lists1 = []
g . check_out_lists2 = []
g . ZT = []
#风险参考基准
g . security = '000300.XSHG'
check_stocks_initialize ()
# 股票筛选排序初始化函数
check_stocks_sort_initialize ()
# 出场初始化函数
sell_initialize ()
# 入场初始化函数
buy_initialize ()
# 关闭提示
log . set_level ( 'order' , 'info' )
# 运行函数
run_daily ( check_stocks , '9:15' ) #选股
run_daily ( day_open_filter123 , '9:16' ) #买入卖出列表
run_daily ( sell_every_day , 'open' ) #卖出未卖出成功的股票
run_daily ( trade , 'open' ) #交易
run_daily ( selled_security_list_count , 'after_close' ) #卖出股票日期计数
## 股票筛选初始化函数
def check_stocks_initialize ():
# 是否过滤停盘
g . filter_paused = True
# 是否过滤退市
g . filter_delisted = True
# 是否只有ST
g . only_st = False
# 是否过滤ST
g . filter_st = True
# 股票池
g . security_universe_index = [ 'all_a_securities' ]
g . security_universe_user_securities = []
# 行业列表
g . industry_list = [ "801010" , "801020" , "801030" , "801040" , "801050" , "801080" , "801110" , "801120" , "801130" , "801140" , "801150" , "801160" , "801170" , "801180" , "801200" , "801210" , "801230" , "801710" , "801720" , "801730" , "801740" , "801750" , "801760" , "801770" , "801780" , "801790" , "801880" , "801890" ]
# 概念列表
g . concept_list = []
g . blacklist = [ '300601.XSHE' ]
## 股票筛选排序初始化函数
def check_stocks_sort_initialize ():
# 总排序准则: desc-降序、asc-升序
g . check_out_lists_ascending = 'desc'
## 出场初始化函数
def sell_initialize ():
# 设定是否卖出buy_lists中的股票
g . sell_will_buy = True
# 固定出仓的数量或者百分比
g . sell_by_amount = None
g . sell_by_percent = None
## 入场初始化函数
def buy_initialize ():
# 是否可重复买入
g . filter_holded = False
# 委托类型
g . order_style_str = 'by_cap_mean'
g . order_style_value = 100
## 卖出未卖出成功的股票
def sell_every_day ( context ):
g . open_sell_securities = list ( set ( g . open_sell_securities ))
open_sell_securities = [ s for s in context . portfolio . positions . keys () if s in g . open_sell_securities ]
if len ( open_sell_securities ) > 0 :
for stock in open_sell_securities :
order_target_value ( stock , 0 )
g . open_sell_securities = [ s for s in g . open_sell_securities if s in context . portfolio . positions . keys ()]
return
## 股票筛选
def check_stocks ( context ):
if g . check_stocks_days % g . check_stocks_refresh_rate != 0 :
# 计数器加一
g . check_stocks_days += 1
return
# 股票池赋值
g . check_out_lists = get_security_universe ( context , g . security_universe_index , g . security_universe_user_securities )
# 行业过滤
g . check_out_lists = industry_filter ( context , g . check_out_lists , g . industry_list )
# 概念过滤
g . check_out_lists = concept_filter ( context , g . check_out_lists , g . concept_list )
# 过滤ST股票
g . check_out_lists = st_filter ( context , g . check_out_lists )
# 过滤停牌股票
g . check_out_lists = paused_filter ( context , g . check_out_lists )
# 过滤退市股票
g . check_out_lists = delisted_filter ( context , g . check_out_lists )
g . check_out_lists1 = []
g . check_out_lists2 = []
g . check_out_lists1 = g . check_out_lists
g . check_out_lists2 = g . check_out_lists
# 计数器归一
g . check_stocks_days = 1
return
## 交易函数
def trade ( context ):
# 初始化买入列表
buy_lists = []
# 买入股票筛选
if g . buy_trade_days % g . buy_refresh_rate == 0 :
# 获取 buy_lists 列表
buy_lists = g . buy_lists123
# 过滤ST股票
buy_lists = st_filter ( context , buy_lists )
# 过滤停牌股票
buy_lists = paused_filter ( context , buy_lists )
# 过滤退市股票
buy_lists = delisted_filter ( context , buy_lists )
# 过滤涨停股票
g . ZT = high_limit_filter ( context , buy_lists )
print ( "zhangt1:" , g . ZT )
### _入场函数筛选-开始 ###
### _入场函数筛选-结束 ###
log . info ( '购买列表最终' , buy_lists )
# 卖出操作
if g . sell_trade_days % g . sell_refresh_rate != 0 :
# 计数器加一
g . sell_trade_days += 1
else :
# 卖出股票
sell ( context , buy_lists )
# 计数器归一
g . sell_trade_days = 1
# 买入操作
if g . buy_trade_days % g . buy_refresh_rate != 0 :
# 计数器加一
g . buy_trade_days += 1
else :
# 卖出股票
buy ( context , buy_lists )
# 计数器归一
g . buy_trade_days = 1
## 卖出股票日期计数
def selled_security_list_count ( context ):
#g.daily_risk_management = True
if len ( g . selled_security_list ) > 0 :
for stock in g . selled_security_list . keys ():
g . selled_security_list [ stock ] += 1
################################## 选股函数群 ##################################
## 财务指标筛选函数
def financial_statements_filter ( context , security_list ):
### _财务指标筛选函数-开始 ###
security_list = financial_data_filter_dayu ( security_list , indicator . roe , 4 )
### _财务指标筛选函数-结束 ###
# 返回列表
return security_list
## 行情筛选函数
def situation_filter ( context , security_list ):
### _行情筛选函数-开始 ###
### _行情筛选函数-结束 ###
# 返回列表
return security_list
## 技术指标筛选函数
def technical_indicators_filter ( context , security_list ):
### _技术指标筛选函数-开始 ###
### _技术指标筛选函数-结束 ###
# 返回列表
return security_list
## 形态指标筛选函数
def pattern_recognition_filter ( context , security_list ):
### _形态指标筛选函数-开始 ###
### _形态指标筛选函数-结束 ###
# 返回列表
return security_list
## 其他方式筛选函数
def other_func_filter ( context , security_list ):
### _其他方式筛选函数-开始 ###
### _其他方式筛选函数-结束 ###
#log.info('筛选出来的股票',security_list)
# 返回列表
return security_list
# 获取选股排序的 input_dict
def get_check_stocks_sort_input_dict ():
input_dict = {
indicator . roa :( 'desc' , 100 ),
}
# 返回结果
return input_dict
################################## 交易函数群 ##################################
# 交易函数 - 出场
def sell ( context , buy_lists ):
# 获取 sell_lists 列表
init_sl = context . portfolio . positions . keys ()
sell_lists = context . portfolio . positions . keys ()
# 判断是否卖出buy_lists中的股票
if not g . sell_will_buy :
sell_lists = [ security for security in sell_lists if security not in buy_lists ]
### _出场函数筛选-开始 ###
sell_lists = g . sell_stock_list
### _出场函数筛选-结束 ###
# 卖出股票
if len ( sell_lists ) > 0 :
for stock in sell_lists :
sell_by_amount_or_percent_or_none ( context , stock , g . sell_by_amount , g . sell_by_percent , g . open_sell_securities )
# 获取卖出的股票, 并加入到 g.selled_security_list中
selled_security_list_dict ( context , init_sl )
return
# 交易函数 - 入场
def buy ( context , buy_lists ):
# 判断是否可重复买入
buy_lists = holded_filter ( context , buy_lists )
# 获取最终的 buy_lists 列表
Num = g . max_hold_stocknum - len ( context . portfolio . positions )
buy_lists = buy_lists [: Num ]
# 买入股票
if len ( buy_lists ) > 0 :
# 分配资金
result = order_style ( context , buy_lists , g . max_hold_stocknum , g . order_style_str , g . order_style_value )
for stock in buy_lists :
if len ( context . portfolio . positions ) < g . max_hold_stocknum :
# 获取资金
Cash = result [ stock ]
# 判断个股最大持仓比重
value = judge_security_max_proportion ( context , stock , Cash , g . security_max_proportion )
# 判断单只最大买入股数或金额
amount = max_buy_value_or_amount ( stock , value , None , None )
# 下单
order ( stock , amount , MarketOrderStyle ())
return
################################### 公用函数群 ##################################
## 排序
def check_stocks_sort ( context , security_list , input_dict , ascending = 'desc' ):
if ( len ( security_list ) == 0 ) or ( len ( input_dict ) == 0 ):
return security_list
else :
# 生成 key 的 list
idk = list ( input_dict . keys ())
# 生成矩阵
a = pd . DataFrame ()
for i in idk :
b = get_sort_dataframe ( security_list , i , input_dict [ i ])
a = pd . concat ([ a , b ], axis = 1 )
# 生成 score 列
a [ 'score' ] = a . sum ( 1 , False )
# 根据 score 排序
if ascending == 'asc' : # 升序
if hasattr ( a , 'sort' ):
a = a . sort ([ 'score' ], ascending = True )
else :
a = a . sort_values ([ 'score' ], ascending = True )
elif ascending == 'desc' : # 降序
if hasattr ( a , 'sort' ):
a = a . sort ([ 'score' ], ascending = False )
else :
a = a . sort_values ([ 'score' ], ascending = False )
# 返回结果
return list ( a . index )
## 过滤同一标的继上次卖出N天不再买入
def filter_n_tradeday_not_buy ( security , n = 0 ):
try :
if ( security in g . selled_security_list . keys ()) and ( g . selled_security_list [ security ] < n ):
return False
return True
except :
return True
## 是否可重复买入
def holded_filter ( context , security_list ):
if not g . filter_holded :
security_list = [ stock for stock in security_list if stock not in context . portfolio . positions . keys ()]
# 返回结果
return security_list
## 卖出股票加入dict
def selled_security_list_dict ( context , security_list ):
selled_sl = [ s for s in security_list if s not in context . portfolio . positions . keys ()]
if len ( selled_sl ) > 0 :
for stock in selled_sl :
g . selled_security_list [ stock ] = 0
## 过滤停牌股票
def paused_filter ( context , security_list ):
if g . filter_paused :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not current_data [ stock ] . paused ]
# 返回结果
return security_list
## 过滤退市股票
def delisted_filter ( context , security_list ):
if g . filter_delisted :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not (( '退' in current_data [ stock ] . name ) or ( '*' in current_data [ stock ] . name ))]
# 返回结果
return security_list
## 过滤ST股票
def st_filter ( context , security_list ):
if g . only_st :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if current_data [ stock ] . is_st ]
else :
if g . filter_st :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not current_data [ stock ] . is_st ]
# 返回结果
return security_list
# 过滤涨停股票
def high_limit_filter ( context , security_list ):
g . ZT = []
current_data = get_current_data ()
g . ZT = [ stock for stock in security_list if ( current_data [ stock ] . day_open >= current_data [ stock ] . high_limit )]
# 返回结果
return g . ZT
# 获取股票股票池
def get_security_universe ( context , security_universe_index , security_universe_user_securities ):
temp_index = []
for s in security_universe_index :
if s == 'all_a_securities' :
temp_index += list ( get_all_securities ([ 'stock' ], context . current_dt . date ()) . index )
else :
temp_index += get_index_stocks ( s )
for x in security_universe_user_securities :
temp_index += x
return sorted ( list ( set ( temp_index )))
# 行业过滤
def industry_filter ( context , security_list , industry_list ):
if len ( industry_list ) == 0 :
# 返回股票列表
return security_list
else :
securities = []
for s in industry_list :
temp_securities = get_industry_stocks ( s )
securities += temp_securities
security_list = [ stock for stock in security_list if stock in securities ]
# 返回股票列表
return security_list
# 概念过滤
def concept_filter ( context , security_list , concept_list ):
if len ( concept_list ) == 0 :
return security_list
else :
securities = []
for s in concept_list :
temp_securities = get_concept_stocks ( s )
securities += temp_securities
security_list = [ stock for stock in security_list if stock in securities ]
# 返回股票列表
return security_list
#自定义函数
def day_open_filter123 ( context ):
#g.sell_stock_list=[]
#g.buy_lists123 = []
if g . days % g . check_stocks_refresh_rate != 0 :
g . days += 1
return
list1 = K_yeji ( context )
list2 = Y_yeji ( context )
list3 = R_yeji ( context )
list4 = g . ZT
print ( "zhangt2:" , list4 )
list_all = list1 + list2 + list3
list_fin = list ( set ( list_all ))
list_fin = [ s for s in list_fin if s not in g . blacklist ]
#print(list_fin)
buylistnew = []
ZF = []
for stock in list_fin :
df = attribute_history ( stock , 2 , '1d' , [ 'open' , 'close' ])
prepreday_close_price = df [ 'close' ] . tolist ()
prepreday_close_price = prepreday_close_price [ 0 ]
preday_open_price = df [ 'open' ] . tolist ()
preday_open_price = preday_open_price [ 1 ]
preday_close_price = df [ 'close' ] . tolist ()
preday_close_price = preday_close_price [ 1 ]
open_ZF = ( preday_open_price - prepreday_close_price ) / prepreday_close_price
close_ZF1 = ( preday_close_price - preday_open_price ) / preday_open_price
close_ZF2 = ( preday_close_price - prepreday_close_price ) / prepreday_close_price
if open_ZF > 0.03 and close_ZF1 >= 0 :
buylistnew . append ( stock )
ZF . append ( close_ZF1 )
p = { 'code' : buylistnew , 'ZF' : ZF }
df_ZF = pd . DataFrame ( p )
df_ZF . set_index ([ 'code' ], inplace = True )
#factor = df_ZF.sort_index(by = 'ZF',ascending=False)
stockset = list ( df_ZF . index )
#stockset = list(factor.index)
if len ( g . ZT ):
stockset = g . ZT + stockset
g . sell_stock_list = []
g . buy_lists123 = []
g . sell_stock_list1 = list ( context . portfolio . positions . keys ())
now = context . current_dt
for stock in g . sell_stock_list1 :
o = []
buy_time = context . portfolio . positions [ stock ] . init_time #开仓时间
delta = now - buy_time
days = delta . days
buy_time_s = buy_time . strftime ( '%Y-%m- %d ' )
df_cost = get_price ( stock , count = 1 , end_date = buy_time_s , frequency = 'daily' , fields = [ 'open' ])
cost = df_cost . iloc [ 0 , 0 ]
price = context . portfolio . positions [ stock ] . price
ZQ = ( price - cost ) / cost
if days >= 180 :
g . sell_stock_list . append ( stock )
elif ZQ >= 1.2 :
g . sell_stock_list . append ( stock )
elif ZQ <= - 0.2 :
g . sell_stock_list . append ( stock )
#elif days >=90:
# g.sell_stock_list.append(stock)
for stock in stockset [: g . max_hold_stocknum ]:
if stock in g . sell_stock_list :
pass
else :
g . buy_lists123 . append ( stock )
log . info ( '卖出列表:' , g . sell_stock_list )
log . info ( '购买列表:' , g . buy_lists123 )
g . days = 1
return g . sell_stock_list , g . buy_lists123
def K_yeji ( context ):
#获取业绩快报
preday1 = context . previous_date
preday = preday1 . strftime ( '%Y-%m- %d ' )
print ( preday )
print ( preday )
#preday = preday1.strptime('%Y-%m-%d')
#print(preday)
scu_truncate = g . check_out_lists
for i in range ( len ( scu_truncate )):
scu_truncate [ i ] = scu_truncate [ i ][ 0 : 6 ]
df3 = jy . run_query ( query (
jy . SecuMain . CompanyCode ,
jy . SecuMain . SecuCode ,
) . filter (
jy . SecuMain . SecuCode . in_ ( scu_truncate )
) . limit ( 5000 )
)
df3 . drop_duplicates ( subset = [ 'CompanyCode' ], keep = 'last' , inplace = True )
q = query (
jy . LC_FSPerformedLetters . CompanyCode ,
jy . LC_FSPerformedLetters . InfoPublDate ,
jy . LC_FSPerformedLetters . EndDate ,
jy . LC_FSPerformedLetters . NPParentCompanyOwners . label ( '归母净利润' ), #('归母净利润'),
jy . LC_FSPerformedLetters . NPCOwnersYOY . label ( '归母净利润同比增长' ), #('归母净利润'),
) . filter (
jy . LC_FSPerformedLetters . InfoPublDate == preday ,
jy . LC_FSPerformedLetters . CompanyCode . in_ ( df3 [ 'CompanyCode' ]),
jy . LC_FSPerformedLetters . NPCOwnersYOY >= 20 ,
jy . LC_FSPerformedLetters . NPParentCompanyOwners > 0
) . limit ( 5000 )
df = jy . run_query ( q )
df . drop_duplicates ( subset = [ 'CompanyCode' ], keep = 'last' , inplace = True )
df . index = df [ 'CompanyCode' ]
df . sort_index ( ascending = False )
df2 = jy . run_query ( query (
jy . SecuMain . CompanyCode ,
jy . SecuMain . SecuAbbr ,
jy . SecuMain . SecuCode ,
) . filter (
jy . SecuMain . SecuCategory == 1 ,
jy . SecuMain . CompanyCode . in_ ( df [ 'CompanyCode' ])
) . limit ( 5000 )
)
df2 = df2 [ df2 [ 'SecuCode' ] . isin ( scu_truncate )]
df2 . drop_duplicates ( subset = [ 'CompanyCode' ], keep = 'last' , inplace = True )
print ( df2 )
if df2 . empty :
df2 . index == 0
else :
df2 . index = df [ 'CompanyCode' ]
df . drop ([ 'CompanyCode' ], axis = 1 , inplace = True )
df2 . drop ([ 'CompanyCode' ], axis = 1 , inplace = True )
codelist = df2 [ 'SecuCode' ] . tolist ()
jq_codelist = []
for i in codelist :
stock_code = normalize_code ( i )
jq_codelist . append ( stock_code )
df2 [ 'code' ] = jq_codelist
print ( jq_codelist )
k = g . check_out_lists
g . check_out_lists = []
for i in k :
stock_code = normalize_code ( i )
g . check_out_lists . append ( stock_code )
print ( g . check_out_lists )
return jq_codelist
def Y_yeji ( context ):
preday = context . previous_date
q = query (
finance . STK_FIN_FORCAST . code ,
finance . STK_FIN_FORCAST . end_date ,
finance . STK_FIN_FORCAST . pub_date ,
finance . STK_FIN_FORCAST . profit_ratio_min
) . filter (
finance . STK_FIN_FORCAST . pub_date == preday ,
finance . STK_FIN_FORCAST . profit_ratio_min >= 20 ,
finance . STK_FIN_FORCAST . code . in_ ( g . check_out_lists )
) . limit ( 5000 )
df = finance . run_query ( q )
codelist = df [ 'code' ] . tolist ()
print ( codelist )
return codelist
def R_yeji ( context ):
#财报
preday = context . previous_date
q = query ( valuation . code , income . pubDate , income . statDate , income . np_parent_company_owners ,
indicator . inc_net_profit_to_shareholders_year_on_year ) . filter (
income . pubDate == preday ,
indicator . inc_net_profit_to_shareholders_year_on_year >= 20 ,
income . np_parent_company_owners > 0 ,
valuation . code . in_ ( g . check_out_lists )) #balance.development_expenditure
dfR = get_fundamentals ( q , date = None )
codelist = dfR [ 'code' ] . tolist ()
print ( codelist )
return codelist
14. 净利润断层-一创聚宽版
此版本可以在一创聚宽上运行,可以实现自动交易,但因为一创聚宽无法取到业绩快报,所以针对快报引发的断层,就买不带了。只能买到预告和正式季报引发的断层。
此版本,我把市值范围、持股天数、止盈比例、止损比例都做成了可以修改的参数,大家可以修改以下的数字,进行不同条件的断层股测试。
def check_dynamic_initialize ():
# 个股最大持仓比重
g . security_max_proportion = 1
# 选股和买卖频率
g . check_stocks_refresh_rate = 1
# 最大建仓数量
g . max_hold_stocknum = 1
#下面这几项不用管
# 买入频率
g . buy_refresh_rate = 1
# 卖出频率
g . sell_refresh_rate = 1
# 选股频率计数器
g . check_stocks_days = 0
#机器学习选股频率计数器
g . days = 0
# 买卖交易频率计数器
g . buy_trade_days = 0
g . sell_trade_days = 0
#最小市值
g . mini_marketv = 50
#最大市值
g . max_marketv = 800
#持股天数
g . takedays = 180
#止盈比例
g . profit = 1.2
#止损比例
g . loss = - 0.2
cur_time = context . current_dt
比如我把最大建仓数量调仓为 1,选股的市值范围调整为 50-800 亿,卖出的条件为触发到以下其中一条就卖出:持股天数 180、止盈比例 120%、止损比例 -20%。
回测一下,2019年1月1日到2022年6月20日的收益就是 661%,最大回撤 51%。在一创聚宽上回测是不限制时长的,所以可以尽兴去做测试。
策略源码 from kuanke.wizard import *
from jqdata import *
import numpy as np
import pandas as pd
import talib
import datetime
import time
import math
from jqdata import *
import pandas as pd
from jqdata import finance
## 初始化函数,设定要操作的股票、基准等等
def initialize ( context ):
# 设定基准
set_benchmark ( '000300.XSHG' )
# 设定滑点
set_slippage ( FixedSlippage ( 0.02 ))
# True为开启动态复权模式,使用真实价格交易
set_option ( 'use_real_price' , True )
# 设定成交量比例
set_option ( 'order_volume_ratio' , 1 )
# 股票类交易手续费是:买入时佣金万分之三,卖出时佣金万分之三加千分之一印花税, 每笔交易佣金最低扣5块钱
set_order_cost ( OrderCost ( open_tax = 0 , close_tax = 0.001 , open_commission = 0.0003 , close_commission = 0.0003 , min_commission = 5 ), type = 'stock' )
#卖出股票列表
g . sell_stock_list = []
g . buy_lists123 = []
# 个股最大持仓比重
g . security_max_proportion = 1
# 选股频率
g . check_stocks_refresh_rate = 1
# 买入频率
g . buy_refresh_rate = 1
# 卖出频率
g . sell_refresh_rate = 1
# 最大建仓数量
g . max_hold_stocknum = 1
#最小市值
g . mini_marketv = 50
#最大市值
g . max_marketv = 800
#持股天数
g . takedays = 180
#止盈比例
g . profit = 1.2
#止损比例
g . loss = - 0.2
cur_time = context . current_dt
# 选股频率计数器
g . check_stocks_days = 0
g . days = 0
# 买卖交易频率计数器
g . buy_trade_days = 0
g . sell_trade_days = 0
# 获取未卖出的股票
g . open_sell_securities = []
# 卖出股票的dict
g . selled_security_list = {}
#涨停
g . ZT = []
#风险参考基准
g . security = '000300.XSHG'
check_stocks_initialize ()
# 股票筛选排序初始化函数
check_stocks_sort_initialize ()
# 出场初始化函数
sell_initialize ()
# 入场初始化函数
buy_initialize ()
# 关闭提示
log . set_level ( 'order' , 'info' )
# 运行函数
run_daily ( check_stocks , '9:15' ) #选股
run_daily ( day_open_filter123 , '9:16' ) #买入卖出列表
run_daily ( sell_every_day , 'open' ) #卖出未卖出成功的股票
run_daily ( trade , 'open' ) #交易
run_daily ( selled_security_list_count , 'after_close' ) #卖出股票日期计数
## 股票筛选初始化函数
def check_stocks_initialize ():
# 是否过滤停盘
g . filter_paused = True
# 是否过滤退市
g . filter_delisted = True
# 是否只有ST
g . only_st = False
# 是否过滤ST
g . filter_st = True
# 股票池
g . security_universe_index = [ 'all_a_securities' ]
g . security_universe_user_securities = []
# 行业列表
g . industry_list = [ "801010" , "801020" , "801030" , "801040" , "801050" , "801080" , "801110" , "801120" , "801130" , "801140" , "801150" , "801160" , "801170" , "801180" , "801200" , "801210" , "801230" , "801710" , "801720" , "801730" , "801740" , "801750" , "801760" , "801770" , "801780" , "801790" , "801880" , "801890" ]
# 概念列表
g . concept_list = []
g . blacklist = [ '300601.XSHE' ]
## 股票筛选排序初始化函数
def check_stocks_sort_initialize ():
# 总排序准则: desc-降序、asc-升序
g . check_out_lists_ascending = 'desc'
## 出场初始化函数
def sell_initialize ():
# 设定是否卖出buy_lists中的股票
g . sell_will_buy = True
# 固定出仓的数量或者百分比
g . sell_by_amount = None
g . sell_by_percent = None
## 入场初始化函数
def buy_initialize ():
# 是否可重复买入
g . filter_holded = False
# 委托类型
g . order_style_str = 'by_cap_mean'
g . order_style_value = 100
## 卖出未卖出成功的股票
def sell_every_day ( context ):
g . open_sell_securities = list ( set ( g . open_sell_securities ))
open_sell_securities = [ s for s in context . portfolio . positions . keys () if s in g . open_sell_securities ]
if len ( open_sell_securities ) > 0 :
for stock in open_sell_securities :
order_target_value ( stock , 0 )
g . open_sell_securities = [ s for s in g . open_sell_securities if s in context . portfolio . positions . keys ()]
return
## 股票筛选
def check_stocks ( context ):
if g . check_stocks_days % g . check_stocks_refresh_rate != 0 :
# 计数器加一
g . check_stocks_days += 1
return
# 股票池赋值
g . check_out_lists = get_security_universe ( context , g . security_universe_index , g . security_universe_user_securities )
# 行业过滤
#g.check_out_lists = industry_filter(context, g.check_out_lists, g.industry_list)
# 概念过滤
#g.check_out_lists = concept_filter(context, g.check_out_lists, g.concept_list)
g . check_out_lists = financial_statements_filter ( context , g . check_out_lists )
# 过滤ST股票
g . check_out_lists = st_filter ( context , g . check_out_lists )
# 过滤停牌股票
g . check_out_lists = paused_filter ( context , g . check_out_lists )
# 过滤退市股票
g . check_out_lists = delisted_filter ( context , g . check_out_lists )
# 排序
input_dict = get_check_stocks_sort_input_dict ()
g . check_out_lists = check_stocks_sort ( context , g . check_out_lists , input_dict , g . check_out_lists_ascending )
# 计数器归一
g . check_stocks_days = 1
return
## 交易函数
def trade ( context ):
# 初始化买入列表
buy_lists = []
# 买入股票筛选
if g . buy_trade_days % g . buy_refresh_rate == 0 :
# 获取 buy_lists 列表
buy_lists = g . buy_lists123
# 过滤ST股票
buy_lists = st_filter ( context , buy_lists )
# 过滤停牌股票
buy_lists = paused_filter ( context , buy_lists )
# 过滤退市股票
buy_lists = delisted_filter ( context , buy_lists )
# 过滤涨停股票
g . ZT = high_limit_filter ( context , buy_lists )
print ( "zhangt1:" , g . ZT )
### _入场函数筛选-开始 ###
### _入场函数筛选-结束 ###
log . info ( '购买列表最终' , buy_lists )
# 卖出操作
if g . sell_trade_days % g . sell_refresh_rate != 0 :
# 计数器加一
g . sell_trade_days += 1
else :
# 卖出股票
sell ( context , buy_lists )
# 计数器归一
g . sell_trade_days = 1
# 买入操作
if g . buy_trade_days % g . buy_refresh_rate != 0 :
# 计数器加一
g . buy_trade_days += 1
else :
# 卖出股票
buy ( context , buy_lists )
# 计数器归一
g . buy_trade_days = 1
## 卖出股票日期计数
def selled_security_list_count ( context ):
#g.daily_risk_management = True
if len ( g . selled_security_list ) > 0 :
for stock in g . selled_security_list . keys ():
g . selled_security_list [ stock ] += 1
################################## 选股函数群 ##################################
## 财务指标筛选函数
def financial_statements_filter ( context , security_list ):
### _财务指标筛选函数-开始 ###
security_list = financial_data_filter_qujian ( security_list , valuation . market_cap , ( g . mini_marketv , g . max_marketv ))
### _财务指标筛选函数-结束 ###
# 返回列表
return security_list
## 行情筛选函数
def situation_filter ( context , security_list ):
### _行情筛选函数-开始 ###
### _行情筛选函数-结束 ###
# 返回列表
return security_list
## 技术指标筛选函数
def technical_indicators_filter ( context , security_list ):
### _技术指标筛选函数-开始 ###
### _技术指标筛选函数-结束 ###
# 返回列表
return security_list
## 形态指标筛选函数
def pattern_recognition_filter ( context , security_list ):
### _形态指标筛选函数-开始 ###
### _形态指标筛选函数-结束 ###
# 返回列表
return security_list
## 其他方式筛选函数
def other_func_filter ( context , security_list ):
### _其他方式筛选函数-开始 ###
### _其他方式筛选函数-结束 ###
#log.info('筛选出来的股票',security_list)
# 返回列表
return security_list
# 获取选股排序的 input_dict
def get_check_stocks_sort_input_dict ():
input_dict = {
indicator . roa :( 'desc' , 100 ),
}
# 返回结果
return input_dict
################################## 交易函数群 ##################################
# 交易函数 - 出场
def sell ( context , buy_lists ):
# 获取 sell_lists 列表
init_sl = context . portfolio . positions . keys ()
sell_lists = context . portfolio . positions . keys ()
# 判断是否卖出buy_lists中的股票
if not g . sell_will_buy :
sell_lists = [ security for security in sell_lists if security not in buy_lists ]
### _出场函数筛选-开始 ###
sell_lists = g . sell_stock_list
### _出场函数筛选-结束 ###
# 卖出股票
if len ( sell_lists ) > 0 :
for stock in sell_lists :
sell_by_amount_or_percent_or_none ( context , stock , g . sell_by_amount , g . sell_by_percent , g . open_sell_securities )
# 获取卖出的股票, 并加入到 g.selled_security_list中
selled_security_list_dict ( context , init_sl )
return
# 交易函数 - 入场
def buy ( context , buy_lists ):
# 判断是否可重复买入
buy_lists = holded_filter ( context , buy_lists )
# 获取最终的 buy_lists 列表
Num = g . max_hold_stocknum - len ( context . portfolio . positions )
buy_lists = buy_lists [: Num ]
# 买入股票
if len ( buy_lists ) > 0 :
# 分配资金
result = order_style ( context , buy_lists , g . max_hold_stocknum , g . order_style_str , g . order_style_value )
for stock in buy_lists :
if len ( context . portfolio . positions ) < g . max_hold_stocknum :
# 获取资金
Cash = result [ stock ]
# 判断个股最大持仓比重
value = judge_security_max_proportion ( context , stock , Cash , g . security_max_proportion )
# 判断单只最大买入股数或金额
amount = max_buy_value_or_amount ( stock , value , None , None )
# 下单
order ( stock , amount , MarketOrderStyle ())
return
################################### 公用函数群 ##################################
## 排序
def check_stocks_sort ( context , security_list , input_dict , ascending = 'desc' ):
if ( len ( security_list ) == 0 ) or ( len ( input_dict ) == 0 ):
return security_list
else :
# 生成 key 的 list
idk = list ( input_dict . keys ())
# 生成矩阵
a = pd . DataFrame ()
for i in idk :
b = get_sort_dataframe ( security_list , i , input_dict [ i ])
a = pd . concat ([ a , b ], axis = 1 )
# 生成 score 列
a [ 'score' ] = a . sum ( 1 , False )
# 根据 score 排序
if ascending == 'asc' : # 升序
if hasattr ( a , 'sort' ):
a = a . sort ([ 'score' ], ascending = True )
else :
a = a . sort_values ([ 'score' ], ascending = True )
elif ascending == 'desc' : # 降序
if hasattr ( a , 'sort' ):
a = a . sort ([ 'score' ], ascending = False )
else :
a = a . sort_values ([ 'score' ], ascending = False )
# 返回结果
return list ( a . index )
## 过滤同一标的继上次卖出N天不再买入
def filter_n_tradeday_not_buy ( security , n = 0 ):
try :
if ( security in g . selled_security_list . keys ()) and ( g . selled_security_list [ security ] < n ):
return False
return True
except :
return True
## 是否可重复买入
def holded_filter ( context , security_list ):
if not g . filter_holded :
security_list = [ stock for stock in security_list if stock not in context . portfolio . positions . keys ()]
# 返回结果
return security_list
## 卖出股票加入dict
def selled_security_list_dict ( context , security_list ):
selled_sl = [ s for s in security_list if s not in context . portfolio . positions . keys ()]
if len ( selled_sl ) > 0 :
for stock in selled_sl :
g . selled_security_list [ stock ] = 0
## 过滤停牌股票
def paused_filter ( context , security_list ):
if g . filter_paused :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not current_data [ stock ] . paused ]
# 返回结果
return security_list
## 过滤退市股票
def delisted_filter ( context , security_list ):
if g . filter_delisted :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not (( '退' in current_data [ stock ] . name ) or ( '*' in current_data [ stock ] . name ))]
# 返回结果
return security_list
## 过滤ST股票
def st_filter ( context , security_list ):
if g . only_st :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if current_data [ stock ] . is_st ]
else :
if g . filter_st :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not current_data [ stock ] . is_st ]
# 返回结果
return security_list
# 过滤涨停股票
def high_limit_filter ( context , security_list ):
g . ZT = []
current_data = get_current_data ()
g . ZT = [ stock for stock in security_list if ( current_data [ stock ] . day_open >= current_data [ stock ] . high_limit )]
# 返回结果
return g . ZT
# 获取股票股票池
def get_security_universe ( context , security_universe_index , security_universe_user_securities ):
temp_index = []
for s in security_universe_index :
if s == 'all_a_securities' :
temp_index += list ( get_all_securities ([ 'stock' ], context . current_dt . date ()) . index )
else :
temp_index += get_index_stocks ( s )
for x in security_universe_user_securities :
temp_index += x
return sorted ( list ( set ( temp_index )))
# 行业过滤
def industry_filter ( context , security_list , industry_list ):
if len ( industry_list ) == 0 :
# 返回股票列表
return security_list
else :
securities = []
for s in industry_list :
temp_securities = get_industry_stocks ( s )
securities += temp_securities
security_list = [ stock for stock in security_list if stock in securities ]
# 返回股票列表
return security_list
# 概念过滤
def concept_filter ( context , security_list , concept_list ):
if len ( concept_list ) == 0 :
return security_list
else :
securities = []
for s in concept_list :
temp_securities = get_concept_stocks ( s )
securities += temp_securities
security_list = [ stock for stock in security_list if stock in securities ]
# 返回股票列表
return security_list
#自定义函数
def day_open_filter123 ( context ):
#g.sell_stock_list=[]
#g.buy_lists123 = []
if g . days % g . check_stocks_refresh_rate != 0 :
g . days += 1
return
#list1 = K_yeji(context)
list2 = Y_yeji ( context )
list3 = R_yeji ( context )
list4 = g . ZT
print ( "zhangt2:" , list4 )
list_all = list2 + list3
list_fin = list ( set ( list_all ))
list_fin = [ s for s in list_fin if s not in g . blacklist ]
#print(list_fin)
buylistnew = []
ZF = []
for stock in list_fin :
df = attribute_history ( stock , 2 , '1d' , [ 'open' , 'close' ])
prepreday_close_price = df [ 'close' ] . tolist ()
prepreday_close_price = prepreday_close_price [ 0 ]
preday_open_price = df [ 'open' ] . tolist ()
preday_open_price = preday_open_price [ 1 ]
preday_close_price = df [ 'close' ] . tolist ()
preday_close_price = preday_close_price [ 1 ]
open_ZF = ( preday_open_price - prepreday_close_price ) / prepreday_close_price
close_ZF1 = ( preday_close_price - preday_open_price ) / preday_open_price
close_ZF2 = ( preday_close_price - prepreday_close_price ) / prepreday_close_price
if open_ZF > 0.03 and close_ZF1 >= 0 :
buylistnew . append ( stock )
ZF . append ( close_ZF1 )
p = { 'code' : buylistnew , 'ZF' : ZF }
df_ZF = pd . DataFrame ( p )
df_ZF . set_index ([ 'code' ], inplace = True )
#factor = df_ZF.sort_index(by = 'ZF',ascending=False)
stockset = list ( df_ZF . index )
#stockset = list(factor.index)
if len ( g . ZT ):
stockset = g . ZT + stockset
g . sell_stock_list = []
g . buy_lists123 = []
g . sell_stock_list1 = list ( context . portfolio . positions . keys ())
now = context . current_dt
for stock in g . sell_stock_list1 :
o = []
buy_time = context . portfolio . positions [ stock ] . init_time #开仓时间
delta = now - buy_time
days = delta . days
buy_time_s = buy_time . strftime ( '%Y-%m- %d ' )
df_cost = get_price ( stock , count = 1 , end_date = buy_time_s , frequency = 'daily' , fields = [ 'open' ])
cost = df_cost . iloc [ 0 , 0 ]
price = context . portfolio . positions [ stock ] . price
ZQ = ( price - cost ) / cost
if days >= g . takedays :
g . sell_stock_list . append ( stock )
elif ZQ >= g . profit :
g . sell_stock_list . append ( stock )
elif ZQ <= g . loss :
g . sell_stock_list . append ( stock )
#elif days >=90:
# g.sell_stock_list.append(stock)
for stock in stockset [: g . max_hold_stocknum ]:
if stock in g . sell_stock_list :
pass
else :
g . buy_lists123 . append ( stock )
log . info ( '卖出列表:' , g . sell_stock_list )
log . info ( '购买列表:' , g . buy_lists123 )
g . days = 1
return g . sell_stock_list , g . buy_lists123
def Y_yeji ( context ):
preday = context . previous_date
q = query (
finance . STK_FIN_FORCAST . code ,
finance . STK_FIN_FORCAST . end_date ,
finance . STK_FIN_FORCAST . pub_date ,
finance . STK_FIN_FORCAST . profit_ratio_min
) . filter (
finance . STK_FIN_FORCAST . pub_date == preday ,
finance . STK_FIN_FORCAST . profit_ratio_min >= 20 ,
finance . STK_FIN_FORCAST . code . in_ ( g . check_out_lists )
) . limit ( 5000 )
df = finance . run_query ( q )
codelist = df [ 'code' ] . tolist ()
print ( codelist )
return codelist
def R_yeji ( context ):
#财报
preday = context . previous_date
q = query ( valuation . code , income . pubDate , income . statDate , income . np_parent_company_owners ,
indicator . inc_net_profit_to_shareholders_year_on_year ) . filter (
income . pubDate == preday ,
indicator . inc_net_profit_to_shareholders_year_on_year >= 20 ,
income . np_parent_company_owners > 0 ,
valuation . code . in_ ( g . check_out_lists )) #balance.development_expenditure
dfR = get_fundamentals ( q , date = None )
codelist = dfR [ 'code' ] . tolist ()
print ( codelist )
return codelist
15. 最高板策略
思路是买一段时间内的最高板,且最少连板不能小于 3 板。
注意
回测时,需要调整成按分钟回测,python 版本为 python3。该策略存在很大风险,仅供学习研究,实盘要谨慎 。
16. 中小板小市值策略
给大家分享一个非常经典的小市值策略,我自己也小仓位实盘了两年多,中短期很磨人,但拉长时间看,效果很好,策略交易频率很低,在持仓 3 只的情况下,2019 年到现在,接近4年的时间里,也就交易了85次,平均一个年也就交易 20 次左右。
看看这个策略,2019年1月1日-2022年9月13日,收益是631%,最大回撤27.75%,年化73%左右,还是挺稳的。
2009年1月1日--2022年9月13日,收益是 88510%,年化在66%左右,最大回撤49%。
对了,这在实盘中是不可能完成的收益,因为这个策略只持有 3 只票,每只票流动性很小,你初始 10 万,涨幅 50 倍的时候就500万了,这个时候你的资金量对那几个股就会产生影响。说这个就是想让打架明白一点,小市值策略容量有限,资金量大了,就跑不动。
这个策略逻辑很简单,简单说就是选择中小板中流通市值最小的3只股票。逻辑在于深圳中小板的小盘股,流动性相对不错,深交所对小市值的监管比较松,从字面上看这个逻辑其实没什么两点,相当简单,但简单的东西,有时候就是很顶用。
说一下详细的逻辑:
选股逻辑 :选择股票代码开头三位是“002”开头,且流通市值小于 100 亿的股票。排序逻辑 :按照流通市值从小到大排序,买入流通市值最小的3只票。买卖逻辑 :按照流通市值轮动,每天检查一次,一旦市值掉出最小的前 5,就卖出,并重新买入当前排名前3 的票。资金分配 :动态等权重买入,比如用10万跑这个策略,当前持仓1只(4万元),还剩6万,且还有2只可以买,那么剩下2只就是6/2=3万元每只。
目前这个小市值还未失效,但不保证以后用的人多了,会失效,所以真要参考的话,也不建议重仓去搞。
小市值策略还有一个特点,也是我一直在说的,就是它可能会保持一个长期震荡,或者小幅阴跌的状态,比如2020年10月到2021年10月,几乎没怎么涨,但其他白马股却张翻天,这个时候,很容易耐不住。
还有就是策略没有择时,也没有风控,有一定概率会有较大回撤,这都是需要提前考虑好,并去接受的风险点。
from kuanke.wizard import *
from jqdata import *
import numpy as np
import pandas as pd
import talib
import datetime
import time
import math
## 初始化函数,设定要操作的股票、基准等等
def initialize ( context ):
# 设定基准
set_benchmark ( '000300.XSHG' )
# 设定滑点
set_slippage ( FixedSlippage ( 0.01 ))
# True为开启动态复权模式,使用真实价格交易
set_option ( 'use_real_price' , True )
# 设定成交量比例
set_option ( 'order_volume_ratio' , 1 )
# 股票类交易手续费是:买入时佣金万分之三,卖出时佣金万分之三加千分之一印花税, 每笔交易佣金最低扣5块钱
set_order_cost ( OrderCost ( open_tax = 0 , close_tax = 0.001 , open_commission = 0.0003 , close_commission = 0.0003 , min_commission = 5 ), type = 'stock' )
#容器初始化
check_container_initialize ()
#动态仓位、频率、计数初始化函数
check_dynamic_initialize ()
# 股票筛选初始化函数
check_stocks_initialize ()
# 出场初始化函数
sell_initialize ()
# 入场初始化函数
buy_initialize ()
# 关闭提示
log . set_level ( 'order' , 'info' )
# 运行函数
run_daily ( check_stocks , '14:50' ) #选股
run_daily ( main_stock_pick , '14:50' ) #买入卖出列表
#run_daily(sell_every_day,'open') #卖出未卖出成功的股票
run_daily ( trade , '14:51' ) #交易
run_daily ( no_zt_sell , '14:51' )
run_daily ( selled_security_list_count , 'after_close' ) #卖出股票日期计数
run_daily ( after_market_close , 'after_close' ) #卖出股票日期计数
#######################!!!新手需要使用的地方!!!###################################################
##动态仓位、频率、计数初始化函数(持仓比例,选股频率,买入频率,卖出频率在这里设置)
def check_dynamic_initialize ():
# 个股最大持仓比重
g . security_max_proportion = 1
# 选股和买卖频率
g . check_stocks_refresh_rate = 1
# 最大建仓数量
g . max_hold_stocknum = 3
#下面这几项不用管
# 买入频率
g . buy_refresh_rate = 1
# 卖出频率
g . sell_refresh_rate = 1
# 选股频率计数器
g . check_stocks_days = 0
#机器学习选股频率计数器
g . days = 0
# 买卖交易频率计数器
g . buy_trade_days = 0
g . sell_trade_days = 0
## 股票池初筛设置函数(股票初筛在这里设置)
def check_stocks_initialize ():
# 是否过滤停盘
g . filter_paused = True
# 是否过滤退市
g . filter_delisted = True
# 是否只有ST
g . only_st = False
# 是否过滤ST
g . filter_st = True
# 股票池(填指数)
g . security_universe_index = [ 'all_a_securities' ] #这里填写指数,全部股票就填['all_a_securities'],沪深300股票就填['000300.XSHG'],中证500就填['000905.XSHG'],沪深300+中证500就填['000300.XSHG','000905.XSHG']
# 填成分股(填成分股)
g . security_universe_user_securities = []
# 行业列表
g . industry_list = [ "801010" , "801020" , "801030" , "801040" , "801050" , "801080" , "801110" , "801120" , "801130" , "801140" , "801150" , "801160" , "801170" , "801180" , "801200" , "801210" , "801230" , "801710" , "801720" , "801730" , "801740" , "801750" , "801760" , "801770" , "801780" , "801790" , "801880" , "801890" ]
# 概念列表
g . concept_list = []
# 黑名单
g . blacklist = []
## 买入股票,卖出股票筛选函数
def main_stock_pick ( context ):
if g . days % g . check_stocks_refresh_rate != 0 :
g . days += 1
return
g . sell_stock_list = []
g . buy_stock_list = []
####自定义编辑范围#####
#中小板小市值
g . check_out_lists = [ stock for stock in g . check_out_lists if stock [ 0 : 3 ] == '002' ] #只买深市A股中小板
q = query ( valuation . code , valuation . circulating_market_cap ) . order_by (
valuation . circulating_market_cap . asc ()) . filter (
valuation . code . in_ ( g . check_out_lists ),
valuation . circulating_market_cap <= 100 ) . limit ( 100 )
df = get_fundamentals ( q )
stockset = list ( df [ 'code' ])
stockset = stockset [: 20 ]
g . sell_stock_list1 = list ( context . portfolio . positions . keys ())
g . ZT = [] #涨停列表
for stock in g . sell_stock_list1 :
if stock in g . paused :
continue
elif stock not in stockset [: 5 ]:
df2 = attribute_history ( stock , count = 2 , unit = '1d' , \
fields = [ 'open' , 'close' , 'volume' , 'high' , 'low' , 'money' , 'high_limit' , 'low_limit' , 'paused' ], \
fq = 'pre' )
if ( df2 [ 'close' ][ - 1 ] == df2 [ 'high_limit' ][ - 1 ] and df2 [ 'volume' ][ - 1 ] > 0 and df2 [ 'money' ][ - 1 ] > 0 ):
g . ZT . append ( stock )
else :
g . sell_stock_list . append ( stock )
for stock in stockset [: g . max_hold_stocknum ]:
if stock in g . sell_stock_list :
pass
else :
g . buy_stock_list . append ( stock )
g . paused = []
current_data = get_current_data ()
g . paused = [ stock for stock in g . sell_stock_list1 if current_data [ stock ] . paused ]
####自定义编辑范围#####
log . info ( '卖出列表:' , g . sell_stock_list )
log . info ( '购买列表:' , g . buy_stock_list )
g . days = 1
return g . sell_stock_list , g . buy_stock_list
#######################!!!新手需要使用的地方!!!###################################################
#不涨停就卖出
def no_zt_sell ( context ):
c = []
for stock in g . ZT :
df2_3 = attribute_history ( stock , count = 1 , unit = '1m' , fields = [ 'close' , 'high_limit' ], fq = 'pre' )
if df2_3 [ 'close' ][ - 1 ] == df2_3 [ 'high_limit' ][ - 1 ]:
c . append ( stock )
else :
order_target ( stock , 0 )
## 收盘后运行函数
def after_market_close ( context ):
#得到当天所有成交记录
trades = get_trades ()
for _trade in trades . values ():
log . info ( '成交记录:' + str ( _trade ))
#打印账户总资产
log . info ( '今日账户总资产: %s ' % round ( context . portfolio . total_value , 2 ))
#log.info('##############################################################')
# 计算当前仓位
record ( P = ( 100 - math . ceil ( context . portfolio . available_cash / context . portfolio . total_value * 100 )))
##容器初始化(有新的全局容器可以加到这里)(新手忽略这里)
def check_container_initialize ():
#卖出股票列表
g . sell_stock_list = []
#买入股票列表
g . buy_stock_list = []
# 获取未卖出的股票
g . open_sell_securities = []
# 卖出股票的dict
g . selled_security_list = {}
#涨停股票列表
g . ZT = []
## 出场初始化函数(新手忽略这里)
def sell_initialize ():
# 设定是否卖出buy_lists中的股票
g . sell_will_buy = True
# 固定出仓的数量或者百分比
g . sell_by_amount = None
g . sell_by_percent = None
## 入场初始化函数(新手忽略这里)
def buy_initialize ():
# 是否可重复买入
g . filter_holded = False
# 委托类型
g . order_style_str = 'by_cap_mean'
g . order_style_value = 100
## 股票初筛(新手忽略这里)
def check_stocks ( context ):
if g . check_stocks_days % g . check_stocks_refresh_rate != 0 :
# 计数器加一
g . check_stocks_days += 1
return
# 股票池赋值
g . check_out_lists = get_security_universe ( context , g . security_universe_index , g . security_universe_user_securities )
# 行业过滤
#g.check_out_lists = industry_filter(context, g.check_out_lists, g.industry_list)
# 概念过滤
#g.check_out_lists = concept_filter(context, g.check_out_lists, g.concept_list)
# 过滤ST股票
g . check_out_lists = st_filter ( context , g . check_out_lists )
# 过滤停牌股票
g . check_out_lists = paused_filter ( context , g . check_out_lists )
# 过滤退市股票
g . check_out_lists = delisted_filter ( context , g . check_out_lists )
# 过滤黑名单股票
g . check_out_lists = [ s for s in g . check_out_lists if s not in g . blacklist ]
# 计数器归一
g . check_stocks_days = 1
return
## 卖出未卖出成功的股票(新手忽略这里)
def sell_every_day ( context ):
g . open_sell_securities = list ( set ( g . open_sell_securities ))
open_sell_securities = [ s for s in context . portfolio . positions . keys () if s in g . open_sell_securities ]
if len ( open_sell_securities ) > 0 :
for stock in open_sell_securities :
order_target_value ( stock , 0 )
g . open_sell_securities = [ s for s in g . open_sell_securities if s in context . portfolio . positions . keys ()]
return
## 交易函数(新手忽略这里)
def trade ( context ):
# 初始化买入列表
buy_lists = []
# 买入股票筛选
if g . buy_trade_days % g . buy_refresh_rate == 0 :
# 获取 buy_lists 列表
buy_lists = g . buy_stock_list
# 过滤涨停股票
buy_lists = high_limit_filter ( context , buy_lists )
log . info ( '购买列表最终' , buy_lists )
# 卖出操作
if g . sell_trade_days % g . sell_refresh_rate != 0 :
# 计数器加一
g . sell_trade_days += 1
else :
# 卖出股票
sell ( context , buy_lists )
# 计数器归一
g . sell_trade_days = 1
# 买入操作
if g . buy_trade_days % g . buy_refresh_rate != 0 :
# 计数器加一
g . buy_trade_days += 1
else :
# 卖出股票
buy ( context , buy_lists )
# 计数器归一
g . buy_trade_days = 1
################################## 交易函数群 ##################################(新手忽略)
# 交易函数 - 出场
def sell ( context , buy_lists ):
# 获取 sell_lists 列表
init_sl = context . portfolio . positions . keys ()
sell_lists = context . portfolio . positions . keys ()
# 判断是否卖出buy_lists中的股票
if not g . sell_will_buy :
sell_lists = [ security for security in sell_lists if security not in buy_lists ]
### _出场函数筛选-开始 ###
sell_lists = g . sell_stock_list
### _出场函数筛选-结束 ###
# 卖出股票
if len ( sell_lists ) > 0 :
for stock in sell_lists :
order_target ( stock , 0 )
# 获取卖出的股票, 并加入到 g.selled_security_list中
selled_security_list_dict ( context , init_sl )
return
# 交易函数 - 入场
def buy ( context , buy_lists ):
# 判断是否可重复买入
buy_lists = holded_filter ( context , buy_lists )
# 获取最终的 buy_lists 列表
Num = g . max_hold_stocknum - len ( context . portfolio . positions )
buy_lists = buy_lists [: Num ]
# 买入股票
if len ( buy_lists ) > 0 :
# 分配资金
for stock in buy_lists :
position_count = len ( context . portfolio . positions )
if g . max_hold_stocknum > position_count :
value = context . portfolio . cash / ( g . max_hold_stocknum - position_count )
if context . portfolio . positions [ stock ] . total_amount == 0 :
order_target_value ( stock , value )
return
################################### 公用函数群 ##################################(新手忽略)
## 过滤同一标的继上次卖出N天不再买入
def filter_n_tradeday_not_buy ( security , n = 0 ):
try :
if ( security in g . selled_security_list . keys ()) and ( g . selled_security_list [ security ] < n ):
return False
return True
except :
return True
## 是否可重复买入
def holded_filter ( context , security_list ):
if not g . filter_holded :
security_list = [ stock for stock in security_list if stock not in context . portfolio . positions . keys ()]
# 返回结果
return security_list
## 卖出股票加入dict
def selled_security_list_dict ( context , security_list ):
selled_sl = [ s for s in security_list if s not in context . portfolio . positions . keys ()]
if len ( selled_sl ) > 0 :
for stock in selled_sl :
g . selled_security_list [ stock ] = 0
## 过滤停牌股票
def paused_filter ( context , security_list ):
if g . filter_paused :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not current_data [ stock ] . paused ]
# 返回结果
return security_list
## 过滤退市股票
def delisted_filter ( context , security_list ):
if g . filter_delisted :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not (( '退' in current_data [ stock ] . name ) or ( '*' in current_data [ stock ] . name ))]
# 返回结果
return security_list
## 过滤ST股票
def st_filter ( context , security_list ):
if g . only_st :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if current_data [ stock ] . is_st ]
else :
if g . filter_st :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not current_data [ stock ] . is_st ]
# 返回结果
return security_list
# 过滤涨停股票
def high_limit_filter ( context , security_list ):
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not ( current_data [ stock ] . last_price >= current_data [ stock ] . high_limit )]
# 返回结果
return security_list
# 获取股票股票池
def get_security_universe ( context , security_universe_index , security_universe_user_securities ):
temp_index = []
for s in security_universe_index :
if s == 'all_a_securities' :
temp_index += list ( get_all_securities ([ 'stock' ], context . current_dt . date ()) . index )
else :
temp_index += get_index_stocks ( s )
for x in security_universe_user_securities :
temp_index += x
return sorted ( list ( set ( temp_index )))
# 行业过滤
def industry_filter ( context , security_list , industry_list ):
if len ( industry_list ) == 0 :
# 返回股票列表
return security_list
else :
securities = []
for s in industry_list :
temp_securities = get_industry_stocks ( s )
securities += temp_securities
security_list = [ stock for stock in security_list if stock in securities ]
# 返回股票列表
return security_list
# 概念过滤
def concept_filter ( context , security_list , concept_list ):
if len ( concept_list ) == 0 :
return security_list
else :
securities = []
for s in concept_list :
temp_securities = get_concept_stocks ( s )
securities += temp_securities
security_list = [ stock for stock in security_list if stock in securities ]
# 返回股票列表
return security_list
## 卖出股票日期计数
def selled_security_list_count ( context ):
#g.daily_risk_management = True
if len ( g . selled_security_list ) > 0 :
for stock in g . selled_security_list . keys ():
g . selled_security_list [ stock ] += 1
#获取交易日
def shifttradingday ( date , shift ):
#获取N天前的交易日日期
# 获取所有的交易日,返回一个包含所有交易日的 list,元素值为 datetime.date 类型.
tradingday = get_all_trade_days ()
# 得到date之后shift天那一天在列表中的行标号 返回一个数
shiftday_index = list ( tradingday ) . index ( date ) + shift
# 根据行号返回该日日期 为datetime.date类型
return tradingday [ shiftday_index ]
16. 高股息低价小市值策略
今天在量化社区看到一个很有意思的策略,原创是聚宽社区的开心果。核心思路是选择股息高、市值小、股价低 的票,一个月轮动一次。
2010 年至今的平均年化达到 42%,最大回撤 -37%,收益曲线很好看。并且持仓数和交易频率,都算是比较稳定的。
这个策略引入了一个高股息率这个概念,相当于是另一个小市值的变种,而且这策略历史上没有失效过,除了2011年-11%、2018年-19%,其他年份皆为正收益,稳定性很高。
策略详细逻辑:
股票池 :全A股票,过滤科创板、过滤北交所、过滤ST、过滤停牌、过滤涨停、过滤跌停。选股逻辑 :先筛选出全市场股息率最高的前 25% 的股票,并且只选择股价低于9元的票。排序逻辑 :按照市值,从小到大排序,选择市值最小的前10只票。买卖逻辑 :选取排名前10的票,一个月轮动调仓一次,依然排名前10的继续持有,掉出前10的卖出。
并非推荐大家实盘,只是觉得这个策略值得研究、参考。
策略代码 import pandas as pd
from jqdata import *
def initialize ( context ):
# setting
log . set_level ( 'order' , 'error' )
set_option ( 'use_real_price' , True )
set_benchmark ( '000905.XSHG' )
# 设置滑点为理想情况,纯为了跑分好看,实际使用注释掉为好
set_slippage ( PriceRelatedSlippage ( 0.01 ))
# 设置交易成本
set_order_cost ( OrderCost ( open_tax = 0 , close_tax = 0.001 , open_commission = 0.0003 , close_commission = 0.0003 , close_today_commission = 0 , min_commission = 5 ), type = 'fund' )
# strategy
g . stock_num = 10
run_daily ( prepare_stock_list , time = '9:05' , reference_security = '000300.XSHG' ) #每日9:05跑一次股票池(不交易)
run_monthly ( my_Trader , 1 , time = '9:30' ) #每月的第一个交易日的9:30调仓
run_daily ( check_limit_up , time = '14:00' ) #每日14:00检查一下持仓股中是否有涨停票
#1-1 根据最近一年分红除以当前总市值计算股息率并筛选
def get_dividend_ratio_filter_list ( context , stock_list , sort , p1 , p2 ):
time1 = context . previous_date
time0 = time1 - datetime . timedelta ( days = 365 )
#获取分红数据,由于finance.run_query最多返回4000行,以防未来数据超限,最好把stock_list拆分后查询再组合
interval = 1000 #某只股票可能一年内多次分红,导致其所占行数大于1,所以interval不要取满4000
list_len = len ( stock_list )
#截取不超过interval的列表并查询
q = query ( finance . STK_XR_XD . code , finance . STK_XR_XD . a_registration_date , finance . STK_XR_XD . bonus_amount_rmb
) . filter (
finance . STK_XR_XD . a_registration_date >= time0 ,
finance . STK_XR_XD . a_registration_date <= time1 ,
finance . STK_XR_XD . code . in_ ( stock_list [: min ( list_len , interval )]))
df = finance . run_query ( q )
#对interval的部分分别查询并拼接
if list_len > interval :
df_num = list_len // interval
for i in range ( df_num ):
q = query ( finance . STK_XR_XD . code , finance . STK_XR_XD . a_registration_date , finance . STK_XR_XD . bonus_amount_rmb
) . filter (
finance . STK_XR_XD . a_registration_date >= time0 ,
finance . STK_XR_XD . a_registration_date <= time1 ,
finance . STK_XR_XD . code . in_ ( stock_list [ interval * ( i + 1 ): min ( list_len , interval * ( i + 2 ))]))
temp_df = finance . run_query ( q )
df = df . append ( temp_df )
dividend = df . fillna ( 0 )
#dividend = dividend.set_index('code')
print ( dividend )
dividend = dividend . groupby ( 'code' ) . sum ()
print ( dividend )
temp_list = list ( dividend . index ) #query查询不到无分红信息的股票,所以temp_list长度会小于stock_list
#获取市值相关数据
q = query ( valuation . code , valuation . market_cap ) . filter ( valuation . code . in_ ( temp_list ))
cap = get_fundamentals ( q , date = time1 )
cap = cap . set_index ( 'code' )
#计算股息率
DR = pd . concat ([ dividend , cap ] , axis = 1 )
DR [ 'dividend_ratio' ] = ( DR [ 'bonus_amount_rmb' ] / 10000 ) / DR [ 'market_cap' ]
#排序并筛选
DR = DR . sort_values ( 'dividend_ratio' , ascending = sort )
final_list = list ( DR . index )[ int ( p1 * len ( DR )): int ( p2 * len ( DR ))]
return final_list
def my_Trader ( context ):
# all stocks
dt_last = context . previous_date
stocks = get_all_securities ( 'stock' , dt_last ) . index . tolist ()
stocks = filter_kcbj_stock ( stocks )
#高股息(全市场最大25%)
stocks = get_dividend_ratio_filter_list ( context , stocks , False , 0 , 0.25 )
# fuandamental data,按照市值排序,市值越小排在越靠前
df = get_fundamentals ( query ( valuation . code ) . filter ( valuation . code . in_ ( stocks )) . order_by ( valuation . market_cap . asc ()))
choice = list ( df . code )
choice = filter_st_stock ( choice ) #过滤ST
choice = filter_paused_stock ( choice ) #过滤停牌股票
choice = filter_limitup_stock ( context , choice ) #过滤涨停的股票
choice = filter_limitdown_stock ( context , choice ) #过滤跌停的股票
choice = filter_highprice_stock ( context , choice ) #过滤股价高于9元的股票
choice = choice [: g . stock_num ] #选前前N只票
cdata = get_current_data ()
# Sell
for s in context . portfolio . positions :
if ( s not in choice ) :
log . info ( 'Sell' , s , cdata [ s ] . name )
order_target ( s , 0 )
# buy
position_count = len ( context . portfolio . positions )
if g . stock_num > position_count :
psize = context . portfolio . available_cash / ( g . stock_num - position_count )
for s in choice :
if s not in context . portfolio . positions :
log . info ( 'buy' , s , cdata [ s ] . name )
order_value ( s , psize )
if len ( context . portfolio . positions ) == g . stock_num :
break
# 准备股票池
def prepare_stock_list ( context ):
#获取已持有列表
g . high_limit_list = []
hold_list = list ( context . portfolio . positions )
if hold_list :
panel = get_price ( hold_list , end_date = context . previous_date , frequency = 'daily' ,
fields = [ 'close' , 'high_limit' ],
count = 1 )
df_close = panel [ 'close' ] . T
df_close . columns = [ 'close' ]
print ( df_close )
df_high_limit = panel [ 'high_limit' ] . T
df_high_limit . columns = [ 'high_limit' ]
print ( df_high_limit )
df = pd . concat ([ df_close , df_high_limit ] , axis = 1 )
print ( df )
g . high_limit_list = df [ df [ 'close' ] == df [ 'high_limit' ]] . index . tolist ()
# 调整昨日涨停股票
def check_limit_up ( context ):
# 获取持仓的昨日涨停列表
current_data = get_current_data ()
if g . high_limit_list :
for stock in g . high_limit_list :
if current_data [ stock ] . last_price < current_data [ stock ] . high_limit :
log . info ( "[ %s ]涨停打开,卖出" % stock )
order_target ( stock , 0 )
else :
log . info ( "[ %s ]涨停,继续持有" % stock )
# 过滤科创北交股票
def filter_kcbj_stock ( stock_list ):
for stock in stock_list [:]:
if stock [ 0 ] == '4' or stock [ 0 ] == '8' or stock [: 2 ] == '68' :
stock_list . remove ( stock )
return stock_list
# 过滤停牌股票
def filter_paused_stock ( stock_list ):
current_data = get_current_data ()
return [ stock for stock in stock_list if not current_data [ stock ] . paused ]
# 过滤ST及其他具有退市标签的股票
def filter_st_stock ( stock_list ):
current_data = get_current_data ()
return [ stock for stock in stock_list
if not current_data [ stock ] . is_st
and 'ST' not in current_data [ stock ] . name
and '*' not in current_data [ stock ] . name
and '退' not in current_data [ stock ] . name ]
# 过滤涨停的股票
def filter_limitup_stock ( context , stock_list ):
last_prices = history ( 1 , unit = '1m' , field = 'close' , security_list = stock_list )
current_data = get_current_data ()
# 已存在于持仓的股票即使涨停也不过滤,避免此股票再次可买,但因被过滤而导致选择别的股票
return [ stock for stock in stock_list if stock in context . portfolio . positions . keys ()
or last_prices [ stock ][ - 1 ] < current_data [ stock ] . high_limit ]
# 过滤跌停的股票
def filter_limitdown_stock ( context , stock_list ):
last_prices = history ( 1 , unit = '1m' , field = 'close' , security_list = stock_list )
current_data = get_current_data ()
return [ stock for stock in stock_list if stock in context . portfolio . positions . keys ()
or last_prices [ stock ][ - 1 ] > current_data [ stock ] . low_limit ]
#2-4 过滤股价高于9元的股票
def filter_highprice_stock ( context , stock_list ):
last_prices = history ( 1 , unit = '1m' , field = 'close' , security_list = stock_list )
return [ stock for stock in stock_list if stock in context . portfolio . positions . keys ()
or last_prices [ stock ][ - 1 ] < 9 ]
# end
对了 , 有圈友希望可以筛选行业 , 然后筛选黑名单 , 在以上基础上 , 只要添加行业筛选和黑名单过滤功能就可以了 , 支持行业和黑名单筛选的代码如下 , 有一点说明一下 , 加了行业筛选 , 策略的回测速度会慢很多 。
以下为支持行业过滤和黑名单过滤的版本 :
import pandas as pd
from jqdata import *
def initialize ( context ):
# setting
log . set_level ( 'order' , 'error' )
set_option ( 'use_real_price' , True )
set_benchmark ( '000905.XSHG' )
# 设置滑点为理想情况,纯为了跑分好看,实际使用注释掉为好
set_slippage ( PriceRelatedSlippage ( 0.01 ))
# 设置交易成本
set_order_cost ( OrderCost ( open_tax = 0 , close_tax = 0.001 , open_commission = 0.0003 , close_commission = 0.0003 , close_today_commission = 0 , min_commission = 5 ), type = 'fund' )
# 行业列表
g . industry_list = [ "801010" , "801020" , "801030" , "801040" , "801050" , "801080" , "801110" , "801120" , "801130" , "801140" , "801150" , "801160" , "801170" , "801180" , "801200" , "801210" , "801230" , "801710" , "801720" , "801730" , "801740" , "801750" , "801760" , "801770" , "801780" , "801790" , "801880" , "801890" ]
# 黑名单
g . blacklist = []
# strategy
g . stock_num = 10
run_daily ( prepare_stock_list , time = '9:05' , reference_security = '000300.XSHG' )
run_monthly ( my_Trader , 1 , time = '9:30' )
run_daily ( check_limit_up , time = '14:00' )
#1-1 根据最近一年分红除以当前总市值计算股息率并筛选
def get_dividend_ratio_filter_list ( context , stock_list , sort , p1 , p2 ):
time1 = context . previous_date
time0 = time1 - datetime . timedelta ( days = 365 )
#获取分红数据,由于finance.run_query最多返回4000行,以防未来数据超限,最好把stock_list拆分后查询再组合
interval = 1000 #某只股票可能一年内多次分红,导致其所占行数大于1,所以interval不要取满4000
list_len = len ( stock_list )
#截取不超过interval的列表并查询
q = query ( finance . STK_XR_XD . code , finance . STK_XR_XD . a_registration_date , finance . STK_XR_XD . bonus_amount_rmb
) . filter (
finance . STK_XR_XD . a_registration_date >= time0 ,
finance . STK_XR_XD . a_registration_date <= time1 ,
finance . STK_XR_XD . code . in_ ( stock_list [: min ( list_len , interval )]))
df = finance . run_query ( q )
#对interval的部分分别查询并拼接
if list_len > interval :
df_num = list_len // interval
for i in range ( df_num ):
q = query ( finance . STK_XR_XD . code , finance . STK_XR_XD . a_registration_date , finance . STK_XR_XD . bonus_amount_rmb
) . filter (
finance . STK_XR_XD . a_registration_date >= time0 ,
finance . STK_XR_XD . a_registration_date <= time1 ,
finance . STK_XR_XD . code . in_ ( stock_list [ interval * ( i + 1 ): min ( list_len , interval * ( i + 2 ))]))
temp_df = finance . run_query ( q )
df = df . append ( temp_df )
dividend = df . fillna ( 0 )
#dividend = dividend.set_index('code')
print ( dividend )
dividend = dividend . groupby ( 'code' ) . sum ()
print ( dividend )
temp_list = list ( dividend . index ) #query查询不到无分红信息的股票,所以temp_list长度会小于stock_list
#获取市值相关数据
q = query ( valuation . code , valuation . market_cap ) . filter ( valuation . code . in_ ( temp_list ))
cap = get_fundamentals ( q , date = time1 )
cap = cap . set_index ( 'code' )
#计算股息率
DR = pd . concat ([ dividend , cap ] , axis = 1 )
DR [ 'dividend_ratio' ] = ( DR [ 'bonus_amount_rmb' ] / 10000 ) / DR [ 'market_cap' ]
#排序并筛选
DR = DR . sort_values ( 'dividend_ratio' , ascending = sort )
final_list = list ( DR . index )[ int ( p1 * len ( DR )): int ( p2 * len ( DR ))]
return final_list
def my_Trader ( context ):
# all stocks
dt_last = context . previous_date
stocks = get_all_securities ( 'stock' , dt_last ) . index . tolist ()
stocks = filter_kcbj_stock ( stocks )
stocks = industry_filter ( context , stocks , g . industry_list ) # 行业过滤
#高股息(全市场最大25%)
stocks = get_dividend_ratio_filter_list ( context , stocks , False , 0 , 0.25 )
# fuandamental data,按照市值排序,市值越小排在越靠前
df = get_fundamentals ( query ( valuation . code ) . filter ( valuation . code . in_ ( stocks )) . order_by ( valuation . market_cap . asc ()))
choice = list ( df . code )
choice = filter_st_stock ( choice ) #过滤ST
choice = filter_paused_stock ( choice ) #过滤停牌股票
choice = filter_limitup_stock ( context , choice ) #过滤涨停的股票
choice = filter_limitdown_stock ( context , choice ) #过滤跌停的股票
choice = filter_highprice_stock ( context , choice ) #过滤股价高于9元的股票
choice = [ s for s in choice if s not in g . blacklist ] # 过滤黑名单股票
choice = choice [: g . stock_num ] #选前前N只票
cdata = get_current_data ()
# Sell
for s in context . portfolio . positions :
if ( s not in choice ) :
log . info ( 'Sell' , s , cdata [ s ] . name )
order_target ( s , 0 )
# buy
position_count = len ( context . portfolio . positions )
if g . stock_num > position_count :
psize = context . portfolio . available_cash / ( g . stock_num - position_count )
for s in choice :
if s not in context . portfolio . positions :
log . info ( 'buy' , s , cdata [ s ] . name )
order_value ( s , psize )
if len ( context . portfolio . positions ) == g . stock_num :
break
# 准备股票池
def prepare_stock_list ( context ):
#获取已持有列表
g . high_limit_list = []
hold_list = list ( context . portfolio . positions )
if hold_list :
panel = get_price ( hold_list , end_date = context . previous_date , frequency = 'daily' ,
fields = [ 'close' , 'high_limit' ],
count = 1 )
df_close = panel [ 'close' ] . T
df_close . columns = [ 'close' ]
print ( df_close )
df_high_limit = panel [ 'high_limit' ] . T
df_high_limit . columns = [ 'high_limit' ]
print ( df_high_limit )
df = pd . concat ([ df_close , df_high_limit ] , axis = 1 )
print ( df )
g . high_limit_list = df [ df [ 'close' ] == df [ 'high_limit' ]] . index . tolist ()
# 调整昨日涨停股票
def check_limit_up ( context ):
# 获取持仓的昨日涨停列表
current_data = get_current_data ()
if g . high_limit_list :
for stock in g . high_limit_list :
if current_data [ stock ] . last_price < current_data [ stock ] . high_limit :
log . info ( "[ %s ]涨停打开,卖出" % stock )
order_target ( stock , 0 )
else :
log . info ( "[ %s ]涨停,继续持有" % stock )
# 过滤科创北交股票
def filter_kcbj_stock ( stock_list ):
for stock in stock_list [:]:
if stock [ 0 ] == '4' or stock [ 0 ] == '8' or stock [: 2 ] == '68' :
stock_list . remove ( stock )
return stock_list
# 过滤停牌股票
def filter_paused_stock ( stock_list ):
current_data = get_current_data ()
return [ stock for stock in stock_list if not current_data [ stock ] . paused ]
# 过滤ST及其他具有退市标签的股票
def filter_st_stock ( stock_list ):
current_data = get_current_data ()
return [ stock for stock in stock_list
if not current_data [ stock ] . is_st
and 'ST' not in current_data [ stock ] . name
and '*' not in current_data [ stock ] . name
and '退' not in current_data [ stock ] . name ]
# 过滤涨停的股票
def filter_limitup_stock ( context , stock_list ):
last_prices = history ( 1 , unit = '1m' , field = 'close' , security_list = stock_list )
current_data = get_current_data ()
# 已存在于持仓的股票即使涨停也不过滤,避免此股票再次可买,但因被过滤而导致选择别的股票
return [ stock for stock in stock_list if stock in context . portfolio . positions . keys ()
or last_prices [ stock ][ - 1 ] < current_data [ stock ] . high_limit ]
# 过滤跌停的股票
def filter_limitdown_stock ( context , stock_list ):
last_prices = history ( 1 , unit = '1m' , field = 'close' , security_list = stock_list )
current_data = get_current_data ()
return [ stock for stock in stock_list if stock in context . portfolio . positions . keys ()
or last_prices [ stock ][ - 1 ] > current_data [ stock ] . low_limit ]
#2-4 过滤股价高于9元的股票
def filter_highprice_stock ( context , stock_list ):
last_prices = history ( 1 , unit = '1m' , field = 'close' , security_list = stock_list )
return [ stock for stock in stock_list if stock in context . portfolio . positions . keys ()
or last_prices [ stock ][ - 1 ] < 9 ]
# 行业过滤
def industry_filter ( context , security_list , industry_list ):
if len ( industry_list ) == 0 :
# 返回股票列表
return security_list
else :
securities = []
for s in industry_list :
temp_securities = get_industry_stocks ( s )
securities += temp_securities
security_list = [ stock for stock in security_list if stock in securities ]
# 返回股票列表
return security_list
17. 股东数连续下降的股票列表
搞了一份股东数连续下降的代码,效果是这样的:
使用方法很简单,先打开聚宽网站,然后打开“研究环境”
新建完成后,会进入下面这个页面,直接在里面复制我下面贴的那段代码。然后,点击“运行所有”,就可以了。
from jqdata import finance
import pandas as pd
blacklist = []
b = []
date = '2022-12-06'
b += list ( get_all_securities ([ 'stock' ], date ) . index )
# 过滤ST股票
# 去除停牌
# 去除ST,*ST
st_df = get_extras ( 'is_st' , b , end_date = date , df = True , count = 1 ) . T
st_list = st_df [ st_df . iloc [:, 0 ]] . index . tolist ()
b = [ i for i in b if i not in st_list ]
codex = []
num = 0
lxxj = []
for stock in b :
q = query ( finance . STK_HOLDER_NUM ) . filter ( finance . STK_HOLDER_NUM . code == stock , finance . STK_HOLDER_NUM . pub_date > '2020-12-01' ) . limit ( 10 )
df = finance . run_query ( q )
df = df [[ 'code' , 'end_date' , 'pub_date' , 'share_holders' ]]
# print(df)
df [ 'diff' ] = df [ 'share_holders' ] . diff ()
listx = df [ 'diff' ] . tolist ()
del ( listx [ 0 ])
number = len ( listx )
final = [ x for x in listx if x > 0 ]
if len ( final ) == 0 :
codex . append ( stock )
lxxj . append ( number )
print ( "股票:" , stock , "满足条件" )
print ( "股东数连续下降的股票列表" , codex )
num = num + 1
print ( "计算中:" , num )
x = []
for i in codex :
r = get_security_info ( i )
t = r . display_name
x . append ( t )
p = { 'code' : codex , '股票名称' : x , '股东数连续减少季度数' : lxxj }
dfx = pd . DataFrame ( p )
print ( dfx )
dfx . to_csv ( '股东数连续下降的股票列表.csv' , index = True , encoding = 'utf_8_sig' )
18. 北上每月净买入策略
这个外资策略是聚宽的一个研究人出的,和我之前搞的外资策略有点不太一样,有圈友想要我复制下来给分享一下源码。
这个策略我也没细看,大家可以自己研究研究。注意,回测的时候,把运行频率从每天改为“分钟”。
策略的逻辑:
选择每个月第七天净买入最多的沪深股票各一支
持仓时间:一个月
止损:16%止损
2017年之前没有沪港通的数据,所以只能从17年开始回测,4年接近7倍的收益, 2018年跌11%,比沪深300好很多
策略代码 # 导入函数库
from jqdata import *
# 初始化函数,设定基准等等
def initialize ( context ):
# 设定沪深300作为基准
set_benchmark ( '000300.XSHG' )
# 开启动态复权模式(真实价格)
set_option ( 'use_real_price' , True )
# 输出内容到日志 log.info()
log . info ( '初始函数开始运行且全局只运行一次' )
# 过滤掉order系列API产生的比error级别低的log
log . set_level ( 'order' , 'error' )
### 股票相关设定 ###
# 股票类每笔交易时的手续费是:买入时佣金万分之三,卖出时佣金万分之三加千分之一印花税, 每笔交易佣金最低扣5块钱
set_order_cost ( OrderCost ( close_tax = 0.001 , open_commission = 0.0003 , close_commission = 0.0003 , min_commission = 5 ), type = 'stock' )
g . N = 2
run_daily ( period2 , time = 'every_bar' )
#run_weekly(period2,-1)
#run_monthly(period, 1)
run_monthly ( period , 7 )
def period2 ( context ):
if len ( context . portfolio . positions ) > 0 :
for stock in context . portfolio . positions :
cost = context . portfolio . positions [ stock ] . avg_cost
# 获得股票现价
price = context . portfolio . positions [ stock ] . price
# 计算收益率
if cost > 0 :
ret = price / cost - 1
if ret < - 0.16 :
order_target ( stock , 0 )
log . info ( '止损卖出: {} ' . format ( get_security_info ( stock ) . display_name ))
log . info ( cost )
log . info ( price )
#log.info('自损卖出')
log . info ( ret )
period ( context )
def period ( context ):
toBuy = selectStock ( context , - 1 )
#print(toBuy)
# for stock in toBuy:
# print('{}:{}'.format(stock[:6],get_security_info(stock).display_name))
adjustPostion ( context , toBuy )
def adjustPostion ( context , toBuy ):
#卖出:现持仓的股票,如果不在目标池中,且没有涨停,卖出
if len ( context . portfolio . positions ) > 0 :
lastPrice = history ( 1 , '1m' , 'close' , context . portfolio . positions . keys ())
#print(lastPrice)
for stock in context . portfolio . positions :
if not stock in toBuy :
if lastPrice [ stock ][ - 1 ] < get_current_data ()[ stock ] . high_limit :
order_target ( stock , 0 )
log . info ( '卖出: {} ' . format ( get_security_info ( stock ) . display_name ))
#买入:依次买入目标池中的股票
#cash=context.portfolio.available_cash/g.N
for stock in toBuy :
positionsCount = len ( context . portfolio . positions )
if g . N > positionsCount :
div = ( g . N - positionsCount )
cash = context . portfolio . available_cash
if div > 0 :
cash = context . portfolio . available_cash / div
if stock not in context . portfolio . positions :
order_value ( stock , cash )
log . info ( '买入: {} ' . format ( get_security_info ( stock ) . display_name ))
def selectStock ( context , mix ):
today = context . current_dt . date ()
yesterday = shiftTradingDay ( today , mix )
q = query ( finance . STK_EL_TOP_ACTIVATE
) . filter ( finance . STK_EL_TOP_ACTIVATE . day == yesterday ,
finance . STK_EL_TOP_ACTIVATE . link_id . in_ ([ 310001 ]))
df = finance . run_query ( q )
df [ 'net' ] = df [ 'buy' ] - df [ 'sell' ]
df . sort_values ( by = [ 'net' ], ascending = False , inplace = True )
stockList = df [ 'code' ] . tolist ()
stockList = filterStock ( context , stockList )
#print(stockList)
q2 = query ( finance . STK_EL_TOP_ACTIVATE
) . filter ( finance . STK_EL_TOP_ACTIVATE . day == yesterday ,
finance . STK_EL_TOP_ACTIVATE . link_id . in_ ([ 310002 ]))
df2 = finance . run_query ( q2 )
df2 [ 'net' ] = df2 [ 'buy' ] - df2 [ 'sell' ]
df2 . sort_values ( by = [ 'net' ], ascending = False , inplace = True )
stockList2 = df2 [ 'code' ] . tolist ()
stockList2 = filterStock ( context , stockList2 )
#print(stockList2)
allList = []
if len ( stockList ) > 0 :
hStock = stockList [ 0 ]
allList . append ( hStock )
if len ( stockList2 ) > 0 :
sStock = stockList2 [ 0 ]
allList . append ( sStock )
if len ( allList ) <= 0 :
nexta = mix - 1
allList = selectStock ( context , nexta )
print ( allList )
return allList
#获取N天前的交易日日期
def shiftTradingDay ( date , shift ):
tradingDays = get_all_trade_days ()
return tradingDays [ list ( tradingDays ) . index ( date ) + shift ]
#综合过滤
def filterStock ( context , stockList ):
currData = get_current_data ()
return [ stock for stock in stockList if not (
currData [ stock ] . paused or #停牌
currData [ stock ] . is_st or #ST
'ST' in currData [ stock ] . name or #ST
'*' in currData [ stock ] . name or #ST
'退' in currData [ stock ] . name #退市
#or stock.startswith('300') or #创业板
#stock.startswith('688') #科创板
#or currData[stock].day_open>=currData[stock].high_limit #开盘涨停
# or currData[stock].day_open<=currData[stock].low_limit #开盘跌停
# or (context.current_dt.date()-get_security_info(stock).start_date).days<250 #上市不满一年
)]
19. 二八轮动策略
上证50和创业板指的二八轮动策略,我写好了,也放到了量化教程里,这个的逻辑:
最近二十个交易日,上证50指数和创业板指数哪个指数涨幅更大,就买哪个指数对应的 ETF 。
如果最近二十个交易日,两个指数均为下跌,那么就空仓。
收益看起来不错,2013年至今,总收益 496%,年化有20%。但一定要注意一点,我之前也反复强调过,ETF 策略最大的问题是滑点,包括聚宽社区很多 ETF 策略看起来收益非常好,但实盘下来会发现并非如此,原因就是没设置滑点。
这个策略也一样,滑点设置为0的时候,2013年至今,总收益 496%,年化有 20%。但滑点设为 0.01(1%),2013年至今,总收益就变成了229%,年化有12.7%。
滑点就是实际交易中产生的摩擦,比如当前盘口卖单挂的是100块,如果没滑点,你成交就是100块。但实际交易的时候,卖盘挂100,但你用市价单扫单,会把101,102块的胆子都买下来,实际成交价会高于100。
对于流动性差的ETF,滑点有可能是巨大的,但上证50和创业板指ETF,每天成交几十亿,按理说滑点可以忽略不记,所以在这个ETF策略上,可以忽略这个滑点的影响。
策略源码 from kuanke.wizard import *
from jqdata import *
import numpy as np
import pandas as pd
import talib
import datetime
import time
import math
## 初始化函数,设定要操作的股票、基准等等
def initialize ( context ):
# 设定基准
set_benchmark ( '000300.XSHG' )
# 设定滑点
set_slippage ( FixedSlippage ( 0 ))
# True为开启动态复权模式,使用真实价格交易
set_option ( 'use_real_price' , True )
# 设定成交量比例
set_option ( 'order_volume_ratio' , 1 )
# 股票类交易手续费是:买入时佣金万分之三,卖出时佣金万分之三加千分之一印花税, 每笔交易佣金最低扣5块钱
set_order_cost ( OrderCost ( open_tax = 0 , close_tax = 0.001 , open_commission = 0.0003 , close_commission = 0.0003 , min_commission = 5 ), type = 'stock' )
#容器初始化
check_container_initialize ()
#动态仓位、频率、计数初始化函数
check_dynamic_initialize ()
# 股票筛选初始化函数
check_stocks_initialize ()
# 出场初始化函数
sell_initialize ()
# 入场初始化函数
buy_initialize ()
# 关闭提示
log . set_level ( 'order' , 'info' )
# 运行函数
#run_daily(check_stocks, '9:15') #选股
run_daily ( main_stock_pick , '14:53' ) #买入卖出列表
#run_daily(sell_every_day,'14:53') #卖出未卖出成功的股票
run_daily ( trade , '14:53' ) #交易
run_daily ( selled_security_list_count , 'after_close' ) #卖出股票日期计数
#######################!!!新手需要使用的地方!!!###################################################
##动态仓位、频率、计数初始化函数(持仓比例,选股频率,买入频率,卖出频率在这里设置)
def check_dynamic_initialize ():
# 个股最大持仓比重
g . security_max_proportion = 1
# 选股和买卖频率
g . check_stocks_refresh_rate = 1
# 最大建仓数量
g . max_hold_stocknum = 1
#下面这几项不用管
# 买入频率
g . buy_refresh_rate = 1
# 卖出频率
g . sell_refresh_rate = 1
# 选股频率计数器
g . check_stocks_days = 0
#机器学习选股频率计数器
g . days = 0
# 买卖交易频率计数器
g . buy_trade_days = 0
g . sell_trade_days = 0
## 股票池初筛设置函数(股票初筛在这里设置)
def check_stocks_initialize ():
# 是否过滤停盘
g . filter_paused = True
# 是否过滤退市
g . filter_delisted = True
# 是否只有ST
g . only_st = False
# 是否过滤ST
g . filter_st = True
# 股票池(填指数)
g . security_universe_index = [] #这里填写指数,全部股票就填['all_a_securities'],沪深300股票就填['000300.XSHG'],中证500就填['000905.XSHG'],沪深300+中证500就填['000300.XSHG','000905.XSHG']
# 填成分股(填成分股)
g . security_universe_user_securities = []
# 行业列表
g . industry_list = [ "801010" , "801020" , "801030" , "801040" , "801050" , "801080" , "801110" , "801120" , "801130" , "801140" , "801150" , "801160" , "801170" , "801180" , "801200" , "801210" , "801230" , "801710" , "801720" , "801730" , "801740" , "801750" , "801760" , "801770" , "801780" , "801790" , "801880" , "801890" ]
# 概念列表
g . concept_list = []
# 黑名单
g . blacklist = []
## 买入股票,卖出股票筛选函数
def main_stock_pick ( context ):
if g . days % g . check_stocks_refresh_rate != 0 :
g . days += 1
return
g . sell_stock_list = []
g . buy_stock_list = []
####自定义编辑范围#####
#二八轮动
zs_1 = '000016.XSHG' #上证50
zs_2 = '399006.XSHE' #沪深300
etf_1 = '510100.XSHG' #上证50ETF
etf_2 = '159915.XSHE' #创业板指ETF
#计算指数1(上证50)收盘价
h1 = attribute_history ( zs_1 , 20 , unit = '1d' , fields = ( 'close' ), skip_paused = True )
zs_1_close = h1 [ 'close' ] . values [ 0 ]
zs_1_close1 = h1 [ 'close' ] . values [ - 1 ]
#计算指数2(创业板指)收盘价
h2 = attribute_history ( zs_2 , 20 , unit = '1d' , fields = ( 'close' ), skip_paused = True )
zs_2_close = h2 [ 'close' ] . values [ 0 ]
zs_2_close1 = h2 [ 'close' ] . values [ - 1 ]
#计算前20日变动
zs_1_increase = ( zs_1_close1 - zs_1_close ) / zs_1_close
zs_2_increase = ( zs_2_close1 - zs_2_close ) / zs_2_close
hold_etf_1 = context . portfolio . positions [ etf_1 ] . total_amount
hold_etf_2 = context . portfolio . positions [ etf_2 ] . total_amount
g . sell_stock_list1 = list ( context . portfolio . positions . keys ())
#如果两个指数与前20日比均为下跌,则空仓
if ( zs_1_increase <= 0 and hold_etf_1 > 0 ) or ( zs_2_increase <= 0 and hold_etf_2 > 0 ):
for stock in g . sell_stock_list1 :
g . sell_stock_list . append ( stock )
#如果指数1(上证50)二十日涨幅大,就买入ETF1(上证50ETF)
elif zs_1_increase > zs_2_increase and zs_1_increase > 0 and ( hold_etf_1 == 0 and hold_etf_2 == 0 ):
g . buy_stock_list . append ( etf_1 )
#如果指数2(创业板指)二十日涨幅大,就买入ETF2(创业板指)
elif zs_2_increase > zs_1_increase and zs_2_increase > 0 and ( hold_etf_1 == 0 and hold_etf_2 == 0 ):
g . buy_stock_list . append ( etf_2 )
####自定义编辑范围#####
log . info ( '卖出列表:' , g . sell_stock_list )
log . info ( '购买列表:' , g . buy_stock_list )
g . days = 1
return g . sell_stock_list , g . buy_stock_list
#######################!!!新手需要使用的地方!!!###################################################
##容器初始化(有新的全局容器可以加到这里)(新手忽略这里)
def check_container_initialize ():
#卖出股票列表
g . sell_stock_list = []
#买入股票列表
g . buy_stock_list = []
# 获取未卖出的股票
g . open_sell_securities = []
# 卖出股票的dict
g . selled_security_list = {}
#涨停股票列表
g . ZT = []
## 出场初始化函数(新手忽略这里)
def sell_initialize ():
# 设定是否卖出buy_lists中的股票
g . sell_will_buy = True
# 固定出仓的数量或者百分比
g . sell_by_amount = None
g . sell_by_percent = None
## 入场初始化函数(新手忽略这里)
def buy_initialize ():
# 是否可重复买入
g . filter_holded = False
# 委托类型
g . order_style_str = 'by_cap_mean'
g . order_style_value = 100
## 股票初筛(新手忽略这里)
def check_stocks ( context ):
if g . check_stocks_days % g . check_stocks_refresh_rate != 0 :
# 计数器加一
g . check_stocks_days += 1
return
# 股票池赋值
g . check_out_lists = get_security_universe ( context , g . security_universe_index , g . security_universe_user_securities )
# 行业过滤
g . check_out_lists = industry_filter ( context , g . check_out_lists , g . industry_list )
# 概念过滤
g . check_out_lists = concept_filter ( context , g . check_out_lists , g . concept_list )
# 过滤ST股票
g . check_out_lists = st_filter ( context , g . check_out_lists )
# 过滤停牌股票
g . check_out_lists = paused_filter ( context , g . check_out_lists )
# 过滤退市股票
g . check_out_lists = delisted_filter ( context , g . check_out_lists )
# 过滤黑名单股票
g . check_out_lists = [ s for s in g . check_out_lists if s not in g . blacklist ]
# 计数器归一
g . check_stocks_days = 1
return
## 卖出未卖出成功的股票(新手忽略这里)
def sell_every_day ( context ):
g . open_sell_securities = list ( set ( g . open_sell_securities ))
open_sell_securities = [ s for s in context . portfolio . positions . keys () if s in g . open_sell_securities ]
if len ( open_sell_securities ) > 0 :
for stock in open_sell_securities :
order_target_value ( stock , 0 )
g . open_sell_securities = [ s for s in g . open_sell_securities if s in context . portfolio . positions . keys ()]
return
## 交易函数(新手忽略这里)
def trade ( context ):
# 初始化买入列表
buy_lists = []
# 买入股票筛选
if g . buy_trade_days % g . buy_refresh_rate == 0 :
# 获取 buy_lists 列表
buy_lists = g . buy_stock_list
# 过滤涨停股票
buy_lists = high_limit_filter ( context , buy_lists )
log . info ( '购买列表最终' , buy_lists )
# 卖出操作
if g . sell_trade_days % g . sell_refresh_rate != 0 :
# 计数器加一
g . sell_trade_days += 1
else :
# 卖出股票
sell ( context , buy_lists )
# 计数器归一
g . sell_trade_days = 1
# 买入操作
if g . buy_trade_days % g . buy_refresh_rate != 0 :
# 计数器加一
g . buy_trade_days += 1
else :
# 卖出股票
buy ( context , buy_lists )
# 计数器归一
g . buy_trade_days = 1
################################## 交易函数群 ##################################(新手忽略)
# 交易函数 - 出场
def sell ( context , buy_lists ):
# 获取 sell_lists 列表
init_sl = context . portfolio . positions . keys ()
sell_lists = context . portfolio . positions . keys ()
# 判断是否卖出buy_lists中的股票
if not g . sell_will_buy :
sell_lists = [ security for security in sell_lists if security not in buy_lists ]
### _出场函数筛选-开始 ###
sell_lists = g . sell_stock_list
### _出场函数筛选-结束 ###
# 卖出股票
if len ( sell_lists ) > 0 :
for stock in sell_lists :
sell_by_amount_or_percent_or_none ( context , stock , g . sell_by_amount , g . sell_by_percent , g . open_sell_securities )
# 获取卖出的股票, 并加入到 g.selled_security_list中
selled_security_list_dict ( context , init_sl )
return
# 交易函数 - 入场
def buy ( context , buy_lists ):
# 判断是否可重复买入
buy_lists = holded_filter ( context , buy_lists )
# 获取最终的 buy_lists 列表
Num = g . max_hold_stocknum - len ( context . portfolio . positions )
buy_lists = buy_lists [: Num ]
# 买入股票
if len ( buy_lists ) > 0 :
# 分配资金
result = order_style ( context , buy_lists , g . max_hold_stocknum , g . order_style_str , g . order_style_value )
for stock in buy_lists :
if len ( context . portfolio . positions ) < g . max_hold_stocknum :
# 获取资金
Cash = result [ stock ]
# 判断个股最大持仓比重
value = judge_security_max_proportion ( context , stock , Cash , g . security_max_proportion )
# 判断单只最大买入股数或金额
amount = max_buy_value_or_amount ( stock , value , None , None )
# 下单
order ( stock , amount , MarketOrderStyle ())
return
################################### 公用函数群 ##################################(新手忽略)
## 过滤同一标的继上次卖出N天不再买入
def filter_n_tradeday_not_buy ( security , n = 0 ):
try :
if ( security in g . selled_security_list . keys ()) and ( g . selled_security_list [ security ] < n ):
return False
return True
except :
return True
## 是否可重复买入
def holded_filter ( context , security_list ):
if not g . filter_holded :
security_list = [ stock for stock in security_list if stock not in context . portfolio . positions . keys ()]
# 返回结果
return security_list
## 卖出股票加入dict
def selled_security_list_dict ( context , security_list ):
selled_sl = [ s for s in security_list if s not in context . portfolio . positions . keys ()]
if len ( selled_sl ) > 0 :
for stock in selled_sl :
g . selled_security_list [ stock ] = 0
## 过滤停牌股票
def paused_filter ( context , security_list ):
if g . filter_paused :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not current_data [ stock ] . paused ]
# 返回结果
return security_list
## 过滤退市股票
def delisted_filter ( context , security_list ):
if g . filter_delisted :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not (( '退' in current_data [ stock ] . name ) or ( '*' in current_data [ stock ] . name ))]
# 返回结果
return security_list
## 过滤ST股票
def st_filter ( context , security_list ):
if g . only_st :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if current_data [ stock ] . is_st ]
else :
if g . filter_st :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not current_data [ stock ] . is_st ]
# 返回结果
return security_list
# 过滤涨停股票
def high_limit_filter ( context , security_list ):
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not ( current_data [ stock ] . day_open >= current_data [ stock ] . high_limit )]
# 返回结果
return security_list
# 获取股票股票池
def get_security_universe ( context , security_universe_index , security_universe_user_securities ):
temp_index = []
for s in security_universe_index :
if s == 'all_a_securities' :
temp_index += list ( get_all_securities ([ 'stock' ], context . current_dt . date ()) . index )
else :
temp_index += get_index_stocks ( s )
for x in security_universe_user_securities :
temp_index += x
return sorted ( list ( set ( temp_index )))
# 行业过滤
def industry_filter ( context , security_list , industry_list ):
if len ( industry_list ) == 0 :
# 返回股票列表
return security_list
else :
securities = []
for s in industry_list :
temp_securities = get_industry_stocks ( s )
securities += temp_securities
security_list = [ stock for stock in security_list if stock in securities ]
# 返回股票列表
return security_list
# 概念过滤
def concept_filter ( context , security_list , concept_list ):
if len ( concept_list ) == 0 :
return security_list
else :
securities = []
for s in concept_list :
temp_securities = get_concept_stocks ( s )
securities += temp_securities
security_list = [ stock for stock in security_list if stock in securities ]
# 返回股票列表
return security_list
## 卖出股票日期计数
def selled_security_list_count ( context ):
#g.daily_risk_management = True
if len ( g . selled_security_list ) > 0 :
for stock in g . selled_security_list . keys ():
g . selled_security_list [ stock ] += 1
#获取交易日
def shifttradingday ( date , shift ):
#获取N天前的交易日日期
# 获取所有的交易日,返回一个包含所有交易日的 list,元素值为 datetime.date 类型.
tradingday = get_all_trade_days ()
# 得到date之后shift天那一天在列表中的行标号 返回一个数
shiftday_index = list ( tradingday ) . index ( date ) + shift
# 根据行号返回该日日期 为datetime.date类型
return tradingday [ shiftday_index ]
20. ETF动量轮动策略
这个策略的核心逻辑:对相对性较弱的全球核心资产ETF(大宗商品、纳斯达克、A股成长股、A股红蓝筹股)进行轮动,哪个动量好就买哪个。
详细逻辑:
ETF池 :黄金ETF、纳指ETF、创业板ETF、沪深300ETF交易逻辑 :计算各ETF的动量,哪个动量最强,就全仓买哪一只ETF。
收益非常不错,2014年至今,总收益 1400%,年化+34%,同期的纳斯达克涨幅是 377%,远远高过同期纳斯达克涨幅。
交易频率也不算高,10年时间,总共交易了138次。
远古时期可能没什么代表性,把时间拉近到2017年至今,总收益是478%,年化32%,同期纳斯达涨幅是205%,依然远远高过同期纳斯达克涨幅。
评估动量轮动有没有效,很直接的一种方式,就是去对比策略和ETF池中同期涨幅最高的一个标的,很明显4个ETF中,纳斯达克是同期涨幅最高的,如果策略涨的比纳斯达克还要好,那就说明策略有效。
还有几点要说明 :
动量的计算方式,我提供了三种,分别是:基于年化收益和判定系数打分的动量因子轮动、收益率动量、线性回归动量。可以看图一,默认设置的是第一种,你们如果把参数改成2,那么就是第2中,改成3就是第三种。其实3种效果差不多,我之所以把三种都放出来,也想表达策略思路的有效性。
说明:不管用哪种方法计算动量,策略都有效,也是一种说明有效性的方式。
核心资产ETF轮动,我建议持有1只就够了,毕竟一只宽基ETF,代表了几十只,甚至几百只股票,没必要分散。
这个轮动策略,还有一种玩法,就是行业ETF轮动,我在ETF列表中把一些行业ETF也放进去了,不过我没启用,大家把图二中ETF代码前的这些井号去掉,就可以生效了。如果要搞行业ETF轮动,那么最好持有3只左右,这个和宽基ETF逻辑不一样。而且很多行业ETF是2019年之后才上市,所以回测时间必须是2019年之后。行业ETF轮动目前感觉靠谱性还比较一般,只作为一个探索项,实盘的话还是要谨慎。
ETF策略的容量有限,并且我还没进行过历史的实盘测试,不建议上大仓位,要玩的话,可以先轻仓试一试。
ETF盘口每一档梯度都是 0.001,每次成交基本要到第二档,甚至更多档,那么小资金可以设置固定滑点为0.002,大资金固定滑点设置为0.005,我这里设置的是0.005,换句话说就是5档都扫完。
我设置的默认交易时间是9:50,大家不一定要按照这个时间,不然所有人都在同一时刻买卖,会造成很大的滑点。
策略思路来自社区的很多大神,第一种动量的计算方法来自于一本书,叫《趋势永存:打败市场的动量策略》,术中原话是:对价格序列取自然对数,对处理后的价格序列计算线性回归方程,将方程的斜率作为日收益,再计算其250次方获得年化收益。然后借助r-squared,获取判定系数。将二者乘积作为动量的分值。最重要的还是要多读书,多学习别人的思路和方法。
差不多了,代码里我写了很多注释,认真看基本能看懂,看不懂可以在圈子提问。
策略源码 def initialize ( context ):
# 设定基准,我这里用纳斯达克ETF作为基准,跑不赢纳斯达克ETF,就代表拉胯,不如直接卖纳斯达克ETF
set_benchmark ( '513100.XSHG' )
# 用真实价格交易
set_option ( 'use_real_price' , True )
#etf盘口一档是0.001,每次成交基本要到第二档,甚至更多档,那么小资金可以设置滑点为0.002,大资金滑点设置为0.005
set_slippage ( FixedSlippage ( 0.005 ))
# 设置交易成本,手续费设置为万二,最低5元
set_order_cost ( OrderCost ( open_tax = 0 , close_tax = 0 , open_commission = 0.0002 , close_commission = 0.0002 , close_today_commission = 0 , min_commission = 5 ), type = 'fund' )
g . etf_num = 1 #持有etf的数量,eft本身就代表一揽子股票,没必要持有多只分摊暴雷风险,建议持有1只即可
g . momentum_type = 1 #动量计算的方式,1:基于年化收益和判定系数打分的动量因子轮动。2:收益率动量。3:线性回归动量。
# etf池子
g . etf_list = [
'518880.XSHG' , #黄金ETF(最佳避险大宗商品)
'513100.XSHG' , #纳指100(美股最优资产)
'159915.XSHE' , #创业板100(成长股)
'510300.XSHG' , #沪深300(价值股,中大市值蓝筹股)
#'510050.XSHG', #上证50
#'510180.XSHG', #上证180
#'161725.XSHE', #白酒
#'159992.XSHE', #创新药
#'560080.XSHG', #中药
#'515700.XSHG', #新能源车
#'515250.XSHG', #智能汽车
#'515790.XSHG', #光伏
#'515880.XSHG', #通信
#'159819.XSHE', #人工智能
#'512720.XSHG', #计算机(云计算,大数据)
#'159740.XSHE', #恒生科技
#'159985.XSHE', #豆粕
#'162411.XSHE', #华宝油气
#'159981.XSHE', #能源化工ETF
]
run_daily ( trade , '9:50' ) #每天运行
# 交易
def trade ( context ):
if g . momentum_type == 1 :
target_list = get_rank1 ( g . etf_list )[: g . etf_num ]
if g . momentum_type == 2 :
target_list = get_rank2 ( g . etf_list )[: g . etf_num ]
if g . momentum_type == 3 :
target_list = get_rank3 ( g . etf_list )[: g . etf_num ]
# 卖出
hold_list = list ( context . portfolio . positions )
for etf in hold_list :
if etf not in target_list :
order_target_value ( etf , 0 )
print ( '卖出' + str ( etf ))
else :
print ( '继续持有' + str ( etf ))
# 买入
hold_list = list ( context . portfolio . positions )
if len ( target_list ) > 0 :
if len ( hold_list ) < g . etf_num :
value = context . portfolio . available_cash / ( g . etf_num - len ( hold_list ))
for etf in target_list :
if context . portfolio . positions [ etf ] . total_amount == 0 :
order_target_value ( etf , value )
print ( '买入' + str ( etf ))
else :
print ( '继续空仓' )
# 动量因子1:基于年化收益和判定系数打分的动量因子轮动
def get_rank1 ( etf_list ):
momentum_day = 25 #动量的天数,设置的太短轮动时间会很快,交易过于频繁,设置太长,灵敏度又很差,一个月左右较为合适。
score_list = []
for etf in etf_list :
df = attribute_history ( etf , momentum_day , '1d' , [ 'close' ])
y = df [ 'log' ] = np . log ( df . close )
x = df [ 'num' ] = np . arange ( df . log . size )
slope , intercept = np . polyfit ( x , y , 1 )
annualized_returns = math . pow ( math . exp ( slope ), 250 ) - 1
r_squared = 1 - ( sum (( y - ( slope * x + intercept )) ** 2 ) / (( len ( y ) - 1 ) * np . var ( y , ddof = 1 )))
score = annualized_returns * r_squared
score_list . append ( score )
df = pd . DataFrame ( index = etf_list , data = { 'score' : score_list })
df = df . sort_values ( 'score' , ascending = False )
print ( df )
rank_list = list ( df . index )
return rank_list
# 动量因子2:收益率动量
def get_rank2 ( etf_list ):
momentum_day = 25 #动量的天数,设置的太短轮动时间会很快,交易过于频繁,设置太长,灵敏度又很差,一个月左右较为合适。
score_list = []
for stock in etf_list :
df = attribute_history ( stock , momentum_day , '1d' , [ 'close' ])
score = np . polyfit ( np . arange ( momentum_day ), df . close / df . close [ 0 ], 1 )[ 0 ] . real # 乖离动量拟合
score_list . append ( score )
df = pd . DataFrame ( index = etf_list , data = { 'score' : score_list })
df = df . sort_values ( 'score' , ascending = False )
print ( df )
rank_list = list ( df . index )
return rank_list
# 动量因子3:线性回归动量
def get_rank3 ( etf_list ):
momentum_day = 25 #动量的天数,设置的太短轮动时间会很快,交易过于频繁,设置太长,灵敏度又很差,一个月左右较为合适。
score_list = []
x = np . arange ( momentum_day )
for etf in etf_list :
y = attribute_history ( etf , momentum_day , '1d' , [ 'close' ])[ 'close' ]
slope , intercept , r_value , p_value , std_err = linregress ( x , y )
score = slope
score_list . append ( score )
df = pd . DataFrame ( index = etf_list , data = { 'score' : score_list })
df = df . sort_values ( 'score' , ascending = False )
print ( df )
rank_list = list ( df . index )
return rank_list
#用来计算ETF昨日涨幅,暂时没用
def zhangfu ( etf ):
df = attribute_history ( etf , 2 , '1d' , [ 'close' ])
prepreday_close_price = df [ 'close' ] . tolist ()
prepreday_close_price = prepreday_close_price [ 0 ]
preday_close_price = df [ 'close' ] . tolist ()
preday_close_price = preday_close_price [ 1 ]
zf = ( preday_close_price - prepreday_close_price ) / prepreday_close_price
return zf
21. 龙策略(仅供学习)
策略逻辑
选出股票名称中带有“龙”字的,然后按照市值从小到大排名,等权重买入排名前10的票,然后每天都计算排名,掉出前10的票就卖出,进入前10的票就买入,一直保持满仓。
2021年1月1日----2023年11月8日,策略收益+364%,年化+74%,最牛的是最大回撤仅-15%。
胜率也相当恐怖,3年时间总共交易118次,盈利次数92次,胜率78%。简单理解,就是你找到名字中带有“龙”的票,然后买市值最小的10只,一直做高抛低吸,就可以获得很不错的收益。
看起来很不可思议,很无厘头,但细想一下也有一定的逻辑:A股炒题材很讲究流量,也就是关注度,“龙”在中国,天生有曝光度,所以在炒题材的时候会更有优势,在此基础上,去埋伏低位“龙”字票,然后等炒起来在高位跑掉,做高抛低吸的成功率理论上就会更高一些。
对了,3年时间可能太短,于是又拉长到10年,2014年1月1日----2023年11月8日,依然炸裂,收益达到了+4341%,年化近+50%。
量化有意思的点就是可以把一些表面的现象给抽象出来,做成逻辑明确的系统性策略,然后再验证它的有效性,如果有效,那就可以进一步探究它的底层逻辑,再反过来给我们投资做参考。
策略源码 from kuanke.wizard import *
from jqdata import *
import numpy as np
import pandas as pd
import talib
import datetime
import time
import math
## 初始化函数,设定要操作的股票、基准等等
def initialize ( context ):
# 设定基准
set_benchmark ( '000300.XSHG' )
# 设定滑点
set_slippage ( FixedSlippage ( 0.005 ))
# True为开启动态复权模式,使用真实价格交易
set_option ( 'use_real_price' , True )
# 设定成交量比例
set_option ( 'order_volume_ratio' , 1 )
# 股票类交易手续费是:买入时佣金万分之三,卖出时佣金万分之三加千分之一印花税, 每笔交易佣金最低扣5块钱
set_order_cost ( OrderCost ( open_tax = 0 , close_tax = 0.0005 , open_commission = 0.0003 , close_commission = 0.0003 , min_commission = 5 ), type = 'stock' )
#容器初始化
check_container_initialize ()
#动态仓位、频率、计数初始化函数
check_dynamic_initialize ()
# 股票筛选初始化函数
check_stocks_initialize ()
# 出场初始化函数
sell_initialize ()
# 入场初始化函数
buy_initialize ()
# 关闭提示
log . set_level ( 'order' , 'info' )
# 运行函数
run_daily ( check_stocks , '9:30' ) #选股
run_daily ( main_stock_pick , '9:30' ) #买入卖出列表
#run_daily(sell_every_day,'open') #卖出未卖出成功的股票
run_daily ( trade , '9:30' ) #交易
run_daily ( no_zt_sell , '14:50' )
run_daily ( selled_security_list_count , 'after_close' ) #卖出股票日期计数
run_daily ( after_market_close , 'after_close' ) #卖出股票日期计数
#######################!!!新手需要使用的地方!!!###################################################
##动态仓位、频率、计数初始化函数(持仓比例,选股频率,买入频率,卖出频率在这里设置)
def check_dynamic_initialize ():
# 个股最大持仓比重
g . security_max_proportion = 1
# 选股和买卖频率
g . check_stocks_refresh_rate = 1
# 最大建仓数量
g . max_hold_stocknum = 10
#下面这几项不用管
# 买入频率
g . buy_refresh_rate = 1
# 卖出频率
g . sell_refresh_rate = 1
# 选股频率计数器
g . check_stocks_days = 0
#机器学习选股频率计数器
g . days = 0
# 买卖交易频率计数器
g . buy_trade_days = 0
g . sell_trade_days = 0
## 股票池初筛设置函数(股票初筛在这里设置)
def check_stocks_initialize ():
# 是否过滤停盘
g . filter_paused = True
# 是否过滤退市
g . filter_delisted = True
# 是否只有ST
g . only_st = False
# 是否过滤ST
g . filter_st = True
# 股票池(填指数)
g . security_universe_index = [ 'all_a_securities' ] #这里填写指数,全部股票就填['all_a_securities'],沪深300股票就填['000300.XSHG'],中证500就填['000905.XSHG'],沪深300+中证500就填['000300.XSHG','000905.XSHG']
# 填成分股(填成分股)
g . security_universe_user_securities = []
# 行业列表
g . industry_list = [ "801010" , "801020" , "801030" , "801040" , "801050" , "801080" , "801110" , "801120" , "801130" , "801140" , "801150" , "801160" , "801170" , "801180" , "801200" , "801210" , "801230" , "801710" , "801720" , "801730" , "801740" , "801750" , "801760" , "801770" , "801780" , "801790" , "801880" , "801890" ]
# 概念列表
g . concept_list = []
# 黑名单
g . blacklist = []
## 买入股票,卖出股票筛选函数
def main_stock_pick ( context ):
if g . days % g . check_stocks_refresh_rate != 0 :
g . days += 1
return
g . sell_stock_list = []
g . buy_stock_list = []
####自定义编辑范围#####
#龙策略
fin_list = []
for i in g . check_out_lists :
r = get_security_info ( i )
t = r . display_name
if "龙" in t :
fin_list . append ( i )
q = query ( valuation . code , valuation . market_cap ) . order_by (
valuation . market_cap . asc ()) . filter (
valuation . code . in_ ( fin_list ),
valuation . market_cap <= 1000 ) . limit ( 100 )
df = get_fundamentals ( q )
stockset = list ( df [ 'code' ])
stockset = stockset [: 20 ]
g . sell_stock_list1 = list ( context . portfolio . positions . keys ())
g . ZT = [] #涨停列表
for stock in g . sell_stock_list1 :
if stock in g . paused :
continue
elif stock not in stockset [: 11 ]:
df2 = attribute_history ( stock , count = 2 , unit = '1m' , \
fields = [ 'open' , 'close' , 'volume' , 'high' , 'low' , 'money' , 'high_limit' , 'low_limit' , 'paused' ], \
fq = 'pre' )
if ( df2 [ 'close' ][ - 1 ] == df2 [ 'high_limit' ][ - 1 ] and df2 [ 'volume' ][ - 1 ] > 0 and df2 [ 'money' ][ - 1 ] > 0 ):
g . ZT . append ( stock )
else :
g . sell_stock_list . append ( stock )
for stock in stockset [: g . max_hold_stocknum ]:
if stock in g . sell_stock_list :
pass
else :
g . buy_stock_list . append ( stock )
g . paused = []
current_data = get_current_data ()
g . paused = [ stock for stock in g . sell_stock_list1 if current_data [ stock ] . paused ]
####自定义编辑范围#####
log . info ( '卖出列表:' , g . sell_stock_list )
log . info ( '购买列表:' , g . buy_stock_list )
g . days = 1
return g . sell_stock_list , g . buy_stock_list
#######################!!!新手需要使用的地方!!!###################################################
#不涨停就卖出
def no_zt_sell ( context ):
c = []
for stock in g . ZT :
df2_3 = attribute_history ( stock , count = 1 , unit = '1m' , fields = [ 'close' , 'high_limit' ], fq = 'pre' )
if df2_3 [ 'close' ][ - 1 ] == df2_3 [ 'high_limit' ][ - 1 ]:
c . append ( stock )
else :
order_target ( stock , 0 )
## 收盘后运行函数
def after_market_close ( context ):
#得到当天所有成交记录
trades = get_trades ()
for _trade in trades . values ():
log . info ( '成交记录:' + str ( _trade ))
#打印账户总资产
log . info ( '今日账户总资产: %s ' % round ( context . portfolio . total_value , 2 ))
#log.info('##############################################################')
# 计算当前仓位
record ( P = ( 100 - math . ceil ( context . portfolio . available_cash / context . portfolio . total_value * 100 )))
##容器初始化(有新的全局容器可以加到这里)(新手忽略这里)
def check_container_initialize ():
#卖出股票列表
g . sell_stock_list = []
#买入股票列表
g . buy_stock_list = []
# 获取未卖出的股票
g . open_sell_securities = []
# 卖出股票的dict
g . selled_security_list = {}
#涨停股票列表
g . ZT = []
## 出场初始化函数(新手忽略这里)
def sell_initialize ():
# 设定是否卖出buy_lists中的股票
g . sell_will_buy = True
# 固定出仓的数量或者百分比
g . sell_by_amount = None
g . sell_by_percent = None
## 入场初始化函数(新手忽略这里)
def buy_initialize ():
# 是否可重复买入
g . filter_holded = False
# 委托类型
g . order_style_str = 'by_cap_mean'
g . order_style_value = 100
## 股票初筛(新手忽略这里)
def check_stocks ( context ):
if g . check_stocks_days % g . check_stocks_refresh_rate != 0 :
# 计数器加一
g . check_stocks_days += 1
return
# 股票池赋值
g . check_out_lists = get_security_universe ( context , g . security_universe_index , g . security_universe_user_securities )
# 行业过滤
#g.check_out_lists = industry_filter(context, g.check_out_lists, g.industry_list)
# 概念过滤
#g.check_out_lists = concept_filter(context, g.check_out_lists, g.concept_list)
# 过滤ST股票
g . check_out_lists = st_filter ( context , g . check_out_lists )
# 过滤停牌股票
g . check_out_lists = paused_filter ( context , g . check_out_lists )
# 过滤退市股票
g . check_out_lists = delisted_filter ( context , g . check_out_lists )
# 过滤黑名单股票
g . check_out_lists = [ s for s in g . check_out_lists if s not in g . blacklist ]
# 计数器归一
g . check_stocks_days = 1
return
## 卖出未卖出成功的股票(新手忽略这里)
def sell_every_day ( context ):
g . open_sell_securities = list ( set ( g . open_sell_securities ))
open_sell_securities = [ s for s in context . portfolio . positions . keys () if s in g . open_sell_securities ]
if len ( open_sell_securities ) > 0 :
for stock in open_sell_securities :
order_target_value ( stock , 0 )
g . open_sell_securities = [ s for s in g . open_sell_securities if s in context . portfolio . positions . keys ()]
return
## 交易函数(新手忽略这里)
def trade ( context ):
# 初始化买入列表
buy_lists = []
# 买入股票筛选
if g . buy_trade_days % g . buy_refresh_rate == 0 :
# 获取 buy_lists 列表
buy_lists = g . buy_stock_list
# 过滤涨停股票
buy_lists = high_limit_filter ( context , buy_lists )
log . info ( '购买列表最终' , buy_lists )
# 卖出操作
if g . sell_trade_days % g . sell_refresh_rate != 0 :
# 计数器加一
g . sell_trade_days += 1
else :
# 卖出股票
sell ( context , buy_lists )
# 计数器归一
g . sell_trade_days = 1
# 买入操作
if g . buy_trade_days % g . buy_refresh_rate != 0 :
# 计数器加一
g . buy_trade_days += 1
else :
# 卖出股票
buy ( context , buy_lists )
# 计数器归一
g . buy_trade_days = 1
################################## 交易函数群 ##################################(新手忽略)
# 交易函数 - 出场
def sell ( context , buy_lists ):
# 获取 sell_lists 列表
init_sl = context . portfolio . positions . keys ()
sell_lists = context . portfolio . positions . keys ()
# 判断是否卖出buy_lists中的股票
if not g . sell_will_buy :
sell_lists = [ security for security in sell_lists if security not in buy_lists ]
### _出场函数筛选-开始 ###
sell_lists = g . sell_stock_list
### _出场函数筛选-结束 ###
# 卖出股票
if len ( sell_lists ) > 0 :
for stock in sell_lists :
order_target ( stock , 0 )
# 获取卖出的股票, 并加入到 g.selled_security_list中
selled_security_list_dict ( context , init_sl )
return
# 交易函数 - 入场
def buy ( context , buy_lists ):
# 判断是否可重复买入
buy_lists = holded_filter ( context , buy_lists )
# 获取最终的 buy_lists 列表
Num = g . max_hold_stocknum - len ( context . portfolio . positions )
buy_lists = buy_lists [: Num ]
# 买入股票
if len ( buy_lists ) > 0 :
# 分配资金
for stock in buy_lists :
position_count = len ( context . portfolio . positions )
if g . max_hold_stocknum > position_count :
value = context . portfolio . cash / ( g . max_hold_stocknum - position_count )
if context . portfolio . positions [ stock ] . total_amount == 0 :
order_target_value ( stock , value )
return
################################### 公用函数群 ##################################(新手忽略)
## 过滤同一标的继上次卖出N天不再买入
def filter_n_tradeday_not_buy ( security , n = 0 ):
try :
if ( security in g . selled_security_list . keys ()) and ( g . selled_security_list [ security ] < n ):
return False
return True
except :
return True
## 是否可重复买入
def holded_filter ( context , security_list ):
if not g . filter_holded :
security_list = [ stock for stock in security_list if stock not in context . portfolio . positions . keys ()]
# 返回结果
return security_list
## 卖出股票加入dict
def selled_security_list_dict ( context , security_list ):
selled_sl = [ s for s in security_list if s not in context . portfolio . positions . keys ()]
if len ( selled_sl ) > 0 :
for stock in selled_sl :
g . selled_security_list [ stock ] = 0
## 过滤停牌股票
def paused_filter ( context , security_list ):
if g . filter_paused :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not current_data [ stock ] . paused ]
# 返回结果
return security_list
## 过滤退市股票
def delisted_filter ( context , security_list ):
if g . filter_delisted :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not (( '退' in current_data [ stock ] . name ) or ( '*' in current_data [ stock ] . name ))]
# 返回结果
return security_list
## 过滤ST股票
def st_filter ( context , security_list ):
if g . only_st :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if current_data [ stock ] . is_st ]
else :
if g . filter_st :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not current_data [ stock ] . is_st ]
# 返回结果
return security_list
# 过滤涨停股票
def high_limit_filter ( context , security_list ):
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not ( current_data [ stock ] . day_open >= current_data [ stock ] . high_limit )]
# 返回结果
return security_list
# 获取股票股票池
def get_security_universe ( context , security_universe_index , security_universe_user_securities ):
temp_index = []
for s in security_universe_index :
if s == 'all_a_securities' :
temp_index += list ( get_all_securities ([ 'stock' ], context . current_dt . date ()) . index )
else :
temp_index += get_index_stocks ( s )
for x in security_universe_user_securities :
temp_index += x
return sorted ( list ( set ( temp_index )))
# 行业过滤
def industry_filter ( context , security_list , industry_list ):
if len ( industry_list ) == 0 :
# 返回股票列表
return security_list
else :
securities = []
for s in industry_list :
temp_securities = get_industry_stocks ( s )
securities += temp_securities
security_list = [ stock for stock in security_list if stock in securities ]
# 返回股票列表
return security_list
# 概念过滤
def concept_filter ( context , security_list , concept_list ):
if len ( concept_list ) == 0 :
return security_list
else :
securities = []
for s in concept_list :
temp_securities = get_concept_stocks ( s )
securities += temp_securities
security_list = [ stock for stock in security_list if stock in securities ]
# 返回股票列表
return security_list
## 卖出股票日期计数
def selled_security_list_count ( context ):
#g.daily_risk_management = True
if len ( g . selled_security_list ) > 0 :
for stock in g . selled_security_list . keys ():
g . selled_security_list [ stock ] += 1
#获取交易日
def shifttradingday ( date , shift ):
#获取N天前的交易日日期
# 获取所有的交易日,返回一个包含所有交易日的 list,元素值为 datetime.date 类型.
tradingday = get_all_trade_days ()
# 得到date之后shift天那一天在列表中的行标号 返回一个数
shiftday_index = list ( tradingday ) . index ( date ) + shift
# 根据行号返回该日日期 为datetime.date类型
return tradingday [ shiftday_index ]
22. 涨停后低开策略
策略逻辑
选出首板次日低开的票,开盘就买入,买入后第二天上午如果赚钱了就卖出。不赚钱就拿到尾盘,无论盈利与否都卖出。这个票还要满足一个条件,就是股价在中短期处于相对低位。
我测了一下,2017年1月---2023年11月的收益是这样的:
看起来非常不错,7年时间总共有27倍的收益,平均年化65%,盈利144次,亏损71次,胜率达到了67%,最大回撤仅-19%。
不过这个策略有个缺点,就是筛选条件太过苛刻,导致经常选不出来票,这也是为什么上面那张收益图有很多直线。
很多读者应该会好奇今年情况怎么样,我测了下,今年收益+23%,总共交易了11次,7次盈利,4次亏损,情况也还不错。我圈红的位置,就是选不出来票,导致空仓的时间点。
说说这票的详细逻辑:
文字说起来不直观,我用这策略实际交易过的票来举例讲讲大家应该就能明白了,比如7月3日交易的仁东控股:
可以很直观看到,这票7月2日涨停,7月3日低开-3.55%,7月4日上午这票继续涨,符合卖出条件,就被卖出了。买入价5.43,卖出价5.84,盈利+7.5%。
其实细想一下,这策略的每一个条件都是有道理的,低位意味着风险很小,首板涨停意味着有热度,次日低开意味着有套利空间。几个条件结合起来,短线胜率就可以大大提高。
策略源码 from jqlib.technical_analysis import *
from jqfactor import *
from jqdata import *
import datetime as dt
import pandas as pd
def initialize ( context ):
# 检测未来函数
set_option ( "avoid_future_data" , True )
# 系统设置
set_option ( 'use_real_price' , True )
set_option ( 'avoid_future_data' , True )
log . set_level ( 'system' , 'error' )
# 设定滑点
set_slippage ( FixedSlippage ( 0.005 ))
# 股票类交易手续费是:买入时佣金万分之三,卖出时佣金万分之三加千分之一印花税, 每笔交易佣金最低扣5块钱
set_order_cost ( OrderCost ( open_tax = 0 , close_tax = 0.0005 , open_commission = 0.0003 , close_commission = 0.0003 , min_commission = 5 ), type = 'stock' )
# 每日运行
run_daily ( buy , '09:30' ) #9:25分知道开盘价后可以提前下单
run_daily ( sell , '11:28' )
run_daily ( sell , '14:50' )
# 选股
def buy ( context ):
# 基础信息
date = transform_date ( context . previous_date , 'str' )
current_data = get_current_data ()
# 昨日涨停列表
initial_list = prepare_stock_list ( date )
hl_list = get_hl_stock ( initial_list , date )
if len ( hl_list ) != 0 :
# 昨日首板
stock_list = get_first_hl_stock ( hl_list , date )
# 计算相对位置
rpd = get_relative_position_df ( stock_list , date , 60 ) #60日内的相对位置
rpd = rpd [ rpd [ 'rp' ] <= 0.5 ] #低于50%
stock_list = list ( rpd . index )
# 低开
df = get_price ( stock_list , end_date = date , frequency = 'daily' , fields = [ 'close' ], count = 1 , panel = False , fill_paused = False , skip_paused = True ) . set_index ( 'code' ) if len ( stock_list ) != 0 else pd . DataFrame ()
df [ 'open_pct' ] = [ current_data [ s ] . day_open / df . loc [ s , 'close' ] for s in stock_list ]
df = df [( 0.96 <= df [ 'open_pct' ]) & ( df [ 'open_pct' ] <= 0.97 )] #低开越多风险越大,选择3个多点即可
stock_list = list ( df . index )
# 买入
if len ( context . portfolio . positions ) == 0 :
for s in stock_list :
order_target_value ( s , context . portfolio . total_value / len ( stock_list ))
print ( '买入' , [ get_security_info ( s , date ) . display_name , s ])
print ( '———————————————————————————————————' )
def sell ( context ):
# 基础信息
date = transform_date ( context . previous_date , 'str' )
current_data = get_current_data ()
# 根据时间执行不同的卖出策略
if str ( context . current_dt )[ - 8 :] == '11:28:00' :
for s in list ( context . portfolio . positions ):
if (( context . portfolio . positions [ s ] . closeable_amount != 0 ) and ( current_data [ s ] . last_price < current_data [ s ] . high_limit ) and ( current_data [ s ] . last_price > context . portfolio . positions [ s ] . avg_cost )):
order_target_value ( s , 0 )
print ( '止盈卖出' , [ get_security_info ( s , date ) . display_name , s ])
print ( '———————————————————————————————————' )
if str ( context . current_dt )[ - 8 :] == '14:50:00' :
for s in list ( context . portfolio . positions ):
if (( context . portfolio . positions [ s ] . closeable_amount != 0 ) and ( current_data [ s ] . last_price < current_data [ s ] . high_limit )):
order_target_value ( s , 0 )
print ( '止损卖出' , [ get_security_info ( s , date ) . display_name , s ])
print ( '———————————————————————————————————' )
############################################################################################################################################################################
# 处理日期相关函数
def transform_date ( date , date_type ):
if type ( date ) == str :
str_date = date
dt_date = dt . datetime . strptime ( date , '%Y-%m- %d ' )
d_date = dt_date . date ()
elif type ( date ) == dt . datetime :
str_date = date . strftime ( '%Y-%m- %d ' )
dt_date = date
d_date = dt_date . date ()
elif type ( date ) == dt . date :
str_date = date . strftime ( '%Y-%m- %d ' )
dt_date = dt . datetime . strptime ( str_date , '%Y-%m- %d ' )
d_date = date
dct = { 'str' : str_date , 'dt' : dt_date , 'd' : d_date }
return dct [ date_type ]
def get_shifted_date ( date , days , days_type = 'T' ):
#获取上一个自然日
d_date = transform_date ( date , 'd' )
yesterday = d_date + dt . timedelta ( - 1 )
#移动days个自然日
if days_type == 'N' :
shifted_date = yesterday + dt . timedelta ( days + 1 )
#移动days个交易日
if days_type == 'T' :
all_trade_days = [ i . strftime ( '%Y-%m- %d ' ) for i in list ( get_all_trade_days ())]
#如果上一个自然日是交易日,根据其在交易日列表中的index计算平移后的交易日
if str ( yesterday ) in all_trade_days :
shifted_date = all_trade_days [ all_trade_days . index ( str ( yesterday )) + days + 1 ]
#否则,从上一个自然日向前数,先找到最近一个交易日,再开始平移
else : #否则,从上一个自然日向前数,先找到最近一个交易日,再开始平移
for i in range ( 100 ):
last_trade_date = yesterday - dt . timedelta ( i )
if str ( last_trade_date ) in all_trade_days :
shifted_date = all_trade_days [ all_trade_days . index ( str ( last_trade_date )) + days + 1 ]
break
return str ( shifted_date )
# 过滤函数
def filter_new_stock ( initial_list , date , days = 250 ):
d_date = transform_date ( date , 'd' )
return [ stock for stock in initial_list if d_date - get_security_info ( stock ) . start_date > dt . timedelta ( days = days )]
def filter_st_stock ( initial_list , date ):
str_date = transform_date ( date , 'str' )
if get_shifted_date ( str_date , 0 , 'N' ) != get_shifted_date ( str_date , 0 , 'T' ):
str_date = get_shifted_date ( str_date , - 1 , 'T' )
df = get_extras ( 'is_st' , initial_list , start_date = str_date , end_date = str_date , df = True )
df = df . T
df . columns = [ 'is_st' ]
df = df [ df [ 'is_st' ] == False ]
filter_list = list ( df . index )
return filter_list
def filter_kcbj_stock ( initial_list ):
return [ stock for stock in initial_list if stock [ 0 ] != '4' and stock [ 0 ] != '8' and stock [: 2 ] != '68' ]
def filter_paused_stock ( initial_list , date ):
df = get_price ( initial_list , end_date = date , frequency = 'daily' , fields = [ 'paused' ], count = 1 , panel = False , fill_paused = True , skip_paused = False )
df = df [ df [ 'paused' ] == 0 ]
filter_list = list ( df . code )
return filter_list
# 每日初始股票池
def prepare_stock_list ( date ):
initial_list = get_all_securities ( 'stock' , date ) . index . tolist ()
initial_list = filter_kcbj_stock ( initial_list )
initial_list = filter_new_stock ( initial_list , date )
initial_list = filter_st_stock ( initial_list , date )
initial_list = filter_paused_stock ( initial_list , date )
return initial_list
# 获取某一日涨停的股票
def get_hl_stock ( initial_list , date ):
df = get_price ( initial_list , end_date = date , frequency = 'daily' , fields = [ 'close' , 'high_limit' ], count = 1 , panel = False , fill_paused = False , skip_paused = False )
df = df . dropna () #去除停牌
df = df [ df [ 'close' ] == df [ 'high_limit' ]]
hl_list = list ( df . code )
return hl_list
# 获取首板股票
def get_first_hl_stock ( hl_list , date ):
df = get_price ( hl_list , end_date = get_shifted_date ( date , - 1 ), frequency = 'daily' , fields = [ 'close' , 'high_limit' ], count = 1 , panel = False , fill_paused = False , skip_paused = False )
df = df . dropna () #去除停牌
df = df [ df [ 'close' ] == df [ 'high_limit' ]]
fhl_list = [ s for s in hl_list if s not in list ( df . code )]
return fhl_list
# 计算股票处于一段时间内相对位置
def get_relative_position_df ( stock_list , date , watch_days ):
if len ( stock_list ) != 0 :
df = get_price ( stock_list , end_date = date , fields = [ 'high' , 'low' , 'close' ], count = watch_days , fill_paused = False , skip_paused = False , panel = False ) . dropna ()
close = df . groupby ( 'code' ) . apply ( lambda df : df . iloc [ - 1 , - 1 ])
high = df . groupby ( 'code' ) . apply ( lambda df : df [ 'high' ] . max ())
low = df . groupby ( 'code' ) . apply ( lambda df : df [ 'low' ] . min ())
result = pd . DataFrame ()
result [ 'rp' ] = ( close - low ) / ( high - low )
return result
else :
return pd . DataFrame ( columns = [ 'rp' ])
23. 上证指数阶梯定投策略
这个策略是指数分阶梯定投策略,收益不高,但还挺稳健。逻辑如下:
还是把资金分成100份。
3400点以下分批加仓,一周买一次 。越跌越买,3300-3400点,每次买0.5份;3100-3300点,每次买0.7份;3000点-3100点,每次买1份;3000点以下,每次买1.5份。
3400点以上分批减仓,一天卖一次 。越涨越卖,3300-3600点,每次卖0.5份;3600-4000点,每次卖1份;4000点以上,每次卖1.5份。
空闲资金都拿来买理财,银华日利。
再看收益,2013年1月---2023年12月,收益达到了205%,年化+11%,重点是最大回撤仅-8.43%,持有体验非常不错。下面红框是仓位变化图,可以很明显看到,建仓的时候都是慢慢爬坡,只要暴涨,就会迅速卖完,很契合牛短熊长的A股特性。
再看收益,2013年1月---2023年12月,收益达到了205%,年化+11%,重点是最大回撤仅-8.43%,持有体验非常不错。下面红框是仓位变化图,可以很明显看到,建仓的时候都是慢慢爬坡,只要暴涨,就会迅速卖完,很契合牛短熊长的A股特性
分年来看,最近11年,除了2013年亏-0.27%,其他年份都是赚钱的,这几年大盘跌成熊,但用这个策略操作上证综指ETF,依然可以取得正收益。还有一点,我这个回测是按照万3,最低5元来设置手续费的,正常ETF应该可以做到更低的手续费,所以实际收益可能比这还要再高一点。
回测的时候,回测资金设置成10万以上,不然买不了银华日利。
策略代码 # 导入函数库
from jqdata import *
# 初始化函数,设定基准等等
def initialize ( context ):
# 设定沪深300作为基准
set_benchmark ( '000001.XSHG' )
# 开启动态复权模式(真实价格)
set_option ( 'use_real_price' , True )
# 股票类每笔交易时的手续费是:买入时佣金万分之三,卖出时佣金万分之三加千分之一印花税, 每笔交易佣金最低扣5块钱
set_order_cost ( OrderCost ( close_tax = 0.0005 , open_commission = 0.0002 , close_commission = 0.0003 , min_commission = 5 ), type = 'stock' )
g . security = '510210.XSHG' # 要操作的标的:上证指数ETF,也可以用510760.XSHG
g . index = '000001.XSHG' # 要参考的指数,上证指数
g . imf = '511880.XSHG' #银华日利,空仓的资金用来买的理财
g . per_cash = context . portfolio . available_cash / 100 #定义初始资金份数(100份)
run_weekly ( BUY , 4 , time = "open" ) # 买入的时候,每周四买入
run_daily ( SELL , time = 'open' ) #卖出的时候,每天都卖出
run_daily ( imf , time = '10:30' ) #10点30,空闲资金买入银华日利
run_daily ( after_market_close , time = 'after_close' )
## 开盘时运行函数
def BUY ( context ):
close_data = get_bars ( g . index , count = 1 , unit = '1d' , fields = [ 'close' ])
current_price = close_data [ 'close' ][ - 1 ]
if 3300 < current_price < 3400 :
if g . imf in context . portfolio . positions . keys ():
#order(g.imf, -100)
order_target_value ( g . imf , 0 )
order_value ( g . security , 0.5 * g . per_cash )
elif 3100 < current_price < 3300 :
if g . imf in context . portfolio . positions . keys ():
#order(g.imf, -100)
order_target_value ( g . imf , 0 )
order_value ( g . security , 0.7 * g . per_cash )
elif 3000 < current_price < 3100 :
if g . imf in context . portfolio . positions . keys ():
#order(g.imf, -100)
order_target_value ( g . imf , 0 )
order_value ( g . security , 1 * g . per_cash )
elif current_price < 3000 :
if g . imf in context . portfolio . positions . keys ():
#order(g.imf, -100)
order_target_value ( g . imf , 0 )
order_value ( g . security , 1.5 * g . per_cash )
log . info ( '买入后可用资金:' , context . portfolio . available_cash )
def SELL ( context ):
close_data = get_bars ( g . index , count = 1 , unit = '1d' , fields = [ 'close' ])
current_price = close_data [ 'close' ][ - 1 ]
if 3600 > current_price > 3400 :
order ( g . security , - 0.5 * g . per_cash )
if 4000 > current_price > 3600 :
order ( g . security , - 1 * g . per_cash )
if current_price > 4000 :
order ( g . security , - 1.5 * g . per_cash )
log . info ( '卖出后可用资金:' , context . portfolio . available_cash )
def imf ( context ):
cash = context . portfolio . available_cash
order_value ( g . imf , cash )
## 收盘后运行函数
def after_market_close ( context ):
#得到当天所有成交记录
trades = get_trades ()
for _trade in trades . values ():
log . info ( '成交记录:' + str ( _trade ))
#打印账户总资产
log . info ( '今日账户总资产: %s ' % round ( context . portfolio . total_value , 2 ))
#log.info('##############################################################')
# 计算当前仓位
if g . security in context . portfolio . positions . keys ():
print ( context . portfolio . positions [ g . security ] . value )
record ( P = ( math . ceil ( context . portfolio . positions [ g . security ] . value / context . portfolio . total_value * 100 )))
else :
record ( P = ( math . ceil ( 0 / context . portfolio . total_value * 100 )))
24. 超跌次新短线策略
策略逻辑
选出放量反弹的超跌次新股,然后买入博反抽,第二日就卖出。
我先测了一下2019年以来的收益,回测是这样的:
看起来非常不错,5年的时间总共有11倍的收益,平均年化65%,最大回撤29%。
在往前看是否有效,又测了一下2014年1月---2024年3月的收益
依然还是非常有效,收益达到了5296%,年化50%。但可以看到,最大回撤高了不少,说明还是存在一定的风险。
这个策略的思路其实特别简单:
上面这么说可能不太形象,我找几个这个策略买过的几只票举个例子,大概就是类似这样形态的:
我平时不做短线策略,所以策略做的比较粗,可优化空间挺大的,有兴趣的可以自己研究研究。
策略源码 from kuanke.wizard import *
from jqdata import *
import numpy as np
import pandas as pd
import datetime as dt
import talib
import datetime
import time
import math
## 初始化函数,设定要操作的股票、基准等等
def initialize ( context ):
# 设定基准
set_benchmark ( '000300.XSHG' )
# 设定滑点
set_slippage ( FixedSlippage ( 0.005 ))
# True为开启动态复权模式,使用真实价格交易
set_option ( 'use_real_price' , True )
# 设定成交量比例
set_option ( 'order_volume_ratio' , 1 )
# 股票类交易手续费是:买入时佣金万分之三,卖出时佣金万分之三加千分之一印花税, 每笔交易佣金最低扣5块钱
set_order_cost ( OrderCost ( open_tax = 0 , close_tax = 0.0005 , open_commission = 0.000085 , close_commission = 0.000085 , min_commission = 0 ), type = 'stock' )
#持仓数量
g . max_hold_stocknum = 3
# 关闭提示
log . set_level ( 'order' , 'info' )
run_daily ( buy_stock , '9:30' )
run_daily ( sell_stock , '14:30' )
## 买入股票,卖出股票筛选函数
def buy_stock ( context ):
date = transform_date ( context . previous_date , 'str' )
df = get_all_securities ( types = [ 'stock' ], date = context . current_dt . date ())
df [ "predate" ] = date
# 确保这两列是日期类型
df [ 'start_date' ] = pd . to_datetime ( df [ 'start_date' ])
df [ 'predate' ] = pd . to_datetime ( df [ 'predate' ])
# 计算两个日期之间的天数差,并将结果添加到新列'days_difference'中
df [ 'days_difference' ] = ( df [ 'predate' ] - df [ 'start_date' ]) . dt . days
df = df [ df [ 'days_difference' ] <= 360 ]
g . check_out_lists = list ( df . index )
g . check_out_lists = [ stock for stock in g . check_out_lists if stock [ 0 ] != '4' and stock [ 0 ] != '8' and stock [: 2 ] != '68' ] #过滤科创板和北交所
if len ( g . check_out_lists ) != 0 :
g . check_out_lists = get_fl_stock ( g . check_out_lists , 1.3 , date ) #获取放量1.3倍的股票
if len ( g . check_out_lists ) != 0 :
g . check_out_lists = get_yx_stock ( g . check_out_lists , date ) #获取上一日是阳线的票
data_today = get_current_data ()
stock_list = []
for stock in g . check_out_lists :
df = attribute_history ( stock , count = 100 , unit = '1d' , fields = [ 'high' , 'low' , 'close' ], fq = 'pre' )
Maxjiage = df [ 'high' ] . max ()
Minjiage = df [ 'low' ] . min ()
pricedata = attribute_history ( stock , 1 , '1d' , [ 'close' ])
pre_close = pricedata [ 'close' ] . mean ()
position = ( pre_close - Minjiage ) / ( Maxjiage - Minjiage ) #最近100个交易日内,当前股价位置在40%以下
if position < 0.4 :
today_open = data_today [ stock ] . day_open #今日开盘价
prev_close = df [ 'close' ][ - 1 ] #昨日收盘价
prev_low = df [ 'low' ][ - 1 ] #昨日最低价
chg = ( today_open - prev_close ) / prev_close * 100 #计算开盘时跌幅,不能高开
if ( - 5 <= chg <= 0 ):
stock_list . append ( stock )
fundamentals_data = get_fundamentals ( query ( valuation . code , valuation . circulating_market_cap ) . filter (
valuation . code . in_ ( stock_list )) . order_by ( valuation . circulating_market_cap . asc ()) . limit ( 10 ))
stock_list = list ( fundamentals_data [ 'code' ])
if len ( stock_list ) != 0 :
if context . portfolio . total_value >= 10000 :
for s in stock_list [: g . max_hold_stocknum ]:
limit_price = attribute_history ( s , 1 , unit = '1m' , fields = [ 'close' ], skip_paused = True , df = True , fq = 'pre' )
limit_price = limit_price [ 'close' ][ - 1 ]
# 下单
order_target_value ( s , context . portfolio . total_value / len ( stock_list [: g . max_hold_stocknum ]), MarketOrderStyle ( limit_price * 1.01 ))
def sell_stock ( context ):
# 基础信息
date = transform_date ( context . previous_date , 'str' )
current_data = get_current_data ()
for s in list ( context . portfolio . positions ):
if (( context . portfolio . positions [ s ] . closeable_amount != 0 ) and ( current_data [ s ] . last_price < current_data [ s ] . high_limit )):
limit_price = attribute_history ( s , 1 , unit = '1m' , fields = [ 'close' ], skip_paused = True , df = True , fq = 'pre' )
limit_price = limit_price [ 'close' ][ - 1 ]
order_target_value ( s , 0 , MarketOrderStyle ( limit_price * 0.99 ))
###########################################################
## 过滤停牌股票
def paused_filter ( context , security_list ):
if g . filter_paused :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not current_data [ stock ] . paused ]
# 返回结果
return security_list
#获取交易日
def shifttradingday ( date , shift ):
#获取N天前的交易日日期
# 获取所有的交易日,返回一个包含所有交易日的 list,元素值为 datetime.date 类型.
tradingday = get_all_trade_days ()
# 得到date之后shift天那一天在列表中的行标号 返回一个数
shiftday_index = list ( tradingday ) . index ( date ) + shift
# 根据行号返回该日日期 为datetime.date类型
return tradingday [ shiftday_index ]
# 处理日期相关函数
def transform_date ( date , date_type ):
if type ( date ) == str :
str_date = date
dt_date = dt . datetime . strptime ( date , '%Y-%m- %d ' )
d_date = dt_date . date ()
elif type ( date ) == dt . datetime :
str_date = date . strftime ( '%Y-%m- %d ' )
dt_date = date
d_date = dt_date . date ()
elif type ( date ) == dt . date :
str_date = date . strftime ( '%Y-%m- %d ' )
dt_date = dt . datetime . strptime ( str_date , '%Y-%m- %d ' )
d_date = date
dct = { 'str' : str_date , 'dt' : dt_date , 'd' : d_date }
return dct [ date_type ]
# 获取放量的股票
def get_fl_stock ( initial_list , times , date ):
df = get_price ( initial_list , end_date = date , frequency = 'daily' , fields = [ 'volume' ], count = 2 , panel = False , fill_paused = False , skip_paused = False )
df = df . dropna () #去除停牌
grouped = df . groupby ( 'code' ) . apply ( lambda df : ( df . iloc [ - 1 ][ 'volume' ] - df . iloc [ 0 ][ 'volume' ]) / df . iloc [ 0 ][ 'volume' ])
high_df = pd . DataFrame ()
high_df [ "FL" ] = grouped
print ( high_df )
high_df = high_df [ high_df [ 'FL' ] >= times ]
fl_list = list ( high_df . index )
return fl_list
# 获取阳线的股票
def get_yx_stock ( initial_list , date ):
df = get_price ( initial_list , end_date = date , frequency = 'daily' , fields = [ 'open' , 'close' ], count = 1 , panel = False , fill_paused = False , skip_paused = False )
df = df . dropna () #去除停牌
df = df [ df [ 'close' ] > df [ 'open' ]]
yx_list = list ( df . code )
return yx_list
25. 中小板小市值(1月底和4月底清仓不买)
中小板小市值,1月20日以后和4月20日以后清仓不买入版本,收益如下:
策略源码 from kuanke.wizard import *
from jqdata import *
import numpy as np
import pandas as pd
import talib
import datetime
import time
import math
import pandas as pd
## 初始化函数,设定要操作的股票、基准等等
def after_code_changed ( context ):
now = context . current_dt . time ()
print ( " {0} 替换了代码" . format ( now ))
unschedule_all ()
# 设定基准
set_benchmark ( '000300.XSHG' )
# 设定滑点
set_slippage ( FixedSlippage ( 0.01 ))
# True为开启动态复权模式,使用真实价格交易
set_option ( 'use_real_price' , True )
# 设定成交量比例
set_option ( 'order_volume_ratio' , 1 )
# 股票类交易手续费是:买入时佣金万分之三,卖出时佣金万分之三加千分之一印花税, 每笔交易佣金最低扣5块钱
set_order_cost ( OrderCost ( open_tax = 0 , close_tax = 0.0005 , open_commission = 0.0003 , close_commission = 0.0003 , min_commission = 5 ), type = 'stock' )
#容器初始化
check_container_initialize ()
#动态仓位、频率、计数初始化函数
check_dynamic_initialize ()
# 股票筛选初始化函数
check_stocks_initialize ()
# 出场初始化函数
sell_initialize ()
# 入场初始化函数
buy_initialize ()
# 关闭提示
log . set_level ( 'order' , 'info' )
# 运行函数
run_daily ( check_stocks , '9:31' ) #选股
run_daily ( main_stock_pick , '9:31' ) #买入卖出列表
#run_daily(sell_every_day,'open') #卖出未卖出成功的股票
run_daily ( trade , '9:31' ) #交易
run_daily ( no_zt_sell , '14:50' )
run_daily ( selled_security_list_count , 'after_close' ) #卖出股票日期计数
run_daily ( after_market_close , 'after_close' ) #卖出股票日期计数
#######################!!!新手需要使用的地方!!!###################################################
##动态仓位、频率、计数初始化函数(持仓比例,选股频率,买入频率,卖出频率在这里设置)
def check_dynamic_initialize ():
# 个股最大持仓比重
g . security_max_proportion = 1
# 选股和买卖频率
g . check_stocks_refresh_rate = 1
# 最大建仓数量
g . max_hold_stocknum = 5
#跌出多少排名卖出
g . sell_rank = 7
#下面这几项不用管
# 买入频率
g . buy_refresh_rate = 1
# 卖出频率
g . sell_refresh_rate = 1
# 选股频率计数器
g . check_stocks_days = 0
#机器学习选股频率计数器
g . days = 0
# 买卖交易频率计数器
g . buy_trade_days = 0
g . sell_trade_days = 0
## 股票池初筛设置函数(股票初筛在这里设置)
def check_stocks_initialize ():
# 是否过滤停盘
g . filter_paused = True
# 是否过滤退市
g . filter_delisted = True
# 是否只有ST
g . only_st = False
# 是否过滤ST
g . filter_st = True
# 股票池(填指数)
g . security_universe_index = [ 'all_a_securities' ] #这里填写指数,全部股票就填['all_a_securities'],沪深300股票就填['000300.XSHG'],中证500就填['000905.XSHG'],沪深300+中证500就填['000300.XSHG','000905.XSHG']
# 填成分股(填成分股)
g . security_universe_user_securities = []
# 行业列表
g . industry_list = [ "801010" , "801020" , "801030" , "801040" , "801050" , "801080" , "801110" , "801120" , "801130" , "801140" , "801150" , "801160" , "801170" , "801180" , "801200" , "801210" , "801230" , "801710" , "801720" , "801730" , "801740" , "801750" , "801760" , "801770" , "801780" , "801790" , "801880" , "801890" ]
# 概念列表
g . concept_list = []
# 黑名单
g . blacklist = []
## 买入股票,卖出股票筛选函数
def main_stock_pick ( context ):
if g . days % g . check_stocks_refresh_rate != 0 :
g . days += 1
return
g . sell_stock_list = []
g . buy_stock_list = []
mon = context . current_dt . month
day = context . current_dt . day
if ( mon == 4 or mon == 1 ) and day >= 20 :
s_list = list ( context . portfolio . positions . keys ())
print ( s_list )
for s in s_list :
order_target_value ( s , 0 )
return
####自定义编辑范围#####
#中小板小市值
g . check_out_lists = [ stock for stock in g . check_out_lists if stock [ 0 : 3 ] == '002' ] #只买深市A股中小板
q = query ( valuation . code , valuation . circulating_market_cap ) . order_by (
valuation . circulating_market_cap . asc ()) . filter (
valuation . code . in_ ( g . check_out_lists ),
valuation . circulating_market_cap <= 100 ) . limit ( 100 )
df = get_fundamentals ( q )
stockset = list ( df [ 'code' ])
stockset = stockset [: 20 ]
g . sell_stock_list1 = list ( context . portfolio . positions . keys ())
g . ZT = [] #涨停列表
for stock in g . sell_stock_list1 :
if stock in g . paused :
continue
elif stock not in stockset [: g . sell_rank ]:
df2 = attribute_history ( stock , count = 2 , unit = '1d' , \
fields = [ 'open' , 'close' , 'volume' , 'high' , 'low' , 'money' , 'high_limit' , 'low_limit' , 'paused' ], \
fq = 'pre' )
if ( df2 [ 'close' ][ - 1 ] == df2 [ 'high_limit' ][ - 1 ] and df2 [ 'volume' ][ - 1 ] > 0 and df2 [ 'money' ][ - 1 ] > 0 ):
g . ZT . append ( stock )
else :
g . sell_stock_list . append ( stock )
for stock in stockset [: g . max_hold_stocknum ]:
if stock in g . sell_stock_list :
pass
else :
g . buy_stock_list . append ( stock )
g . paused = []
current_data = get_current_data ()
g . paused = [ stock for stock in g . sell_stock_list1 if current_data [ stock ] . paused ]
####自定义编辑范围#####
log . info ( '卖出列表:' , g . sell_stock_list )
log . info ( '购买列表:' , g . buy_stock_list )
g . days = 1
return g . sell_stock_list , g . buy_stock_list
#######################!!!新手需要使用的地方!!!###################################################
#不涨停就卖出
def no_zt_sell ( context ):
c = []
for stock in g . ZT :
df2_3 = attribute_history ( stock , count = 1 , unit = '1m' , fields = [ 'close' , 'high_limit' ], fq = 'pre' )
if df2_3 [ 'close' ][ - 1 ] == df2_3 [ 'high_limit' ][ - 1 ]:
c . append ( stock )
else :
order_target ( stock , 0 )
## 收盘后运行函数
def after_market_close ( context ):
#得到当天所有成交记录
trades = get_trades ()
for _trade in trades . values ():
log . info ( '成交记录:' + str ( _trade ))
#打印账户总资产
log . info ( '今日账户总资产: %s ' % round ( context . portfolio . total_value , 2 ))
#log.info('##############################################################')
# 计算当前仓位
record ( P = ( 100 - math . ceil ( context . portfolio . available_cash / context . portfolio . total_value * 100 )))
##容器初始化(有新的全局容器可以加到这里)(新手忽略这里)
def check_container_initialize ():
#卖出股票列表
g . sell_stock_list = []
#买入股票列表
g . buy_stock_list = []
# 获取未卖出的股票
g . open_sell_securities = []
# 卖出股票的dict
g . selled_security_list = {}
#涨停股票列表
g . ZT = []
## 出场初始化函数(新手忽略这里)
def sell_initialize ():
# 设定是否卖出buy_lists中的股票
g . sell_will_buy = True
# 固定出仓的数量或者百分比
g . sell_by_amount = None
g . sell_by_percent = None
## 入场初始化函数(新手忽略这里)
def buy_initialize ():
# 是否可重复买入
g . filter_holded = False
# 委托类型
g . order_style_str = 'by_cap_mean'
g . order_style_value = 100
## 股票初筛(新手忽略这里)
def check_stocks ( context ):
if g . check_stocks_days % g . check_stocks_refresh_rate != 0 :
# 计数器加一
g . check_stocks_days += 1
return
# 股票池赋值
g . check_out_lists = get_security_universe ( context , g . security_universe_index , g . security_universe_user_securities )
# 行业过滤
#g.check_out_lists = industry_filter(context, g.check_out_lists, g.industry_list)
# 概念过滤
#g.check_out_lists = concept_filter(context, g.check_out_lists, g.concept_list)
# 过滤ST股票
g . check_out_lists = st_filter ( context , g . check_out_lists )
# 过滤停牌股票
g . check_out_lists = paused_filter ( context , g . check_out_lists )
# 过滤退市股票
g . check_out_lists = delisted_filter ( context , g . check_out_lists )
# 过滤黑名单股票
g . check_out_lists = [ s for s in g . check_out_lists if s not in g . blacklist ]
# 计数器归一
g . check_stocks_days = 1
return
## 卖出未卖出成功的股票(新手忽略这里)
def sell_every_day ( context ):
g . open_sell_securities = list ( set ( g . open_sell_securities ))
open_sell_securities = [ s for s in context . portfolio . positions . keys () if s in g . open_sell_securities ]
if len ( open_sell_securities ) > 0 :
for stock in open_sell_securities :
order_target_value ( stock , 0 )
g . open_sell_securities = [ s for s in g . open_sell_securities if s in context . portfolio . positions . keys ()]
return
## 交易函数(新手忽略这里)
def trade ( context ):
# 初始化买入列表
buy_lists = []
# 买入股票筛选
if g . buy_trade_days % g . buy_refresh_rate == 0 :
# 获取 buy_lists 列表
buy_lists = g . buy_stock_list
# 过滤涨停股票
buy_lists = high_limit_filter ( context , buy_lists )
log . info ( '购买列表最终' , buy_lists )
# 卖出操作
if g . sell_trade_days % g . sell_refresh_rate != 0 :
# 计数器加一
g . sell_trade_days += 1
else :
# 卖出股票
sell ( context , buy_lists )
# 计数器归一
g . sell_trade_days = 1
# 买入操作
if g . buy_trade_days % g . buy_refresh_rate != 0 :
# 计数器加一
g . buy_trade_days += 1
else :
# 卖出股票
buy ( context , buy_lists )
# 计数器归一
g . buy_trade_days = 1
################################## 交易函数群 ##################################(新手忽略)
# 交易函数 - 出场
def sell ( context , buy_lists ):
# 获取 sell_lists 列表
init_sl = context . portfolio . positions . keys ()
sell_lists = context . portfolio . positions . keys ()
# 判断是否卖出buy_lists中的股票
if not g . sell_will_buy :
sell_lists = [ security for security in sell_lists if security not in buy_lists ]
### _出场函数筛选-开始 ###
sell_lists = g . sell_stock_list
### _出场函数筛选-结束 ###
# 卖出股票
if len ( sell_lists ) > 0 :
for stock in sell_lists :
order_target ( stock , 0 )
# 获取卖出的股票, 并加入到 g.selled_security_list中
selled_security_list_dict ( context , init_sl )
return
# 交易函数 - 入场
def buy ( context , buy_lists ):
# 判断是否可重复买入
buy_lists = holded_filter ( context , buy_lists )
# 获取最终的 buy_lists 列表
Num = g . max_hold_stocknum - len ( context . portfolio . positions )
buy_lists = buy_lists [: Num ]
# 买入股票
if len ( buy_lists ) > 0 :
# 分配资金
for stock in buy_lists :
position_count = len ( context . portfolio . positions )
if g . max_hold_stocknum > position_count :
value = ( context . portfolio . cash ) / ( g . max_hold_stocknum - position_count )
if context . portfolio . positions [ stock ] . total_amount == 0 :
order_target_value ( stock , value )
return
################################### 公用函数群 ##################################(新手忽略)
## 过滤同一标的继上次卖出N天不再买入
def filter_n_tradeday_not_buy ( security , n = 0 ):
try :
if ( security in g . selled_security_list . keys ()) and ( g . selled_security_list [ security ] < n ):
return False
return True
except :
return True
## 是否可重复买入
def holded_filter ( context , security_list ):
if not g . filter_holded :
security_list = [ stock for stock in security_list if stock not in context . portfolio . positions . keys ()]
# 返回结果
return security_list
## 卖出股票加入dict
def selled_security_list_dict ( context , security_list ):
selled_sl = [ s for s in security_list if s not in context . portfolio . positions . keys ()]
if len ( selled_sl ) > 0 :
for stock in selled_sl :
g . selled_security_list [ stock ] = 0
## 过滤停牌股票
def paused_filter ( context , security_list ):
if g . filter_paused :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not current_data [ stock ] . paused ]
# 返回结果
return security_list
## 过滤退市股票
def delisted_filter ( context , security_list ):
if g . filter_delisted :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not (( '退' in current_data [ stock ] . name ) or ( '*' in current_data [ stock ] . name ))]
# 返回结果
return security_list
## 过滤ST股票
def st_filter ( context , security_list ):
if g . only_st :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if current_data [ stock ] . is_st ]
else :
if g . filter_st :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not current_data [ stock ] . is_st ]
# 返回结果
return security_list
# 过滤涨停股票
def high_limit_filter ( context , security_list ):
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not ( current_data [ stock ] . last_price >= current_data [ stock ] . high_limit )]
# 返回结果
return security_list
# 获取股票股票池
def get_security_universe ( context , security_universe_index , security_universe_user_securities ):
temp_index = []
for s in security_universe_index :
if s == 'all_a_securities' :
temp_index += list ( get_all_securities ([ 'stock' ], context . current_dt . date ()) . index )
else :
temp_index += get_index_stocks ( s )
for x in security_universe_user_securities :
temp_index += x
return sorted ( list ( set ( temp_index )))
# 行业过滤
def industry_filter ( context , security_list , industry_list ):
if len ( industry_list ) == 0 :
# 返回股票列表
return security_list
else :
securities = []
for s in industry_list :
temp_securities = get_industry_stocks ( s )
securities += temp_securities
security_list = [ stock for stock in security_list if stock in securities ]
# 返回股票列表
return security_list
# 概念过滤
def concept_filter ( context , security_list , concept_list ):
if len ( concept_list ) == 0 :
return security_list
else :
securities = []
for s in concept_list :
temp_securities = get_concept_stocks ( s )
securities += temp_securities
security_list = [ stock for stock in security_list if stock in securities ]
# 返回股票列表
return security_list
## 卖出股票日期计数
def selled_security_list_count ( context ):
#g.daily_risk_management = True
if len ( g . selled_security_list ) > 0 :
for stock in g . selled_security_list . keys ():
g . selled_security_list [ stock ] += 1
#获取交易日
def shifttradingday ( date , shift ):
#获取N天前的交易日日期
# 获取所有的交易日,返回一个包含所有交易日的 list,元素值为 datetime.date 类型.
tradingday = get_all_trade_days ()
# 得到date之后shift天那一天在列表中的行标号 返回一个数
shiftday_index = list ( tradingday ) . index ( date ) + shift
# 根据行号返回该日日期 为datetime.date类型
return tradingday [ shiftday_index ]
# end
26. 基本面小市值-周调仓-1月底和4月底空仓
升级了基本面小市值,调整为按照周调仓,并且1月20日、4月20日以后空仓。收益是原版的4倍:
策略代码 #导入函数库
from jqdata import *
from jqfactor import get_factor_values
import numpy as np
import pandas as pd
#初始化函数
def initialize ( context ):
set_benchmark ( '000905.XSHG' )
# 用真实价格交易
set_option ( 'use_real_price' , True )
# 将滑点设置为0.005
set_slippage ( FixedSlippage ( 0.005 ))
# 设置交易成本万分之三
set_order_cost ( OrderCost ( open_tax = 0 , close_tax = 0.0005 , open_commission = 0.0003 , close_commission = 0.0003 , close_today_commission = 0 , min_commission = 5 ), type = 'fund' )
# 过滤order中低于error级别的日志
log . set_level ( 'order' , 'error' )
#选股参数
g . ZT = []
g . high_limit_list = []
g . stock_num = 5 #持仓数
# 设置交易时间,每天运行
run_daily ( prepare_stock_list , time = '9:15' ) #每日9:15跑一次股票池
run_daily ( no_trade , time = '9:31' )
run_weekly ( my_trade , 1 , time = '9:35' )
run_daily ( check_limit_up , time = '14:00' ) #每日14:30检查一下持仓股中是否有涨停票
run_daily ( print_trade_info , time = '15:30' )
#2-1 选股模块
def get_factor_filter_list ( context , stock_list , jqfactor , sort , p1 , p2 ):
yesterday = context . previous_date
score_list = get_factor_values ( stock_list , jqfactor , end_date = yesterday , count = 1 )[ jqfactor ] . iloc [ 0 ] . tolist ()
df = pd . DataFrame ( columns = [ 'code' , 'score' ])
df [ 'code' ] = stock_list
df [ 'score' ] = score_list
df . dropna ( inplace = True )
df . sort_values ( by = 'score' , ascending = sort , inplace = True )
filter_list = list ( df . code )[ int ( p1 * len ( stock_list )): int ( p2 * len ( stock_list ))]
return filter_list
#2-2 选股模块
def get_stock_list ( context ):
initial_list = get_all_securities () . index . tolist ()
initial_list = filter_new_stock ( context , initial_list )
initial_list = filter_kcbj_stock ( initial_list )
initial_list = filter_st_stock ( initial_list )
peg_list = get_factor_filter_list ( context , initial_list , 'PEG' , True , 0 , 0.1 )
test_list = get_factor_filter_list ( context , peg_list , 'EBIT' , True , 0 , 0.25 )
q = query ( valuation . code , valuation . market_cap ) . filter ( valuation . code . in_ ( test_list )) . order_by ( valuation . market_cap . asc ())
df = get_fundamentals ( q )
final_list = list ( df . code )
stock_name = []
for i in final_list :
r = get_security_info ( i )
t = r . display_name
stock_name . append ( t )
df [ "name" ] = stock_name
print ( df )
return final_list
#3-1 过滤模块-过滤停牌股票
#输入选股列表,返回剔除停牌股票后的列表
def filter_paused_stock ( stock_list ):
current_data = get_current_data ()
return [ stock for stock in stock_list if not current_data [ stock ] . paused ]
#3-2 过滤模块-过滤ST及其他具有退市标签的股票
#输入选股列表,返回剔除ST及其他具有退市标签股票后的列表
def filter_st_stock ( stock_list ):
current_data = get_current_data ()
return [ stock for stock in stock_list
if not current_data [ stock ] . is_st
and 'ST' not in current_data [ stock ] . name
and '*' not in current_data [ stock ] . name
and '退' not in current_data [ stock ] . name ]
#3-3 过滤模块-过滤涨停的股票
#输入选股列表,返回剔除未持有且已涨停股票后的列表
def filter_limitup_stock ( context , stock_list ):
last_prices = history ( 1 , unit = '1m' , field = 'close' , security_list = stock_list )
current_data = get_current_data ()
# 已存在于持仓的股票即使涨停也不过滤,避免此股票再次可买,但因被过滤而导致选择别的股票
return [ stock for stock in stock_list if stock in context . portfolio . positions . keys ()
or last_prices [ stock ][ - 1 ] < current_data [ stock ] . high_limit ]
#3-4 过滤模块-过滤跌停的股票
#输入股票列表,返回剔除已跌停股票后的列表
def filter_limitdown_stock ( context , stock_list ):
last_prices = history ( 1 , unit = '1m' , field = 'close' , security_list = stock_list )
current_data = get_current_data ()
return [ stock for stock in stock_list if stock in context . portfolio . positions . keys ()
or last_prices [ stock ][ - 1 ] > current_data [ stock ] . low_limit ]
#3-5 过滤模块-过滤科创板北交所
def filter_kcbj_stock ( stock_list ):
for stock in stock_list [:]:
if stock [ 0 ] == '4' or stock [ 0 ] == '8' or stock [: 2 ] == '68' :
stock_list . remove ( stock )
return stock_list
#3-6 过滤次新股
#输入股票列表,返回剔除上市日期不足250日股票后的列表
def filter_new_stock ( context , stock_list ):
yesterday = context . previous_date
return [ stock for stock in stock_list if not yesterday - get_security_info ( stock ) . start_date < datetime . timedelta ( days = 250 )]
def no_trade ( context ):
mon = context . current_dt . month
day = context . current_dt . day
if ( mon == 4 or mon == 1 ) and day >= 20 :
s_list = list ( context . portfolio . positions . keys ())
print ( s_list )
for s in s_list :
order_target_value ( s , 0 )
return
#4-1 交易模块
def my_trade ( context ):
mon = context . current_dt . month
day = context . current_dt . day
if ( mon == 4 or mon == 1 ) and day >= 20 :
s_list = list ( context . portfolio . positions . keys ())
print ( s_list )
for s in s_list :
order_target_value ( s , 0 )
return
#获取选股列表并过滤掉:st,st*,退市,涨停,跌停,停牌
check_out_list = get_stock_list ( context )
check_out_list = filter_limitup_stock ( context , check_out_list )
check_out_list = filter_limitdown_stock ( context , check_out_list )
check_out_list = filter_paused_stock ( check_out_list )
#check_out_list = filter_highprice_stock(context,check_out_list)
buy_stocks = check_out_list [: g . stock_num ]
print ( '今日自选股: {} ' . format ( buy_stocks ))
for stock in list ( context . portfolio . positions . keys ()):
if stock not in buy_stocks :
df2 = attribute_history ( stock , count = 2 , unit = '1d' , \
fields = [ 'open' , 'close' , 'volume' , 'high' , 'low' , 'money' , 'high_limit' , 'low_limit' , 'paused' ], \
fq = 'pre' )
if ( df2 [ 'close' ][ - 1 ] == df2 [ 'high_limit' ][ - 1 ] and df2 [ 'volume' ][ - 1 ] > 0 and df2 [ 'money' ][ - 1 ] > 0 ):
g . high_limit_list . append ( stock )
else :
order_target_value ( stock , 0 )
# 根据股票数量分仓
# 此处只根据可用金额平均分配购买,不能保证每个仓位平均分配
position_count = len ( context . portfolio . positions )
if g . stock_num > position_count :
value = context . portfolio . cash / ( g . stock_num - position_count )
for stock in buy_stocks :
if context . portfolio . positions [ stock ] . total_amount == 0 :
order_target_value ( stock , value )
# 准备股票池
def prepare_stock_list ( context ):
#获取已持有列表
g . high_limit_list = []
hold_list = list ( context . portfolio . positions )
if hold_list :
panel = get_price ( hold_list , end_date = context . previous_date , frequency = 'daily' ,
fields = [ 'close' , 'high_limit' ],
count = 1 )
df_close = panel [ 'close' ] . T
df_close . columns = [ 'close' ]
print ( df_close )
df_high_limit = panel [ 'high_limit' ] . T
df_high_limit . columns = [ 'high_limit' ]
print ( df_high_limit )
df = pd . concat ([ df_close , df_high_limit ] , axis = 1 )
print ( df )
g . high_limit_list = df [ df [ 'close' ] == df [ 'high_limit' ]] . index . tolist ()
# 调整昨日涨停股票
def check_limit_up ( context ):
# 获取持仓的昨日涨停列表
current_data = get_current_data ()
if g . high_limit_list :
for stock in g . high_limit_list :
if current_data [ stock ] . last_price < current_data [ stock ] . high_limit :
log . info ( "[ %s ]涨停打开,卖出" % stock )
order_target ( stock , 0 )
else :
log . info ( "[ %s ]涨停,继续持有" % stock )
#5-1 复盘模块-打印
#打印每日持仓信息
def print_trade_info ( context ):
#打印当天成交记录
trades = get_trades ()
for _trade in trades . values ():
print ( '成交记录:' + str ( _trade ))
#打印账户信息
for position in list ( context . portfolio . positions . values ()):
securities = position . security
cost = position . avg_cost
price = position . price
ret = 100 * ( price / cost - 1 )
value = position . value
amount = position . total_amount
print ( '代码: {} ' . format ( securities ))
print ( '成本价: {} ' . format ( format ( cost , '.2f' )))
print ( '现价: {} ' . format ( price ))
print ( '收益率: {} %' . format ( format ( ret , '.2f' )))
print ( '持仓(股): {} ' . format ( amount ))
print ( '市值: {} ' . format ( format ( value , '.2f' )))
print ( '———————————————————————————————————' )
print ( '———————————————————————————————————————分割线————————————————————————————————————————' )
27. 高股息小市值-1月底和4月底清仓-增加止损
高股息小市值也改造好了,主要加了几个逻辑:
1月19日-1月31日,4月19日-4月31日空仓。
增加止损逻辑:每日早上10点检查好,只要持仓股票跌幅大于-10%,就卖出。
尾盘14:50,判断是否异常放量,当日异常放量就卖出。单日放量的定义:当日成交量超过过去120天中最大量能的90%。
增加了筛选条件:过去四个季度营收必须大于5亿,eps必须大于0。
如果因为连续不涨停卖出,则次日会把仓位重新买满。如果因为止损而卖出,次日不会重新买满,而是等到下一个调仓日再买满。
调仓日期,我发现不一定要每月第一个交易日调仓,设定为每日第¾/5个交易日也不错。还有就是也可以设定为周调仓,周调仓设定很简单,把run_monthly,换成run_weekly就好了。如果设定为周调仓,且每周第二个交易日调仓,我发现效果特别好,不知道是否有拟合的因素。新代码里,我设定的还是月调仓,每月的第5个交易日调仓,有兴趣的可以自己改改试试,不一定要按照原代码来。
修改后,收益增强挺明显的,原策略2016年---2024年,收益是864%,最大回撤-40%。修改后是3259%,最大回撤-24.8%。
我还是那个观点,我做这些改造和优化,增加止损,只要是给低风险偏好的圈友一个选择,不一定说必须要去择时,毕竟择时也可能会付出踏空的代价,但择时和止损,确实可以降低一定的风险,这是一个取舍的问题。
另外,这次加上了应对新规的财务筛选,营收和eps都做了最低筛选,财务安全性应该还是比较高的。
策略源码 import pandas as pd
import numpy as np
import jqdata
from kuanke.wizard import *
from six import StringIO , BytesIO
from jqfactor import get_factor_values
def after_code_changed ( context ):
now = context . current_dt . time ()
print ( " {0} 替换了代码" . format ( now ))
unschedule_all ()
g . first = 1
g . out_cash = 0
g . high_limit_list = []
set_option ( 'use_real_price' , True )
set_benchmark ( '000905.XSHG' )
# 模拟的时候,有滑点会导致没跌停也卖不掉的情况,所以滑点设置为0
set_slippage ( PriceRelatedSlippage ( 0 ))
# 设置交易成本
set_order_cost ( OrderCost ( open_tax = 0 , close_tax = 0.0005 , open_commission = 0.0003 , close_commission = 0.0003 , close_today_commission = 0 , min_commission = 5 ), type = 'fund' )
# strategy
g . stock_num = 10
g . stoploss_rate = 0.90 #止损率为10%
#单日放量超过过去120天中最大量能的90%,就卖出
g . HV_duration = 120
g . HV_ratio = 0.9
g . not_buy_again = []
g . target_list = []
g . reason_to_sell = 0
run_daily ( prepare_stock_list , time = '9:05' , reference_security = '000300.XSHG' ) #每日9:05跑一次股票池(不交易)
run_daily ( no_trade , time = '9:31' )
run_monthly ( my_Trader , 5 , time = '9:31' ) #每月的第一个交易日的9:31调仓
run_daily ( stoploss , time = '10:00' ) # 止损函数
run_daily ( check_limit_up , time = '14:20' ) #每日14:20检查一下持仓股中是否有涨停票
run_daily ( check_high_volume , time = '14:50' ) #每日14:50检查一下是否异常放量,如果异常放量就卖出
#1-1 根据最近一年分红除以当前总市值计算股息率并筛选
def get_dividend_ratio_filter_list ( context , stock_list , sort , p1 , p2 ):
time1 = context . previous_date
time0 = time1 - datetime . timedelta ( days = 365 )
#获取分红数据,由于finance.run_query最多返回4000行,以防未来数据超限,最好把stock_list拆分后查询再组合
interval = 1000 #某只股票可能一年内多次分红,导致其所占行数大于1,所以interval不要取满4000
list_len = len ( stock_list )
#截取不超过interval的列表并查询
q = query ( finance . STK_XR_XD . code , finance . STK_XR_XD . a_registration_date , finance . STK_XR_XD . bonus_amount_rmb
) . filter (
finance . STK_XR_XD . a_registration_date >= time0 ,
finance . STK_XR_XD . a_registration_date <= time1 ,
finance . STK_XR_XD . code . in_ ( stock_list [: min ( list_len , interval )]))
df = finance . run_query ( q )
#对interval的部分分别查询并拼接
if list_len > interval :
df_num = list_len // interval
for i in range ( df_num ):
q = query ( finance . STK_XR_XD . code , finance . STK_XR_XD . a_registration_date , finance . STK_XR_XD . bonus_amount_rmb
) . filter (
finance . STK_XR_XD . a_registration_date >= time0 ,
finance . STK_XR_XD . a_registration_date <= time1 ,
finance . STK_XR_XD . code . in_ ( stock_list [ interval * ( i + 1 ): min ( list_len , interval * ( i + 2 ))]))
temp_df = finance . run_query ( q )
df = df . append ( temp_df )
dividend = df . fillna ( 0 )
#dividend = dividend.set_index('code')
#print(dividend)
dividend = dividend . groupby ( 'code' ) . sum ()
# print(dividend)
temp_list = list ( dividend . index ) #query查询不到无分红信息的股票,所以temp_list长度会小于stock_list
#获取市值相关数据
q = query ( valuation . code , valuation . market_cap ) . filter ( valuation . code . in_ ( temp_list ))
cap = get_fundamentals ( q , date = time1 )
cap = cap . set_index ( 'code' )
#计算股息率
DR = pd . concat ([ dividend , cap ] , axis = 1 )
DR [ 'dividend_ratio' ] = ( DR [ 'bonus_amount_rmb' ] / 10000 ) / DR [ 'market_cap' ]
#排序并筛选
DR = DR . sort_values ( by = [ 'dividend_ratio' ], ascending = sort )
print ( len ( DR ))
final_list = list ( DR . index )[ int ( p1 * len ( DR )): int ( p2 * len ( DR ))]
return final_list
def no_trade ( context ):
mon = context . current_dt . month
day = context . current_dt . day
if ( mon == 4 or mon == 1 ) and day >= 19 :
s_list = list ( context . portfolio . positions . keys ())
print ( s_list )
for s in s_list :
order_target_value ( s , 0 )
else :
check_remain_amount ( context )
def my_Trader ( context ):
mon = context . current_dt . month
day = context . current_dt . day
if ( mon == 4 or mon == 1 ) and day >= 19 :
s_list = list ( context . portfolio . positions . keys ())
print ( s_list )
for s in s_list :
order_target_value ( s , 0 )
return
# all stocks
dt_last = context . previous_date
stocks = get_all_securities ( 'stock' , dt_last ) . index . tolist ()
stocks = filter_kcbj_stock ( stocks )
#高股息(全市场最大25%)
stocks = get_dividend_ratio_filter_list ( context , stocks , False , 0 , 0.25 )
df = get_factor_values ( stocks , "operating_revenue_ttm" , end_date = dt_last , count = 1 )
df = df [ "operating_revenue_ttm" ] . T
df . columns = [ "operating_revenue_ttm" ]
df = df [ df [ "operating_revenue_ttm" ] > 500000000 ]
stocks = list ( df . index )
# fuandamental data,按照市值排序,市值越小排在越靠前
df = get_fundamentals ( query ( valuation . code , valuation . market_cap , indicator . eps ) . filter ( valuation . code . in_ ( stocks )) . order_by ( valuation . market_cap . asc ()))
df = df [ df [ 'eps' ] > 0 ]
choice = list ( df . code )
choice = filter_st_stock ( choice ) #过滤ST
choice = filter_paused_stock ( choice ) #过滤停牌股票
choice = filter_limitup_stock ( context , choice ) #过滤涨停的股票
choice = filter_limitdown_stock ( context , choice ) #过滤跌停的股票
choice = filter_highprice_stock ( context , choice ) #过滤股价高于9元的股票
g . target_list = choice
choice = choice [: g . stock_num ] #选前前N只票
cdata = get_current_data ()
# Sell
for s in context . portfolio . positions :
if ( s not in choice ) :
log . info ( 'Sell' , s , cdata [ s ] . name )
order_target ( s , 0 )
# buy
g . not_buy_again = []
position_count = len ( context . portfolio . positions )
if g . stock_num > position_count :
psize = ( context . portfolio . available_cash + g . out_cash ) / ( g . stock_num - position_count )
for s in choice :
if s not in context . portfolio . positions :
log . info ( 'buy' , s , cdata [ s ] . name )
order_value ( s , psize )
g . not_buy_again . append ( s )
if len ( context . portfolio . positions ) == g . stock_num :
break
# 准备股票池
def prepare_stock_list ( context ):
#获取已持有列表
g . high_limit_list = []
hold_list = list ( context . portfolio . positions )
if hold_list :
panel = get_price ( hold_list , end_date = context . previous_date , frequency = 'daily' ,
fields = [ 'close' , 'high_limit' ],
count = 1 )
df_close = panel [ 'close' ] . T
df_close . columns = [ 'close' ]
print ( df_close )
df_high_limit = panel [ 'high_limit' ] . T
df_high_limit . columns = [ 'high_limit' ]
print ( df_high_limit )
df = pd . concat ([ df_close , df_high_limit ] , axis = 1 )
print ( df )
g . high_limit_list = df [ df [ 'close' ] == df [ 'high_limit' ]] . index . tolist ()
# 调整昨日涨停股票
def check_limit_up ( context ):
# 获取持仓的昨日涨停列表
current_data = get_current_data ()
if g . high_limit_list :
for stock in g . high_limit_list :
if current_data [ stock ] . last_price < current_data [ stock ] . high_limit :
log . info ( "[ %s ]涨停打开,卖出" % stock )
g . reason_to_sell = 1
order_target ( stock , 0 )
else :
log . info ( "[ %s ]涨停,继续持有" % stock )
def stoploss ( context ):
for stock in context . portfolio . positions . keys ():
if context . portfolio . positions [ stock ] . price < context . portfolio . positions [ stock ] . avg_cost * g . stoploss_rate :
order_target_value ( stock , 0 )
log . debug ( "收益止损,卖出 {} " . format ( stock ))
#如果昨天有股票卖出或者买入失败,剩余的金额今天早上买入
def check_remain_amount ( context ):
if g . reason_to_sell == 1 : #判断提前售出原因,如果是涨停售出则次日再次交易,如果是止损售出则不交易
g . hold_list = []
for position in list ( context . portfolio . positions . values ()):
stock = position . security
g . hold_list . append ( stock )
if len ( g . hold_list ) < g . stock_num :
target_list = g . target_list
#剔除本次调仓买入的股票,不再买入
target_list = [ stock for stock in target_list if stock not in g . not_buy_again ]
target_list = target_list [: min ( g . stock_num , len ( target_list ))]
log . info ( '有余额可用' + str ( round (( context . portfolio . cash ), 2 )) + '元。' + str ( target_list ))
value = ( context . portfolio . cash + g . out_cash ) / ( g . stock_num - len ( g . hold_list ))
for stock in target_list :
if context . portfolio . positions [ stock ] . total_amount == 0 :
order_target_value ( stock , value )
g . not_buy_again . append ( stock )
g . reason_to_sell = 0
else :
log . info ( '虽然有余额可用,但是为止损后余额,下周再交易' )
g . reason_to_sell = 0
# 过滤科创北交股票
def filter_kcbj_stock ( stock_list ):
for stock in stock_list [:]:
if stock [ 0 ] == '4' or stock [ 0 ] == '8' or stock [: 2 ] == '68' :
stock_list . remove ( stock )
return stock_list
# 过滤停牌股票
def filter_paused_stock ( stock_list ):
current_data = get_current_data ()
return [ stock for stock in stock_list if not current_data [ stock ] . paused ]
# 过滤ST及其他具有退市标签的股票
def filter_st_stock ( stock_list ):
current_data = get_current_data ()
return [ stock for stock in stock_list
if not current_data [ stock ] . is_st
and 'ST' not in current_data [ stock ] . name
and '*' not in current_data [ stock ] . name
and '退' not in current_data [ stock ] . name ]
# 过滤涨停的股票
def filter_limitup_stock ( context , stock_list ):
current_data = get_current_data ()
# 已存在于持仓的股票即使涨停也不过滤,避免此股票再次可买,但因被过滤而导致选择别的股票
return [ stock for stock in stock_list if stock in context . portfolio . positions . keys ()
or current_data [ stock ] . day_open < current_data [ stock ] . high_limit ]
# 过滤跌停的股票
def filter_limitdown_stock ( context , stock_list ):
last_prices = history ( 1 , unit = '1m' , field = 'close' , security_list = stock_list )
current_data = get_current_data ()
return [ stock for stock in stock_list if stock in context . portfolio . positions . keys ()
or current_data [ stock ] . day_open > current_data [ stock ] . low_limit ]
#2-4 过滤股价高于9元的股票
def filter_highprice_stock ( context , stock_list ):
last_prices = history ( 1 , unit = '1m' , field = 'close' , security_list = stock_list )
return [ stock for stock in stock_list if stock in context . portfolio . positions . keys ()
or last_prices [ stock ][ - 1 ] < 9 ]
# 3-2 调整放量股票
def check_high_volume ( context ):
current_data = get_current_data ()
for stock in context . portfolio . positions :
if current_data [ stock ] . paused == True :
continue
if current_data [ stock ] . last_price == current_data [ stock ] . high_limit :
continue
if context . portfolio . positions [ stock ] . closeable_amount == 0 :
continue
df_volume = get_bars ( stock , count = g . HV_duration , unit = '1d' , fields = [ 'volume' ], include_now = True , df = True )
if df_volume [ 'volume' ] . values [ - 1 ] > g . HV_ratio * df_volume [ 'volume' ] . values . max ():
log . info ( "[ %s ]天量,卖出" % stock )
position = context . portfolio . positions [ stock ]
order_target_value ( stock , 0 )
# end
28. 纯高股息基本面策略
纯高股息策略,没有任何小市值因子,纯纯的高股息+基本面筛选的策略。按照持股数不同,最近12年的年化不同,持有3只,年化可以接近50%,最大回撤-28%。持有5只,年化42%,最大回撤-28%。持有8只,年化31%,最大回撤-28%。
这个策略其实很简单,是在高股息小市值的基础上演变的,去掉了小市值排序改为最近3年股息率排序,还加了一些基本面的筛选因子。
具体逻辑:
筛选最近三年股息率排名前10%的票。
PEG要在0.1-2之间。PEG太低是不合理的,比如PE是10,但业绩增速达到了200%,PEG达到0.05,这种要么是周期股,要么业绩有异常。PEG太高也不行,比如PE是10,但业绩增速只有2%,PEG达到5,这种增速太低了。相对来说,限制在0.1-2之间,就比较合适。
营收增速同比大于3%,净利润增速同比大于8%,季度ROE大于4.5%,保证有一定的增长性。
筛选完成后,按照股息率排行,买股息率最高的那几只票。
一周调仓一次,每周一调仓。
昨日涨幅大于8%,就暂时卖出。
大致就是这些,挺简单的,选出来的票主要是几百亿市值的中大盘股,小盘很少会被选中。这个策略从道理上讲,基本是靠谱的,高股息,合理的PEG,有一定的业绩增速,这种票确实挑不出毛病了。
风格的话,不算严格意义上的大票风格,小中大,都有可能会选上,中大盘选的会比较多,举个例子,最近6月份持有的5支票分别是4400亿市值的美的集团、86亿的陕天然气、462亿的海澜之家、33亿的宁波精达、300亿的养元饮品。
对了,这个策略我默认持有的事5只,因为8只太多了,有时候甚至可能都选不满,3只太少了,风险相对比较大,5只就恰恰好,不多也不少。PS:激进点的话,或者资金不多,选择3只比较合适。策略默认是5只。
策略代码 import pandas as pd
import numpy as np
import jqdata
from kuanke.wizard import *
def after_code_changed ( context ):
now = context . current_dt . time ()
print ( " {0} 替换了代码" . format ( now ))
unschedule_all ()
g . high_limit_list = []
g . hold_list = []
set_option ( 'use_real_price' , True )
set_benchmark ( '000300.XSHG' )
# 设置滑点为理想情况,纯为了跑分好看,实际使用注释掉为好
set_slippage ( FixedSlippage ( 0.005 )) # 设置滑点
# 设置交易成本
set_order_cost ( OrderCost ( open_tax = 0 , close_tax = 0.0005 , open_commission = 0.0003 , close_commission = 0.0003 , close_today_commission = 0 , min_commission = 5 ), type = 'fund' )
# strategy
g . stock_num = 5
run_daily ( prepare_stock_list , time = '9:05' , reference_security = '000300.XSHG' ) #每日9:05跑一次股票池(不交易)
run_weekly ( my_Trader , 1 , time = '9:31' ) #每周的第一个交易日的9:31调仓
run_daily ( check_limit_up , time = '14:00' ) #每日14:00检查一下持仓股中是否涨幅过大的票
#1-1 根据最近一年分红除以当前总市值计算股息率并筛选
def get_dividend_ratio_filter_list ( context , stock_list , sort , p1 , p2 ):
time1 = context . previous_date
time0 = time1 - datetime . timedelta ( days = 365 * 3 )
#获取分红数据,由于finance.run_query最多返回4000行,以防未来数据超限,最好把stock_list拆分后查询再组合
interval = 1000 #某只股票可能一年内多次分红,导致其所占行数大于1,所以interval不要取满4000
list_len = len ( stock_list )
#截取不超过interval的列表并查询
q = query ( finance . STK_XR_XD . code , finance . STK_XR_XD . a_registration_date , finance . STK_XR_XD . bonus_amount_rmb
) . filter (
finance . STK_XR_XD . a_registration_date >= time0 ,
finance . STK_XR_XD . a_registration_date <= time1 ,
finance . STK_XR_XD . code . in_ ( stock_list [: min ( list_len , interval )]))
df = finance . run_query ( q )
#对interval的部分分别查询并拼接
if list_len > interval :
df_num = list_len // interval
for i in range ( df_num ):
q = query ( finance . STK_XR_XD . code , finance . STK_XR_XD . a_registration_date , finance . STK_XR_XD . bonus_amount_rmb
) . filter (
finance . STK_XR_XD . a_registration_date >= time0 ,
finance . STK_XR_XD . a_registration_date <= time1 ,
finance . STK_XR_XD . code . in_ ( stock_list [ interval * ( i + 1 ): min ( list_len , interval * ( i + 2 ))]))
temp_df = finance . run_query ( q )
df = df . append ( temp_df )
dividend = df . fillna ( 0 )
dividend = dividend . groupby ( 'code' ) . sum ()
temp_list = list ( dividend . index ) #query查询不到无分红信息的股票,所以temp_list长度会小于stock_list
#获取市值相关数据
q = query ( valuation . code , valuation . market_cap ) . filter ( valuation . code . in_ ( temp_list ))
cap = get_fundamentals ( q , date = time1 )
cap = cap . set_index ( 'code' )
#计算股息率
DR = pd . concat ([ dividend , cap ] , axis = 1 )
DR [ 'dividend_ratio' ] = ( DR [ 'bonus_amount_rmb' ] / 10000 ) / DR [ 'market_cap' ]
#排序并筛选
DR = DR . sort_values ( by = [ 'dividend_ratio' ], ascending = sort )
print ( len ( DR ))
final_list = list ( DR . index )[ int ( p1 * len ( DR )): int ( p2 * len ( DR ))]
return final_list
def my_Trader ( context ):
# all stocks
dt_last = context . previous_date
stocks = get_all_securities ( 'stock' , dt_last ) . index . tolist ()
choice = filter_kcbj_stock ( stocks )
choice = filter_st_stock ( choice ) #过滤ST
choice = filter_paused_stock ( choice ) #过滤停牌股票
choice = filter_limitup_stock ( context , choice ) #过滤涨停的股票
choice = filter_limitdown_stock ( context , choice ) #过滤跌停的股票
#高股息(全市场最大10%)
stock_list = get_dividend_ratio_filter_list ( context , choice , False , 0 , 0.1 )
print ( stock_list )
#PEG合理区间(PEG在0.1和2之间的)
stock_list = peg_stock ( context , stock_list , 0.1 , 2 )
#业绩筛选
q = query ( valuation . code ) . filter (
valuation . code . in_ ( stock_list ),
indicator . inc_total_revenue_year_on_year > 3 ,
indicator . inc_net_profit_year_on_year > 8 ,
indicator . inc_return > 4.5 )
df = get_fundamentals ( q )
stockset = list ( df [ 'code' ])
stock_list = stockset [: g . stock_num ] #选前前N只票
cdata = get_current_data ()
# Sell
for s in context . portfolio . positions :
if ( s not in stock_list ) and ( cdata [ s ] . last_price < cdata [ s ] . high_limit ) :
log . info ( 'Sell' , s , cdata [ s ] . name )
order_target ( s , 0 )
# buy
position_count = len ( context . portfolio . positions )
if g . stock_num > position_count :
psize = ( context . portfolio . available_cash ) / ( g . stock_num - position_count )
for s in stock_list :
if s not in context . portfolio . positions :
log . info ( 'buy' , s , cdata [ s ] . name )
order_value ( s , psize )
if len ( context . portfolio . positions ) == g . stock_num :
break
# 准备股票池
def prepare_stock_list ( context ):
#获取已持有列表
g . hold_list = []
g . high_limit_list = []
for position in list ( context . portfolio . positions . values ()):
stock = position . security
g . hold_list . append ( stock )
#获取昨日涨停列表
if g . hold_list != []:
for stock in g . hold_list :
df = get_price ( stock , end_date = context . previous_date , frequency = 'daily' , fields = [ 'close' , 'high_limit' ], count = 1 )
if df [ 'close' ][ 0 ] >= df [ 'high_limit' ][ 0 ] * 0.98 : #如果昨天有股票涨停,则放入列表
g . high_limit_list . append ( stock )
# 调整昨日涨停股票
def check_limit_up ( context ):
# 获取持仓的昨日涨停列表
current_data = get_current_data ()
if g . high_limit_list :
for stock in g . high_limit_list :
if current_data [ stock ] . last_price < current_data [ stock ] . high_limit :
log . info ( "[ %s ]涨停打开,卖出" % stock )
order_target ( stock , 0 )
else :
log . info ( "[ %s ]涨停,继续持有" % stock )
# 过滤科创北交股票
def filter_kcbj_stock ( stock_list ):
for stock in stock_list [:]:
if stock [ 0 ] == '4' or stock [ 0 ] == '8' or stock [: 2 ] == '68' :
stock_list . remove ( stock )
return stock_list
# 过滤停牌股票
def filter_paused_stock ( stock_list ):
current_data = get_current_data ()
return [ stock for stock in stock_list if not current_data [ stock ] . paused ]
# 过滤ST及其他具有退市标签的股票
def filter_st_stock ( stock_list ):
current_data = get_current_data ()
return [ stock for stock in stock_list
if not current_data [ stock ] . is_st
and 'ST' not in current_data [ stock ] . name
and '*' not in current_data [ stock ] . name
and '退' not in current_data [ stock ] . name ]
# 过滤涨停的股票
def filter_limitup_stock ( context , stock_list ):
current_data = get_current_data ()
# 已存在于持仓的股票即使涨停也不过滤,避免此股票再次可买,但因被过滤而导致选择别的股票
return [ stock for stock in stock_list if stock in context . portfolio . positions . keys ()
or current_data [ stock ] . day_open < current_data [ stock ] . high_limit ]
# 过滤跌停的股票
def filter_limitdown_stock ( context , stock_list ):
last_prices = history ( 1 , unit = '1m' , field = 'close' , security_list = stock_list )
current_data = get_current_data ()
return [ stock for stock in stock_list if stock in context . portfolio . positions . keys ()
or current_data [ stock ] . day_open > current_data [ stock ] . low_limit ]
#2-4 筛选PEG
def peg_stock ( context , stock_list , pegmin , pegmax ):
q = query ( valuation . code ) . filter (
valuation . code . in_ ( stock_list ),
valuation . pe_ratio / indicator . inc_net_profit_year_on_year > pegmin ,
valuation . pe_ratio / indicator . inc_net_profit_year_on_year < pegmax )
df = get_fundamentals ( q )
stock_list = list ( df [ 'code' ])
return stock_list
29. 动态持仓中小板小市值国九条版
圈友@飞扬 提供了一个动态持仓中小板小市值策略,看起来还不错,2024年收益136%,可以研究研究。
这个策略比原版中小板小市值强,加了动态持仓逻辑,行情好的时候集中持仓,行情差分散持仓,挺好的。另外,还加了部分国九条的条件,安全性比原版的也好一些。
我看了下,大致是以下逻辑:
股票池 :中小板成分股
选股逻辑 :
总市值在10-100亿之间
上个季度净利润净利润大于 0
上个季度归母净利润净利润大于 0
最近一个季度营收大于1亿
过滤近一年审计建议无法出具或者为负面建议的
股价不高于50块
排序逻辑 :按照总市值,从小到大排序
择时逻辑 :1月和4月时,计算国证2000指是否止跌,止跌则买入,不止跌则空仓。
止盈止损逻辑 :持仓个股赚100%,或者持仓个股亏损-9%,或者中小板指数单日跌-5%
调仓频次 :每周三的9点31进行调仓,每日10点止盈止损,每日14:20卖出连续不涨停的票。
持股数量逻辑 :默认持有4只,但会根据中小板综指(399101)的diff来判断持有多少只。
diff 大于等于500时,持有3只;
diff在200和500之间时,持有3只;
diff在-200和200之间时,持有4只;
diff在-500和-200之间时,持有5只;
其他情况,持有6只。
diff的计算方法是用指数最新收盘价-过去10个交易日的均价
这个策略具体实盘表现怎么样我没研究过,提供的圈友认为是挺不错的,感兴趣可以自己研究一下。
策略代码 from jqdata import *
from jqfactor import *
import numpy as np
import pandas as pd
from datetime import time , date
from jqdata import finance
def after_code_changed ( context ):
now = context . current_dt . time ()
print ( " {0} 替换了代码" . format ( now ))
unschedule_all ()
# 设定基准
set_benchmark ( '399101.XSHE' )
# 用真实价格交易
set_option ( 'use_real_price' , True )
# 将滑点设置为0
set_slippage ( FixedSlippage ( 3 / 10000 ))
# 设置交易成本万分之三,不同滑点影响可在归因分析中查看
set_order_cost ( OrderCost ( open_tax = 0 , close_tax = 0.001 , open_commission = 2.5 / 10000 , close_commission = 2.5 / 10000 , close_today_commission = 0 , min_commission = 5 ), type = 'stock' )
# 过滤order中低于error级别的日志
log . set_level ( 'order' , 'error' )
log . set_level ( 'system' , 'error' )
log . set_level ( 'strategy' , 'debug' )
#初始化全局变量 bool
g . trading_signal = True # 是否为可交易日
g . run_stoploss = True # 是否进行止损
g . filter_audit = False # 是否筛选审计意见
g . adjust_num = True # 是否调整持仓数量
#全局变量list
g . hold_list = [] #当前持仓的全部股票
g . yesterday_HL_list = [] #记录持仓中昨日涨停的股票
g . target_list = []
g . pass_months = [ 1 , 4 ] # 空仓的月份
g . limitup_stocks = [] # 记录涨停的股票避免再次买入
#全局变量float/str
g . min_mv = 10 # 股票最小市值要求
g . max_mv = 100 # 股票最大市值要求
g . stock_num = 4 # 持股数量
g . stoploss_list = [] # 止损卖出列表
g . other_sale = [] # 其他卖出列表
g . stoploss_strategy = 3 # 1为止损线止损,2为市场趋势止损, 3为联合1、2策略
g . stoploss_limit = 0.09 # 止损线
g . stoploss_market = 0.05 # 市场趋势止损参数
g . highest = 50 # 股票单价上限设置
# 设置交易运行时间
run_daily ( prepare_stock_list , '9:05' )
run_daily ( trade_afternoon , time = '14:20' , reference_security = '399101.XSHE' ) #检查持仓中的涨停股是否需要卖出
run_daily ( stop_loss , time = '10:00' ) # 止损函数
run_daily ( close_account , '14:50' )
run_weekly ( weekly_adjustment , 3 , '09:31' ) #每周三:31调仓
#run_weekly(print_position_info, 5, time='15:10', reference_security='000300.XSHG')
#1-1 准备股票池
def prepare_stock_list ( context ):
#获取已持有列表
g . limitup_stocks = []
g . hold_list = list ( context . portfolio . positions )
#获取昨日涨停列表
if g . hold_list :
df = get_price ( g . hold_list , end_date = context . previous_date , frequency = 'daily' , fields = [ 'close' , 'high_limit' , 'low_limit' ], count = 1 , panel = False , fill_paused = False )
df = df [ df [ 'close' ] == df [ 'high_limit' ]]
g . yesterday_HL_list = df [ 'code' ] . tolist ()
else :
g . yesterday_HL_list = []
#判断今天是否为账户资金再平衡的日期
g . trading_signal = today_is_between ( context )
#1-2 选股模块
def get_stock_list ( context ):
final_list = []
MKT_index = '399101.XSHE'
initial_list = filter_stocks ( context , get_index_stocks ( MKT_index ))
# 国九更新:过滤近一年净利润为负且营业收入小于1亿的
# 国九更新:过滤近一年期末净资产为负的 (经查询没有为负数的,所以直接pass这条)
# 国九更新:过滤近一年审计建议无法出具或者为负面建议的 (经过净利润等筛选,审计意见几乎不会存在异常)
q = query (
valuation . code ,
) . filter (
valuation . code . in_ ( initial_list ),
valuation . market_cap . between ( g . min_mv , g . max_mv ), # 总市值 circulating_market_cap/market_cap 单位:亿元
income . np_parent_company_owners > 0 , # 归属于母公司所有者的净利润(元)
income . net_profit > 0 , # 净利润(元)
income . operating_revenue > 1e8 # 营业收入 (元)
) . order_by ( valuation . market_cap . asc ()) . limit ( g . stock_num * 3 )
df = get_fundamentals ( q )
# 如果筛选审计意见会大幅度增加回测时长,实测增加此项筛选不影响选股
if g . filter_audit :
before_audit_filter = len ( df )
df [ 'audit' ] = df [ 'code' ] . apply ( lambda x : filter_audit ( context , x ))
df_audit = df [ df [ 'audit' ] == True ]
log . info ( '去除掉了存在审计问题的股票 {} 只' . format ( len ( df ) - before_audit_filter ))
final_list = df [ 'code' ] . tolist ()
if final_list :
last_prices = history ( 1 , unit = '1d' , field = 'close' , security_list = final_list )
return [ stock for stock in final_list if stock in g . hold_list or last_prices [ stock ][ - 1 ] <= g . highest ]
else :
# 由于有时候选股条件苛刻,所以会没有股票入选,这时买入银华日利ETF
log . info ( '无适合股票' )
#1-3 整体调整持仓
def weekly_adjustment ( context ):
if g . trading_signal :
if g . adjust_num :
new_num = adjust_stock_num ( context )
g . stock_num = new_num
log . info ( f '持仓数量修改为 { new_num } ' )
g . target_list = get_stock_list ( context )[: g . stock_num ]
log . info ( str ( g . target_list ))
sell_list = [ stock for stock in g . hold_list if stock not in g . target_list and stock not in g . yesterday_HL_list ]
hold_list = [ stock for stock in g . hold_list if stock in g . target_list or stock in g . yesterday_HL_list ]
log . info ( "卖出[ %s ]" % ( str ( sell_list )))
log . info ( "已持有[ %s ]" % ( str ( hold_list )))
for stock in sell_list :
order_target_value ( stock , 0 )
buy_list = [ stock for stock in g . target_list if stock not in g . hold_list ]
buy_security ( context , buy_list , len ( buy_list ))
else :
log . info ( '该月份为空仓月份' )
#1-4 调整昨日涨停股票
def check_limit_up ( context ):
now_time = context . current_dt
if g . yesterday_HL_list != []:
#对昨日涨停股票观察到尾盘如不涨停则提前卖出,如果涨停即使不在应买入列表仍暂时持有
for stock in g . yesterday_HL_list :
current_data = get_price ( stock , end_date = now_time , frequency = '1m' , fields = [ 'close' , 'high_limit' ], skip_paused = False , fq = 'pre' , count = 1 , panel = False , fill_paused = True )
if current_data . iloc [ 0 , 0 ] < current_data . iloc [ 0 , 1 ]:
log . info ( "[ %s ]涨停打开,卖出" % ( stock ))
order_target_value ( stock , 0 )
g . other_sale . append ( stock )
g . limitup_stocks . append ( stock )
else :
log . info ( "[ %s ]涨停,继续持有" % ( stock ))
#1-5 如果昨天有股票卖出或者买入失败造成空仓,剩余的金额当日买入
def check_remain_amount ( context ):
addstock_num = len ( g . other_sale )
loss_num = len ( g . stoploss_list )
empty_num = addstock_num + loss_num
g . hold_list = context . portfolio . positions
if len ( g . hold_list ) < g . stock_num :
# 计算需要买入的股票数量,止损仓位补足货币etf
# 可替换下一行代码以更换逻辑:改为将清空仓位全部补足股票,而非原作中止损仓位补充货币etf
# num_stocks_to_buy = min(empty_num,g.stock_num-len(g.hold_list))
num_stocks_to_buy = min ( addstock_num , g . stock_num - len ( g . hold_list ))
target_list = [ stock for stock in g . target_list if stock not in g . limitup_stocks ][: num_stocks_to_buy ]
log . info ( '有余额可用' + str ( round (( context . portfolio . cash ), 2 )) + '元。买入' + str ( target_list ))
buy_security ( context , target_list , len ( target_list ))
if loss_num != 0 :
log . info ( '有余额可用' + str ( round (( context . portfolio . cash ), 2 )) + '元' )
g . stoploss_list = []
g . other_sale = []
#1-6 下午检查交易
def trade_afternoon ( context ):
if g . trading_signal :
check_limit_up ( context )
check_remain_amount ( context )
#1-7 止盈止损
def stop_loss ( context ):
if g . run_stoploss :
current_positions = context . portfolio . positions
if g . stoploss_strategy == 1 or g . stoploss_strategy == 3 :
for stock in current_positions . keys ():
price = current_positions [ stock ] . price
avg_cost = current_positions [ stock ] . avg_cost
# 个股盈利止盈
if price >= avg_cost * 2 :
order_target_value ( stock , 0 )
log . debug ( "收益100%止盈,卖出 {} " . format ( stock ))
g . other_sale . append ( stock )
# 个股止损
elif price < avg_cost * ( 1 - g . stoploss_limit ):
order_target_value ( stock , 0 )
log . debug ( "收益止损,卖出 {} " . format ( stock ))
g . stoploss_list . append ( stock )
if g . stoploss_strategy == 2 or g . stoploss_strategy == 3 :
stock_df = get_price ( security = get_index_stocks ( '399101.XSHE' )
, end_date = context . previous_date , frequency = 'daily'
, fields = [ 'close' , 'open' ], count = 1 , panel = False )
# 计算成分股平均涨跌,即指数涨跌幅
down_ratio = ( 1 - stock_df [ 'close' ] / stock_df [ 'open' ]) . mean ()
# 市场大跌止损
if down_ratio >= g . stoploss_market :
log . debug ( "大盘惨跌,平均降幅 {:.2%} " . format ( down_ratio ))
for stock in current_positions . keys ():
order_target_value ( stock , 0 )
g . stoploss_list . append ( stock )
#1-8 动态调仓代码
def adjust_stock_num ( context ):
ma_para = 10 # 设置MA参数
today = context . previous_date
index_df = get_price ( '399101.XSHE' , end_date = today , count = ma_para , fields = 'close' , frequency = 'daily' )
ma = index_df [ 'close' ] . mean ()
last_row = index_df [ 'close' ] . iloc [ - 1 ]
diff = last_row - ma
# 根据差值结果返回数字
result = 3 if diff >= 500 else \
3 if 200 <= diff < 500 else \
4 if - 200 <= diff < 200 else \
5 if - 500 <= diff < - 200 else \
6
print ( "diff:" , diff )
print ( "num:" , result )
return result
#2 过滤各种股票
def filter_stocks ( context , stock_list ):
current_data = get_current_data ()
# 涨跌停和最近价格的判断
last_prices = history ( 1 , unit = '1m' , field = 'close' , security_list = stock_list )
# 过滤标准
filtered_stocks = []
for stock in stock_list :
if current_data [ stock ] . paused : # 停牌
continue
if current_data [ stock ] . is_st : # ST
continue
if '退' in current_data [ stock ] . name : # 退市
continue
if stock . startswith ( '30' ) or stock . startswith ( '68' ) or stock . startswith ( '8' ) or stock . startswith ( '4' ): # 市场类型
continue
if not ( stock in context . portfolio . positions or last_prices [ stock ][ - 1 ] < current_data [ stock ] . high_limit ): # 涨停
continue
if not ( stock in context . portfolio . positions or last_prices [ stock ][ - 1 ] > current_data [ stock ] . low_limit ): # 跌停
continue
# 次新股过滤
start_date = get_security_info ( stock ) . start_date
if context . previous_date - start_date < timedelta ( days = 375 ):
continue
filtered_stocks . append ( stock )
return filtered_stocks
#2.1 筛选审计意见
def filter_audit ( context , code ):
# 获取审计意见,近三年内如果有不合格(report_type为2、3、4、5)的审计意见则返回False,否则返回True
lstd = context . previous_date
last_year = lstd . replace ( year = lstd . year - 3 , month = 1 , day = 1 )
q = query ( finance . STK_AUDIT_OPINION . code , finance . STK_AUDIT_OPINION . report_type
) . filter ( finance . STK_AUDIT_OPINION . code == code , finance . STK_AUDIT_OPINION . pub_date >= last_year )
df = finance . run_query ( q )
df [ 'report_type' ] = df [ 'report_type' ] . astype ( str )
contains_nums = df [ 'report_type' ] . str . contains ( r '2|3|4|5' )
return not contains_nums . any ()
#3-4 买入模块
def buy_security ( context , target_list , num ):
#调仓买入
position_count = len ( context . portfolio . positions )
target_num = num
if target_num != 0 :
value = context . portfolio . cash / target_num
for stock in target_list :
order_target_value ( stock , value )
log . info ( "买入[ %s ]( %s 元)" % ( stock , value ))
if len ( context . portfolio . positions ) == g . stock_num :
break
#4-1 判断今天是否跳过月份
def today_is_between ( context ):
# 根据g.pass_month跳过指定月份
month = context . current_dt . month
# 判断当前月份是否在指定月份范围内
if month in g . pass_months :
code = '399303.XSHE'
close = history ( count = 3 , unit = '1d' , field = 'close' , security_list = [ code ], df = False , skip_paused = False , fq = 'none' )[ code ]
if close [ - 1 ] > close [ - 2 ] * 0.995 and close [ - 1 ] > close [ - 3 ] * 0.994 :
return True
# 判断当前日期是否在指定日期范围内
return False
else :
return True
def close_account ( context ):
if not g . trading_signal :
curr_data = get_current_data ()
if len ( g . hold_list ) != 0 :
for stock in g . hold_list :
if curr_data [ stock ] . last_price == curr_data [ stock ] . low_limit or curr_data [ stock ] . paused :
continue
order_target_value ( stock , 0 )
log . info ( "卖出[ %s ]" % ( stock ))
def print_position_info ( context ):
for position in list ( context . portfolio . positions . values ()):
securities = position . security
cost = position . avg_cost
price = position . price
ret = 100 * ( price / cost - 1 )
value = position . value
amount = position . total_amount
print ( '代码: {} ' . format ( securities ))
print ( '成本价: {} ' . format ( format ( cost , '.2f' )))
print ( '现价: {} ' . format ( price ))
print ( '收益率: {} %' . format ( format ( ret , '.2f' )))
print ( '持仓(股): {} ' . format ( amount ))
print ( '市值: {} ' . format ( format ( value , '.2f' )))
print ( '———————————————————————————————————————分割线————————————————————————————————————————' )
30. 动态持仓创业板小市值
由圈友提出思路,动态持仓中小板小市值策略改造而来,看起来还不错,2024年收益136%,可以研究研究。
相比于动态中小板,不同的点有:
只买创业板股票。
使用流通市值排序。
2017年10月至2024年11月14日的收益曲线如下:
策略代码 from jqdata import *
from jqfactor import *
import numpy as np
import pandas as pd
from datetime import time , date
from jqdata import finance
def after_code_changed ( context ):
now = context . current_dt . time ()
print ( " {0} 替换了代码" . format ( now ))
unschedule_all ()
# 设定基准
set_benchmark ( '399101.XSHE' )
# 用真实价格交易
set_option ( 'use_real_price' , True )
# 将滑点设置为0
set_slippage ( FixedSlippage ( 3 / 10000 ))
# 设置交易成本万分之三,不同滑点影响可在归因分析中查看
set_order_cost ( OrderCost ( open_tax = 0 , close_tax = 0.001 , open_commission = 2.5 / 10000 , close_commission = 2.5 / 10000 , close_today_commission = 0 , min_commission = 5 ), type = 'stock' )
# 过滤order中低于error级别的日志
log . set_level ( 'order' , 'error' )
log . set_level ( 'system' , 'error' )
log . set_level ( 'strategy' , 'debug' )
#初始化全局变量 bool
g . trading_signal = True # 是否为可交易日
g . run_stoploss = True # 是否进行止损
g . filter_audit = False # 是否筛选审计意见
g . adjust_num = True # 是否调整持仓数量
#全局变量list
g . hold_list = [] #当前持仓的全部股票
g . yesterday_HL_list = [] #记录持仓中昨日涨停的股票
g . target_list = []
g . pass_months = [ 1 , 4 ] # 空仓的月份
g . limitup_stocks = [] # 记录涨停的股票避免再次买入
#全局变量float/str
g . min_mv = 10 # 股票最小市值要求
g . max_mv = 100 # 股票最大市值要求
g . stock_num = 4 # 持股数量
g . stoploss_list = [] # 止损卖出列表
g . other_sale = [] # 其他卖出列表
g . stoploss_strategy = 3 # 1为止损线止损,2为市场趋势止损, 3为联合1、2策略
g . stoploss_limit = 0.09 # 止损线
g . stoploss_market = 0.05 # 市场趋势止损参数
g . highest = 50 # 股票单价上限设置
# 设置交易运行时间
run_daily ( prepare_stock_list , '9:05' )
run_daily ( trade_afternoon , time = '14:20' , reference_security = '399101.XSHE' ) #检查持仓中的涨停股是否需要卖出
run_daily ( stop_loss , time = '10:00' ) # 止损函数
run_daily ( close_account , '14:50' )
run_weekly ( weekly_adjustment , 3 , '09:35' ) #每周三:31调仓
#run_weekly(print_position_info, 5, time='15:10', reference_security='000300.XSHG')
#1-1 准备股票池
def prepare_stock_list ( context ):
#获取已持有列表
g . limitup_stocks = []
g . hold_list = list ( context . portfolio . positions )
#获取昨日涨停列表
if g . hold_list :
df = get_price ( g . hold_list , end_date = context . previous_date , frequency = 'daily' , fields = [ 'close' , 'high_limit' , 'low_limit' ], count = 1 , panel = False , fill_paused = False )
df = df [ df [ 'close' ] == df [ 'high_limit' ]]
g . yesterday_HL_list = df [ 'code' ] . tolist ()
else :
g . yesterday_HL_list = []
#判断今天是否为账户资金再平衡的日期
g . trading_signal = today_is_between ( context )
#1-2 选股模块
def get_stock_list ( context ):
#today = context.current_dt.date()
#df = get_all_securities(types=['stock'], date=today)
final_list = []
MKT_index = '399102.XSHE'
#stocklist = get_index_stocks(MKT_index)
#print(stocklist)
initial_list = filter_stocks ( context , get_index_stocks ( MKT_index ))
# 国九更新:过滤近一年净利润为负且营业收入小于1亿的
# 国九更新:过滤近一年期末净资产为负的 (经查询没有为负数的,所以直接pass这条)
# 国九更新:过滤近一年审计建议无法出具或者为负面建议的 (经过净利润等筛选,审计意见几乎不会存在异常)
q = query (
valuation . code ,
) . filter (
valuation . code . in_ ( initial_list ),
valuation . market_cap . between ( g . min_mv , g . max_mv ), # 总市值 circulating_market_cap/market_cap 单位:亿元
income . np_parent_company_owners > 0 , # 归属于母公司所有者的净利润(元)
income . net_profit > 0 , # 净利润(元)
income . operating_revenue > 1e8 # 营业收入 (元)
) . order_by ( valuation . circulating_market_cap . asc ()) . limit ( g . stock_num * 3 )
df = get_fundamentals ( q )
# 如果筛选审计意见会大幅度增加回测时长,实测增加此项筛选不影响选股
if g . filter_audit :
before_audit_filter = len ( df )
df [ 'audit' ] = df [ 'code' ] . apply ( lambda x : filter_audit ( context , x ))
df_audit = df [ df [ 'audit' ] == True ]
log . info ( '去除掉了存在审计问题的股票 {} 只' . format ( len ( df ) - before_audit_filter ))
final_list = df [ 'code' ] . tolist ()
if final_list :
last_prices = history ( 1 , unit = '1d' , field = 'close' , security_list = final_list )
return [ stock for stock in final_list if stock in g . hold_list or last_prices [ stock ][ - 1 ] <= g . highest ]
else :
# 由于有时候选股条件苛刻,所以会没有股票入选,这时买入银华日利ETF
log . info ( '无适合股票' )
#1-3 整体调整持仓
def weekly_adjustment ( context ):
if g . trading_signal :
if g . adjust_num :
new_num = adjust_stock_num ( context )
g . stock_num = new_num
log . info ( f '持仓数量修改为 { new_num } ' )
g . target_list = get_stock_list ( context )[: g . stock_num ]
log . info ( str ( g . target_list ))
sell_list = [ stock for stock in g . hold_list if stock not in g . target_list and stock not in g . yesterday_HL_list ]
hold_list = [ stock for stock in g . hold_list if stock in g . target_list or stock in g . yesterday_HL_list ]
log . info ( "卖出[ %s ]" % ( str ( sell_list )))
log . info ( "已持有[ %s ]" % ( str ( hold_list )))
for stock in sell_list :
order_target_value ( stock , 0 )
buy_list = [ stock for stock in g . target_list if stock not in g . hold_list ]
buy_security ( context , buy_list , len ( buy_list ))
else :
log . info ( '该月份为空仓月份' )
#1-4 调整昨日涨停股票
def check_limit_up ( context ):
now_time = context . current_dt
if g . yesterday_HL_list != []:
#对昨日涨停股票观察到尾盘如不涨停则提前卖出,如果涨停即使不在应买入列表仍暂时持有
for stock in g . yesterday_HL_list :
current_data = get_price ( stock , end_date = now_time , frequency = '1m' , fields = [ 'close' , 'high_limit' ], skip_paused = False , fq = 'pre' , count = 1 , panel = False , fill_paused = True )
if current_data . iloc [ 0 , 0 ] < current_data . iloc [ 0 , 1 ]:
log . info ( "[ %s ]涨停打开,卖出" % ( stock ))
order_target_value ( stock , 0 )
g . other_sale . append ( stock )
g . limitup_stocks . append ( stock )
else :
log . info ( "[ %s ]涨停,继续持有" % ( stock ))
#1-5 如果昨天有股票卖出或者买入失败造成空仓,剩余的金额当日买入
def check_remain_amount ( context ):
addstock_num = len ( g . other_sale )
loss_num = len ( g . stoploss_list )
empty_num = addstock_num + loss_num
g . hold_list = context . portfolio . positions
if len ( g . hold_list ) < g . stock_num :
# 计算需要买入的股票数量,止损仓位补足货币etf
# 可替换下一行代码以更换逻辑:改为将清空仓位全部补足股票,而非原作中止损仓位补充货币etf
# num_stocks_to_buy = min(empty_num,g.stock_num-len(g.hold_list))
num_stocks_to_buy = min ( addstock_num , g . stock_num - len ( g . hold_list ))
target_list = [ stock for stock in g . target_list if stock not in g . limitup_stocks ][: num_stocks_to_buy ]
log . info ( '有余额可用' + str ( round (( context . portfolio . cash ), 2 )) + '元。买入' + str ( target_list ))
buy_security ( context , target_list , len ( target_list ))
if loss_num != 0 :
log . info ( '有余额可用' + str ( round (( context . portfolio . cash ), 2 )) + '元' )
g . stoploss_list = []
g . other_sale = []
#1-6 下午检查交易
def trade_afternoon ( context ):
if g . trading_signal :
check_limit_up ( context )
check_remain_amount ( context )
#1-7 止盈止损
def stop_loss ( context ):
if g . run_stoploss :
current_positions = context . portfolio . positions
if g . stoploss_strategy == 1 or g . stoploss_strategy == 3 :
for stock in current_positions . keys ():
price = current_positions [ stock ] . price
avg_cost = current_positions [ stock ] . avg_cost
# 个股盈利止盈
if price >= avg_cost * 2 :
order_target_value ( stock , 0 )
log . debug ( "收益100%止盈,卖出 {} " . format ( stock ))
g . other_sale . append ( stock )
# 个股止损
elif price < avg_cost * ( 1 - g . stoploss_limit ):
order_target_value ( stock , 0 )
log . debug ( "收益止损,卖出 {} " . format ( stock ))
g . stoploss_list . append ( stock )
if g . stoploss_strategy == 2 or g . stoploss_strategy == 3 :
stock_df = get_price ( security = get_index_stocks ( '399101.XSHE' )
, end_date = context . previous_date , frequency = 'daily'
, fields = [ 'close' , 'open' ], count = 1 , panel = False )
# 计算成分股平均涨跌,即指数涨跌幅
down_ratio = ( 1 - stock_df [ 'close' ] / stock_df [ 'open' ]) . mean ()
# 市场大跌止损
if down_ratio >= g . stoploss_market :
log . debug ( "大盘惨跌,平均降幅 {:.2%} " . format ( down_ratio ))
for stock in current_positions . keys ():
order_target_value ( stock , 0 )
g . stoploss_list . append ( stock )
#1-8 动态调仓代码
def adjust_stock_num ( context ):
ma_para = 10 # 设置MA参数
today = context . previous_date
index_df = get_price ( '399101.XSHE' , end_date = today , count = ma_para , fields = 'close' , frequency = 'daily' )
ma = index_df [ 'close' ] . mean ()
last_row = index_df [ 'close' ] . iloc [ - 1 ]
diff = last_row - ma
# 根据差值结果返回数字
result = 3 if diff >= 500 else \
3 if 200 <= diff < 500 else \
4 if - 200 <= diff < 200 else \
5 if - 500 <= diff < - 200 else \
6
print ( "diff:" , diff )
print ( "num:" , result )
return result
#2 过滤各种股票
def filter_stocks ( context , stock_list ):
current_data = get_current_data ()
# 涨跌停和最近价格的判断
last_prices = history ( 1 , unit = '1m' , field = 'close' , security_list = stock_list )
# 过滤标准
filtered_stocks = []
for stock in stock_list :
if current_data [ stock ] . paused : # 停牌
continue
if current_data [ stock ] . is_st : # ST
continue
if '退' in current_data [ stock ] . name : # 退市
continue
if stock . startswith ( '68' ) or stock . startswith ( '8' ) or stock . startswith ( '4' ): # 市场类型
continue
if not ( stock in context . portfolio . positions or last_prices [ stock ][ - 1 ] < current_data [ stock ] . high_limit ): # 涨停
continue
if not ( stock in context . portfolio . positions or last_prices [ stock ][ - 1 ] > current_data [ stock ] . low_limit ): # 跌停
continue
# 次新股过滤
start_date = get_security_info ( stock ) . start_date
if context . previous_date - start_date < timedelta ( days = 375 ):
continue
filtered_stocks . append ( stock )
return filtered_stocks
#2.1 筛选审计意见
def filter_audit ( context , code ):
# 获取审计意见,近三年内如果有不合格(report_type为2、3、4、5)的审计意见则返回False,否则返回True
lstd = context . previous_date
last_year = lstd . replace ( year = lstd . year - 3 , month = 1 , day = 1 )
q = query ( finance . STK_AUDIT_OPINION . code , finance . STK_AUDIT_OPINION . report_type
) . filter ( finance . STK_AUDIT_OPINION . code == code , finance . STK_AUDIT_OPINION . pub_date >= last_year )
df = finance . run_query ( q )
df [ 'report_type' ] = df [ 'report_type' ] . astype ( str )
contains_nums = df [ 'report_type' ] . str . contains ( r '2|3|4|5' )
return not contains_nums . any ()
#3-4 买入模块
def buy_security ( context , target_list , num ):
#调仓买入
position_count = len ( context . portfolio . positions )
target_num = num
if target_num != 0 :
value = context . portfolio . cash / target_num
for stock in target_list :
order_target_value ( stock , value )
log . info ( "买入[ %s ]( %s 元)" % ( stock , value ))
if len ( context . portfolio . positions ) == g . stock_num :
break
#4-1 判断今天是否跳过月份
def today_is_between ( context ):
# 根据g.pass_month跳过指定月份
month = context . current_dt . month
# 判断当前月份是否在指定月份范围内
if month in g . pass_months :
code = '399303.XSHE'
close = history ( count = 3 , unit = '1d' , field = 'close' , security_list = [ code ], df = False , skip_paused = False , fq = 'none' )[ code ]
if close [ - 1 ] > close [ - 2 ] * 0.995 and close [ - 1 ] > close [ - 3 ] * 0.994 :
return True
# 判断当前日期是否在指定日期范围内
return False
else :
return True
def close_account ( context ):
if not g . trading_signal :
curr_data = get_current_data ()
if len ( g . hold_list ) != 0 :
for stock in g . hold_list :
if curr_data [ stock ] . last_price == curr_data [ stock ] . low_limit or curr_data [ stock ] . paused :
continue
order_target_value ( stock , 0 )
log . info ( "卖出[ %s ]" % ( stock ))
def print_position_info ( context ):
for position in list ( context . portfolio . positions . values ()):
securities = position . security
cost = position . avg_cost
price = position . price
ret = 100 * ( price / cost - 1 )
value = position . value
amount = position . total_amount
print ( '代码: {} ' . format ( securities ))
print ( '成本价: {} ' . format ( format ( cost , '.2f' )))
print ( '现价: {} ' . format ( price ))
print ( '收益率: {} %' . format ( format ( ret , '.2f' )))
print ( '持仓(股): {} ' . format ( amount ))
print ( '市值: {} ' . format ( format ( value , '.2f' )))
print ( '———————————————————————————————————————分割线————————————————————————————————————————' )
31. 中小板小市值-国九升级版-1月和4月空仓-交易时间随机
中小板小市值更新了一版,主要是为了适应新国九的条件,国九对小票影响最大的条件是【财务类退市】:年报利润总额、净利润、扣非净利润三者孰低为负值且主板扣除后营收低于3亿元。
主要针对这条进行筛选,至于分红被ST的问题,这个我认为不是特别大的风险,只要规避掉4月下半月,基本没什么问题。
这次还增加了一个调仓时间随机的逻辑,策略会在首次运行的时候,随机在9点32分-9点45分之间选择一个时间,之后策略就会按照随机的这个时间进行交易。这样做的目的是尽量规避掉大家集中交易的问题,当然如果自己自定义为自己想要的时间也很简单,只要把这两处的 g.trade_time 删除,并修改为你想要的时间即可。
运行函数 run_dai1y ( change_cash , "9:30" ) #检查入
run_dai1y ( check_stocks , '9:31' ) #选股
run_daily ( main_stock_pick , g . trade_time ) #买入卖出列表
run_daily ( trade , g . trade_time ) # 交易
run_dai1y ( no_zt_se11 , '14:49' )
run_daily ( selled_security_1ist_count , 'after_close' ) run_daily ( after_market_close , 'after_close' ) #卖出股
另外,空仓的时间也设置了两个参数,策略默认是1月1日-1月31日空仓,4月1日到4月30日空仓。如果想修改,只需要在下图这里改就行了,比如你想改为1月和4月的15号后空仓,那么就把 g.notrade_day 设置为15即可。
# 最大建仓数量
g . max_hold_stocknum = 5
# 跌出多少排名卖出
g . sel1_rank = 7
g . notrade_mon = [ 1 , 4 ] # 1月和4月
g . notrade_day = 1 # 1月和4月 的10号后
中小板小市值策略,依然会贯彻大道至简的原则,不会增加复杂的止损止盈和择时逻辑,只会加必要的筛选逻辑。
加上以上条件后,2019年1月1日----2024年12月25日,收益是2884%,年化80%,最大回撤-30%,总体还是不错的。
详细说一下这个策略优化后的逻辑:
选股逻辑 :选择股票代码开头1位是“0”开头,净利润大于0,归母净利润大于0,扣非净利润大于0,上个季度营收大于1亿。排序逻辑 :按照市值从小到大排序,买入市值最小的5只票。买卖逻辑 :按照市值轮动,每天检查一次,一旦市值掉出最小的前7,就卖出,并重新买入当前排名前5的票。择时逻辑 :每年1月1日-1月31日空仓,4月1日到4月30日空仓。资金分配 :动态等权重买入,比如用10万跑这个策略,当前持仓1只(4万元),还剩6万,且还有4只可以买,那么剩下4只就是6/4=1.5万元每只。
策略源码 from kuanke.wizard import *
from jqdata import *
import numpy as np
import pandas as pd
import talib
import datetime
import time
import math
from six import StringIO , BytesIO
import pandas as pd
## 初始化函数,设定要操作的股票、基准等等
def after_code_changed ( context ):
now = context . current_dt . time ()
print ( " {0} 替换了代码" . format ( now ))
unschedule_all ()
g . filename = '中小板修改资金.csv' #入金配置文件名称
g . first = 1
g . out_cash = 0
g . paused = []
# 设定基准
set_benchmark ( '000300.XSHG' )
# 设定滑点
set_slippage ( FixedSlippage ( 0 ))
# True为开启动态复权模式,使用真实价格交易
set_option ( 'use_real_price' , True )
# 设定成交量比例
set_option ( 'order_volume_ratio' , 1 )
# 股票类交易手续费是:买入时佣金万分之三,卖出时佣金万分之三加千分之一印花税, 每笔交易佣金最低扣5块钱
set_order_cost ( OrderCost ( open_tax = 0 , close_tax = 0.0005 , open_commission = 0.0003 , close_commission = 0.0003 , min_commission = 5 ), type = 'stock' )
#容器初始化
check_container_initialize ()
#动态仓位、频率、计数初始化函数
check_dynamic_initialize ()
# 股票筛选初始化函数
check_stocks_initialize ()
# 出场初始化函数
sell_initialize ()
# 入场初始化函数
buy_initialize ()
# 计算时间范围内的分钟数
start_minute = 9 * 60 + 32 # 9点32分转换为一天中的分钟数
end_minute = 9 * 60 + 45 # 9点45分转换为一天中的分钟数
# 生成随机分钟数
random_minute = random . randint ( start_minute , end_minute )
# 将随机分钟数转换回小时和分钟
random_hour = random_minute // 60
random_minute = random_minute % 60
g . trade_time = f " { random_hour } : { random_minute } "
print ( "trade_time" , g . trade_time )
# 关闭提示
log . set_level ( 'order' , 'info' )
# 运行函数
#run_daily(change_cash, "9:30")#检查入金
run_daily ( check_stocks , '9:31' ) #选股
run_daily ( main_stock_pick , g . trade_time ) #买入卖出列表
run_daily ( trade , g . trade_time ) #交易
run_daily ( no_zt_sell , '14:49' )
run_daily ( selled_security_list_count , 'after_close' ) #卖出股票日期计数
run_daily ( after_market_close , 'after_close' ) #卖出股票日期计数
#######################!!!新手需要使用的地方!!!###################################################
##动态仓位、频率、计数初始化函数(持仓比例,选股频率,买入频率,卖出频率在这里设置)
def check_dynamic_initialize ():
# 个股最大持仓比重
g . security_max_proportion = 1
# 选股和买卖频率
g . check_stocks_refresh_rate = 1
# 最大建仓数量
g . max_hold_stocknum = 5
#跌出多少排名卖出
g . sell_rank = 7
g . notrade_mon = [ 1 , 4 ] #1月和4月空仓
g . notrade_day = 1 #1月和4月的1号后空仓
#下面这几项不用管
# 买入频率
g . buy_refresh_rate = 1
# 卖出频率
g . sell_refresh_rate = 1
# 选股频率计数器
g . check_stocks_days = 1
#机器学习选股频率计数器
g . days = 0
# 买卖交易频率计数器
g . buy_trade_days = 0
g . sell_trade_days = 0
## 股票池初筛设置函数(股票初筛在这里设置)
def check_stocks_initialize ():
# 是否过滤停盘
g . filter_paused = True
# 是否过滤退市
g . filter_delisted = True
# 是否只有ST
g . only_st = False
# 是否过滤ST
g . filter_st = True
# 股票池(填指数)
g . security_universe_index = [ 'all_a_securities' ] #这里填写指数,全部股票就填['all_a_securities'],沪深300股票就填['000300.XSHG'],中证500就填['000905.XSHG'],沪深300+中证500就填['000300.XSHG','000905.XSHG']
# 填成分股(填成分股)
g . security_universe_user_securities = []
# 行业列表
g . industry_list = [ "801010" , "801020" , "801030" , "801040" , "801050" , "801080" , "801110" , "801120" , "801130" , "801140" , "801150" , "801160" , "801170" , "801180" , "801200" , "801210" , "801230" , "801710" , "801720" , "801730" , "801740" , "801750" , "801760" , "801770" , "801780" , "801790" , "801880" , "801890" ]
# 概念列表
g . concept_list = []
# 黑名单
g . blacklist = []
g . notbuy = []
## 买入股票,卖出股票筛选函数
def main_stock_pick ( context ):
if g . days % g . check_stocks_refresh_rate != 0 :
g . days += 1
return
g . sell_stock_list = []
g . buy_stock_list = []
mon = context . current_dt . month
day = context . current_dt . day
if ( mon in g . notrade_mon ) and day >= g . notrade_day :
s_list = list ( context . portfolio . positions . keys ())
print ( s_list )
for s in s_list :
order_target_value ( s , 0 )
return
####自定义编辑范围#####
#中小板小市值
g . check_out_lists = [ stock for stock in g . check_out_lists if stock [ 0 : 1 ] == '0' ] #只买深市A股中小板
q = query (
valuation . code ,
) . filter (
valuation . code . in_ ( g . check_out_lists ),
income . np_parent_company_owners > 0 , # 归属于母公司所有者的净利润(元)
income . net_profit > 0 , # 净利润(元)
indicator . adjusted_profit > 0 , #扣非净利润(元)
income . operating_revenue > 1e8 # 营业收入 (元)
) . order_by ( valuation . market_cap . asc ()) . limit ( g . max_hold_stocknum * 5 )
df = get_fundamentals ( q )
final_list = df [ 'code' ] . tolist ()
stockset = final_list [: 20 ]
stockset = [ stock for stock in stockset if stock not in g . notbuy ] #过滤卖掉的股票
g . sell_stock_list1 = list ( context . portfolio . positions . keys ())
g . ZT = [] #涨停列表
for stock in g . sell_stock_list1 :
df2 = attribute_history ( stock , count = 2 , unit = '1d' , \
fields = [ 'open' , 'close' , 'volume' , 'high' , 'low' , 'money' , 'high_limit' , 'low_limit' , 'paused' ], \
fq = 'pre' )
if stock in g . paused :
continue
elif df2 [ 'close' ][ - 1 ] == df2 [ 'high_limit' ][ - 1 ]:
g . ZT . append ( stock )
elif ( stock not in stockset [: g . sell_rank ]) and ( stock not in g . ZT ):
g . sell_stock_list . append ( stock )
for stock in stockset [: g . max_hold_stocknum ]:
if stock in g . sell_stock_list :
pass
else :
g . buy_stock_list . append ( stock )
g . paused = []
current_data = get_current_data ()
g . paused = [ stock for stock in g . sell_stock_list1 if current_data [ stock ] . paused ]
####自定义编辑范围#####
log . info ( '卖出列表:' , g . sell_stock_list )
log . info ( '购买列表:' , g . buy_stock_list )
g . days = 1
return g . sell_stock_list , g . buy_stock_list
#######################!!!新手需要使用的地方!!!###################################################
#不涨停就卖出
def no_zt_sell ( context ):
c = []
g . notbuy = []
for stock in g . ZT :
df2_3 = attribute_history ( stock , count = 1 , unit = '1m' , fields = [ 'close' , 'high_limit' ], fq = 'pre' )
if df2_3 [ 'close' ][ - 1 ] == df2_3 [ 'high_limit' ][ - 1 ]:
c . append ( stock )
else :
order_target ( stock , 0 )
g . notbuy . append ( stock )
## 收盘后运行函数
def after_market_close ( context ):
#得到当天所有成交记录
trades = get_trades ()
for _trade in trades . values ():
log . info ( '成交记录:' + str ( _trade ))
#打印账户总资产
log . info ( '今日账户总资产: %s ' % round ( context . portfolio . total_value , 2 ))
#log.info('##############################################################')
# 计算当前仓位
record ( P = ( 100 - math . ceil ( context . portfolio . available_cash / context . portfolio . total_value * 100 )))
##容器初始化(有新的全局容器可以加到这里)(新手忽略这里)
def check_container_initialize ():
#卖出股票列表
g . sell_stock_list = []
#买入股票列表
g . buy_stock_list = []
# 获取未卖出的股票
g . open_sell_securities = []
# 卖出股票的dict
g . selled_security_list = {}
#涨停股票列表
g . ZT = []
## 出场初始化函数(新手忽略这里)
def sell_initialize ():
# 设定是否卖出buy_lists中的股票
g . sell_will_buy = True
# 固定出仓的数量或者百分比
g . sell_by_amount = None
g . sell_by_percent = None
## 入场初始化函数(新手忽略这里)
def buy_initialize ():
# 是否可重复买入
g . filter_holded = False
# 委托类型
g . order_style_str = 'by_cap_mean'
g . order_style_value = 100
## 股票初筛(新手忽略这里)
def check_stocks ( context ):
if g . check_stocks_days % g . check_stocks_refresh_rate != 0 :
# 计数器加一
g . check_stocks_days += 1
return
# 股票池赋值
g . check_out_lists = get_security_universe ( context , g . security_universe_index , g . security_universe_user_securities )
# 行业过滤
#g.check_out_lists = industry_filter(context, g.check_out_lists, g.industry_list)
# 概念过滤
#g.check_out_lists = concept_filter(context, g.check_out_lists, g.concept_list)
# 过滤ST股票
g . check_out_lists = st_filter ( context , g . check_out_lists )
# 过滤停牌股票
g . check_out_lists = paused_filter ( context , g . check_out_lists )
# 过滤退市股票
g . check_out_lists = delisted_filter ( context , g . check_out_lists )
# 过滤黑名单股票
g . check_out_lists = [ s for s in g . check_out_lists if s not in g . blacklist ]
# 计数器归一
g . check_stocks_days = 1
return
## 卖出未卖出成功的股票(新手忽略这里)
def sell_every_day ( context ):
g . open_sell_securities = list ( set ( g . open_sell_securities ))
open_sell_securities = [ s for s in context . portfolio . positions . keys () if s in g . open_sell_securities ]
if len ( open_sell_securities ) > 0 :
for stock in open_sell_securities :
order_target_value ( stock , 0 )
g . open_sell_securities = [ s for s in g . open_sell_securities if s in context . portfolio . positions . keys ()]
return
## 交易函数(新手忽略这里)
def trade ( context ):
# 初始化买入列表
buy_lists = []
# 买入股票筛选
if g . buy_trade_days % g . buy_refresh_rate == 0 :
# 获取 buy_lists 列表
buy_lists = g . buy_stock_list
# 过滤涨停股票
buy_lists = high_limit_filter ( context , buy_lists )
log . info ( '购买列表最终' , buy_lists )
# 卖出操作
if g . sell_trade_days % g . sell_refresh_rate != 0 :
# 计数器加一
g . sell_trade_days += 1
else :
# 卖出股票
sell ( context , buy_lists )
# 计数器归一
g . sell_trade_days = 1
# 买入操作
if g . buy_trade_days % g . buy_refresh_rate != 0 :
# 计数器加一
g . buy_trade_days += 1
else :
# 卖出股票
buy ( context , buy_lists )
# 计数器归一
g . buy_trade_days = 1
################################## 交易函数群 ##################################(新手忽略)
# 交易函数 - 出场
def sell ( context , buy_lists ):
# 获取 sell_lists 列表
init_sl = context . portfolio . positions . keys ()
sell_lists = context . portfolio . positions . keys ()
# 判断是否卖出buy_lists中的股票
if not g . sell_will_buy :
sell_lists = [ security for security in sell_lists if security not in buy_lists ]
### _出场函数筛选-开始 ###
sell_lists = g . sell_stock_list
### _出场函数筛选-结束 ###
# 卖出股票
if len ( sell_lists ) > 0 :
for stock in sell_lists :
order_target ( stock , 0 )
# 获取卖出的股票, 并加入到 g.selled_security_list中
selled_security_list_dict ( context , init_sl )
return
# 交易函数 - 入场
def buy ( context , buy_lists ):
# 判断是否可重复买入
buy_lists = holded_filter ( context , buy_lists )
# 获取最终的 buy_lists 列表
Num = g . max_hold_stocknum - len ( context . portfolio . positions )
buy_lists = buy_lists [: Num ]
# 买入股票
if len ( buy_lists ) > 0 :
# 分配资金
for stock in buy_lists :
position_count = len ( context . portfolio . positions )
if g . max_hold_stocknum > position_count :
value = ( context . portfolio . cash + g . out_cash ) / ( g . max_hold_stocknum - position_count )
if context . portfolio . positions [ stock ] . total_amount == 0 :
order_target_value ( stock , value )
return
################################### 公用函数群 ##################################(新手忽略)
## 过滤同一标的继上次卖出N天不再买入
def filter_n_tradeday_not_buy ( security , n = 0 ):
try :
if ( security in g . selled_security_list . keys ()) and ( g . selled_security_list [ security ] < n ):
return False
return True
except :
return True
## 是否可重复买入
def holded_filter ( context , security_list ):
if not g . filter_holded :
security_list = [ stock for stock in security_list if stock not in context . portfolio . positions . keys ()]
# 返回结果
return security_list
## 卖出股票加入dict
def selled_security_list_dict ( context , security_list ):
selled_sl = [ s for s in security_list if s not in context . portfolio . positions . keys ()]
if len ( selled_sl ) > 0 :
for stock in selled_sl :
g . selled_security_list [ stock ] = 0
## 过滤停牌股票
def paused_filter ( context , security_list ):
if g . filter_paused :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not current_data [ stock ] . paused ]
# 返回结果
return security_list
## 过滤退市股票
def delisted_filter ( context , security_list ):
if g . filter_delisted :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not (( '退' in current_data [ stock ] . name ) or ( '*' in current_data [ stock ] . name ))]
# 返回结果
return security_list
## 过滤ST股票
def st_filter ( context , security_list ):
if g . only_st :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if current_data [ stock ] . is_st ]
else :
if g . filter_st :
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not current_data [ stock ] . is_st ]
# 返回结果
return security_list
# 过滤涨停股票
def high_limit_filter ( context , security_list ):
current_data = get_current_data ()
security_list = [ stock for stock in security_list if not ( current_data [ stock ] . last_price >= current_data [ stock ] . high_limit )]
# 返回结果
return security_list
# 获取股票股票池
def get_security_universe ( context , security_universe_index , security_universe_user_securities ):
temp_index = []
for s in security_universe_index :
if s == 'all_a_securities' :
temp_index += list ( get_all_securities ([ 'stock' ], context . current_dt . date ()) . index )
else :
temp_index += get_index_stocks ( s )
for x in security_universe_user_securities :
temp_index += x
return sorted ( list ( set ( temp_index )))
# 行业过滤
def industry_filter ( context , security_list , industry_list ):
if len ( industry_list ) == 0 :
# 返回股票列表
return security_list
else :
securities = []
for s in industry_list :
temp_securities = get_industry_stocks ( s )
securities += temp_securities
security_list = [ stock for stock in security_list if stock in securities ]
# 返回股票列表
return security_list
# 概念过滤
def concept_filter ( context , security_list , concept_list ):
if len ( concept_list ) == 0 :
return security_list
else :
securities = []
for s in concept_list :
temp_securities = get_concept_stocks ( s )
securities += temp_securities
security_list = [ stock for stock in security_list if stock in securities ]
# 返回股票列表
return security_list
## 卖出股票日期计数
def selled_security_list_count ( context ):
#g.daily_risk_management = True
if len ( g . selled_security_list ) > 0 :
for stock in g . selled_security_list . keys ():
g . selled_security_list [ stock ] += 1
#获取交易日
def shifttradingday ( date , shift ):
#获取N天前的交易日日期
# 获取所有的交易日,返回一个包含所有交易日的 list,元素值为 datetime.date 类型.
tradingday = get_all_trade_days ()
# 得到date之后shift天那一天在列表中的行标号 返回一个数
shiftday_index = list ( tradingday ) . index ( date ) + shift
# 根据行号返回该日日期 为datetime.date类型
return tradingday [ shiftday_index ]
#2.1 筛选审计意见
def filter_audit ( context , code ):
# 获取审计意见,近三年内如果有不合格(report_type为2、3、4、5)的审计意见则返回False,否则返回True
lstd = context . previous_date
last_year = lstd . replace ( year = lstd . year - 3 , month = 1 , day = 1 )
q = query ( finance . STK_AUDIT_OPINION . code , finance . STK_AUDIT_OPINION . report_type
) . filter ( finance . STK_AUDIT_OPINION . code == code , finance . STK_AUDIT_OPINION . pub_date >= last_year )
df = finance . run_query ( q )
df [ 'report_type' ] = df [ 'report_type' ] . astype ( str )
contains_nums = df [ 'report_type' ] . str . contains ( r '2|3|4|5' )
return not contains_nums . any ()
def change_cash ( context ):
if g . first == 1 :
data1 = {
'入金金额' : 0 ,
'是否生效' : "否" ,
'是否清仓后重新买入' : "否"
}
df2 = pd . DataFrame ([ data1 ], columns = [ '入金金额' , '是否生效' , '是否清仓后重新买入' ])
write_file ( g . filename , df2 . to_csv ( index = False ), append = False )
g . first = 0
if g . out_cash < 0 :
inout_cash ( g . out_cash , pindex = 0 )
g . out_cash = 0
else :
try :
df2 = pd . read_csv ( BytesIO ( read_file ( g . filename )))
log . info ( "入金文件" , df2 )
single = df2 . at [ 0 , "是否生效" ]
log . info ( "入金信号" , single )
is_sell = df2 . at [ 0 , "是否清仓后重新买入" ]
if single == "是" :
if is_sell == "是" :
log . info ( "入金后先清仓,再重新买入,清仓股票为" , list ( context . portfolio . positions . keys ()))
for s in context . portfolio . positions :
order_target ( s , 0 )
df2 . loc [ 0 , "是否清仓后重新买入" ] = "否"
change_cash = df2 . at [ 0 , "入金金额" ]
log . info ( "入金金额" , change_cash )
if change_cash < 0 :
g . out_cash = change_cash
else :
inout_cash ( change_cash , pindex = 0 )
df2 . loc [ 0 , "是否生效" ] = "否"
log . info ( "重置后" , df2 )
write_file ( g . filename , df2 . to_csv ( index = False ), append = False )
except Exception as e :
log . info ( "修改资金发生错误: {} " . format ( e ))
# end
32. 低资产回报小市值
低资产回报小市值。底层逻辑:固定资产越少,资产回报率越低的小市值公司,躺平的概率越低,寻求转型或者并购的概率越高,能产生更大的潜在预期差。
策略录入时间:2026-04-30。
策略更新:修复了获取全市场股票的问题,2026-05-07。
提醒:不要分享到社区,用的人越多,拥挤度越高,没必要这么做。
详细逻辑如下:
股票池 :排除科创北交外,所有A股股票。选股逻辑 :先选出全市场资产回报率最低的10%的股票,然后再从这些股票里再选出固定资产最低的25%股票。排序逻辑 :按照市值从小到大排序,取前10个股票。调仓逻辑 :策略用轮动的方式进行买卖,每周轮动一次,在前12名的股票会继续持有,掉出前12名股票就会卖掉。轮动时间为每周的第1个交易日。择时逻辑 :每年的1月和4月的20号之后空仓,其他时间皆满仓。
2019年1月1日---2026年5月6日的收益如下,初始资金15万的回测,历史收益还是不错的,不过未来怎么样还没经过实践。
策略代码 #导入函数库
from jqdata import *
from jqfactor import get_factor_values
import numpy as np
import pandas as pd
from six import StringIO , BytesIO
def after_code_changed ( context ):
now = context . current_dt . time ()
print ( " {0} 替换了代码" . format ( now ))
unschedule_all ()
set_benchmark ( '000905.XSHG' )
set_option ( "avoid_future_data" , True )
# 用真实价格交易
set_option ( 'use_real_price' , True )
# 将滑点设置为0.005
set_slippage ( FixedSlippage ( 0.005 ))
# 设置交易成本万分之三
set_order_cost ( OrderCost ( open_tax = 0 , close_tax = 0.0005 , open_commission = 0.0003 , close_commission = 0.0003 , close_today_commission = 0 , min_commission = 5 ), type = 'fund' )
# 过滤order中低于error级别的日志
g . filename = '低资产回报小市值修改资金.csv' #入金配置文件名称
g . first = 1
g . out_cash = 0
g . high_limit_list = []
g . stock_num = 10 #持仓数
g . rank = 12 #掉出排名卖出
g . notrade_mon = [ 1 , 4 ] #1月和4月空仓
g . notrade_day = 20 #1月和4月的20号后空仓
# 设置交易时间
run_daily ( prepare_stock_list , time = '9:15' ) #每日9:15跑一次股票池
run_daily ( change_cash , "9:30" ) #检查入金
run_daily ( no_trade , time = '9:31' )
run_weekly ( my_trade , 1 , time = '9:35' ) #调仓
run_daily ( check_limit_up , time = '14:00' ) #每日14:00检查一下持仓股中是否有涨停票
run_daily ( print_trade_info , time = '15:30' )
#选股模块
def get_stock_list ( context ):
initial_list = list ( get_all_securities ([ 'stock' ], context . previous_date ) . index )
initial_list = filter_new_stock ( context , initial_list )
initial_list = filter_kcbj_stock ( initial_list )
initial_list = filter_st_stock ( initial_list )
roaebit_list = get_factor_filter_list ( context , initial_list , 'ROAEBITTTM' , True , 0 , 0.1 )
test_list = get_factor_filter_list ( context , roaebit_list , 'fixed_asset_ratio' , True , 0 , 0.25 )
q = query ( valuation . code , valuation . market_cap ) . filter ( valuation . code . in_ ( test_list )) . order_by ( valuation . market_cap . asc ())
df = get_fundamentals ( q )
final_list = list ( df . code )
stock_name = []
for i in final_list :
r = get_security_info ( i )
t = r . display_name
stock_name . append ( t )
df [ "name" ] = stock_name
print ( df )
return final_list
#过滤模块-过滤停牌股票
#输入选股列表,返回剔除停牌股票后的列表
def filter_paused_stock ( stock_list ):
current_data = get_current_data ()
return [ stock for stock in stock_list if not current_data [ stock ] . paused ]
#过滤模块-过滤ST及其他具有退市标签的股票
#输入选股列表,返回剔除ST及其他具有退市标签股票后的列表
def filter_st_stock ( stock_list ):
current_data = get_current_data ()
return [ stock for stock in stock_list
if not current_data [ stock ] . is_st
and 'ST' not in current_data [ stock ] . name
and '*' not in current_data [ stock ] . name
and '退' not in current_data [ stock ] . name ]
#过滤模块-过滤涨停的股票
#输入选股列表,返回剔除未持有且已涨停股票后的列表
def filter_limitup_stock ( context , stock_list ):
last_prices = history ( 1 , unit = '1m' , field = 'close' , security_list = stock_list )
current_data = get_current_data ()
# 已存在于持仓的股票即使涨停也不过滤,避免此股票再次可买,但因被过滤而导致选择别的股票
return [ stock for stock in stock_list if stock in context . portfolio . positions . keys ()
or last_prices [ stock ][ - 1 ] < current_data [ stock ] . high_limit ]
#过滤模块-过滤跌停的股票
#输入股票列表,返回剔除已跌停股票后的列表
def filter_limitdown_stock ( context , stock_list ):
last_prices = history ( 1 , unit = '1m' , field = 'close' , security_list = stock_list )
current_data = get_current_data ()
return [ stock for stock in stock_list if stock in context . portfolio . positions . keys ()
or last_prices [ stock ][ - 1 ] > current_data [ stock ] . low_limit ]
#过滤模块-过滤科创板北交所
def filter_kcbj_stock ( stock_list ):
for stock in stock_list [:]:
if stock [ 0 ] == '4' or stock [ 0 ] == '8' or stock [: 2 ] == '68' :
stock_list . remove ( stock )
return stock_list
#输入股票列表,返回剔除上市日期不足250日股票后的列表
def filter_new_stock ( context , stock_list ):
yesterday = context . previous_date
return [ stock for stock in stock_list if not yesterday - get_security_info ( stock ) . start_date < datetime . timedelta ( days = 250 )]
def no_trade ( context ):
mon = context . current_dt . month
day = context . current_dt . day
if ( mon in g . notrade_mon ) and day >= g . notrade_day :
s_list = list ( context . portfolio . positions . keys ())
print ( s_list )
for s in s_list :
order_target_value ( s , 0 )
return
#4-1 交易模块
def my_trade ( context ):
mon = context . current_dt . month
day = context . current_dt . day
if ( mon in g . notrade_mon ) and day >= g . notrade_day :
s_list = list ( context . portfolio . positions . keys ())
print ( s_list )
for s in s_list :
order_target_value ( s , 0 )
return
#获取选股列表并过滤掉:st,st*,退市,涨停,跌停,停牌
check_out_list = get_stock_list ( context )
check_out_list = filter_limitup_stock ( context , check_out_list )
check_out_list = filter_limitdown_stock ( context , check_out_list )
check_out_list = filter_paused_stock ( check_out_list )
#check_out_list = filter_highprice_stock(context,check_out_list)
rank = check_out_list [: g . rank ]
buy_stocks = check_out_list [: g . stock_num ]
print ( '今日自选股: {} ' . format ( buy_stocks ))
for stock in list ( context . portfolio . positions . keys ()):
if ( stock not in rank ) and ( stock not in g . high_limit_list ):
order_target_value ( stock , 0 )
# 根据股票数量分仓
# 此处只根据可用金额平均分配购买,不能保证每个仓位平均分配
position_count = len ( context . portfolio . positions )
if g . stock_num > position_count :
value = ( context . portfolio . cash + g . out_cash ) / ( g . stock_num - position_count )
for stock in buy_stocks :
if context . portfolio . positions [ stock ] . total_amount == 0 :
order_target_value ( stock , value )
def get_factor_filter_list ( context , stock_list , jqfactor , sort , p1 , p2 ):
yesterday = context . previous_date
score_list = get_factor_values ( stock_list , jqfactor , end_date = yesterday , count = 1 )[ jqfactor ] . iloc [ 0 ] . tolist ()
df = pd . DataFrame ( columns = [ 'code' , 'score' ])
df [ 'code' ] = stock_list
df [ 'score' ] = score_list
df . dropna ( inplace = True )
df . sort_values ( by = 'score' , ascending = sort , inplace = True )
filter_list = list ( df . code )[ int ( p1 * len ( stock_list )): int ( p2 * len ( stock_list ))]
return filter_list
# 准备股票池
def prepare_stock_list ( context ):
#获取已持有列表
g . high_limit_list = []
hold_list = list ( context . portfolio . positions )
if hold_list :
panel = get_price ( hold_list , end_date = context . previous_date , frequency = 'daily' ,
fields = [ 'close' , 'high_limit' ],
count = 1 )
df_close = panel [ 'close' ] . T
df_close . columns = [ 'close' ]
print ( df_close )
df_high_limit = panel [ 'high_limit' ] . T
df_high_limit . columns = [ 'high_limit' ]
print ( df_high_limit )
df = pd . concat ([ df_close , df_high_limit ] , axis = 1 )
print ( df )
g . high_limit_list = df [ df [ 'close' ] == df [ 'high_limit' ]] . index . tolist ()
# 调整昨日涨停股票
def check_limit_up ( context ):
# 获取持仓的昨日涨停列表
current_data = get_current_data ()
if g . high_limit_list :
for stock in g . high_limit_list :
if current_data [ stock ] . last_price < current_data [ stock ] . high_limit :
log . info ( "[ %s ]涨停打开,卖出" % stock )
order_target ( stock , 0 )
else :
log . info ( "[ %s ]涨停,继续持有" % stock )
def change_cash ( context ):
if g . first == 1 :
data1 = {
'入金金额' : 0 ,
'是否生效' : "否" ,
'是否清仓后重新买入' : "否"
}
df2 = pd . DataFrame ([ data1 ], columns = [ '入金金额' , '是否生效' , '是否清仓后重新买入' ])
write_file ( g . filename , df2 . to_csv ( index = False ), append = False )
g . first = 0
if g . out_cash < 0 :
inout_cash ( g . out_cash , pindex = 0 )
g . out_cash = 0
else :
try :
df2 = pd . read_csv ( BytesIO ( read_file ( g . filename )))
log . info ( "入金文件" , df2 )
single = df2 . at [ 0 , "是否生效" ]
log . info ( "入金信号" , single )
is_sell = df2 . at [ 0 , "是否清仓后重新买入" ]
if single == "是" :
if is_sell == "是" :
log . info ( "入金后先清仓,再重新买入,清仓股票为" , list ( context . portfolio . positions . keys ()))
for s in context . portfolio . positions :
order_target ( s , 0 )
df2 . loc [ 0 , "是否清仓后重新买入" ] = "否"
change_cash = df2 . at [ 0 , "入金金额" ]
log . info ( "入金金额" , change_cash )
if change_cash < 0 :
g . out_cash = change_cash
else :
inout_cash ( change_cash , pindex = 0 )
df2 . loc [ 0 , "是否生效" ] = "否"
log . info ( "重置后" , df2 )
my_trade ( context )
write_file ( g . filename , df2 . to_csv ( index = False ), append = False )
except Exception as e :
log . info ( "修改资金发生错误: {} " . format ( e ))
#5-1 复盘模块-打印
#打印每日持仓信息
def print_trade_info ( context ):
#打印当天成交记录
trades = get_trades ()
for _trade in trades . values ():
print ( '成交记录:' + str ( _trade ))
#打印账户信息
for position in list ( context . portfolio . positions . values ()):
securities = position . security
cost = position . avg_cost
price = position . price
ret = 100 * ( price / cost - 1 )
value = position . value
amount = position . total_amount
print ( '代码: {} ' . format ( securities ))
print ( '成本价: {} ' . format ( format ( cost , '.2f' )))
print ( '现价: {} ' . format ( price ))
print ( '收益率: {} %' . format ( format ( ret , '.2f' )))
print ( '持仓(股): {} ' . format ( amount ))
print ( '市值: {} ' . format ( format ( value , '.2f' )))
print ( '———————————————————————————————————' )
print ( '———————————————————————————————————————分割线————————————————————————————————————————' )
33. 大类资产动态平衡策略
相比于绝对收益策略,大类资产再平衡更关注风险,多低相关资产对冲最大的优势并不是产生绝对收益,而是不同风格产生对冲,降低回撤。
多风格配置的核心一定是低相关性的核心大类资产,最典型的就是纳指、黄金、A股科技成长,A股小市值。
纳指 (纳指ETF),是美国最优质的科技资产,降息周期+美国复苏+产业革命,纳斯达克都会起飞。
黄金 (黄金ETF), 是优质避险资产,在全球风险剧增时,黄金可能走出独立行情。
A股科技成长 (创业板ETF): 属于抽风资产,在特定环境下,弹性巨大,涨幅可以超过纳斯达克。
A股小市值 :熊市扛把子,市场越熊,小市值可能走得越好。
就用最简单的方案去做组合,每一种风格固定仓位权重,比如黄金20%,纳指20%,创业板20%,小市值40%。每个月再平衡一次,全年满仓,不择时。
2019年1月至今,总收益是1180%,年化42%,同期的纳指ETF涨幅是405%,远远高于同期纳指ETF的涨幅。亮点是最大回撤仅15%
下图,蓝线是策略收益,红线是纳指ETF:
2014年1月至今,总收益是4145%,年化36%,同期的纳指ETF涨幅是874%,远远高于同期纳指ETF的涨幅。亮点是最大回撤仅19%
这个策略思路非常简单,大道至简,逻辑越简单,鲁棒性就越强。
PS:策略中的小市值,用的是全市场选股,过滤ST和退市,过滤北交所和科创板,只取市值最小的5只票,掉出第7卖出,每周轮动一次。
这几种资产的权重,可以在策略里设置,小市值权重=100%-ETF相加的权重,比如你黄金20%,纳指20%,创业板20%,那么小市值就是40%。
不过,说实话,我心中最佳配比是黄金20%,纳指30%,创业板10%,小市值40%。我不喜欢创业板,创业板我认为不是一个非常好的资产,降低它的比率,可以有效降低回撤和波动率。
```python linenunms="1" title="策略源码"
导入相关库
import pandas as pd
import numpy as np
import math
from jqdata import *
def initialize(context):
# 设置基准
set_benchmark('513100.XSHG')
# 设置交易成本和滑点
set_commission(PerTrade(buy_cost=0.0003, sell_cost=0.0008, min_cost=0))
set_slippage(FixedSlippage(0.02),type='stock')
set_slippage(FixedSlippage(0.002),type='fund')
set_slippage(FixedSlippage(0.002),type='QDII_fund')

# 使用真实价格交易
set_option('use_real_price', True)

g.weights = {
    '518880.XSHG': 0.2,  # 黄金ETF
    '513100.XSHG': 0.2,  # 纳指ETF
    '159915.XSHE': 0.2,  # 创业板ETF
    # '小市值' 的权重将由 1- 其他ETF总权重 自动计算得出
}

g.etf_pool = {code: name for code, name in [
    ('518880.XSHG', '黄金ETF'),
    ('513100.XSHG', '纳指ETF'),
    ('159915.XSHE', '创业板ETF'),
]}
g.etf_codes = list(g.etf_pool.keys())
g.etf_count = len(g.etf_codes)


etf_total_weight = sum(list(g.weights.values()))
g.small_cap_weight = 1.0 - etf_total_weight

if g.small_cap_weight < 0:
    log.error("ETF总权重超过1.0,请检查g.weights设置!小市值权重为负,策略可能异常。")

log.info("当前权重配置:ETF各 %.2f%% | 小市值 %.2f%%" %
         (etf_total_weight * 100, g.small_cap_weight * 100))

# 小市值策略参数
g.smallest_stock_num = 5               # 持仓前10只
g.smallest_sell_threshold = 7          # 掉出前15名卖出
g.high_limit_list = []
g.sold_from_limit_up = []
g.need_small_cap_rebalance = False      # 标记是否需要次日执行小市值调仓

g.cached_small_cap_targets = None       # 缓存小市值目标股票列表
g.cached_candidate_stocks = None        # 缓存小市值候选池

# 定时运行任务
run_daily(prepare_high_limit_list, time='9:10')
run_monthly(rebalance_monthly, 1, time='9:30')
run_weekly(weekly_small_cap_rotation, 1, time='9:30') #小市值调仓

run_daily(replenish_sold_stocks, time='9:35') #小市值次日补仓
run_daily(delayed_small_cap_adjust, time='9:35')
run_daily(check_limit_up_small_cap, time='14:00')
def is_empty_month(context):
return context.current_dt.month in [1, 4]
def prepare_high_limit_list(context):
g.high_limit_list = []
# 如果小市值持仓为0,直接跳过
hold_small_cap_stocks = [stock for stock in context.portfolio.positions.keys()
                         if stock not in g.etf_codes]

if not hold_small_cap_stocks:
    return

yesterday = context.previous_date
df = get_price(hold_small_cap_stocks, end_date=yesterday, frequency='daily',
               fields=['close', 'high_limit'], count=1, panel=False, fill_paused=False)
limit_up_stocks = df[df['close'] == df['high_limit']]
g.high_limit_list = list(limit_up_stocks.code)
if g.high_limit_list:
    log.info("昨日涨停的小市值股票: %s" % g.high_limit_list)
def check_limit_up_small_cap(context):
if not g.high_limit_list:
return
if is_empty_month(context):
    g.high_limit_list = []
    return

now_time = context.current_dt
for stock in g.high_limit_list:
    current_data = get_price(stock, end_date=now_time, frequency='1m',
                             fields=['close', 'high_limit'], skip_paused=False,
                             fq='pre', count=1, panel=False, fill_paused=True)
    if len(current_data) == 0:
        continue

    close_price = current_data.iloc[0, 0]
    high_limit_price = current_data.iloc[0, 1]

    if close_price < high_limit_price:
        order_target_value(stock, 0)
        g.sold_from_limit_up.append(stock)

g.high_limit_list = []
def replenish_sold_stocks(context):
if not g.sold_from_limit_up:
return
if is_empty_month(context):
    g.sold_from_limit_up = []
    return

log.info("需要补仓的股票: %s" % g.sold_from_limit_up)

if g.cached_candidate_stocks is None:
    yesterday = context.previous_date
    all_stocks = get_all_securities(types=['stock'], date=yesterday).index.tolist()
    stocks = filter_stocks(all_stocks)

    q = query(valuation.code).filter(
        valuation.code.in_(stocks)
    ).order_by(
        valuation.market_cap.asc()
    ).limit(g.smallest_sell_threshold)

    df = get_fundamentals(q)
    g.cached_candidate_stocks = list(df.code)
    g.cached_small_cap_targets = g.cached_candidate_stocks[:g.smallest_stock_num]

candidate_stocks = g.cached_candidate_stocks
replenish_targets = [stock for stock in g.sold_from_limit_up if stock in candidate_stocks]

if replenish_targets:
    log.info("补仓目标股票: %s" % replenish_targets)
    total_value = context.portfolio.total_value
    small_cap_target = total_value * g.small_cap_weight
    valid_target_value = small_cap_target * 0.98
    every_value = valid_target_value / g.smallest_stock_num

    for stock in replenish_targets:
        current_data = get_current_data()
        if current_data[stock].last_price >= current_data[stock].high_limit * 0.995:
            continue
        order_target_value(stock, every_value)
        log.info("补仓 %s" % stock)

g.sold_from_limit_up = []
def delayed_small_cap_adjust(context):
if not g.need_small_cap_rebalance:
return
if is_empty_month(context):
    g.need_small_cap_rebalance = False
    return

# 满仓时跳过选股和调仓
current_hold_count = len([s for s in context.portfolio.positions.keys() if s not in g.etf_codes])
if current_hold_count >= g.smallest_stock_num:
    log.info("小市值持仓已满(%d只),跳过延迟调仓。" % current_hold_count)
    g.need_small_cap_rebalance = False
    return

log.info("== 执行延迟的小市值调仓 ==")
total_value = context.portfolio.total_value
small_cap_target = total_value * g.small_cap_weight

# 执行调仓时同时更新缓存
adjust_small_cap_position(context, small_cap_target)

g.need_small_cap_rebalance = False
log.info("延迟的小市值调仓已完成")
def rebalance_monthly(context):
log.info('== 开始每月再平衡 ==')
total_value = context.portfolio.total_value
current_month = context.current_dt.month
empty_month = is_empty_month(context)

# 重置缓存,确保下次调仓使用最新数据
g.cached_small_cap_targets = None
g.cached_candidate_stocks = None

if empty_month:
    # 清仓小市值
    for stock in list(context.portfolio.positions.keys()):
        if stock not in g.etf_codes:
            order_target_value(stock, 0)
    log.info("小市值策略已清仓")

    # 空仓月份:每只ETF占 1/3
    per_etf_value = total_value / g.etf_count
    for etf in g.etf_codes:
        order_target_value(etf, per_etf_value)
        log.info("调整 %s 至目标市值 %.2f" % (g.etf_pool[etf], per_etf_value))

else:
    log.info("非空仓月份,按全局权重配置调仓")
    g.need_small_cap_rebalance = True

    for etf in g.etf_codes:
        per_etf_value = total_value * g.weights.get(etf, 0.25)
        order_target_value(etf, per_etf_value)
        log.info("调整 %s 至目标市值 %.2f (权重 %.1f%%)" %
                 (g.etf_pool[etf], per_etf_value, g.weights.get(etf, 0.25)*100))
def weekly_small_cap_rotation(context):
if is_empty_month(context):
return
if g.need_small_cap_rebalance:
    log.info("本月第一个交易日,月度再平衡已执行,跳过每周轮动。")
    return

# 满仓时跳过选股和调仓
current_hold_count = len([s for s in context.portfolio.positions.keys() if s not in g.etf_codes])
if current_hold_count >= g.smallest_stock_num:
    log.info("小市值持仓已满(%d只),跳过每周轮动。" % current_hold_count)
    return

log.info('== 开始每周小市值轮动 ==')
total_value = context.portfolio.total_value
small_cap_target = total_value * g.small_cap_weight

# 执行调仓时同时更新缓存
adjust_small_cap_position(context, small_cap_target)
def adjust_small_cap_position(context, target_value):
if g.cached_candidate_stocks is None:
yesterday = context.previous_date
all_stocks = get_all_securities(types=['stock'], date=yesterday).index.tolist()
stocks = filter_stocks(all_stocks)
    q = query(valuation.code).filter(
        valuation.code.in_(stocks)
    ).order_by(
        valuation.market_cap.asc()
    ).limit(g.smallest_sell_threshold)

    df = get_fundamentals(q)
    g.cached_candidate_stocks = list(df.code)
    g.cached_small_cap_targets = g.cached_candidate_stocks[:g.smallest_stock_num]

candidate_stocks = g.cached_candidate_stocks
target_stocks = g.cached_small_cap_targets

if not candidate_stocks or target_value <= 0:
    for stock in list(context.portfolio.positions.keys()):
        if stock not in g.etf_codes:
            order_target_value(stock, 0)
    return

for stock in list(context.portfolio.positions.keys()):
    if stock not in g.etf_codes:
        if stock not in candidate_stocks:
            if stock in g.high_limit_list:
                pass  # 涨停保留
            else:
                order_target_value(stock, 0)
        elif stock not in target_stocks:
            if stock in g.high_limit_list:
                pass
            else:
                order_target_value(stock, 0)

every_value = (target_value) / g.smallest_stock_num
for stock in target_stocks:
    current_data = get_current_data()
    if current_data[stock].last_price >= current_data[stock].high_limit * 0.995:
        continue
    order_target_value(stock, every_value)
    log.info("调整 %s 至目标市值 %.2f" % (stock, every_value))
def filter_stocks(stock_list):
current_data = get_current_data()
return [stock for stock in stock_list if
not current_data[stock].is_st and
not current_data[stock].paused and
'退' not in current_data[stock].name and
not stock.startswith('688') and
current_data[stock].last_price != current_data[stock].high_limit and
current_data[stock].last_price != current_data[stock].low_limit]
```