第二章 量化策略的基本框架
通过前文对量化交易有了一个基本认识之后,我们开始学习做量化交易。毕竟就像学游泳,有些东西讲是讲不懂,做过就会懂。由于本教程是基于聚宽量化交易平台,所以为了后续的学习,最好去注册一个聚宽量化交易平台的账号。
1. 从一个简单的交易策略开始
先看一个非常简单的交易策略:每天买 100 股的平安银行,为了让这个策略能让计算机执行,首先要使策略符合“初始化+周期循环”框架,像这样:
- 初始化:选定要交易的股票为平安银行
- 每天循环:买 100 股的平安银行
2. 什么是“初始化+周期循环”框架?
为了将投资灵感高效地转化成计算机可执行的量化策略,必须基于一种模式来写,框架就是指这种模式。而此框架包含两个部分即初始化与周期循环:
- 初始化:指策略最开始运行前要做的事。比如,准备好要交易的股票。
- 周期循环:指策略开始后,随着时间一周期一周期地流逝时,每个周期要做的事。如例中,周期为天,周期循环的则是每天买 100 股的平安银行。
能帮助你理解这一框架的是,其实人本身日常做交易就是符合“初始化+周期循环”框架的,初始化就是已存在人脑的交易思想与知识,周期循环就是每天或每分钟地查看行情、判断、下单等行为。
3. 如何把策略变成计算机可执行的程序?
通过编程将策略写成计算机可识别的代码,具体说,我们这里是用 Python 这门编程语言。
另外可以用聚宽的向导式策略生成器,这种方法是不需编程的,但灵活性上难免是远不如写代码的。
4. 那么如何将策略写成代码?
这并非三言两语就能说清,尤其是对于没有编程基础的人。所以我们将通过后续的内容逐步地介绍。首先我们将学习“初始化+周期循环”框架代码的写法。
写法一是从前的老写法,将逐步弃用,写法二是聚宽系统改进后的新写法,推荐使用写法二。
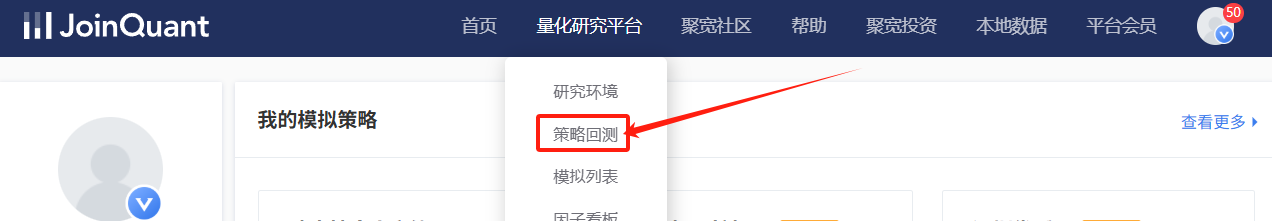
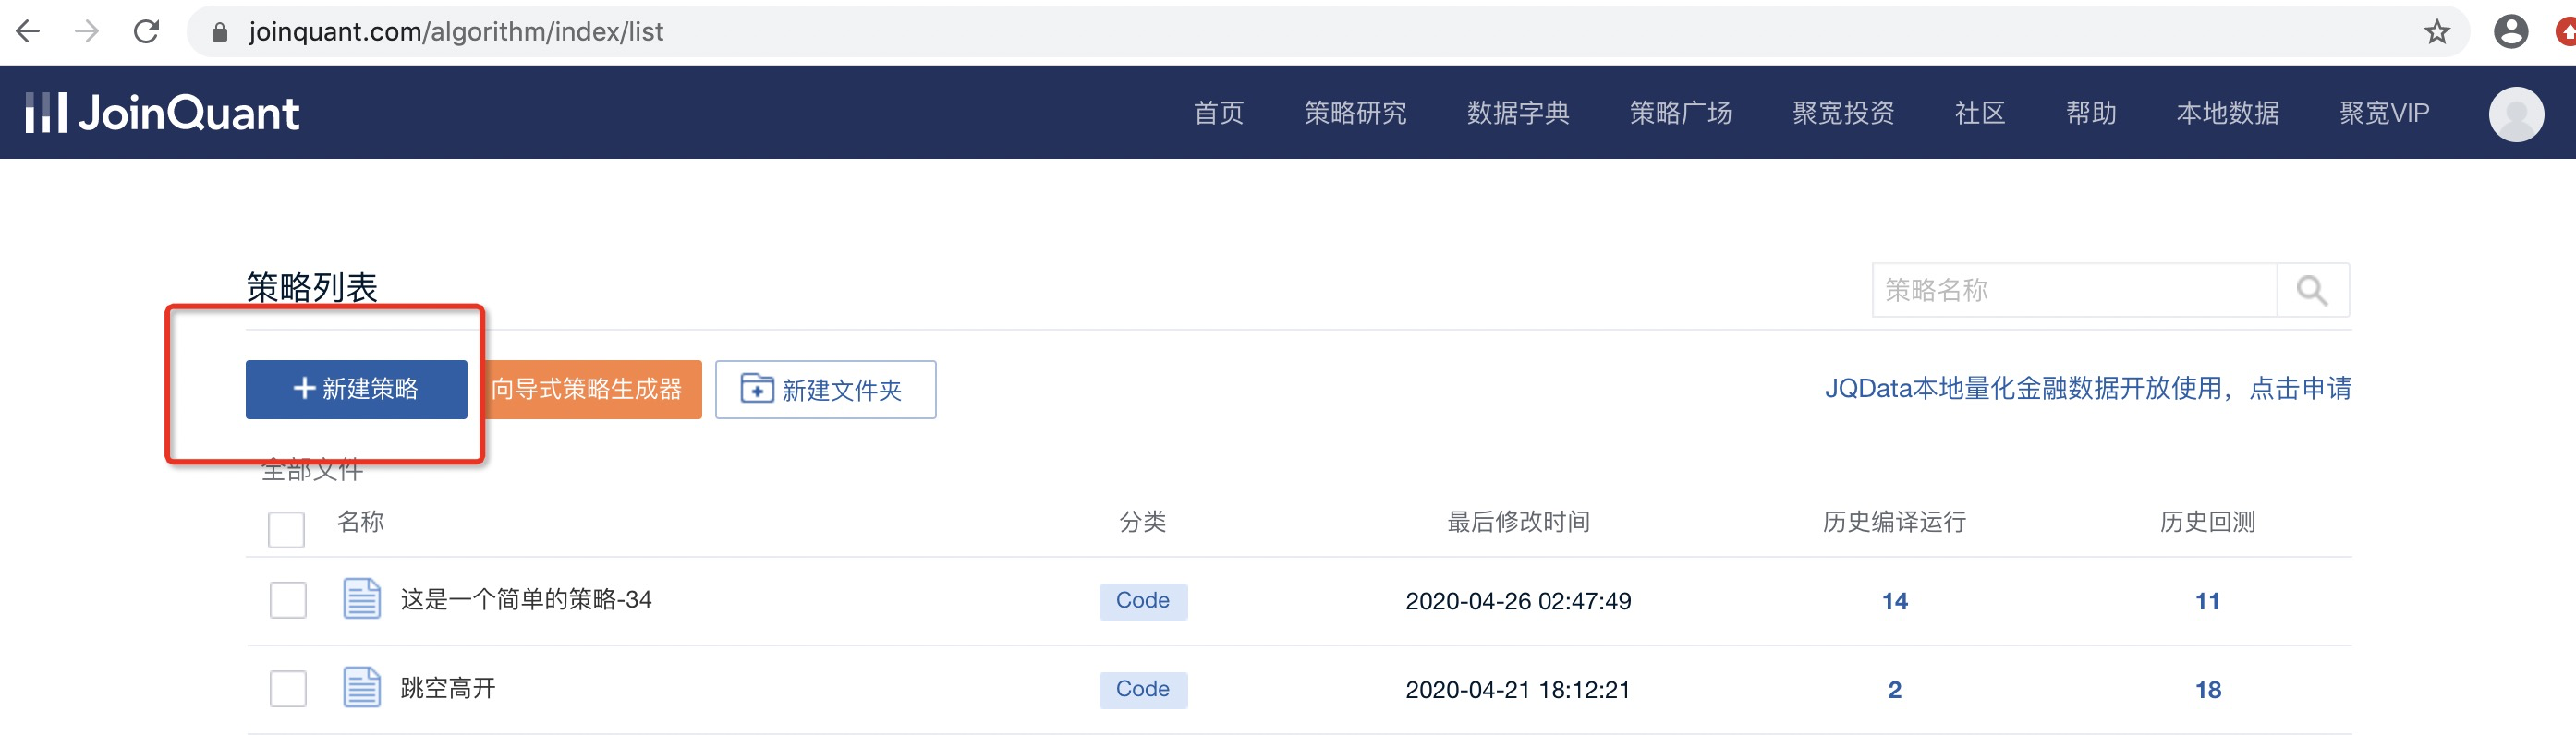
来到聚宽网站后,通过“导航栏-量化研究平台-策略回测”,然后点击“新建策略”。
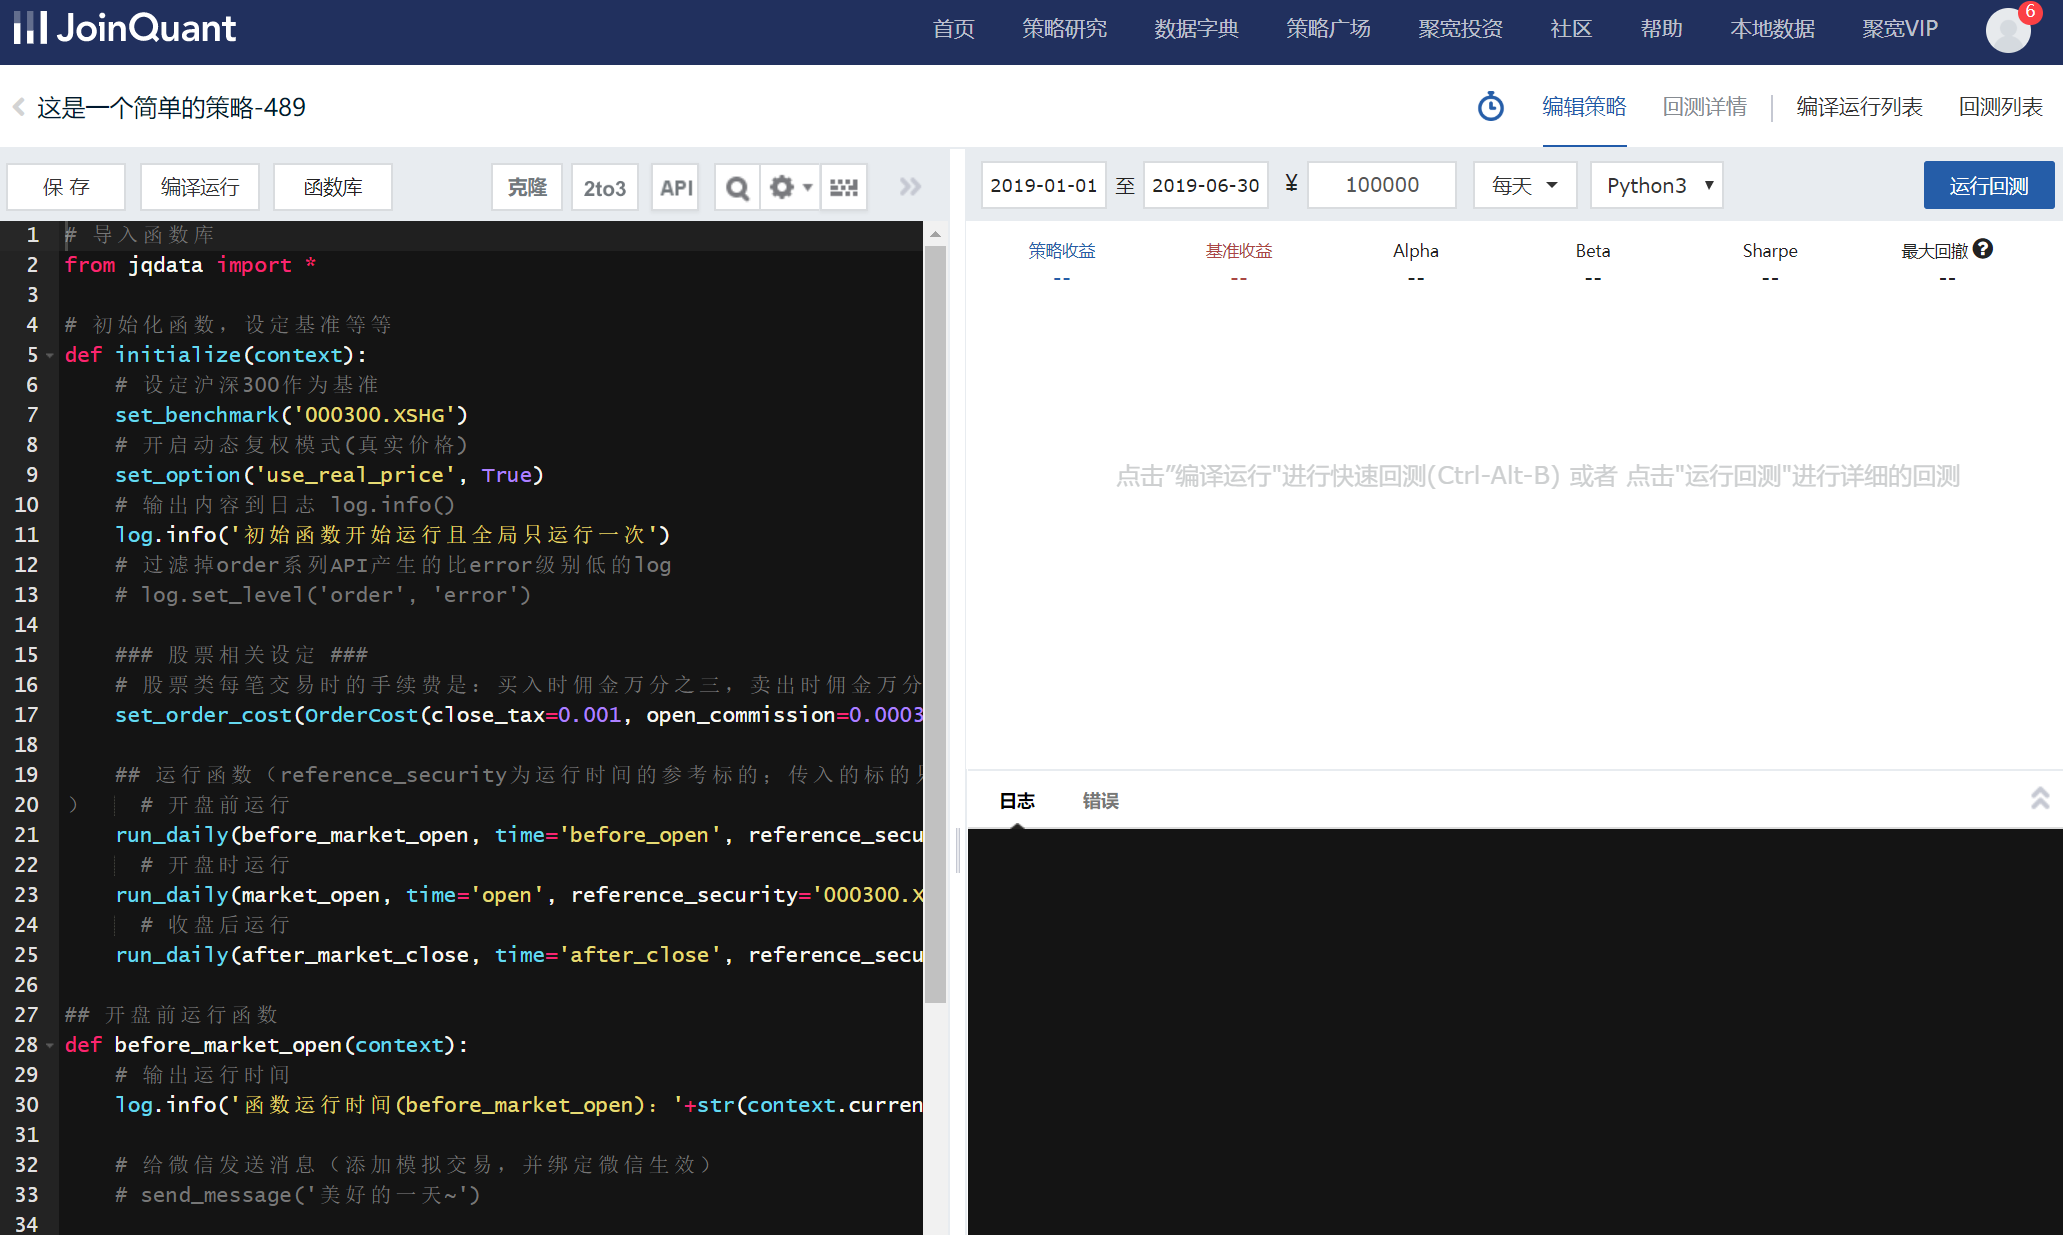
进入策略编辑页,左侧就是策略代码编辑区域,初始会默认给你提供代码模板,全删除后写入我们的代码就好了。
两种写法用哪个好?
def、context 等都是什么意思?
其实是在调用聚宽提供好的函数,展开讲很复杂,不理解的话先记住,后面的学习内容会让你理解。
5. 完整的代码该怎么写呢?
剩下的两行代码这么写。完全理解需要学习后续的内容,此处不要求理解。知道大概什么样子往哪里写即可。
选定要交易的股票为平安银行:
买 100 股的平安银行(市价单写法):
以写法二为例把剩下的代码补上后,完整代码为:
6. 运行代码
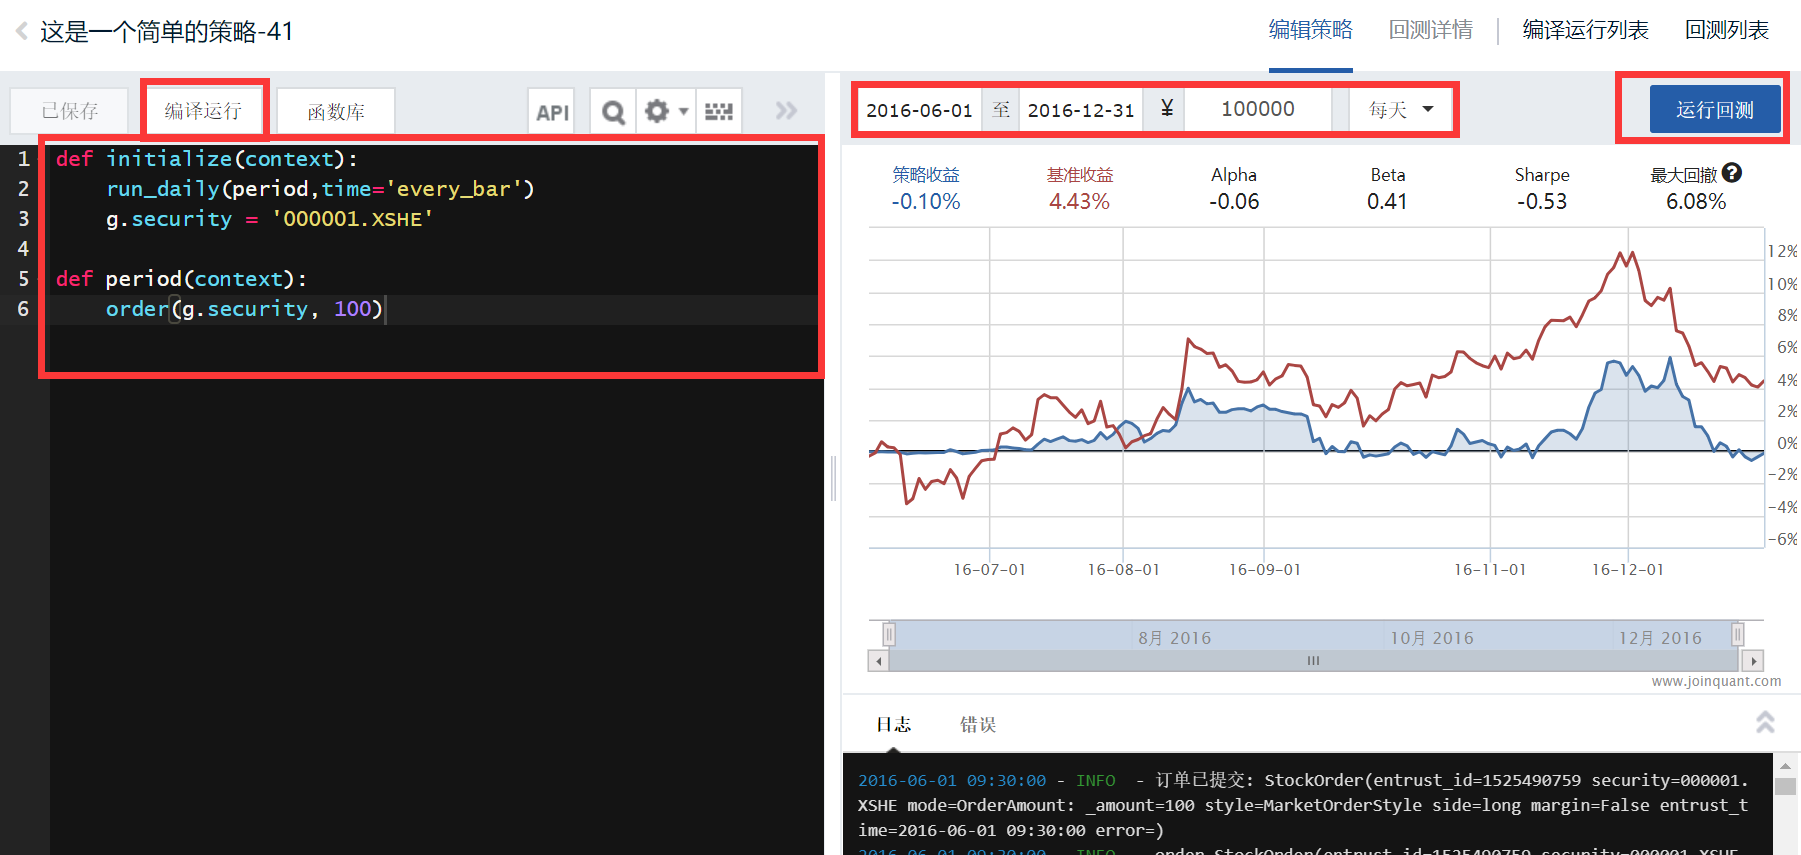
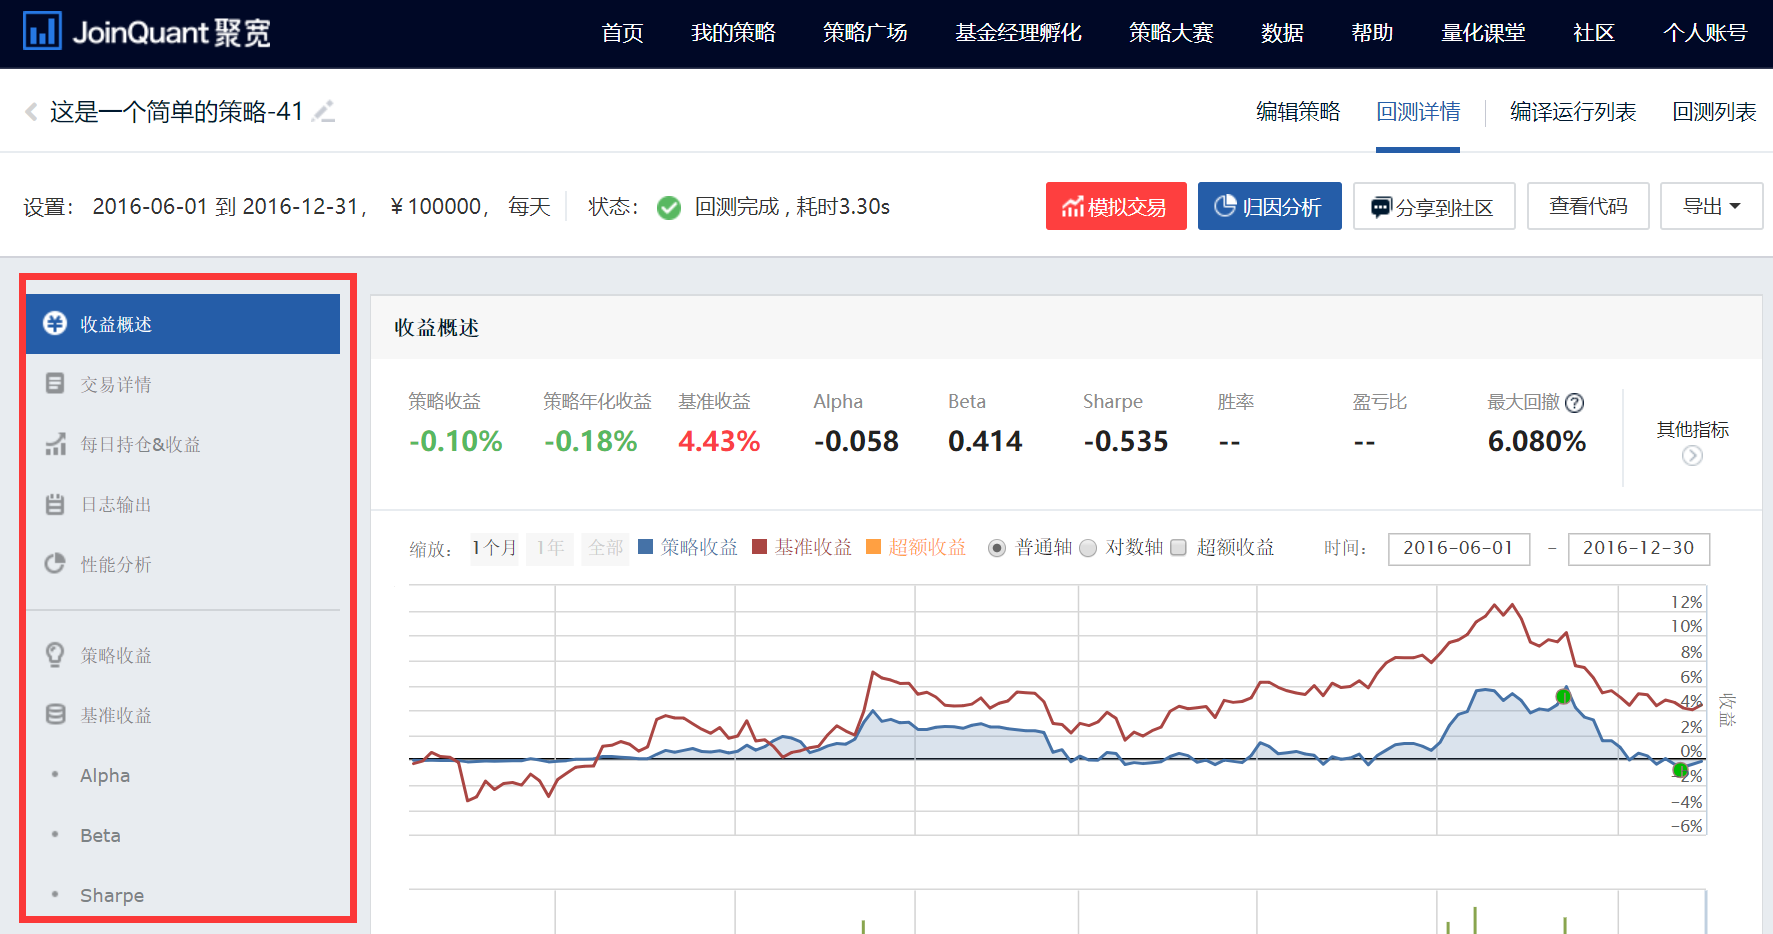
如图把代码写到策略编辑区,设置好初始资金与起止时间(比如初始资金 100000 元,起止时间 20160601 - 20161231),频率设置成天。点击编译运行,运行结束后就可以看到结果了。
可以看到,若你 20160601 有初始资金 100000 元,每个交易日尝试买 100 股的平安银行,到 20161231,你的收益曲线将如图中蓝线般增长。图中红线是基准收益(默认是沪深 300 指数,代表整个市场增长水平)
接下来,点击运行回测,运行结束后就可以看到更为详细的结果,包括下单记录、持仓记录等。
8. 策略出错不能运行?
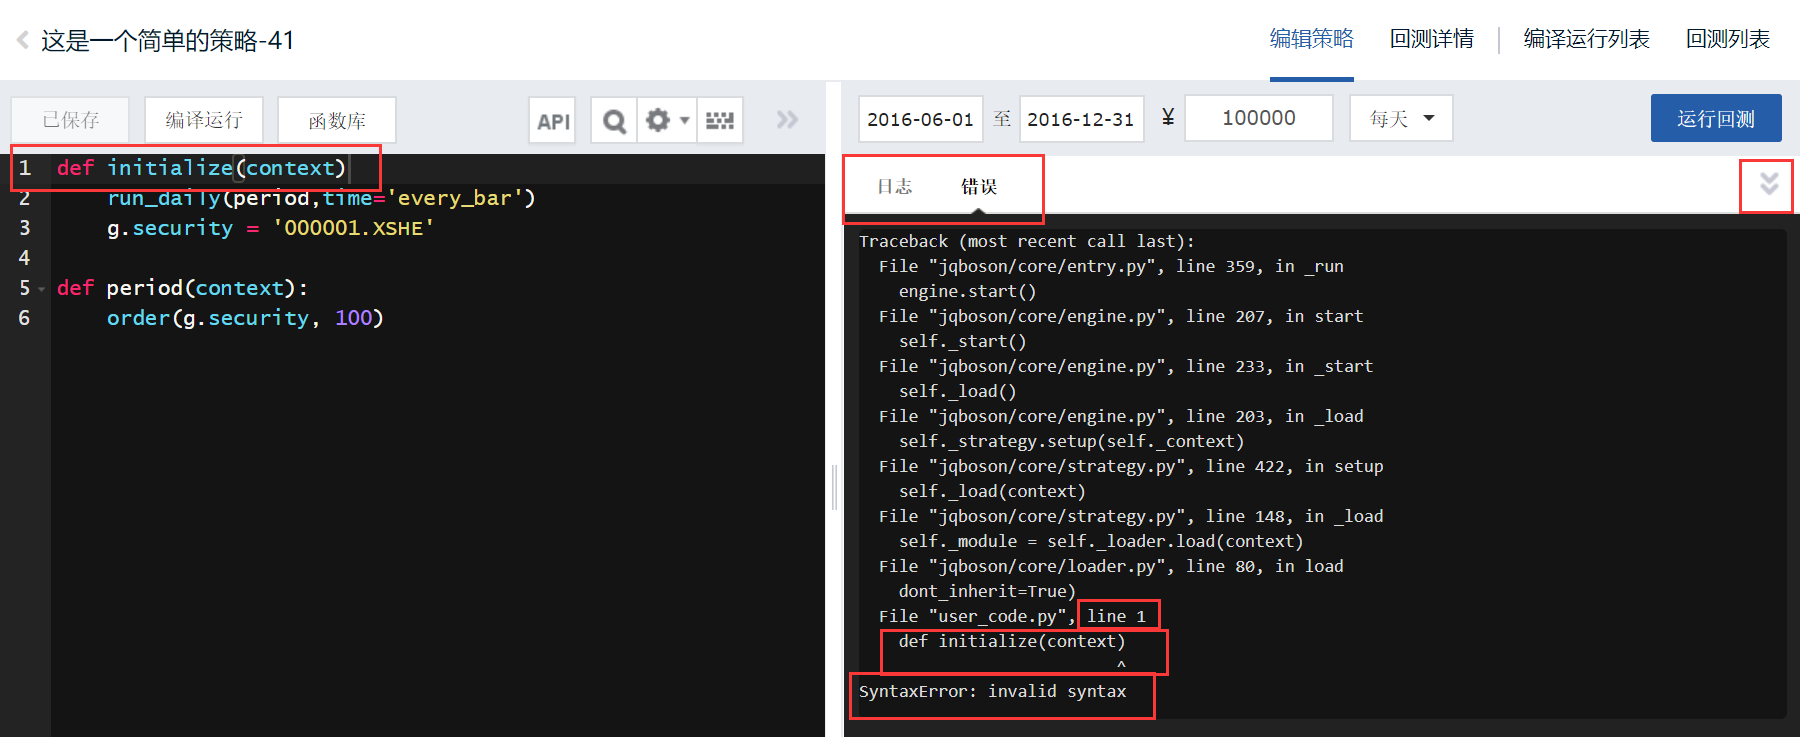
策略不能运行时,日志中会报错并给出一定的提示信息,像这样:
9. 回测、编译运行、运行回测都是什么意思?
像刚刚那样,用一段时间内的历史的真实行情数据,来验证一个确定的交易策略在这段时间表现如何,这个过程叫回测。
- 运行回测:让计算机运行这次回测,运行后会告诉你策略在这段时间表现情况,比如收益率、年化收益率、最大回撤、夏普比率等指标,而且一般也会包括下单记录、持仓记录等。
- 编译运行:让计算机运行这次回测,不过相比于点击运行回测,编译运行的结果比运行回测要简单,只有收益率等指标,因此也速度更快。所以,当还不必要得到详细的结果时,或只是想调试下策略的代码,看是否无误可运行时,编译运行就比运行回测更方便。
10. 周期循环具体是什么时候开始的呢?
如果策略频率为天,是每个交易日开始生效,从 9:30 直到 15:00(从股市开市到收市),所以例子中是每个交易日 9:30 开市循环就开始,一天一次地循环执行买入股票的操作。
如果策略频率为分钟,是每个分钟开始时执行,所以例子中的买入股票的操作是每个交易日从 9:30:00 开始,然后 9:31:00,直到 14:59:00。接着下一天 9:30:00,如此一分钟一次地循环执行的。
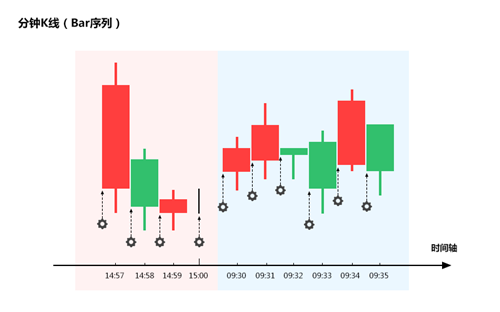
虽然频率只有为分钟和每天可选,但通过不同的代码可以实现按周按月周期循环,而且分钟级别里下单时间也是可以自己选的。